


Wichtige Kennzahlen für die CAVA-Aktie
- Performance der vergangenen Woche: 3,1 %
- 52-Wochen-Spanne: $42 bis $99
- Zielpreis des Bewertungsmodells: $120
- Impliziertes Aufwärtspotenzial: +43,5 % in den nächsten 2,5 Jahren
Bewerten Sie Ihre Lieblingsaktien wie CAVA mit 5 Jahren Analystenprognosen mit TIKRs neuem Bewertungsmodell (Es ist kostenlos) >>>
Ein Rekordquartal, das der Markt bereits hinter sich gelassen hat
Die CAVA Group (CAVA) legte nach ihrem Quartalsbericht im Mai stark zu, hat sich seitdem aber wieder zurückgezogen. Die Aktie notiert nun bei etwa $83, deutlich unter ihrem Höchststand nach den Quartalszahlen. Anleger fragen sich, ob das Wachstumsnarrativ für dieses Jahr bereits vollständig eingepreist ist.
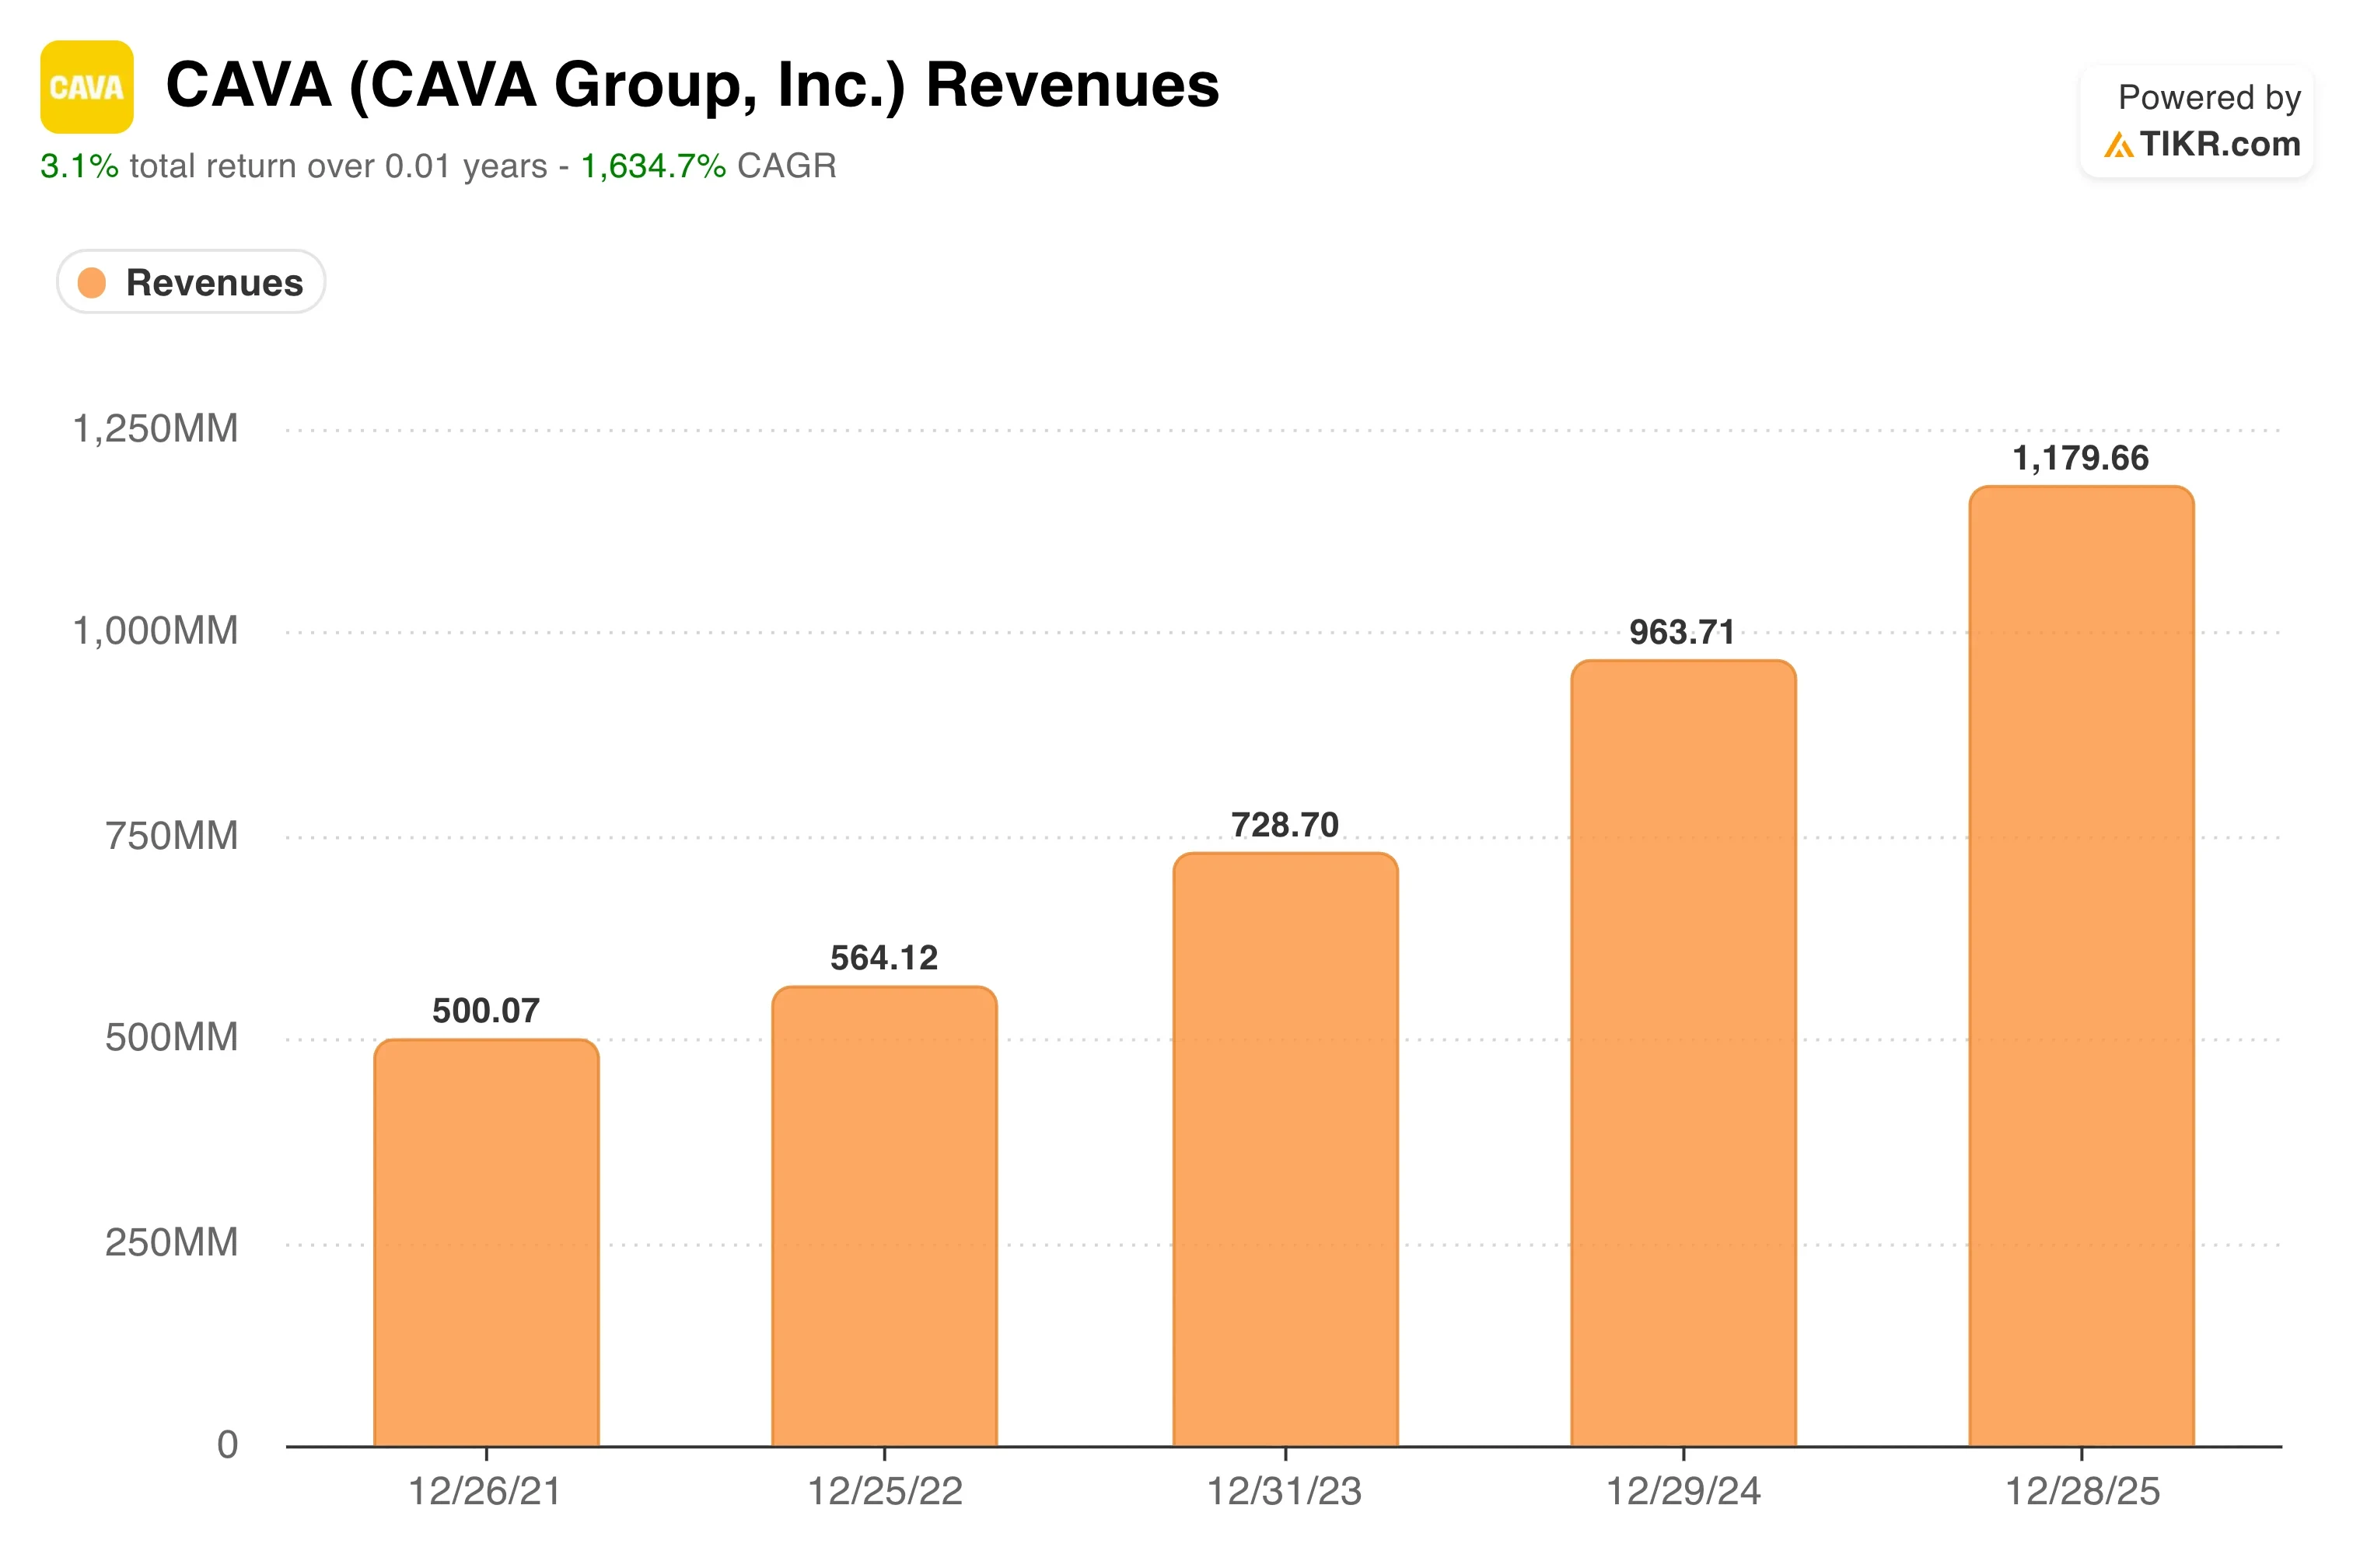
Die Zahlen für Q1 waren wirklich stark. Der Umsatz stieg um 32,2 % im Jahresvergleich. Die vergleichbaren Restaurantumsätze (Same-Restaurant Sales) stiegen um 9,7 %, angetrieben durch ein Gästeverkehrswachstum von 6,8 %. Das bereinigte EBITDA stieg um 37,6 % auf 61,7 Millionen Dollar. Das Unternehmen eröffnete außerdem 20 neue Restaurants netto, wodurch sich die Gesamtzahl auf 459 Standorte erhöhte. Diese Kombination aus verkehrsgetriebenen vergleichbaren Umsätzen und Filialexpansion ist genau das, was die Bullen sehen wollen.
Die Stimmung hat sich seitdem abgekühlt. Am 24. Juni berichtete Reuters, dass Darden Restaurants eine Gewinnwarnung herausgegeben habe und dabei auf höhere Kosten und einen schwächeren Gästeverkehr verwies. Obwohl CAVA eher Fast-Casual als Full-Service ist, erinnerte die Warnung von Darden die Anleger daran, dass der Druck auf die Konsumausgaben real ist. Der große institutionelle Anteilseigner Artal Participations verkaufte Mitte Juni außerdem 3 Millionen Aktien im Wert von etwa 271 Millionen Dollar, was in einem schwierigen Moment zusätzlichen Angebotsdruck erzeugte.
CEO Brett Schulman merkte an, dass das Wachstum der vergleichbaren Restaurantumsätze von 9,7 % "für die strukturelle Stärke unseres Geschäfts" und sein "überzeugendes Wertversprechen" spreche. Für die Zukunft wird die CAVA-Aktie einen anhaltenden, verkehrsgetriebenen Schwung und eine disziplinierte Wirtschaftlichkeit neuer Standorte benötigen, um ihr immer noch hohes KGV zu rechtfertigen.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für CAVA an (Es ist kostenlos) >>>
Ist die CAVA-Aktie unterbewertet?
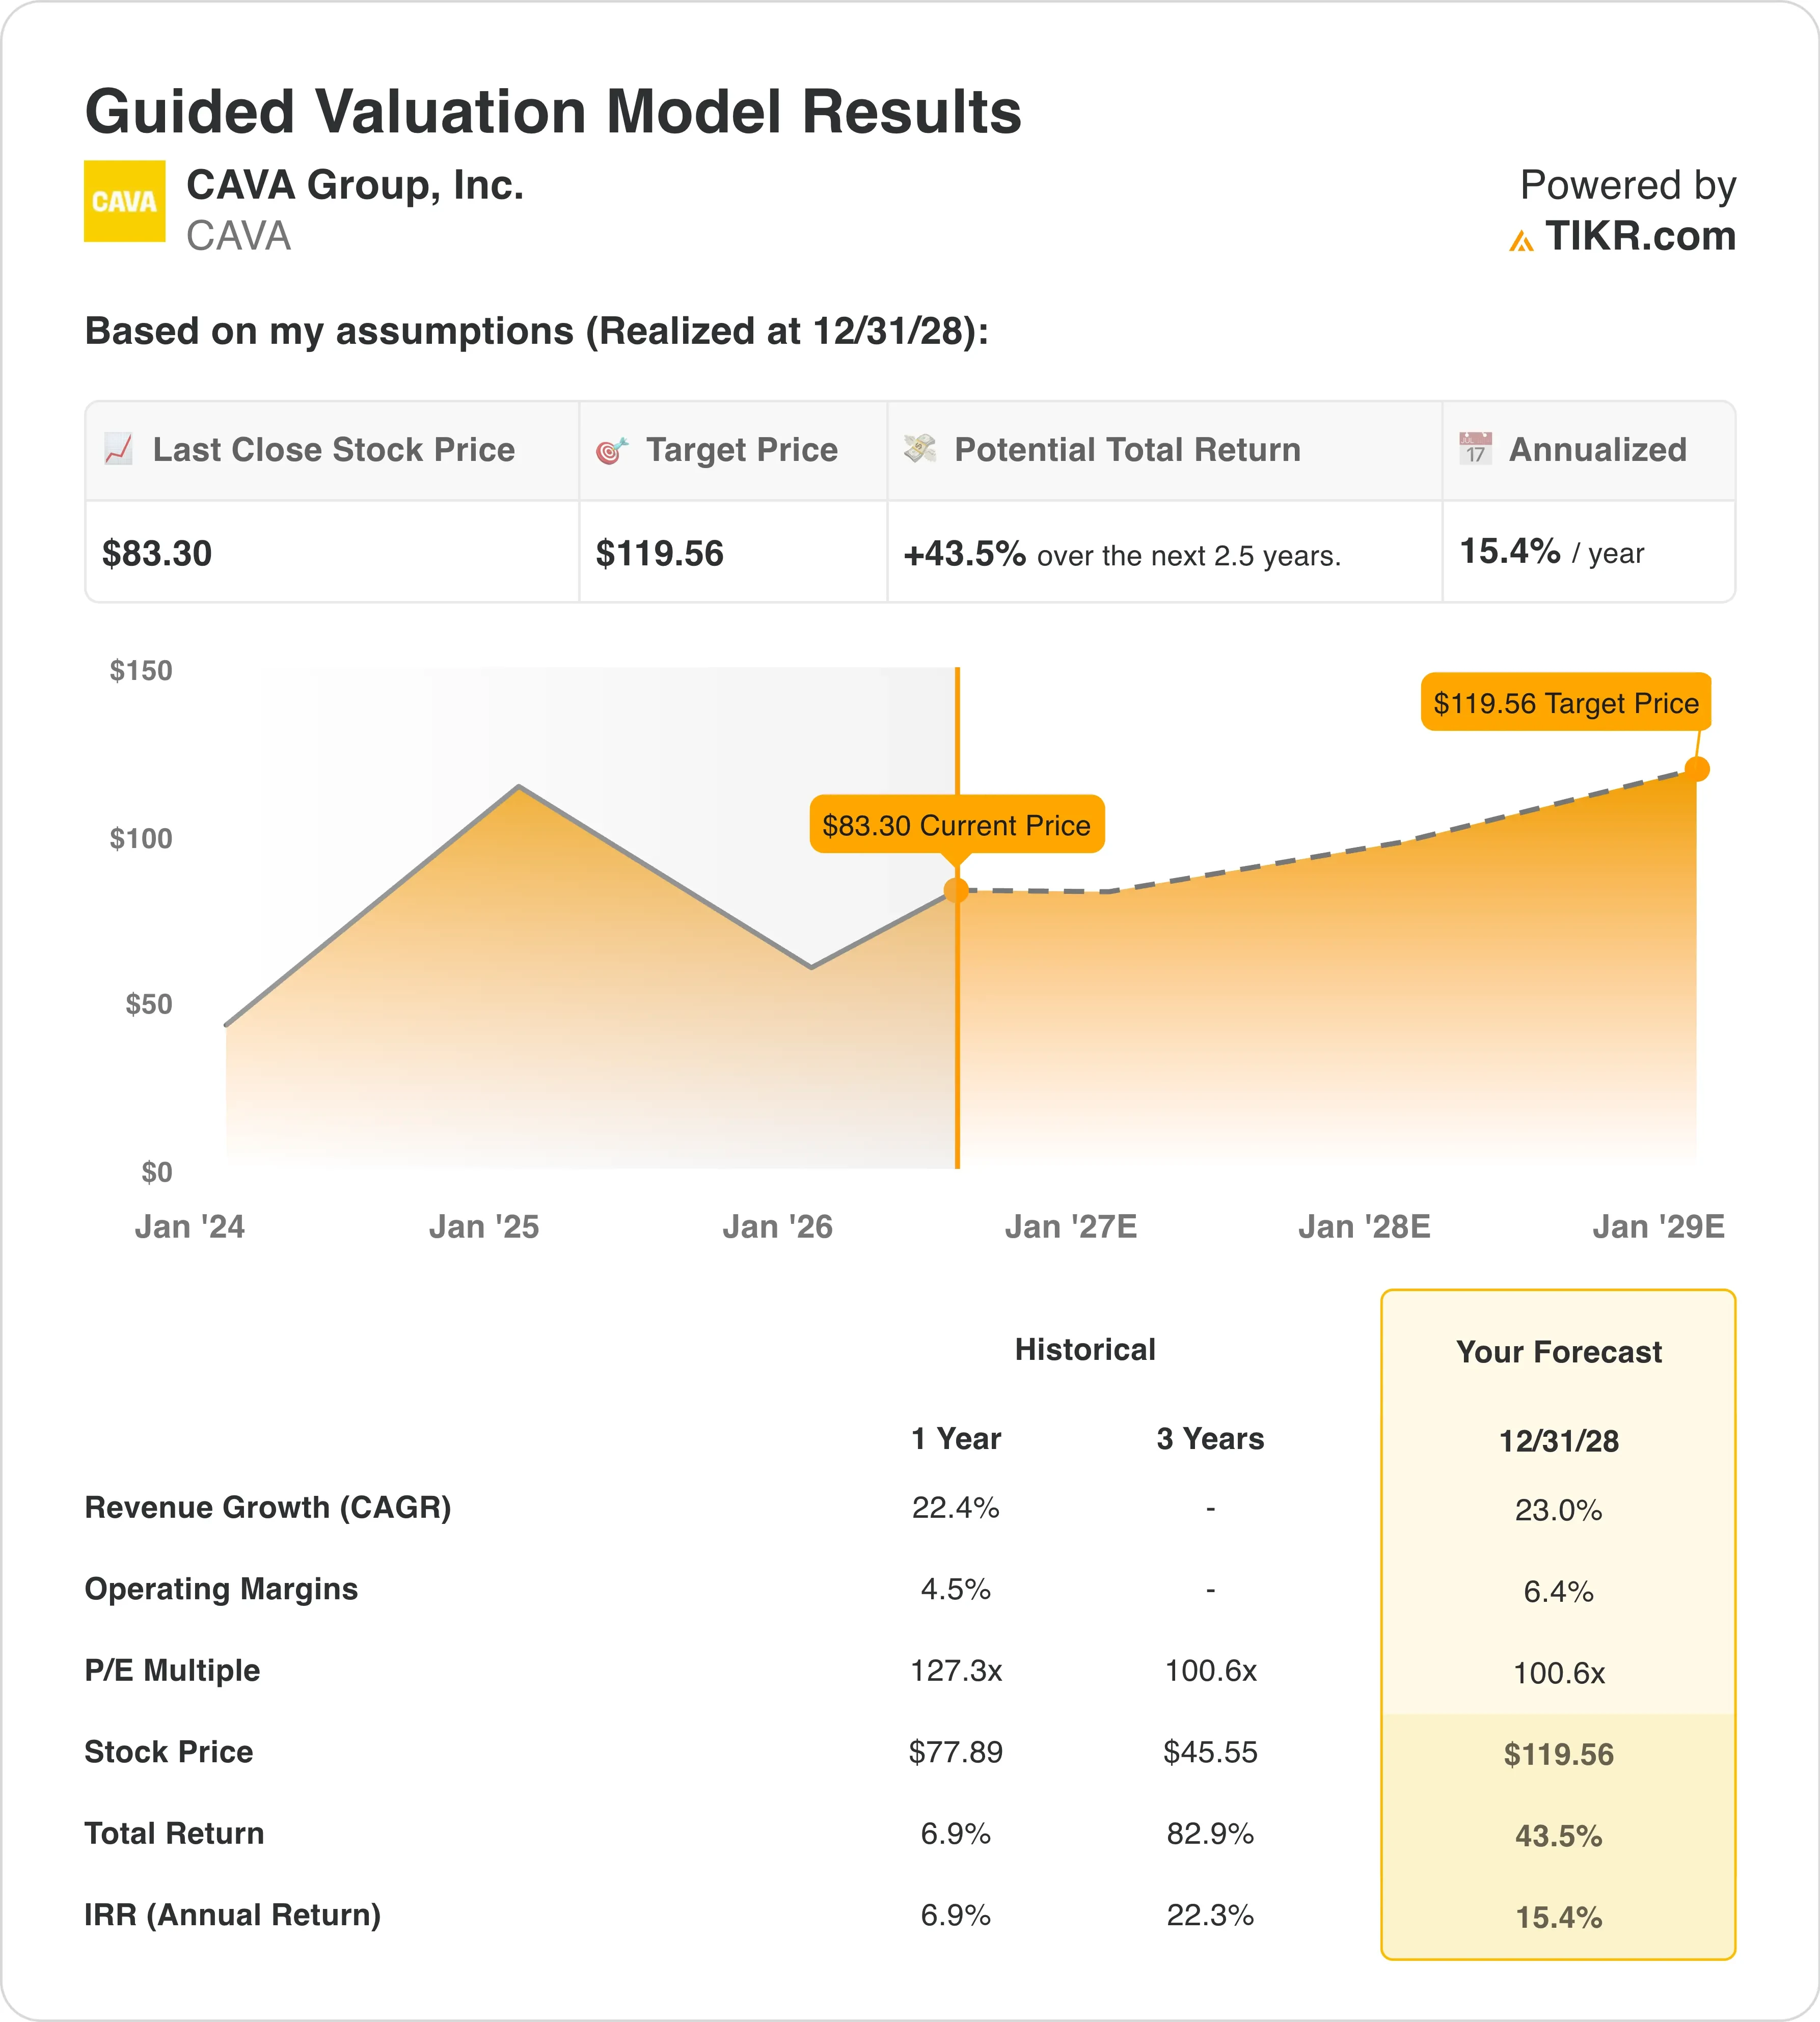
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden sollen, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 23 %
- Betriebsgewinnmargen: 6,4 %
- Ausstiegs-KGV: 100,6x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $120, was einem Gesamtaufwärtspotenzial von 43,5 % und einer annualisierten Rendite von 15,4 % über die nächsten 2,5 Jahre entspricht.
Diese Annahmen erfordern eine nachhaltige Umsetzung. Ein jährliches Umsatzwachstum von 23 % bedeutet, dass CAVA weiterhin Restaurants eröffnen und gleichzeitig die vergleichbaren Filialumsätze steigern muss. Der historische Umsatz-CAGR der letzten zwölf Monate von 22,4 % deutet darauf hin, dass dieses Tempo erreichbar ist. Aber es lässt wenig Spielraum für eine Verlangsamung des Gästeverkehrs.
Betriebsgewinnmargen von 6,4 % stellen eine deutliche Ausweitung gegenüber dem aktuellen Niveau von 4,5 % dar. Diese Ausweitung hängt von der Personalkostensteuerung, der disziplinierten Preispolitik auf der Speisekarte und den Skaleneffekten ab. CFO Tricia Tolivar merkte an, dass die Eröffnungen neuer Restaurants im Jahr 2026 die Erwartungen übertreffen, mit durchschnittlichen Filialumsätzen von 3 Millionen Dollar und einer Produktivität von 100 % oder mehr. Das ist ein ermutigendes Zeichen für die Reife der Margen auf Filialebene.

Das Ausstiegs-KGV von 100,6x ist der am meisten diskutierte Input. CAVA notiert derzeit über 100x der Gewinne der letzten zwölf Monate, daher geht das Modell davon aus, dass das KGV gehalten wird und sich nicht zusammenzieht. Chipotle, CAVAs nächstes Fast-Casual-Vergleichsobjekt, sah sein KGV nach seiner Hochwachstumsphase deutlich schrumpfen. Dutch Bros, ein weiteres Hochwachstumskonzept, genießt ebenfalls eine Prämie, hat aber starke Schwankungen seines KGVs um die Quartalszahlen herum erlebt.
Ein Chart mit den Umsatzschätzungen für die nächsten drei Jahre ist hier die nützlichste Visualisierung. Er zeigt, ob die Wachstumstrajektorie nach dem Q1-Übertreffen intakt bleibt und ob die erhöhte Jahresprognose die Analystenerwartungen für den Rest des Geschäftsjahres 2026 verschoben hat.
Sehen Sie auf TIKR, wie sich CAVAs Wachstum im Vergleich zu Chipotle und Dutch Bros verhält >>>
Wie CAVA im Vergleich zu seinen Wettbewerbern abschneidet
Chipotle (CMG) ist der klarste Benchmark für CAVA. Chipotle notiert mit einem KGV der nächsten zwölf Monate von über 45x und erzielt Betriebsgewinnmargen von über 16 %. CAVAs Betriebsgewinnmargen liegen bei etwa 5 %, die Rentabilitätslücke ist also groß. Aber Chipotle, in einer ähnlich frühen Phase der nationalen Expansion, wies damals ebenfalls dünne Margen und ein hohes KGV auf und belohnte geduldige Anleger, als die Filialzahl wuchs.

Dutch Bros (BROS) bietet einen anderen Vergleich. Das Unternehmen wächst schnell beim Umsatz, aber seine Margen stehen unter Druck, da es in neue Märkte investiert. Dutch Bros notiert mit einem ähnlich hohen Umsatz-KGV wie CAVA. Doch sein reines Drive-Through-Format erzeugt weniger vorhersehbare Verkehrsmuster als CAVAs Mix aus Dine-in und digitalen Bestellungen. CAVAs digitaler Umsatzanteil erreichte im Q1 39,9 % des Gesamtumsatzes, was einen wiederkehrenden, höher margenträchtigen Bestellkanal hinzufügt, der den Wettbewerbsvorteil (Moat) stärkt.
Der entscheidende Unterschied ist, dass CAVAs mediterranes Konzept noch keinen glaubwürdigen nationalen Wettbewerber hatte. Diese Abwesenheit verleiht CAVA Preissetzungsmacht, die weder Chipotle noch Dutch Bros in ihren frühen Wachstumsphasen so aggressiv schützen mussten. Anleger, die die drei auf Basis eines Umsatz-KGV der nächsten Perioden vergleichen, werden CAVA mit einer leichten Prämie gegenüber Chipotle, aber etwa auf Augenhöhe mit Dutch Bros finden. CAVAs Wachstumsrate der vergleichbaren Restaurantumsätze liegt derzeit deutlich über der jedes dieser beiden Peers, was diese Prämie teilweise rechtfertigt.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Was treibt die CAVA-Aktie künftig an?
Die Eröffnung neuer Restaurants ist der wichtigste zukünftige Treiber. CAVA expandiert in neue Märkte im Mittleren Westen, darunter Cincinnati, St. Louis und Columbus. Jeder neue Markt testet, ob die Anziehungskraft der Marke wirklich national ist oder auf Küsten- und Sunbelt-Regionen konzentriert.
Das Wachstum der vergleichbaren Restaurantumsätze wird bestimmen, ob die erhöhte Jahresprognose sich als konservativ erweist. Das Unternehmen prognostizierte für das Gesamtjahr ein Wachstum der vergleichbaren Restaurantumsätze von 3 % bis 5 %. Das Q1-Ergebnis von 9,7 % lag deutlich über dieser Spanne. Aber die Vergleichsperioden werden in der zweiten Jahreshälfte schwieriger, da die Basis des Vorjahres stärker wird.
Die Margenausweitung ist der Katalysator, den Anleger am genauesten beobachten. Jede Verbesserung der Betriebsgewinnmarge um 100 Basispunkte trägt bedeutend zum Gewinn je Aktie bei. CFO Tolivar merkte an, dass die Einführung des Lachsgerichts auf der Speisekarte, die im Q2 begann, eine Belastung der Margen durch Lebensmittel- und Energiekosten von 20 bis 40 Basispunkten verursachen wird. Daher muss die Margenentwicklung kurzfristig diesen Druck überwinden, bevor eine Verbesserung sichtbar wird.
Das Wachstum digitaler Bestellungen und Catering ist auch mittelfristig von Bedeutung. CAVAs digitaler Umsatzmix von 39,9 % weist höhere durchschnittliche Rechnungsbeträge und vorhersehbarere Bestellmuster auf. Wenn diese Kanäle als Anteil am systemweiten Umsatz wachsen, unterstützen sie sowohl den Umsatz pro Standort als auch die allgemeine Margenverbesserung über die gesamte Restaurantbasis hinweg.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in die CAVA Group investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie CAVA auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um CAVA neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die CAVA-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!






