


Die wichtigsten Punkte
- Die Aktie von Booking Holdings ist in diesem Jahr um 27 % gefallen, und UBS, Baird, Bank of America und RBC Capital haben alle ihre Kaufempfehlungen vor dem Bericht zum dritten Quartal beibehalten, obwohl die meisten ihre Kursziele gesenkt haben.
- Die Schätzungen der Analysten deuten auf eine niedrigere Bewertung als Ursache für den Rückgang hin: Vor dem Bericht rechnete der Konsens damit, dass der normalisierte Gewinn pro Aktie von 9,12 $ im Geschäftsjahr 2025 auf 14,46 $ im Geschäftsjahr 2028 steigen würde.
- Das dritte Quartal von Booking übertraf die eigenen Prognosen des Unternehmens, mit einem Anstieg der Übernachtungen um 7 % gegenüber einer Prognose von 3 % bis 5 %, obwohl die Nachfrage im Oktober nachließ und die Prognose für das vierte Quartal nur noch einen Anstieg der Übernachtungen um 1 % bis 3 % vorsieht.
- Die Aktie notiert nahe ihrem niedrigsten KGV der nächsten zwölf Monate der letzten fünf Jahre, und KI-Buchungsagenten sowie das Wachstum von Airbnb sind die Risiken, die es zu beachten gilt.
Booking Holdings (BKNG) ist bis zum Schlusskurs am 3. November in diesem Jahr um 27 % gefallen, und Analysten haben in den Wochen vor dem Bericht zum dritten Quartal ihre Kursziele gesenkt.
Sie haben jedoch nicht ihre Bewertungen gesenkt. Vier der fünf hier behandelten aktuellen Einschätzungen sagen weiterhin Kaufen. Dann lieferte der Bericht von Booking vom 3. November ihnen eine solide Argumentationsgrundlage, auch wenn die Aktie nach Angaben von Reuters im außerbörslichen Handel um etwa 1,5 % nachgab.
Kleinere Ziele, gleiche Kaufempfehlungen
Hier sind die Einschätzungen, die neuesten zuerst:
- UBS bekräftigte seine Kaufempfehlung am 3. November, Stunden vor dem Bericht, und senkte sein Kursziel von 274 $ auf 265 $.
- Baird behielt seine Outperform-Bewertung, seine Version einer Kaufempfehlung, am 27. Oktober bei und senkte sein Kursziel von 230 $ auf 223 $.
- Bank of America bekräftigte ihre Kaufempfehlung am 26. Oktober und senkte ihr Kursziel leicht von 234 $ auf 232 $.
- RBC Capital behielt ihre Kaufempfehlung und das Kursziel von 220 $ am 20. Oktober bei.
- Wells Fargo behielt ihre Equal-Weight-Bewertung am 7. Oktober bei und senkte ihr Kursziel von 220 $ auf 190 $.
Abgesehen von Wells Fargo sind das kleine Kürzungen. Selbst das Ziel von Wells Fargo von 190 $ liegt 22 % über dem Schlusskurs von Booking von 155,67 $ am 3. November, und das Ziel von UBS liegt 70 % darüber. Nicht jedes Haus ist so optimistisch: Goldman Sachs und Cantor Fitzgerald, beide mit einer der Halten-Empfehlung entsprechenden Bewertung, senkten ihre Ziele im Oktober auf 180 $ bzw. 170 $.
TIKR verfolgt 37 Analysten zu Booking Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halten- und Verkaufsempfehlungen für Booking Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Booking Holdings an
Das Quartal übertraf die Planung
Booking berichtete nach Börsenschluss am 3. November, und das Quartal fiel besser aus als von der Geschäftsführung im August prognostiziert. Die Übernachtungen stiegen um 7 %, gegenüber einer Prognose von 3 % bis 5 %. Das bereinigte EBITDA stieg um 9 %, gegenüber 4 % bis 6 %, der bereinigte Gewinn pro Aktie sprang um 17 %, und die Bruttobuchungen wuchsen zweistellig.
Der Umsatz ist unübersichtlicher. Booking führt jetzt eine bereinigte Umsatzzahl an, die um 9 % stieg (etwa 10 % bei konstanten Währungen), während der ausgewiesene Umsatz um 1 % zurückging. Die Lücke besteht aus einer Umsatzreduzierung von 900 Millionen $ sowie einem aufgelaufenen Verlust von 100 Millionen $, der mit einer Angelegenheit der Federal Trade Commission zusammenhängt, von der Reuters berichtete, dass sie Priceline betrifft. Booking ließ beides in seinen bereinigten Zahlen außen vor, und Reuters berichtete, dass das Unternehmen vor weiteren Geldstrafen gewarnt habe.
Die schwächeren Nachrichten betrafen die Aussichten. Booking sagte, die Reisenachfrage habe sich gegen Ende des Quartals abgekühlt, als internationale Reisen nachließen, obwohl das Inlandsgeschäft stabil blieb. Der Oktober war noch schwieriger, mit unterbrochenen Reisen in den und aus dem Nahen Osten, höheren Flugpreisen aufgrund des Konflikts und Unruhen in einigen europäischen Städten. Die Prognose von Booking geht davon aus, dass all dies bis Jahresende anhält. Für das vierte Quartal prognostizierte das Unternehmen nur einen Anstieg der Übernachtungen um 1 % bis 3 % und ein etwa unverändertes bereinigtes EBITDA, hielt jedoch an seiner Prognose für das Gesamtjahr fest.
Die Gewinnschätzungen haben sich gehalten
Kam der Rückgang also von einer schwächeren Gewinnaussicht? Vor dem Bericht erwarteten 33 Analysten einen normalisierten Gewinn pro Aktie von 10,46 $ in diesem Jahr, und der Konsens ging davon aus, dass er bis zum Geschäftsjahr 2028 14,46 $ erreichen würde, gegenüber 9,12 $ im Geschäftsjahr 2025.

Ein Anstieg des bereinigten Gewinns pro Aktie im dritten Quartal um 17 % zusammen mit der Prognose von Booking für das Gesamtjahr für ein bereinigtes Gewinnwachstum pro Aktie im niedrigen bis mittleren zweistelligen Bereich gibt Analysten wenig Anlass für tiefgreifende Kürzungen, selbst bei einem schwächeren vierten Quartal.
Das KGV hat sich deutlich schlechter gehalten. Das KGV der nächsten zwölf Monate von Booking ist auf das 14-fache gefallen, nahe seinem Fünfjahrestief von 13-fach und deutlich unter seinem Durchschnitt von 21-fach.
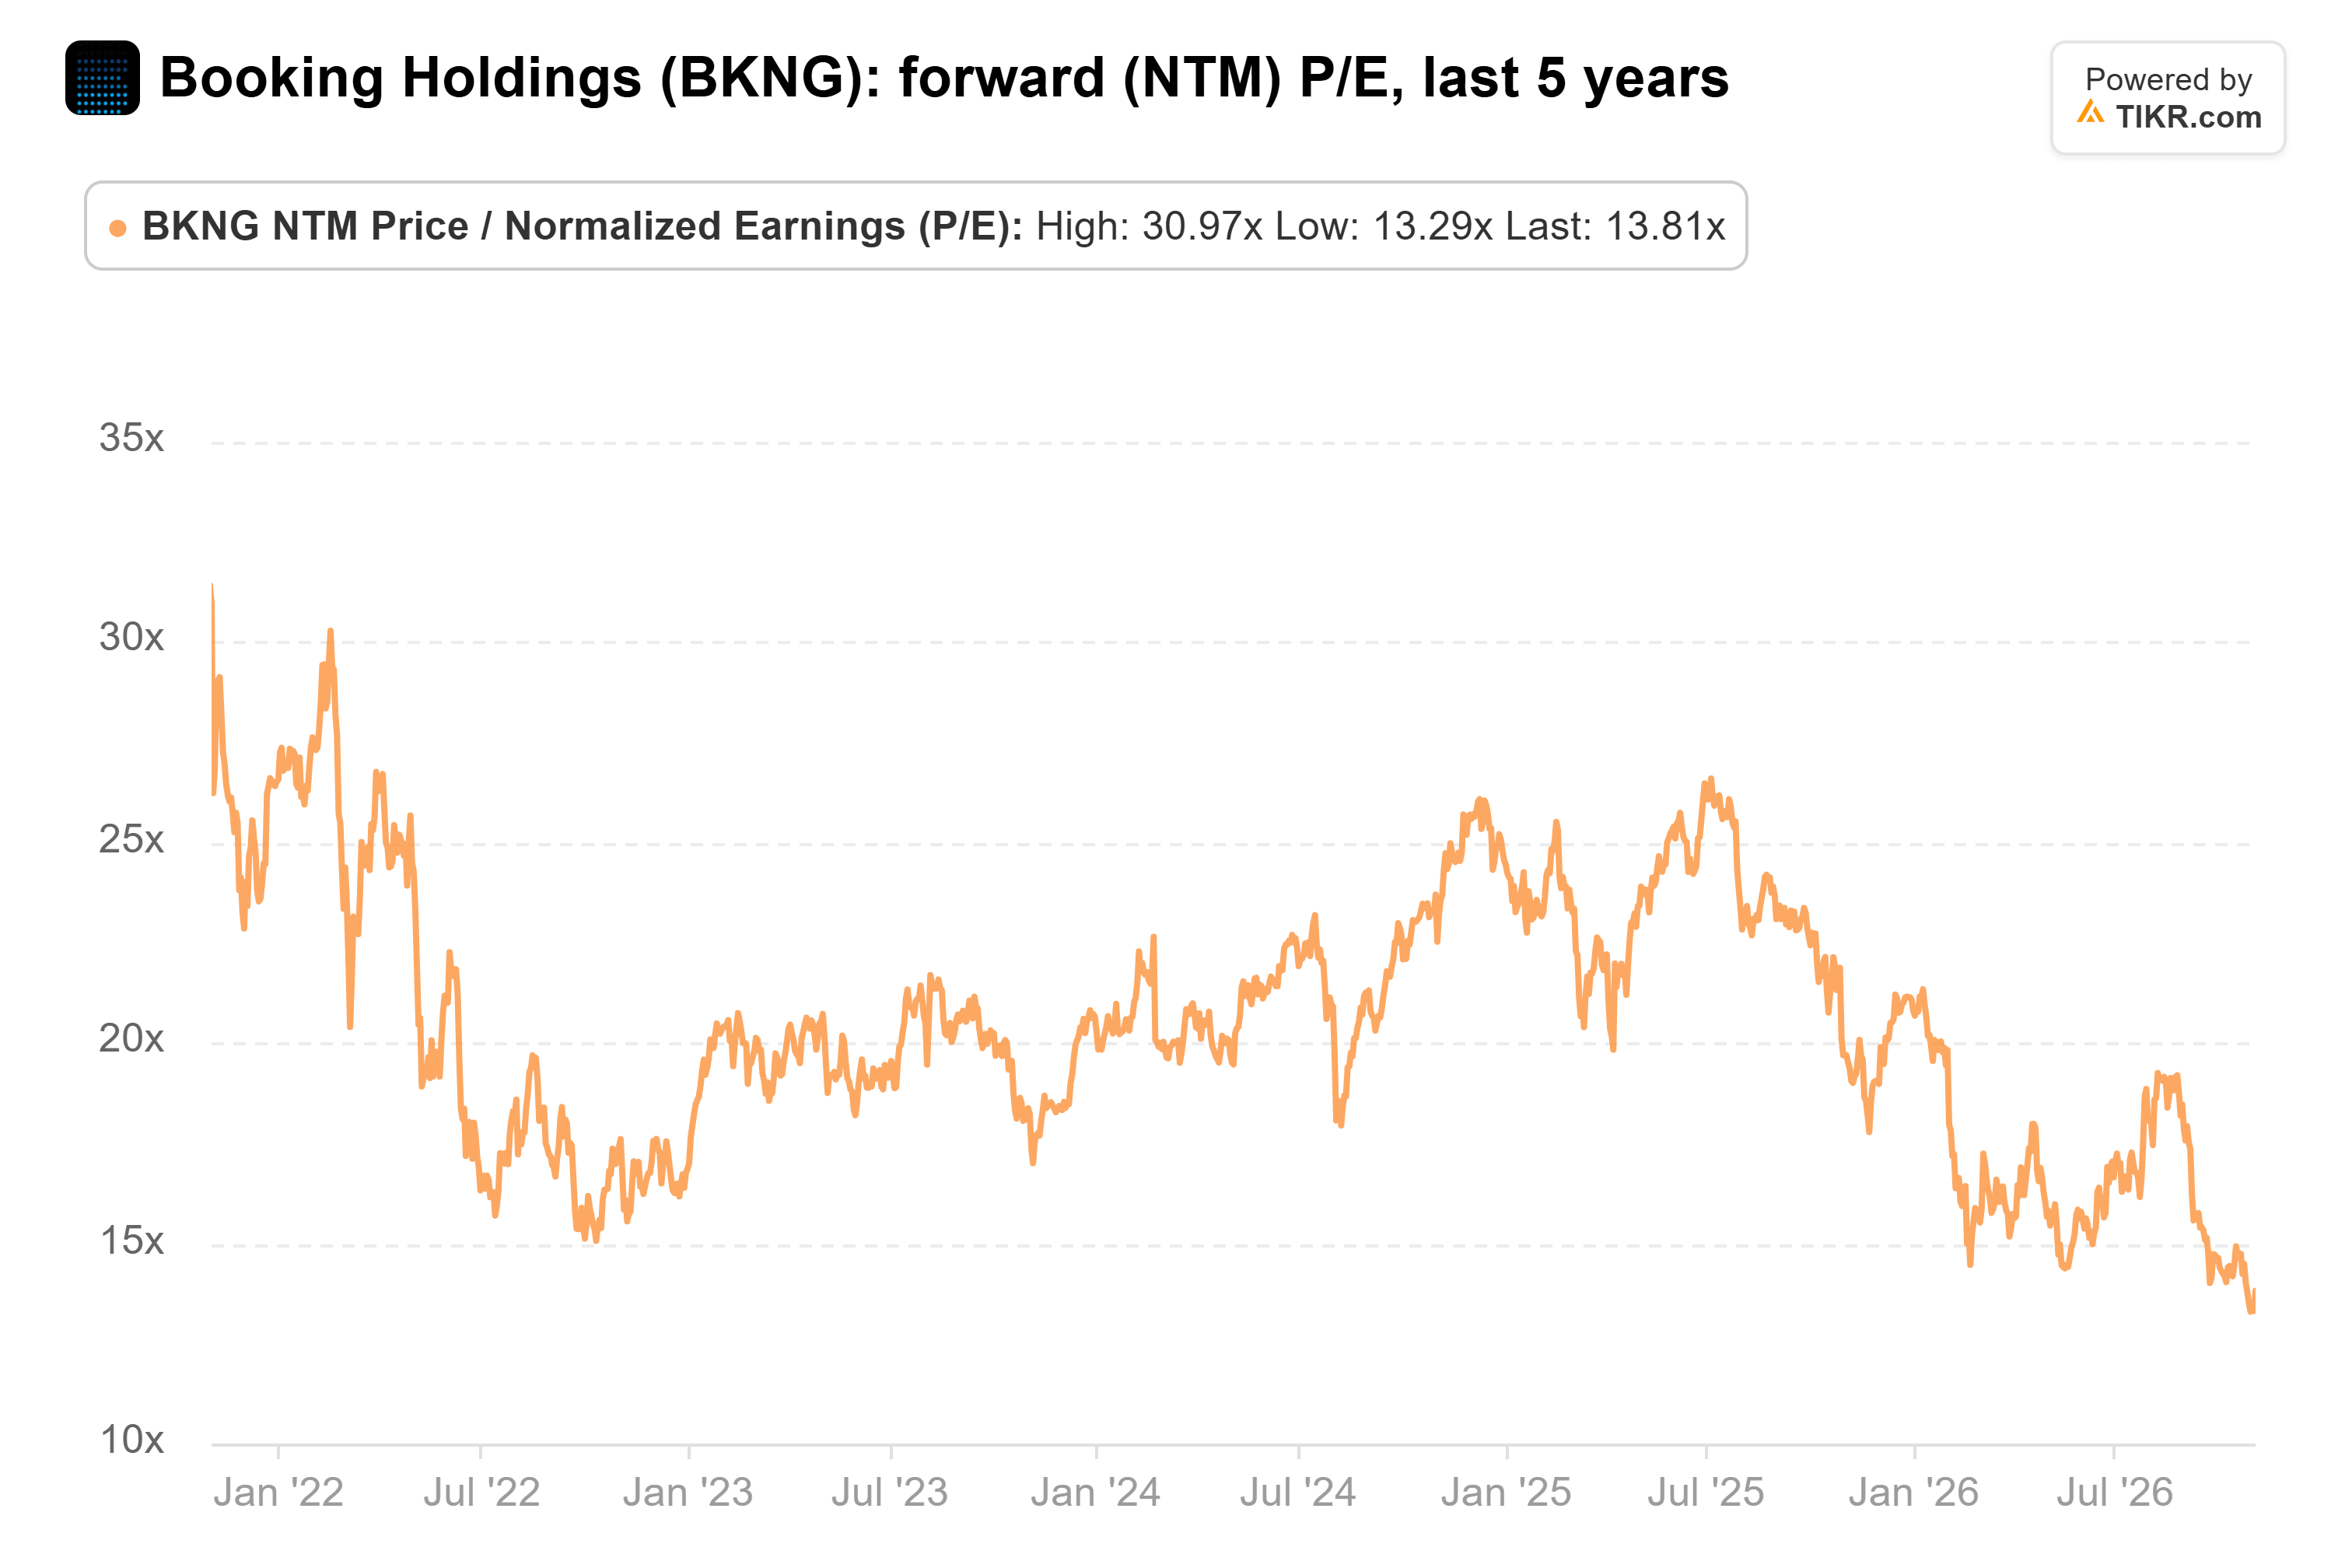
Die meisten Kursziele benötigen nur, dass sich dieses KGV wieder normalisiert. Die Ziele von Baird (223 $), RBC (220 $) und Bank of America (232 $) entsprechen dem 20- bis 21-fachen der von Analysten für die nächsten zwölf Monate erwarteten Gewinne, also etwa dem Fünfjahresdurchschnitt. Das Ziel von UBS von 265 $ benötigt das 24-fache.
Hotels würden den Mittelsmann gerne umgehen
Natürlich kann ein KGV aus gutem Grund fallen. Der Markt könnte eine langsamere Zukunft einpreisen, die die Schätzungen noch nicht zeigen.
KI ist die erste Sorge. Im Morgan Stanley-Podcast Thoughts on the Market sagte der Analyst für Beherbergung und Freizeit, Stephen Grambling, dass Markenhotels typischerweise Provisionen von 10 % bis 20 % an Online-Reisebüros zahlen und unabhängige Hotels 20 % bis 30 %. Wenn Gäste direkt buchen, kostet es Hotels näher an 5 %. In seinen Worten: "Da KI-Agenten Reisende zunehmend dabei helfen, Hotels zu finden, Optionen zu vergleichen und möglicherweise in ihrem Namen zu buchen, könnten wir eine große Verschiebung bei Markenpräferenz und Buchungskanal sehen."
In einem Test von Morgan Stanley in acht US-Zielen leiteten traditionelle Suchmaschinen Reisende in 13 % der Fälle auf offizielle Hotelwebsites weiter. KI-Suchen leiteten sie in 97 % der Fälle dorthin.
Das ist viel Traffic, der an Booking vorbeigehen könnte. Derselbe Test ergab jedoch, dass wenn der Reisende einem Treueprogramm eines Online-Reisebüros angehörte, die KI-Ergebnisse vollständig zu dieser Plattform wechselten. Bisher lenkt KI ohnehin nicht viel Geschäft. Im Gespräch von Booking am 3. November sagte CFO Ewout Steenbergen, der Traffic von großen Sprachmodellen habe in den letzten Wochen zugenommen, liege aber "immer noch deutlich unter 1 %" der Übernachtungen. Und in den letzten vier Quartalen blieb der Anteil der direkt bei Booking gebuchten Übernachtungen im mittleren fünfziger Prozentbereich, etwa auf dem Niveau des Vorjahres.
Airbnb ist die zweite Sorge, bei Ferienwohnungen. Im Podcast We Study Billionaires stellten die Moderatoren Kyle Grieve und Shawn O'Malley das Wachstum von Booking bei alternativen Unterkünften im zweiten Quartal von 4 % dem Wachstum von Airbnb bei gebuchten Übernachtungen von 10 % gegenüber und merkten an, dass "es tatsächlich so aussieht, als würde Airbnb ihnen immer noch Marktanteile abnehmen". Das dritte Quartal von Booking zeigte einen Anstieg der Übernachtungen in alternativen Unterkünften bei Booking.com um 7 %, und Airbnb berichtet sein eigenes Quartal am 5. November.
Trotzdem bauten Analysten keinen Wachstumseinbruch ein. Vor dem Bericht ging der Konsens davon aus, dass der Umsatz jedes Jahr steigen würde, von 26,9 Milliarden $ im Geschäftsjahr 2025 auf 34,7 Milliarden $ im Geschäftsjahr 2028.

Das sind etwa 9 % pro Jahr, langsamer als die 11 % und 13 % der Geschäftsjahre 2024 und 2025, aber nichts, was einem Unternehmen im Niedergang ähnelt.
Die Kaufempfehlungen liegen richtig
Das Argument für die Kaufempfehlungen ist einfach. Wenn die Schätzungen halten, kann Booking Aktionäre allein durch Gewinnwachstum belohnen, und jede Erholung des KGVs ist ein Bonus.
Dennoch ist die Schwäche im Oktober real. Der nächste Test ist, ob Analysten ihre Schätzungen nach diesem Bericht kürzen, und dann die Ergebnisse des vierten Quartals im Februar. Wenn diese Schätzungen zu fallen beginnen, wird das KGV nicht das einzige Problem von Booking sein.
Was ist die Aktie von Booking Holdings also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Booking Holdings wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Booking Holdings kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


