Wichtigste Erkenntnisse
- PepsiCo senkte am 8. Oktober seine Prognose für das Kern-EPS-Wachstum im Geschäftsjahr 2026 auf 2,5 % bis 3,5 %, während Altria am 29. Oktober seine Prognose für das bereinigte EPS 2026 erhöhte.
- Altria bietet eine Dividendenrendite von 5,8 % gegenüber 4,3 % bei PepsiCo, aber PepsiCo hat seine Dividende schneller erhöht, um 7 % pro Jahr vom Geschäftsjahr 2020 bis 2025 gegenüber 4 % bei Altria.
- Der Free Cashflow deckt beide Dividenden in den letzten zwölf Monaten, zu 75 % bei PepsiCo und 78 % bei Altria, obwohl PepsiCos Dividenden im Geschäftsjahr 2024 und 2025 fast seinen gesamten Free Cashflow beanspruchten.
- Beobachten Sie, ob PepsiCos Kostensenkungen seine Margen schützen und ob Altrias Nikotinbeutel den Rückgang der Zigarettenvolumen ausgleichen können.
PepsiCo (PEP) senkte am 8. Oktober seine Gewinnprognose für 2026, da steigende Inputkosten und eine schwächere Produktmischung seine Margen drückten. Drei Wochen später erhöhte Altria Group (MO) seine eigene Prognose.
Beide zahlen die Art von Dividendenerträgen, um die Anleger ein Portfolio aufbauen: 4,3 % für PepsiCo und 5,8 % für Altria. Welche ist also die bessere Dividendenaktie?
| Kennzahl | PepsiCo (PEP) | Altria Group (MO) |
|---|---|---|
| Dividendenrendite | 4,3 % | 5,8 % |
| Jahresdividende | $5,92 | $4,44 |
| Dividendenwachstum, GJ 2020-2025 | 6,9 % p.a. | 4,1 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 75 % | 78 % |
| Nettoverschuldung/EBITDA | 2,0x | 1,7x |
| Zinsdeckungsgrad | 14,9x | 10,9x |
Quelle: TIKR und StockAnalysis, 5. Nov. 2026. TTM sind die zwölf Monate bis zum 16. Sept. 2026 für PepsiCo und bis zum 30. Sept. 2026 für Altria.
6 sichere Dividendenaktien mit Renditen von über 6 % für Rentner
Es gibt heute über 100 Aktien mit einer jährlichen Dividendenrendite von über 6 %.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
PepsiCos Deckung hat sich vom Abgrund entfernt
PepsiCo wächst noch immer mit seinen Umsätzen. Der Nettoumsatz stieg in den 12 Wochen bis zum 5. September 2026 um 5,6 % gegenüber dem Vorjahresquartal, und der organische Umsatz stieg um 3,1 %. Nordamerikanische Softdrinks sind der Schwachpunkt: "Wir sind mit der Performance in den USA nicht zufrieden", sagte CEO Ramon Laguarta im Telefonat zum dritten Quartal.
Die Senkung am 8. Oktober reduzierte das prognostizierte Kern-EPS-Wachstum im Geschäftsjahr 2026 auf 2,5 % bis 3,5 %, von der Untergrenze von 5 % bis 7 %. Laguarta sagte in der Ergebnisveröffentlichung: "Zusätzliche strukturelle Kostensenkungsmaßnahmen werden identifiziert und in den kommenden Monaten umgesetzt."
Die Dividende wuchs um 6,9 % pro Jahr, von $4,02 pro Aktie im Geschäftsjahr 2020 auf $5,62 im Geschäftsjahr 2025. Die gezahlten Dividenden stiegen jedes Jahr von $4,23 Milliarden im Geschäftsjahr 2016 auf $7,64 Milliarden im Geschäftsjahr 2025, während der Free Cashflow zwischen $5,42 Milliarden und $7,92 Milliarden blieb, sodass die Dividende ihn einholte:
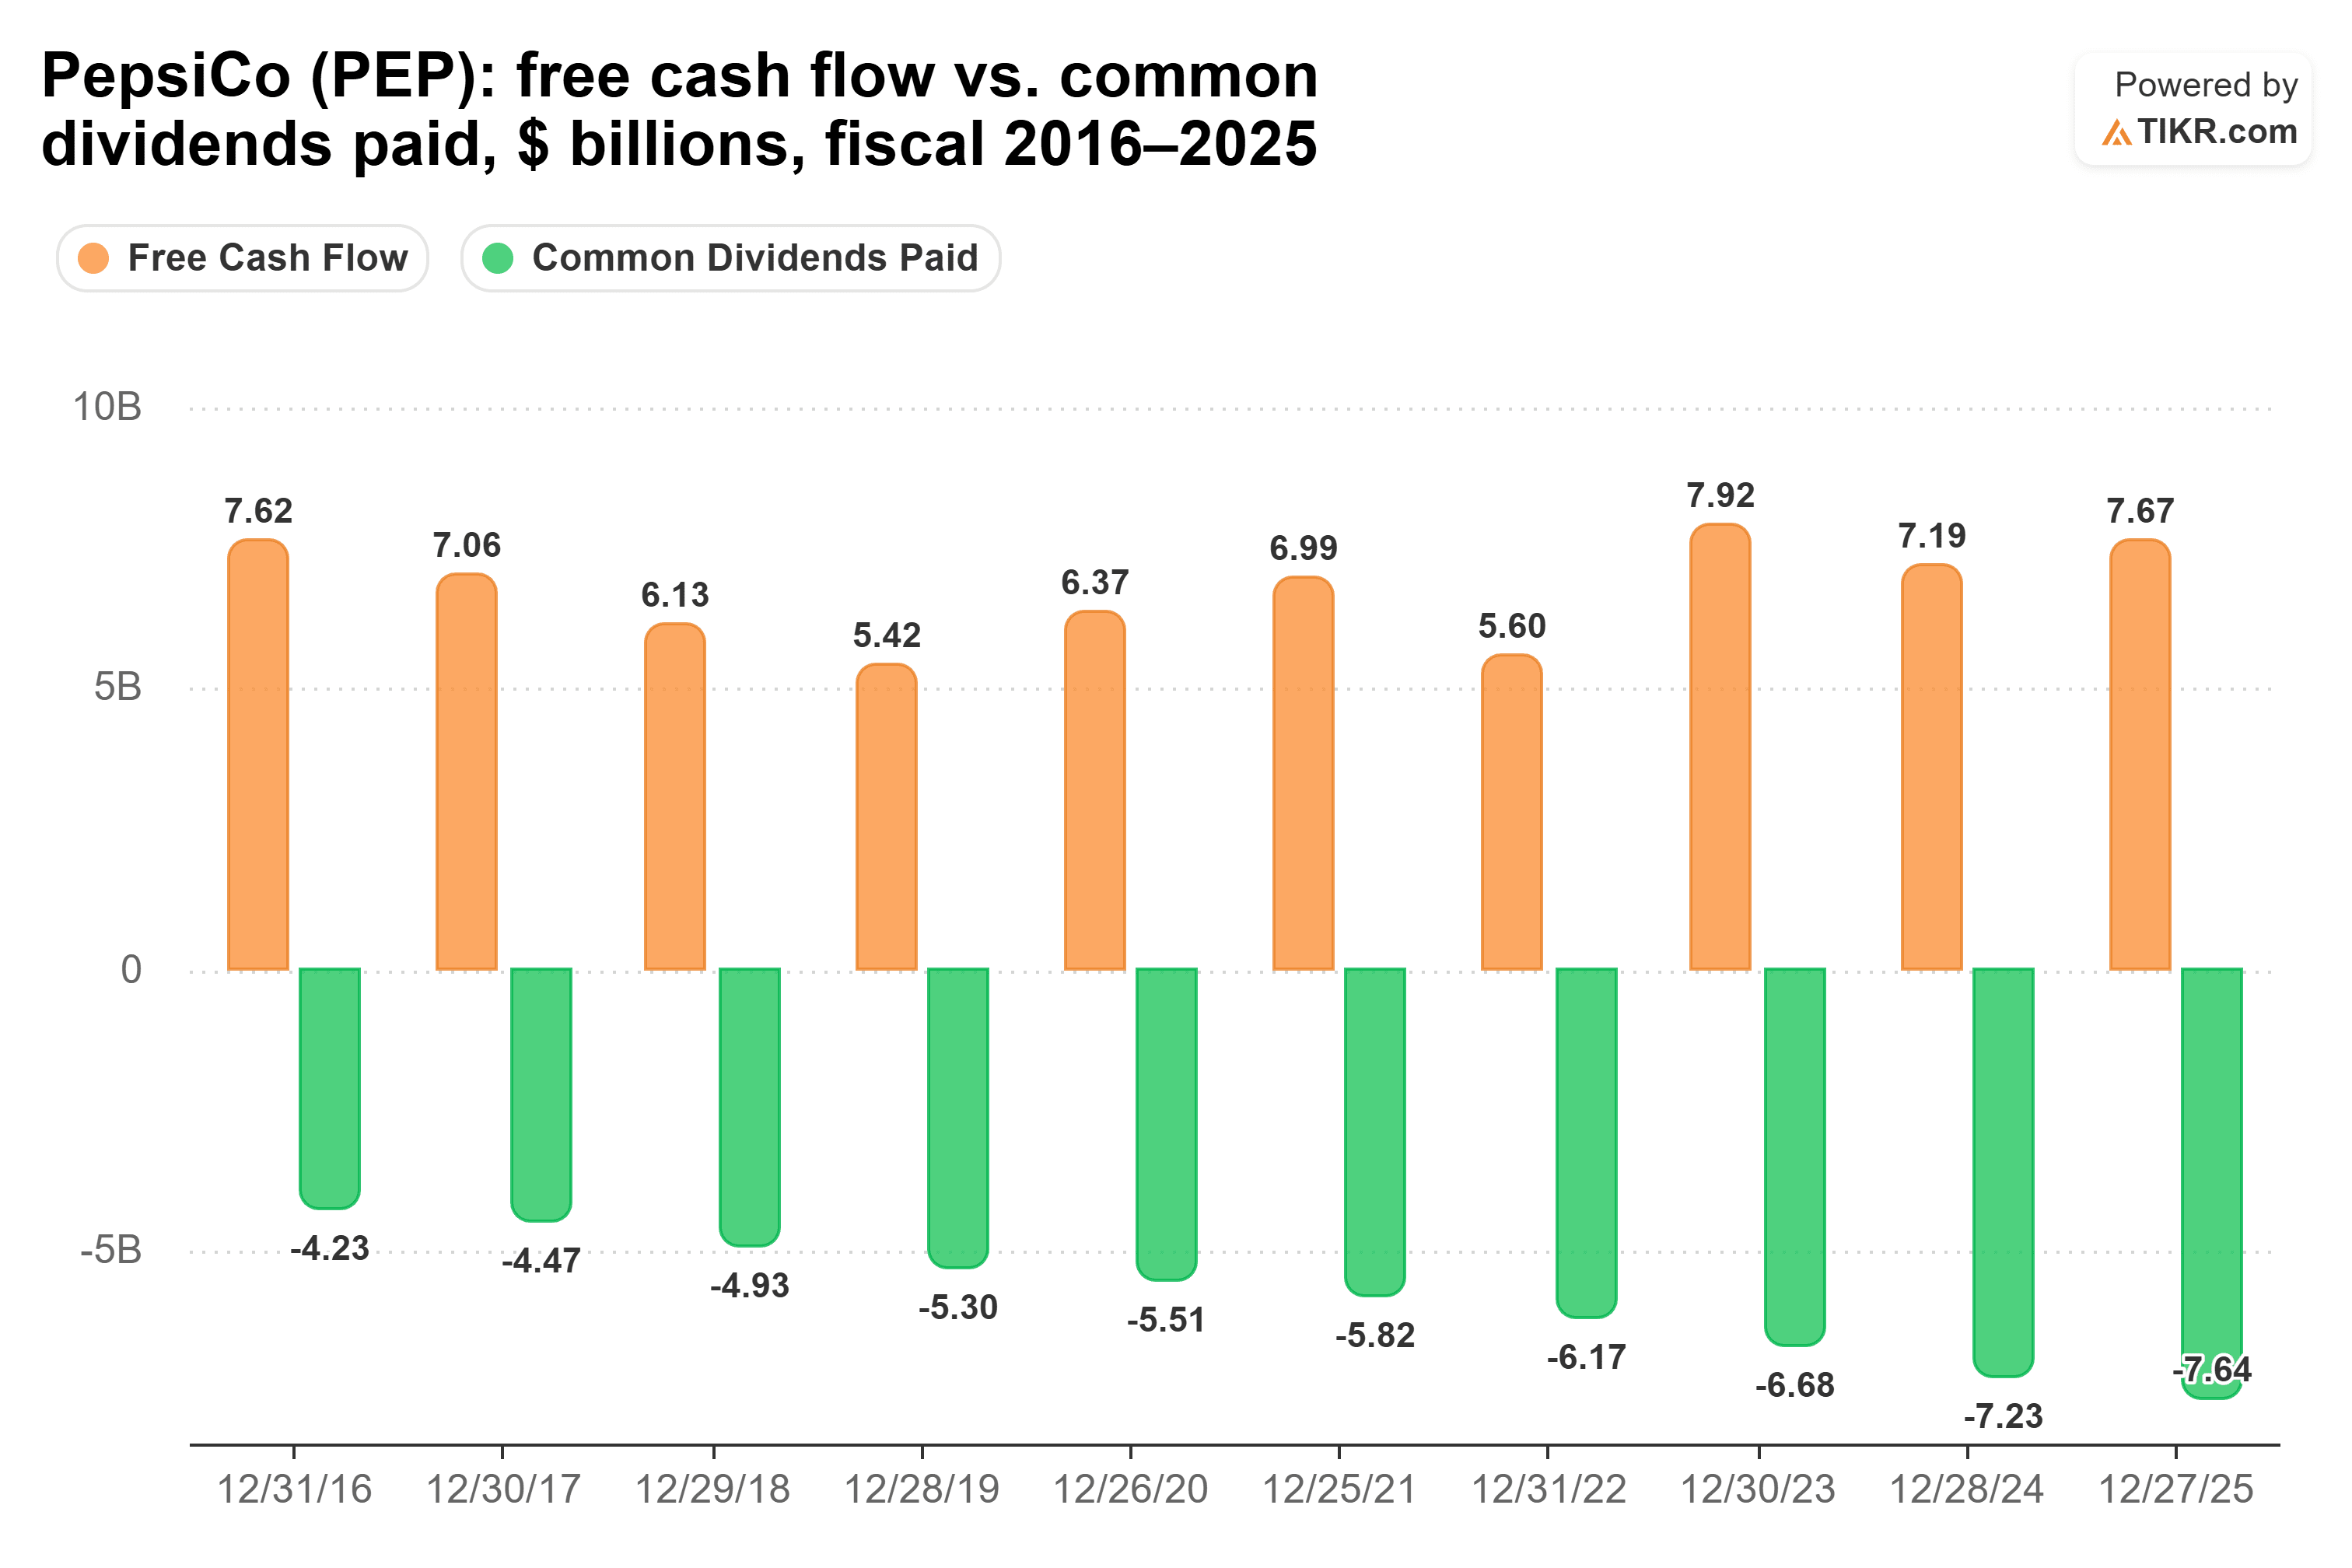
Das hinterließ eine riskante Cash-Dividendenausschüttungsquote von 100,6 % im Geschäftsjahr 2024 und 99,6 % im Geschäftsjahr 2025. In den zwölf Monaten bis zum 16. September 2026 lag die Quote bei einem handlicheren 75 %: $7,88 Milliarden Dividenden gegenüber $10,47 Milliarden Free Cashflow.
Altria zahlt mehr aus einem schrumpfenden Kern
Anders als PepsiCo wächst Altria kaum mit seinen Umsätzen, aber seine Gewinne halten sich. Die Nettoumsätze stiegen im dritten Quartal 2026 um 1,0 % auf $6,1 Milliarden gegenüber einem Jahr zuvor, und das bereinigte EPS stieg um 4,8 % auf $1,52. Am 29. Oktober erhöhte es seine Prognose für das bereinigte EPS 2026 auf $5,66 bis $5,74, von $5,56 bis $5,72.
Die Zigarettenauslieferungen fallen weiter, da Raucher zu günstigeren Marken wechseln. Nikotinbeutel wachsen, aber das bereinigte Ergebnis aus Oraltabak, einschließlich Beuteln, fiel im Quartal um 3,7 % auf $443 Millionen.
Im August erhöhte Altria seine Quartalsdividende um 4,7 % auf $1,11 pro Aktie, "unsere 61. Erhöhung in 57 Jahren", wie es im Telefonat hieß. Es strebt ein mittleres einstelliges Dividendenwachstum pro Jahr bis 2028 an. Der Free Cashflow hat die gezahlten Dividenden jedes Jahr seit dem Geschäftsjahr 2018 übertroffen:
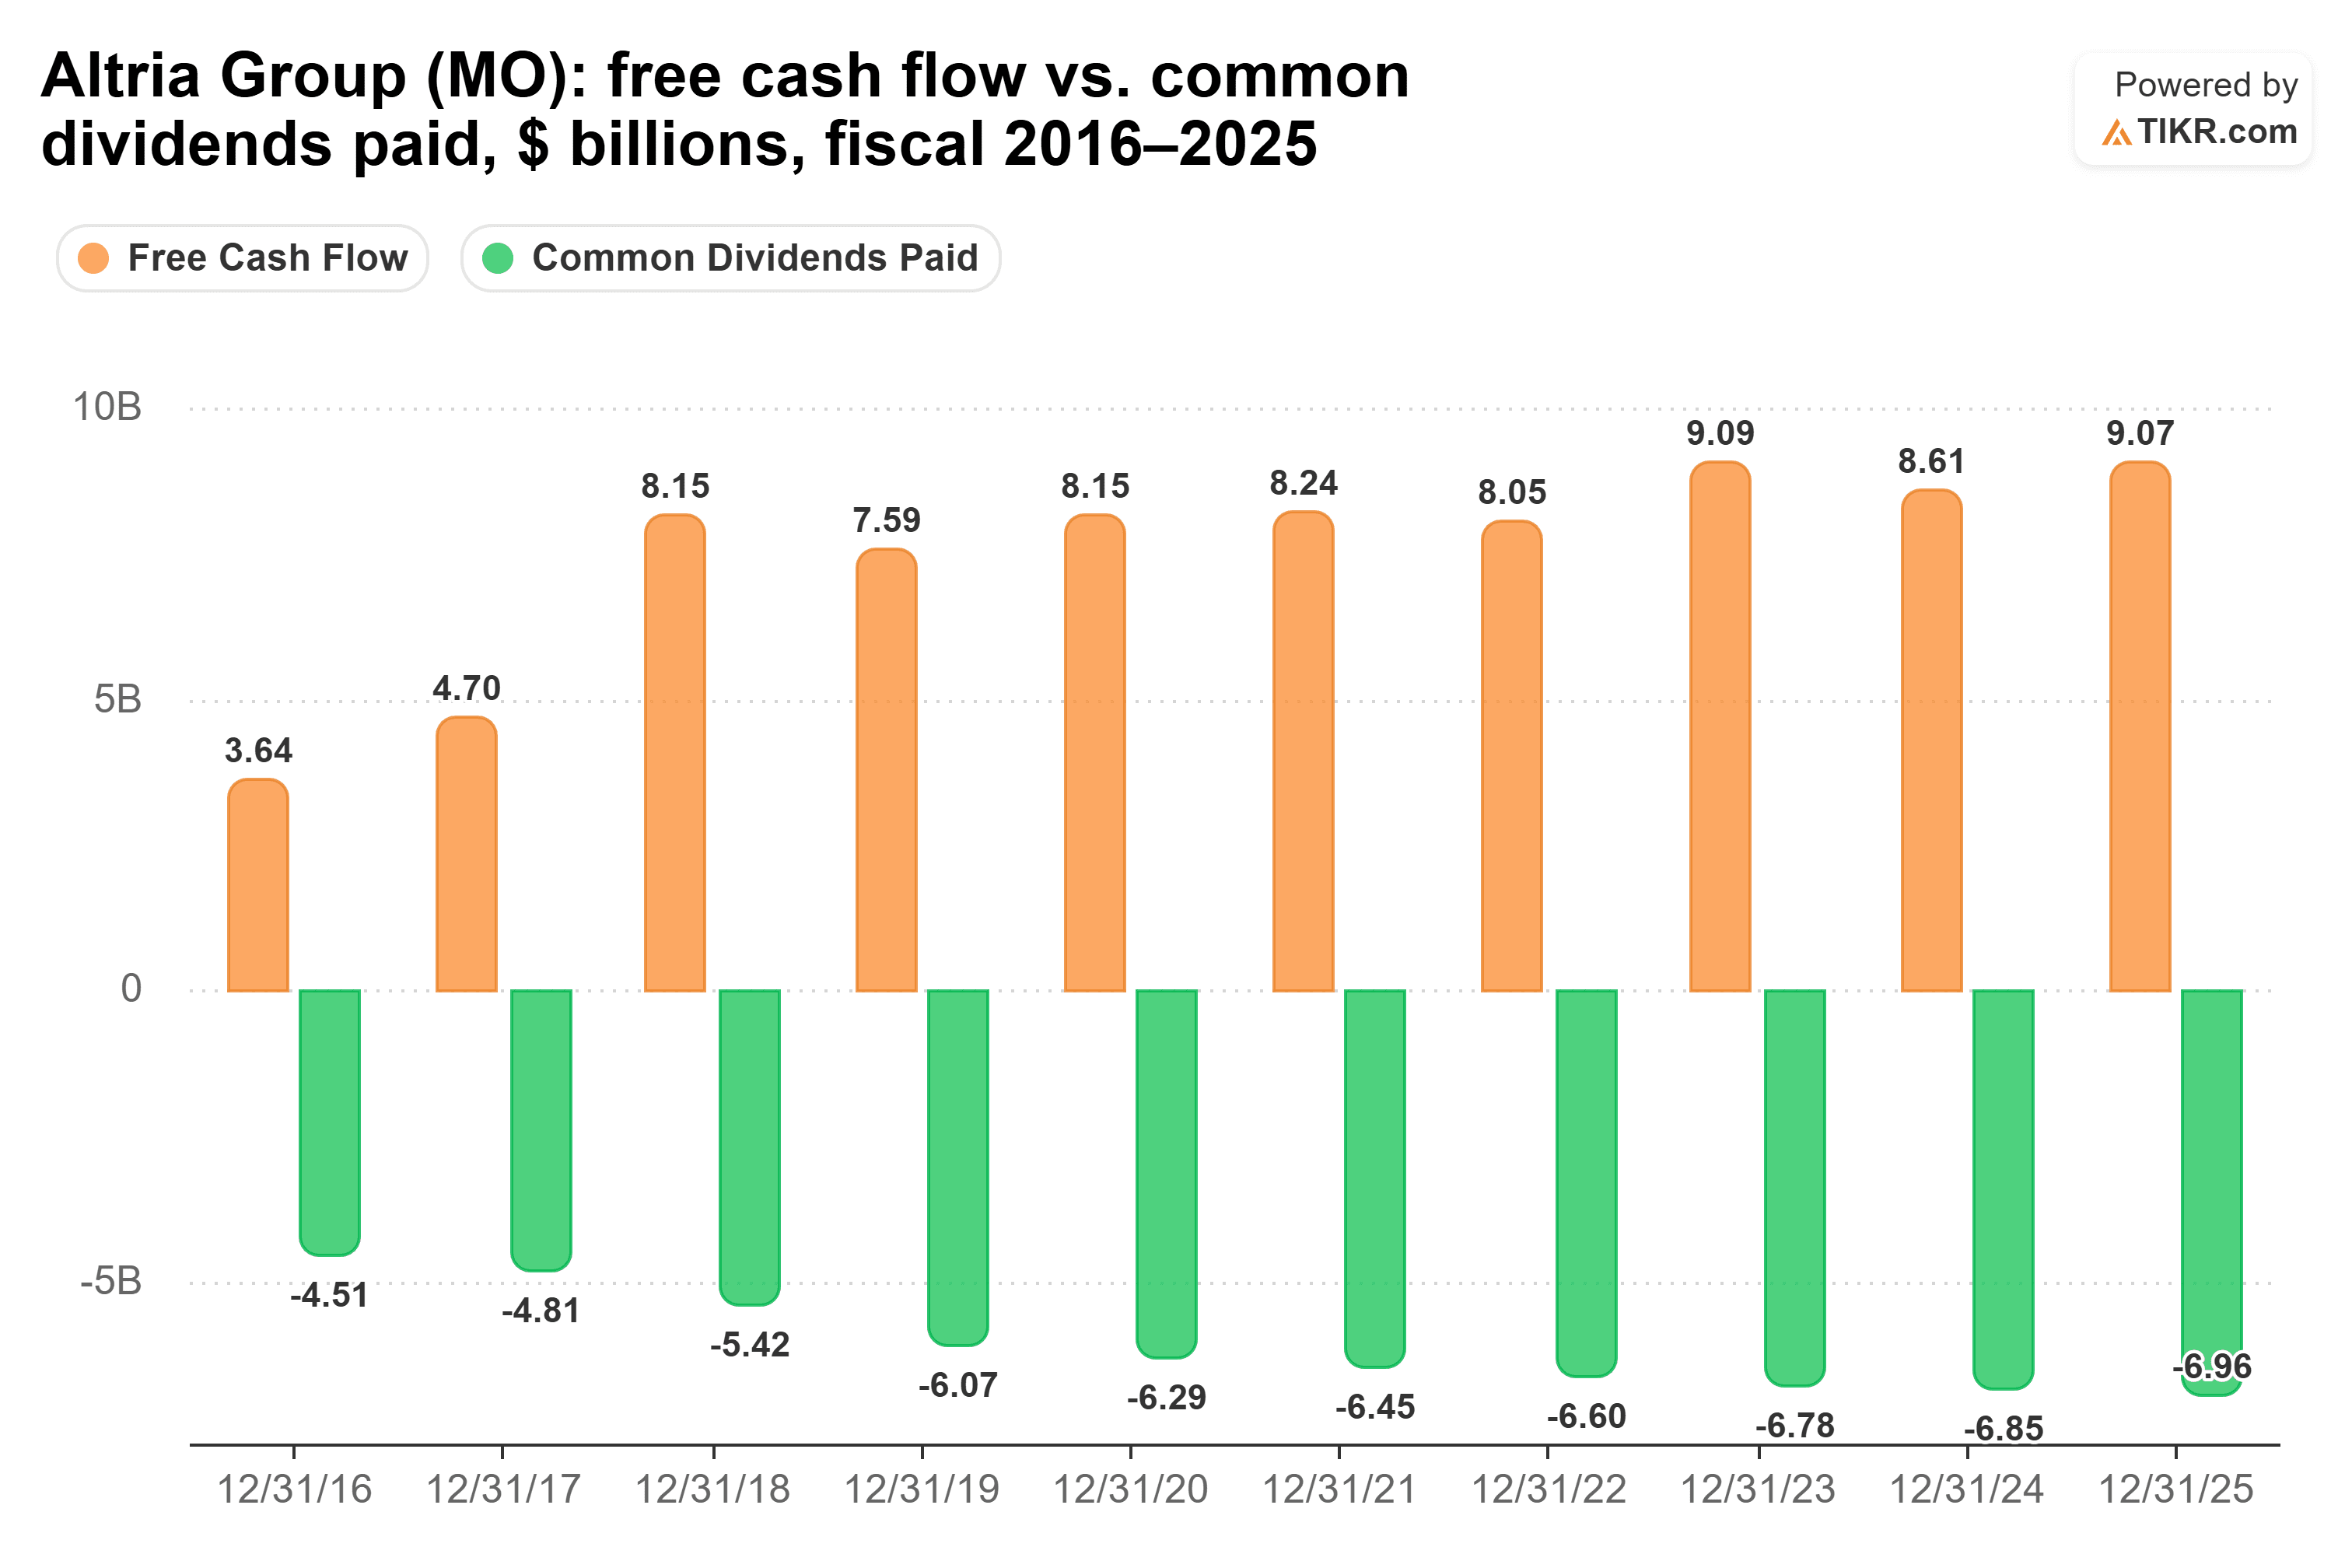
Seine Cash-Dividendenausschüttungsquote lag zwischen 74,6 % und 82,0 % vom Geschäftsjahr 2021 bis 2025. In den zwölf Monaten bis zum 30. September 2026 betrug sie 78 %: $7,12 Milliarden Dividenden gegenüber $9,07 Milliarden Free Cashflow. Das ist eine stetige Deckung mit Spielraum für die angestrebten Erhöhungen.
Welche Dividende gewinnt also?
PepsiCo ist die bessere Dividendenaktie, solange man warten kann, bis seine Erträge aufgeholt haben.
Die Deckung ist heute etwa gleich, also entscheide ich mich aufgrund des Geschäfts hinter jeder Dividende.
Der Haken ist die Wartezeit. $10.000 in PepsiCo zahlen jetzt $430 pro Jahr, gegenüber $580 von Altria. Bei der jeweiligen 5-Jahres-Rate würde PepsiCos Ertrag im Jahr 10 etwa $786 erreichen, eine Rendite von 7,9 % auf die $10.000, und würde Altria um das Jahr 2038 herum überholen.
Und natürlich ist auch die Kursentwicklung zu berücksichtigen. PepsiCo notiert mit dem 17-fachen der zukünftigen Gewinne, deutlich unter seinem Fünfjahresdurchschnitt von 21x und nicht weit über seinem Tief von 14x am 7. Oktober 2026:
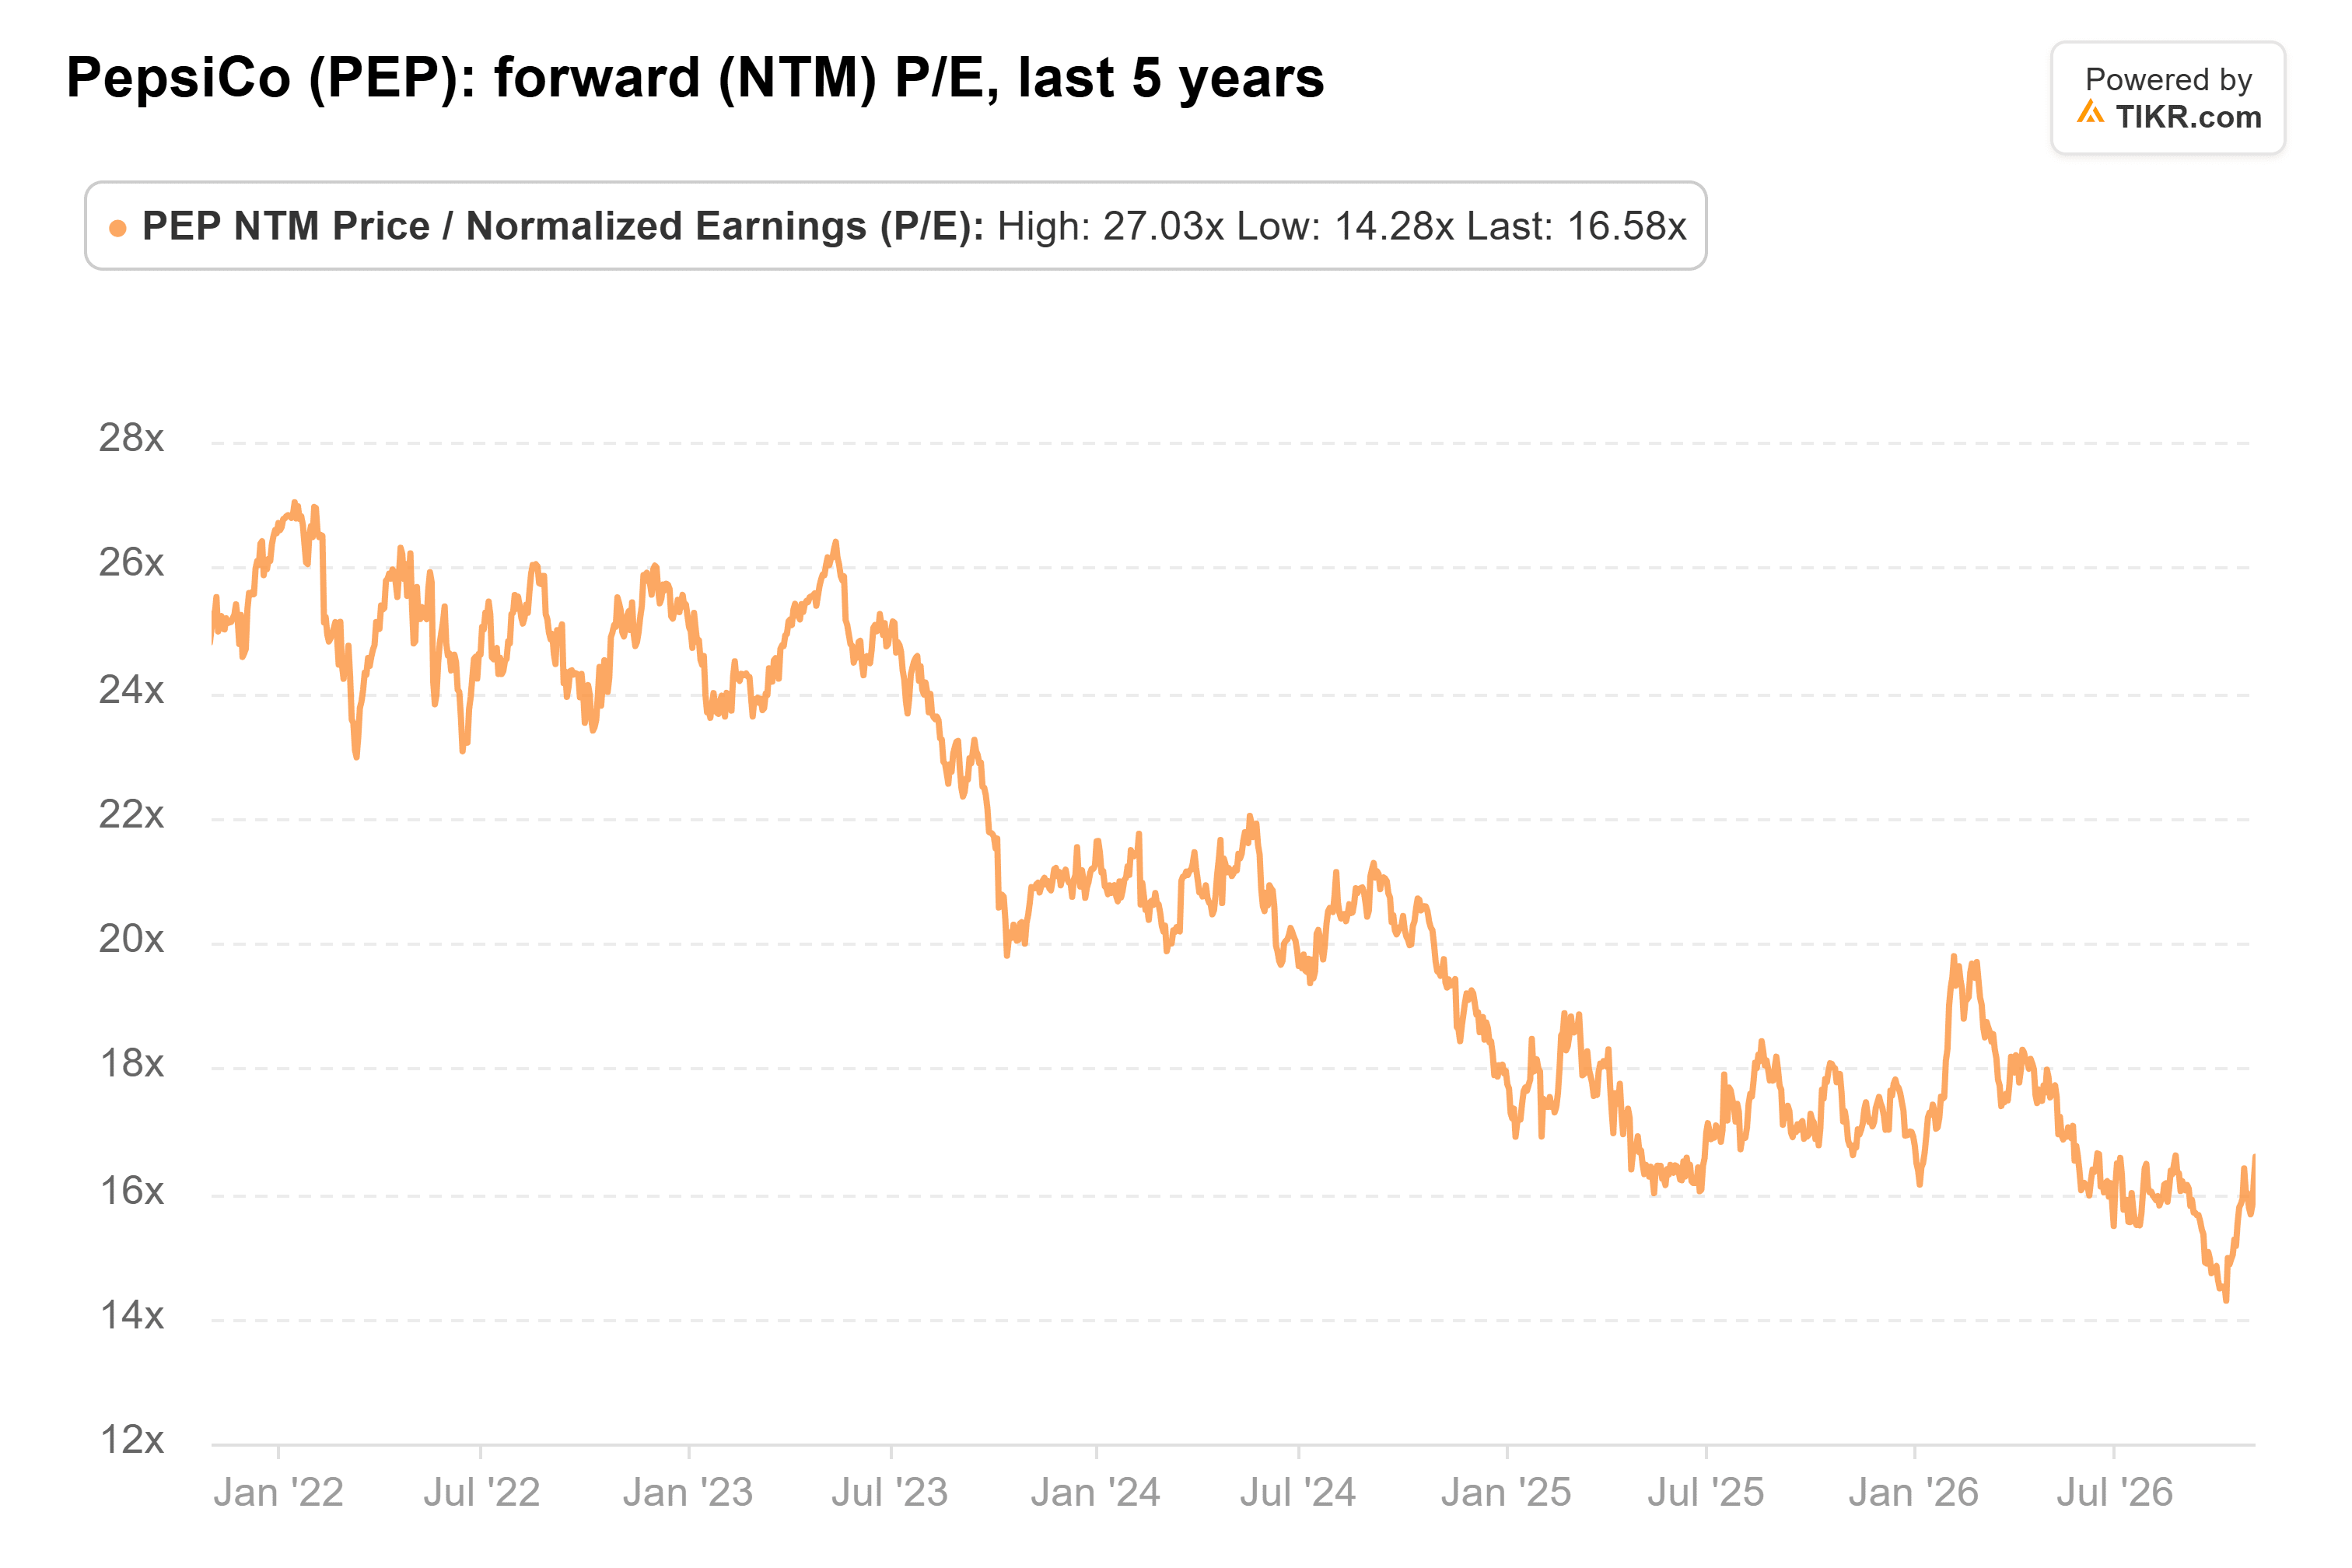
Meine Einschätzung: Der Markt hat die Prognosesenkung bereits eingepreist.
Altrias Dividende sieht sicher aus. Sie zahlt heute mehr und würde auch im Jahr 10 noch mehr zahlen, etwa $834. Aber eine Dividende, die langsamer aus einem schrumpfenden Zigarettengeschäft wächst, ist schwerer zuverlässig einzuschätzen als eine schneller wachsende aus einem Geschäft, das noch Umsätze hinzugewinnt. Das ist es, was die Waage zu PepsiCo neigen lässt.
Natürlich muss PepsiCo seine Kostensenkungen noch wirksam umsetzen, während die Inputkosten steigen. Sein nächster Bericht wird zeigen, ob die Erholung des Free Cashflows anhält.
Vergessen Sie PepsiCo: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und PepsiCo ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!