Die wichtigsten Erkenntnisse
- AWS-CEO Matt Garman sagt, Amazon installiere alle 14 Sekunden eine GPU und erwarte dennoch, dass AWS in den nächsten Jahren Kapazitätsengpässe haben wird.
- Da die Nachfrage das Angebot übersteigt und lokaler Widerstand den Bau neuer Rechenzentren verlangsamt, sind die bereits vorhandenen AWS-Kapazitäten mehr wert.
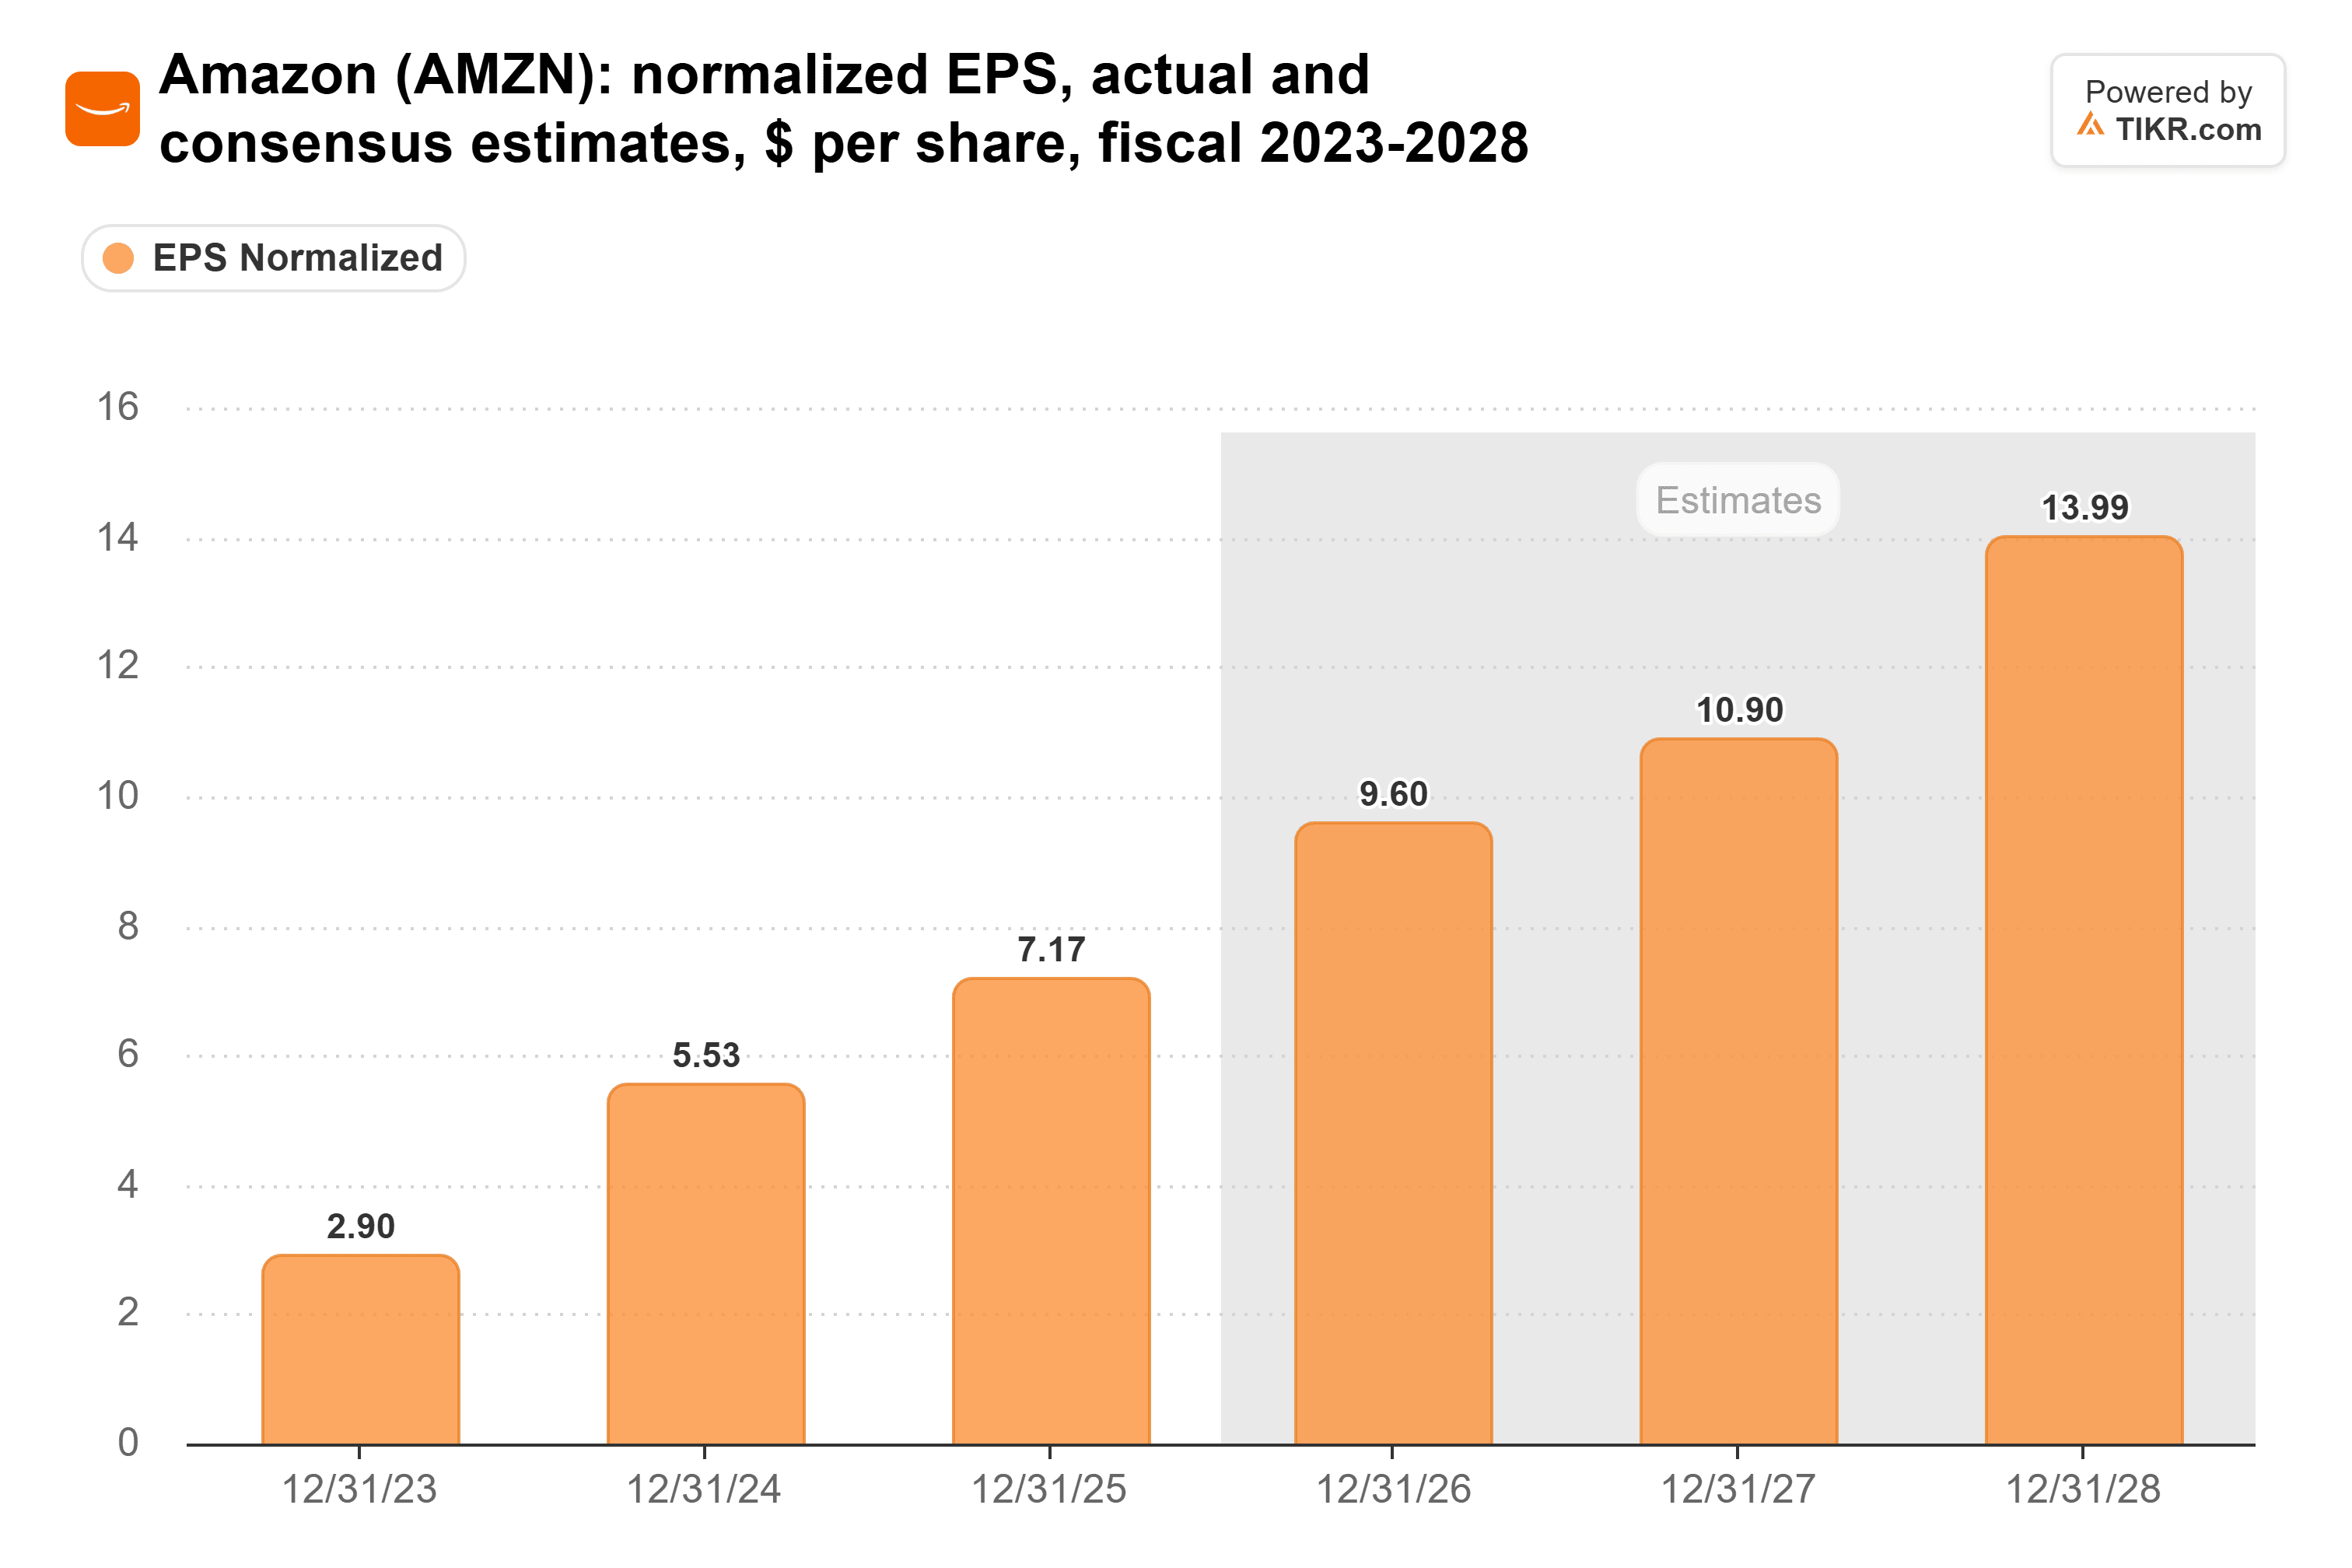
- AWS trug im dritten Quartal etwa 23 % zum Umsatz von Amazon bei, aber etwa 63 % zum Betriebsergebnis. Analysten erwarten, dass der normalisierte Gewinn pro Aktie von 2025 bis 2028 nahezu verdoppelt wird.
- Die Kosten zeigen sich in der Liquidität: Der freie Cashflow war in den zwölf Monaten bis zum 30. September ein Abfluss von 42,4 Mrd. USD. Der nächste Test ist die Kapitalausgabenprognose von Amazon für 2027 Anfang Februar.
Amazon (AMZN) fügt KI-Hardware in einem kaum vorstellbaren Tempo hinzu, und der Leiter seines Cloud-Geschäfts sagt, das reiche immer noch nicht aus.
In der aktuellen Folge von Sources with Alex Heath fragte Heath AWS-CEO Matt Garman nach dem Bau von Rechenzentren im Weltraum. Garman bezeichnete dies als "in den nächsten ein oder zwei Jahrzehnten höchst unwahrscheinlich wirtschaftlich machbar oder praktikabel", unter anderem weil die ganze Welt nicht einen Raketenstart pro Tag bewältige.
Dann bot er einen Vergleich an: "Wir landen heute in einem Rechenzentrum alle 14 Sekunden eine GPU."
Das deckt die Nachfrage immer noch nicht. "Im Moment übersteigt die Nachfrage das Angebot bei weitem", sagte Garman früher im Gespräch, und selbst mit all den Kapitalausgaben, die Amazon tätigt, "gehe ich davon aus, dass wir in den nächsten Jahren Kapazitätsengpässe haben werden."
Der profitabelste Teil von Amazon ist also ausverkauft.
TIKR verfolgt 61 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Amazon ansehen
AWS könnte 2027 bereits jetzt ausverkauft sein
Garman ging noch weiter. "Ich könnte mich entscheiden, jeden einzelnen Beschleuniger, den ich habe und von dem ich weiß, dass er 2027 landet, zu verkaufen und damit fertig zu sein", sagte er. AWS tut das nicht, weil es etwas Kapazität für Unternehmen und Startups zurückhält, die später hinzukommen.
Die Nachfrage kommt auch mit Verträgen dahinter. Garman sagte, die meisten größeren Kunden von AWS verpflichteten sich für drei bis sechs Jahre, einige sogar für bis zu zehn Jahre, und sie gäben oft mehr aus, als sie zugesagt hätten. Amazon bezifferte den Auftragsbestand von AWS Ende September auf 578 Mrd. USD.
Garman macht sich auch keine Sorgen, dass billigere KI das Geschäft schrumpfen lassen könnte: "Jedes Mal, wenn wir sehen, dass Inferenz, wissen Sie, 50 % billiger wird, sehen wir eine Größenordnung mehr Nutzung."
Ein langsamerer Ausbau hilft demjenigen, der bereits gebaut hat
Die Zwischenwahlen machen dies noch wichtiger. Am 3. November gewannen die Demokraten das Repräsentantenhaus und den Senat, und zehn Städte in Ohio verboten große Rechenzentren. Zwei dieser Verbote betreffen Berichten zufolge Amazon. Im ganzen Land deuten die Ergebnisse eher auf eine langsamere Genehmigung als auf völlige Verbote hin, was Hyperscaler zu mehr Disziplin bei den Kapitalausgaben zwingen könnte.
Wenn jedes neue Rechenzentrum länger zur Genehmigung braucht, sind Kapazitäten, die bereits laufen und bereits verkauft sind, mehr wert. AWS hat davon mehr als fast jeder andere, obwohl es auch neue Standorte braucht.
Die Cloud zahlt die Rechnungen
Im dritten Quartal stiegen die AWS-Umsätze um 39 % auf 46,0 Mrd. USD. Sein Betriebsergebnis von 17,8 Mrd. USD machte etwa 63 % des Gesamtergebnisses von Amazon in Höhe von 28,1 Mrd. USD aus, bei etwa 23 % des Amazon-Umsatzes. Seine Betriebsmarge stieg auf 38,7 % von 34,6 % vor einem Jahr. Im Telefonat zum dritten Quartal sprach CEO Andy Jassy davon, dass AWS in den nächsten zwei Jahren jeweils um 40 % pro Jahr wachsen könne, und sagte, es könne "letztendlich zu einem Geschäft von über einer Billion Dollar werden."
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von Amazon von 7,17 USD im Jahr 2025 auf 13,99 USD im Jahr 2028 steigt.
Der wachsende Anteil von AWS an den Gewinnen ist ein wichtiger Grund dafür, dass sich die Betriebsmarge von Amazon seit 2021 von 5,3 % auf 11,2 % im Jahr 2025 in etwa verdoppelt hat.
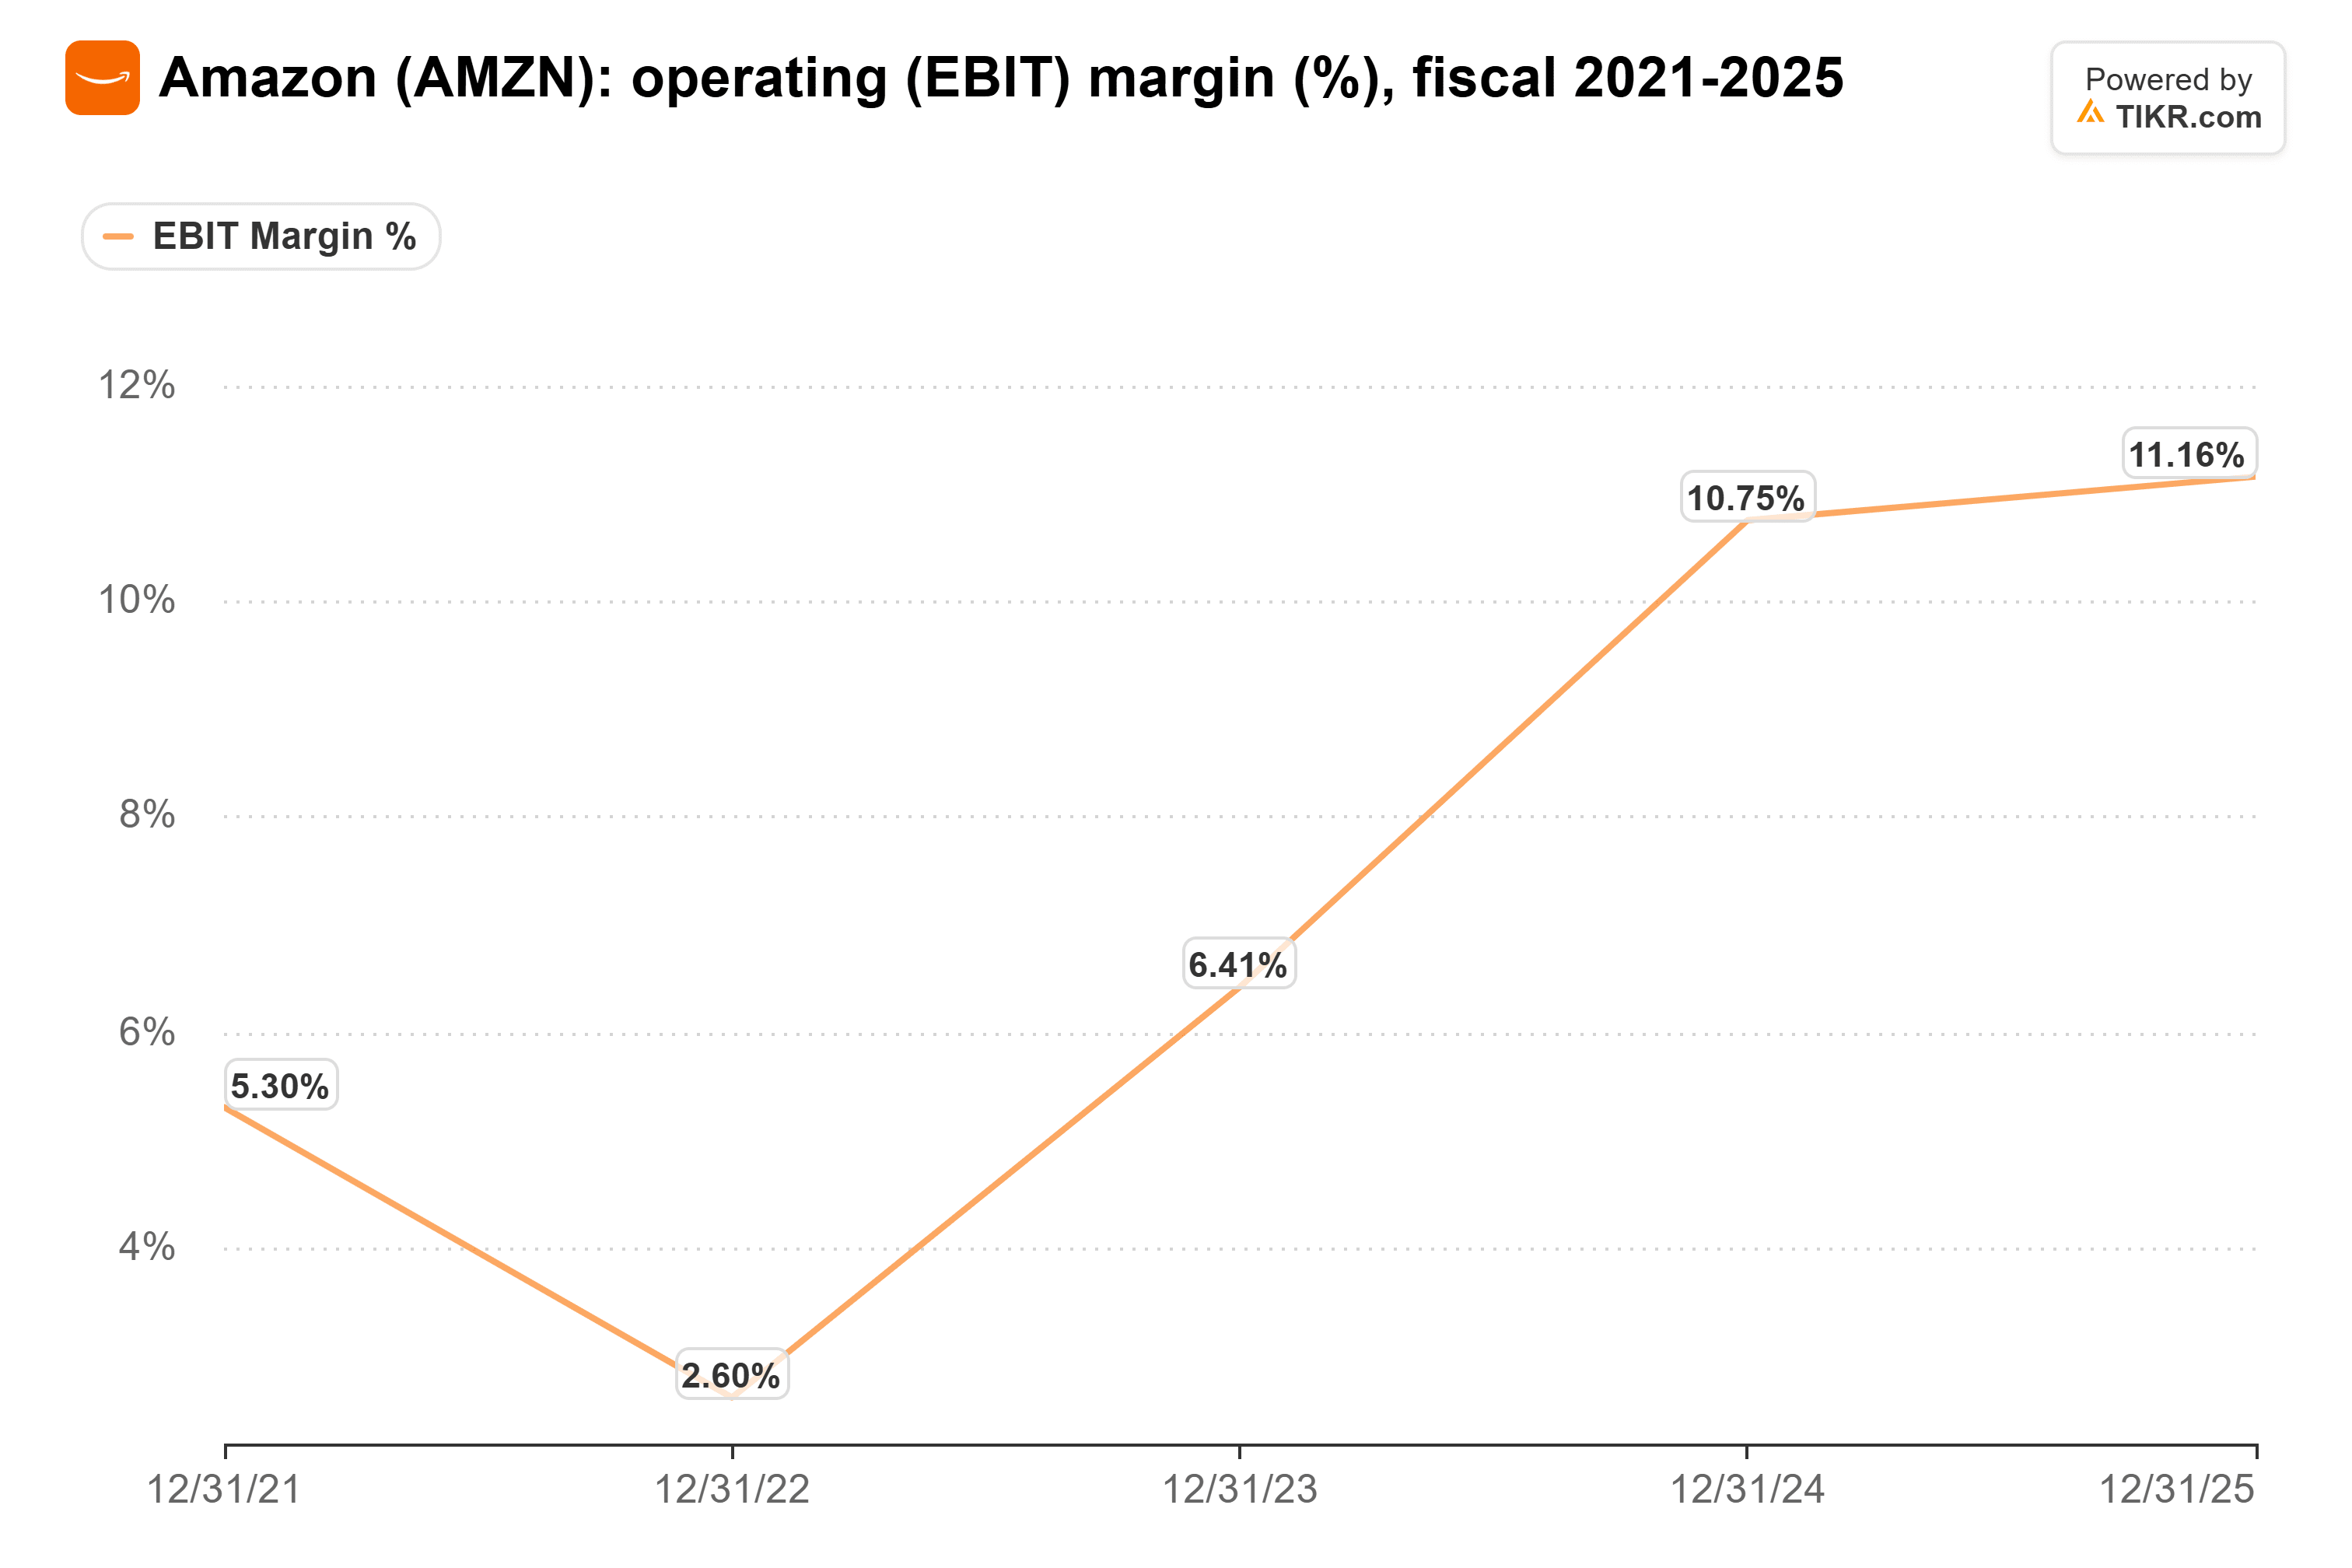
Sie erreichte im dritten Quartal einen Rekordwert von 13,9 %.
Kapazitätsengpässe aufrechtzuerhalten kostet viel
Natürlich gibt eine Cloud, die mit der Nachfrage nicht Schritt halten kann, weiter Geld aus, um aufzuholen. Im Jahr 2025 verbrauchten die Kapitalausgaben von Amazon in Höhe von 132 Mrd. USD fast den gesamten operativen Cashflow von 140 Mrd. USD.
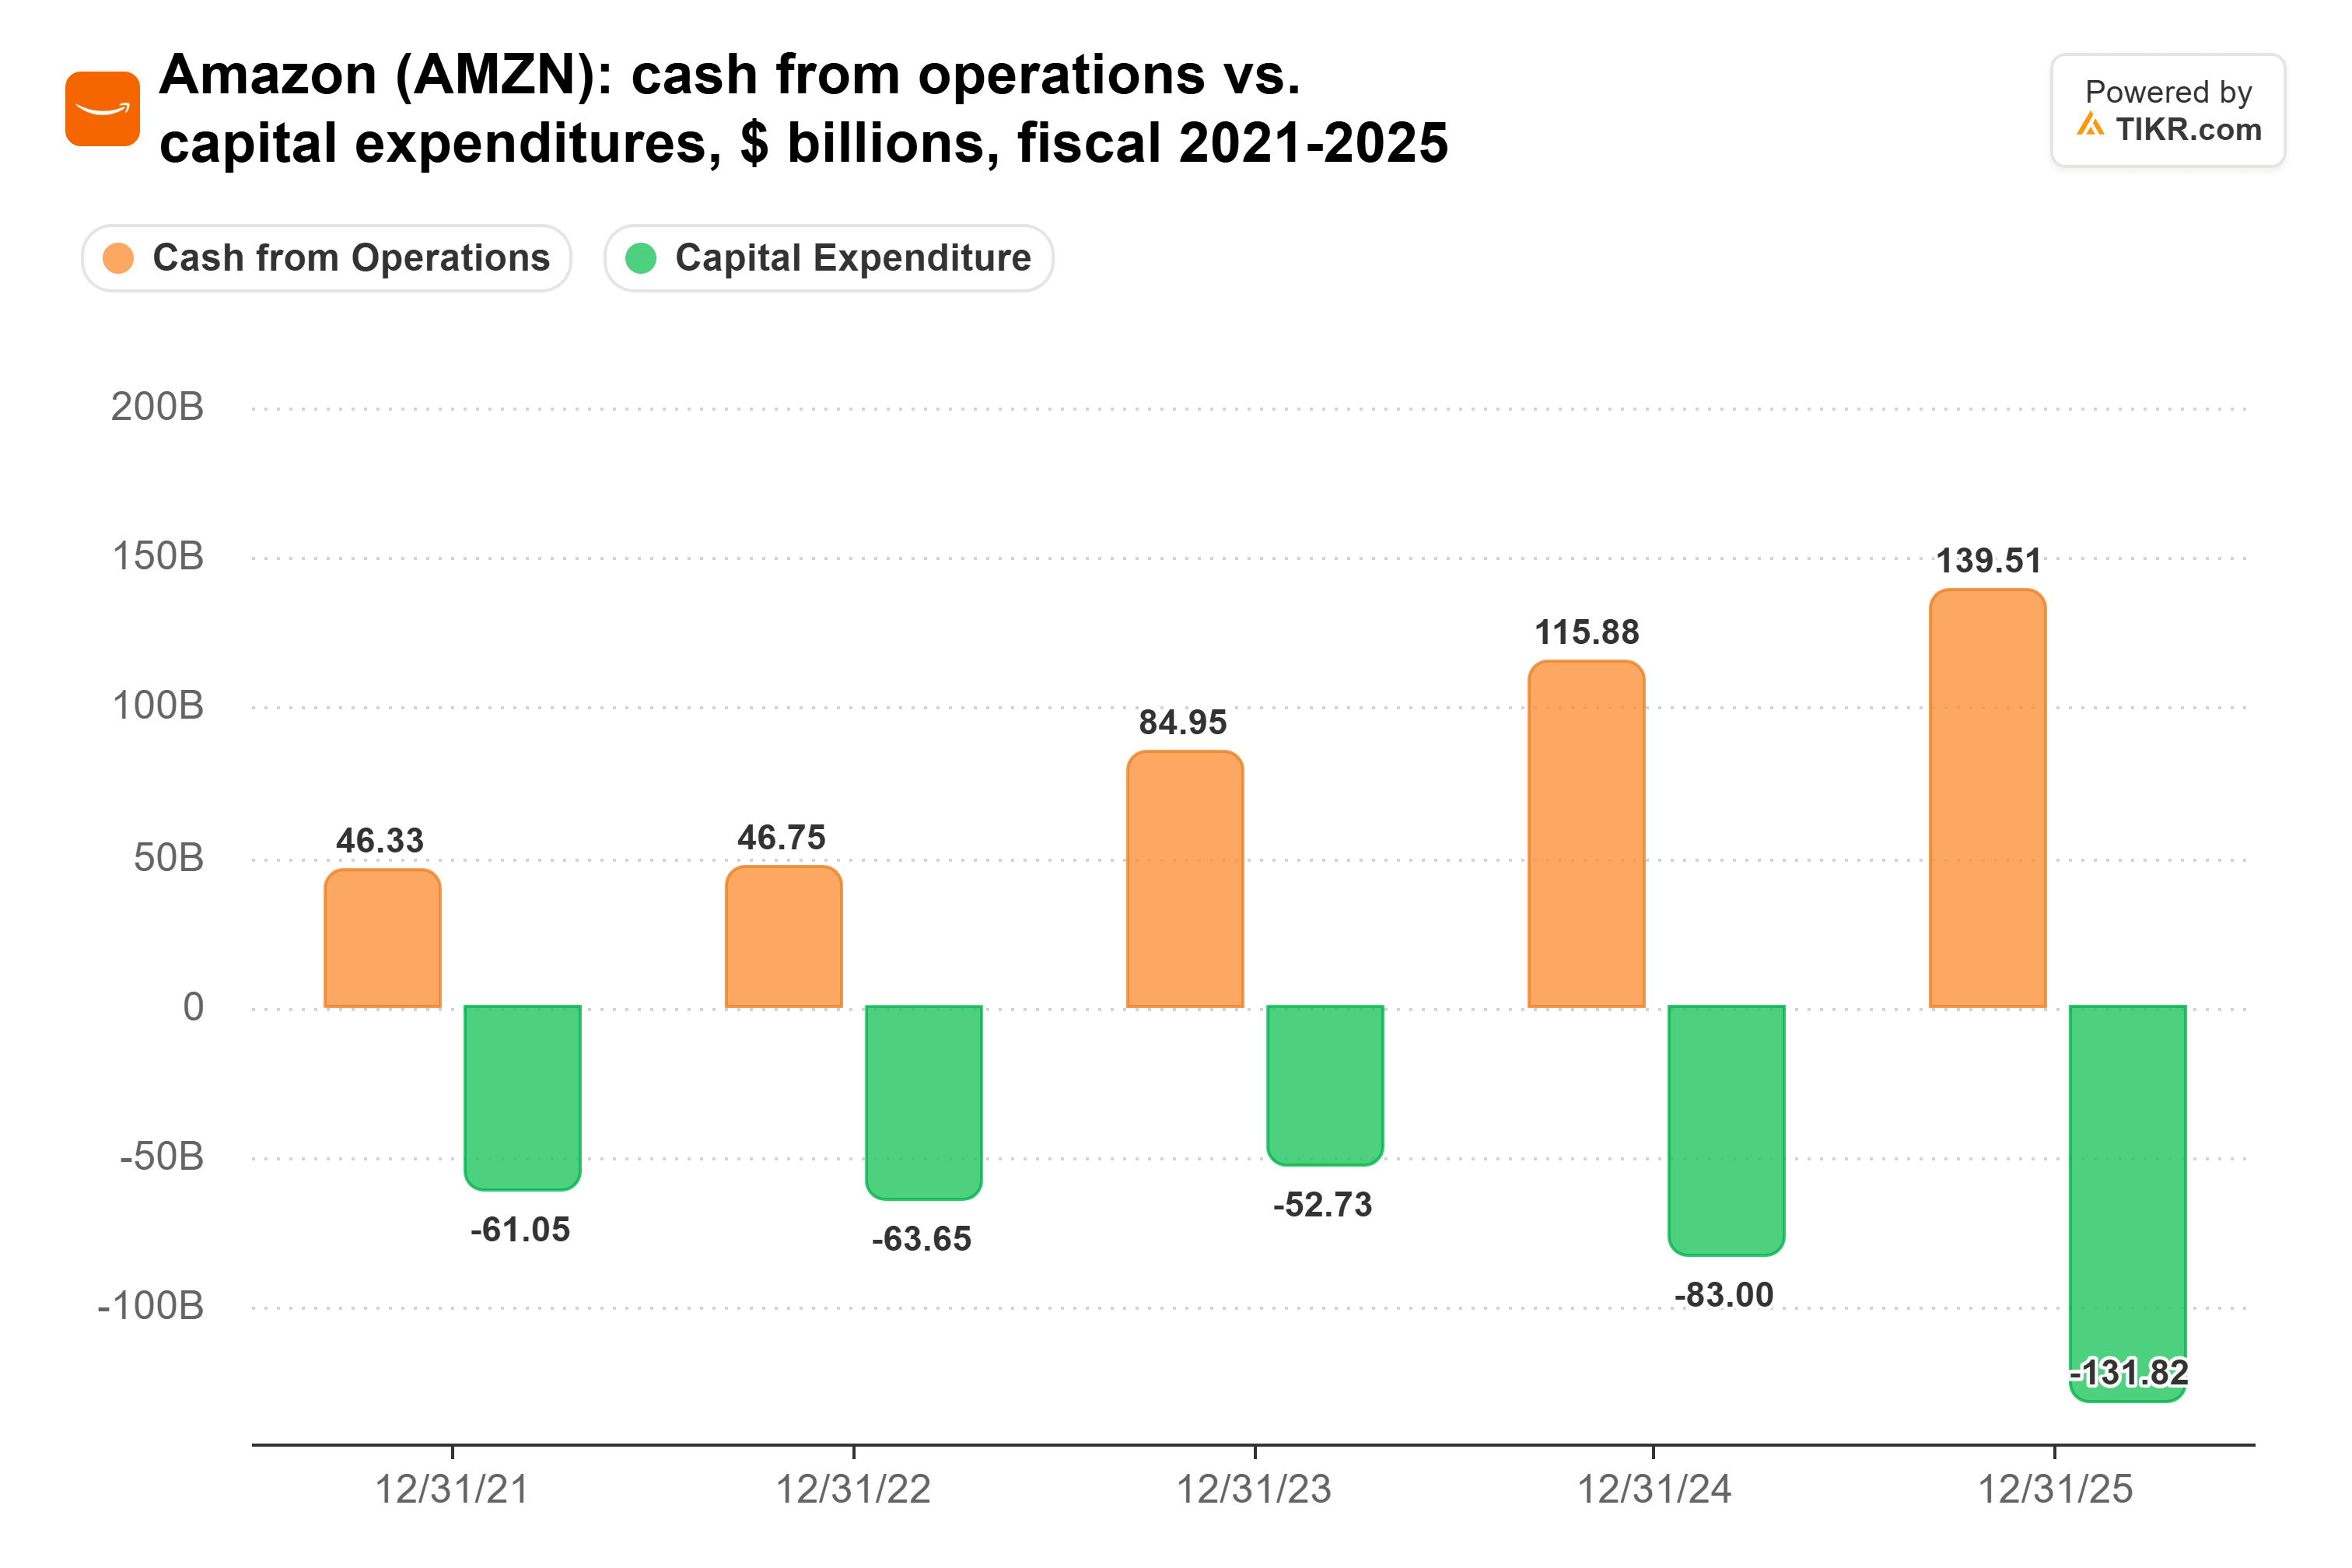
Die Ausgaben sind seitdem nur noch gewachsen. In den zwölf Monaten bis zum 30. September erreichten die Netto-Kapitalausgaben 210,7 Mrd. USD, und der freie Cashflow ging von einem Zufluss von 14,8 Mrd. USD vor einem Jahr auf einen Abfluss von 42,4 Mrd. USD zurück. Das Management erwartet für 2026 Kapitalausgaben in Höhe von etwa 220 Mrd. USD, und die langfristigen Schulden verdoppelten sich in der ersten Jahreshälfte auf 128,9 Mrd. USD. Analysten erwarten nicht, dass der freie Cashflow vor 2028 wieder positiv wird.
Der Engpass ist auch der Grund, warum sich die Ausgaben auszahlen sollten. Das Management sagt, Server amortisieren sich in etwas weniger als drei Jahren und halten mindestens fünf bis sechs Jahre, und die meisten KI-Kapazitäten sind für mindestens fünf Jahre vertraglich gebunden. Ein Server, der verkauft wird, bevor er angeschlossen ist und sich in weniger als drei Jahren amortisiert, ist ein guter Ort, um Geld anzulegen.
Das Risiko besteht darin, wer einen Großteil der Käufe tätigt. OpenAI und Anthropic haben in diesem Jahr jeweils Verpflichtungen für AWS im Wert von 100 Mrd. USD oder mehr hinzugefügt, und Amazon hat 68 Mrd. USD in die beiden investiert, sodass ein Teil dieses Auftragsbestands von Laboren abhängt, die Amazon mitfinanziert.
Knappe Kapazitäten sind es wert, dafür zu zahlen
So wie ich es sehe, hat Garman den Anlegern gerade den besten Grund gegeben, die Ausgaben von Amazon hinzunehmen. Ein Geschäft, das seine Chips für 2027 heute schon verkaufen könnte und etwa 63 % des Betriebsergebnisses von Amazon erwirtschaftet, hat Raum, in ein Budget für Kapitalausgaben von 220 Mrd. USD hineinzuwachsen, insbesondere wenn lokaler Widerstand den Ausbau aller anderen verlangsamt. Und Anleger zahlen weniger für diese Gewinne als früher: Das KGV von Amazon ist von 34 auf 21 gefallen.
Der nächste Test kommt Anfang Februar, wenn Amazon seine Kapitalausgabenprognose für 2027 zusammen mit den Ergebnissen des vierten Quartals vorlegt. Wenn die Kapitalausgaben schneller wachsen als der Umsatz von AWS, werden Anleger auf diesen freien Cashflow noch über 2028 hinaus warten müssen.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!