


Die wichtigsten Punkte
- Die Aktie von Arm fiel um 9 %, nachdem die Lizenzgebühren-Einnahmen nur um 8 % stiegen, obwohl Umsatz und Gewinn die Prognosen übertrafen.
- Ein Rückgang von 26 % bei den Handy-Chip-Umsätzen eines großen Telefonchip-Herstellers deutet darauf hin, dass Arms Schwächephase im Smartphone-Bereich branchenweit ist.
- Die Lizenzgebühren aus dem Rechenzentrumsgeschäft haben sich verdoppelt, und Nvidias Bericht am 17. November liefert den nächsten Anhaltspunkt.
- Der Kursrückgang lässt das Forward-KGV von Arm unter seinem Drei-Jahres-Durchschnitt liegen.
Arm Holdings (ARM) verlor heute Morgen 9 %, nachdem die Lizenzgebühren im zweiten Geschäftsquartal nur um 8 % gestiegen waren.
Arm machte die unter Druck geratenen Speicherpreise für den Smartphone-Markt verantwortlich – denselben Druck, über den der größte Telefonchip-Hersteller am Mittwochnachmittag berichtete. Der Ausgleich: Die Lizenzgebühren aus dem Rechenzentrumsgeschäft haben sich verdoppelt, da sich Arm-basierte Chips von Nvidia (NVDA) und den großen Cloud-Unternehmen weiter ausbreiten.
Was genau ist passiert?
Für das am 30. September abgeschlossene Quartal:
- Der Umsatz stieg um 27 % auf 1,44 Milliarden US-Dollar und lag damit über dem von Arm prognostizierten Bereich.
- Der Non-GAAP-Gewinn pro Aktie betrug 0,52 US-Dollar, gegenüber einer Prognose von 0,47 US-Dollar.
- Die Lizenz- und sonstigen Umsätze sprangen um 50 % auf 773 Millionen US-Dollar.
- Die Lizenzgebühren-Einnahmen stiegen um 8 % auf 670 Millionen US-Dollar und verfehlten damit die im Juli prognostizierten etwa 13 %.
Finanzvorstand Jason Child prognostizierte im Ergebnisgespräch von Arm für das Dezember-Quartal ein Lizenzgebühren-Wachstum im "niedrigen einstelligen Bereich im Jahresvergleich".
Arm ist nicht allein
Smartphone-Chips machten etwa 43 % der Lizenzgebühren-Einnahmen von Arm im Geschäftsjahr 2026 aus.
Bei Qualcomm (QCOM) fielen die Umsätze mit Handy-Chips im September-Quartal um 26 %, da das Unternehmen auf steigende Inputkosten, einschließlich Speicher, hinwies.
Qualcomm war auch etwa 443 Millionen US-Dollar von Arms Umsatz im Geschäftsjahr 2026. Ich erwarte nicht, dass sich Arms Smartphone-Lizenzgebühren erholen, bevor Qualcomms Prognose für das Handygeschäft dies tut.
Lizenzgebühren aus Rechenzentren verdoppeln sich weiter
Arm gibt an, dass Nvidias Arm-basierter Vera-CPU nun mit OpenAI in Produktion ist, und Nvidias Umsatz im Rechenzentrumsgeschäft hat sich im Juli-Quartel mehr als verdoppelt und erreichte 89,0 Milliarden US-Dollar. Was Nvidia am 17. November über Vera sagt, ist der nächste Anhaltspunkt für den am schnellsten wachsenden Lizenzgebührenstrom von Arm.
TIKR verfolgt 43 Analysten zu Arm Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arm Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Arm Holdings ansehen
Was kommt als Nächstes für Arm?
Vor dem Bericht erwarteten Analysten, dass der normalisierte Gewinn pro Aktie im laufenden Geschäftsjahr auf 2,23 US-Dollar und im Geschäftsjahr 2028 auf 3,06 US-Dollar steigen würde:
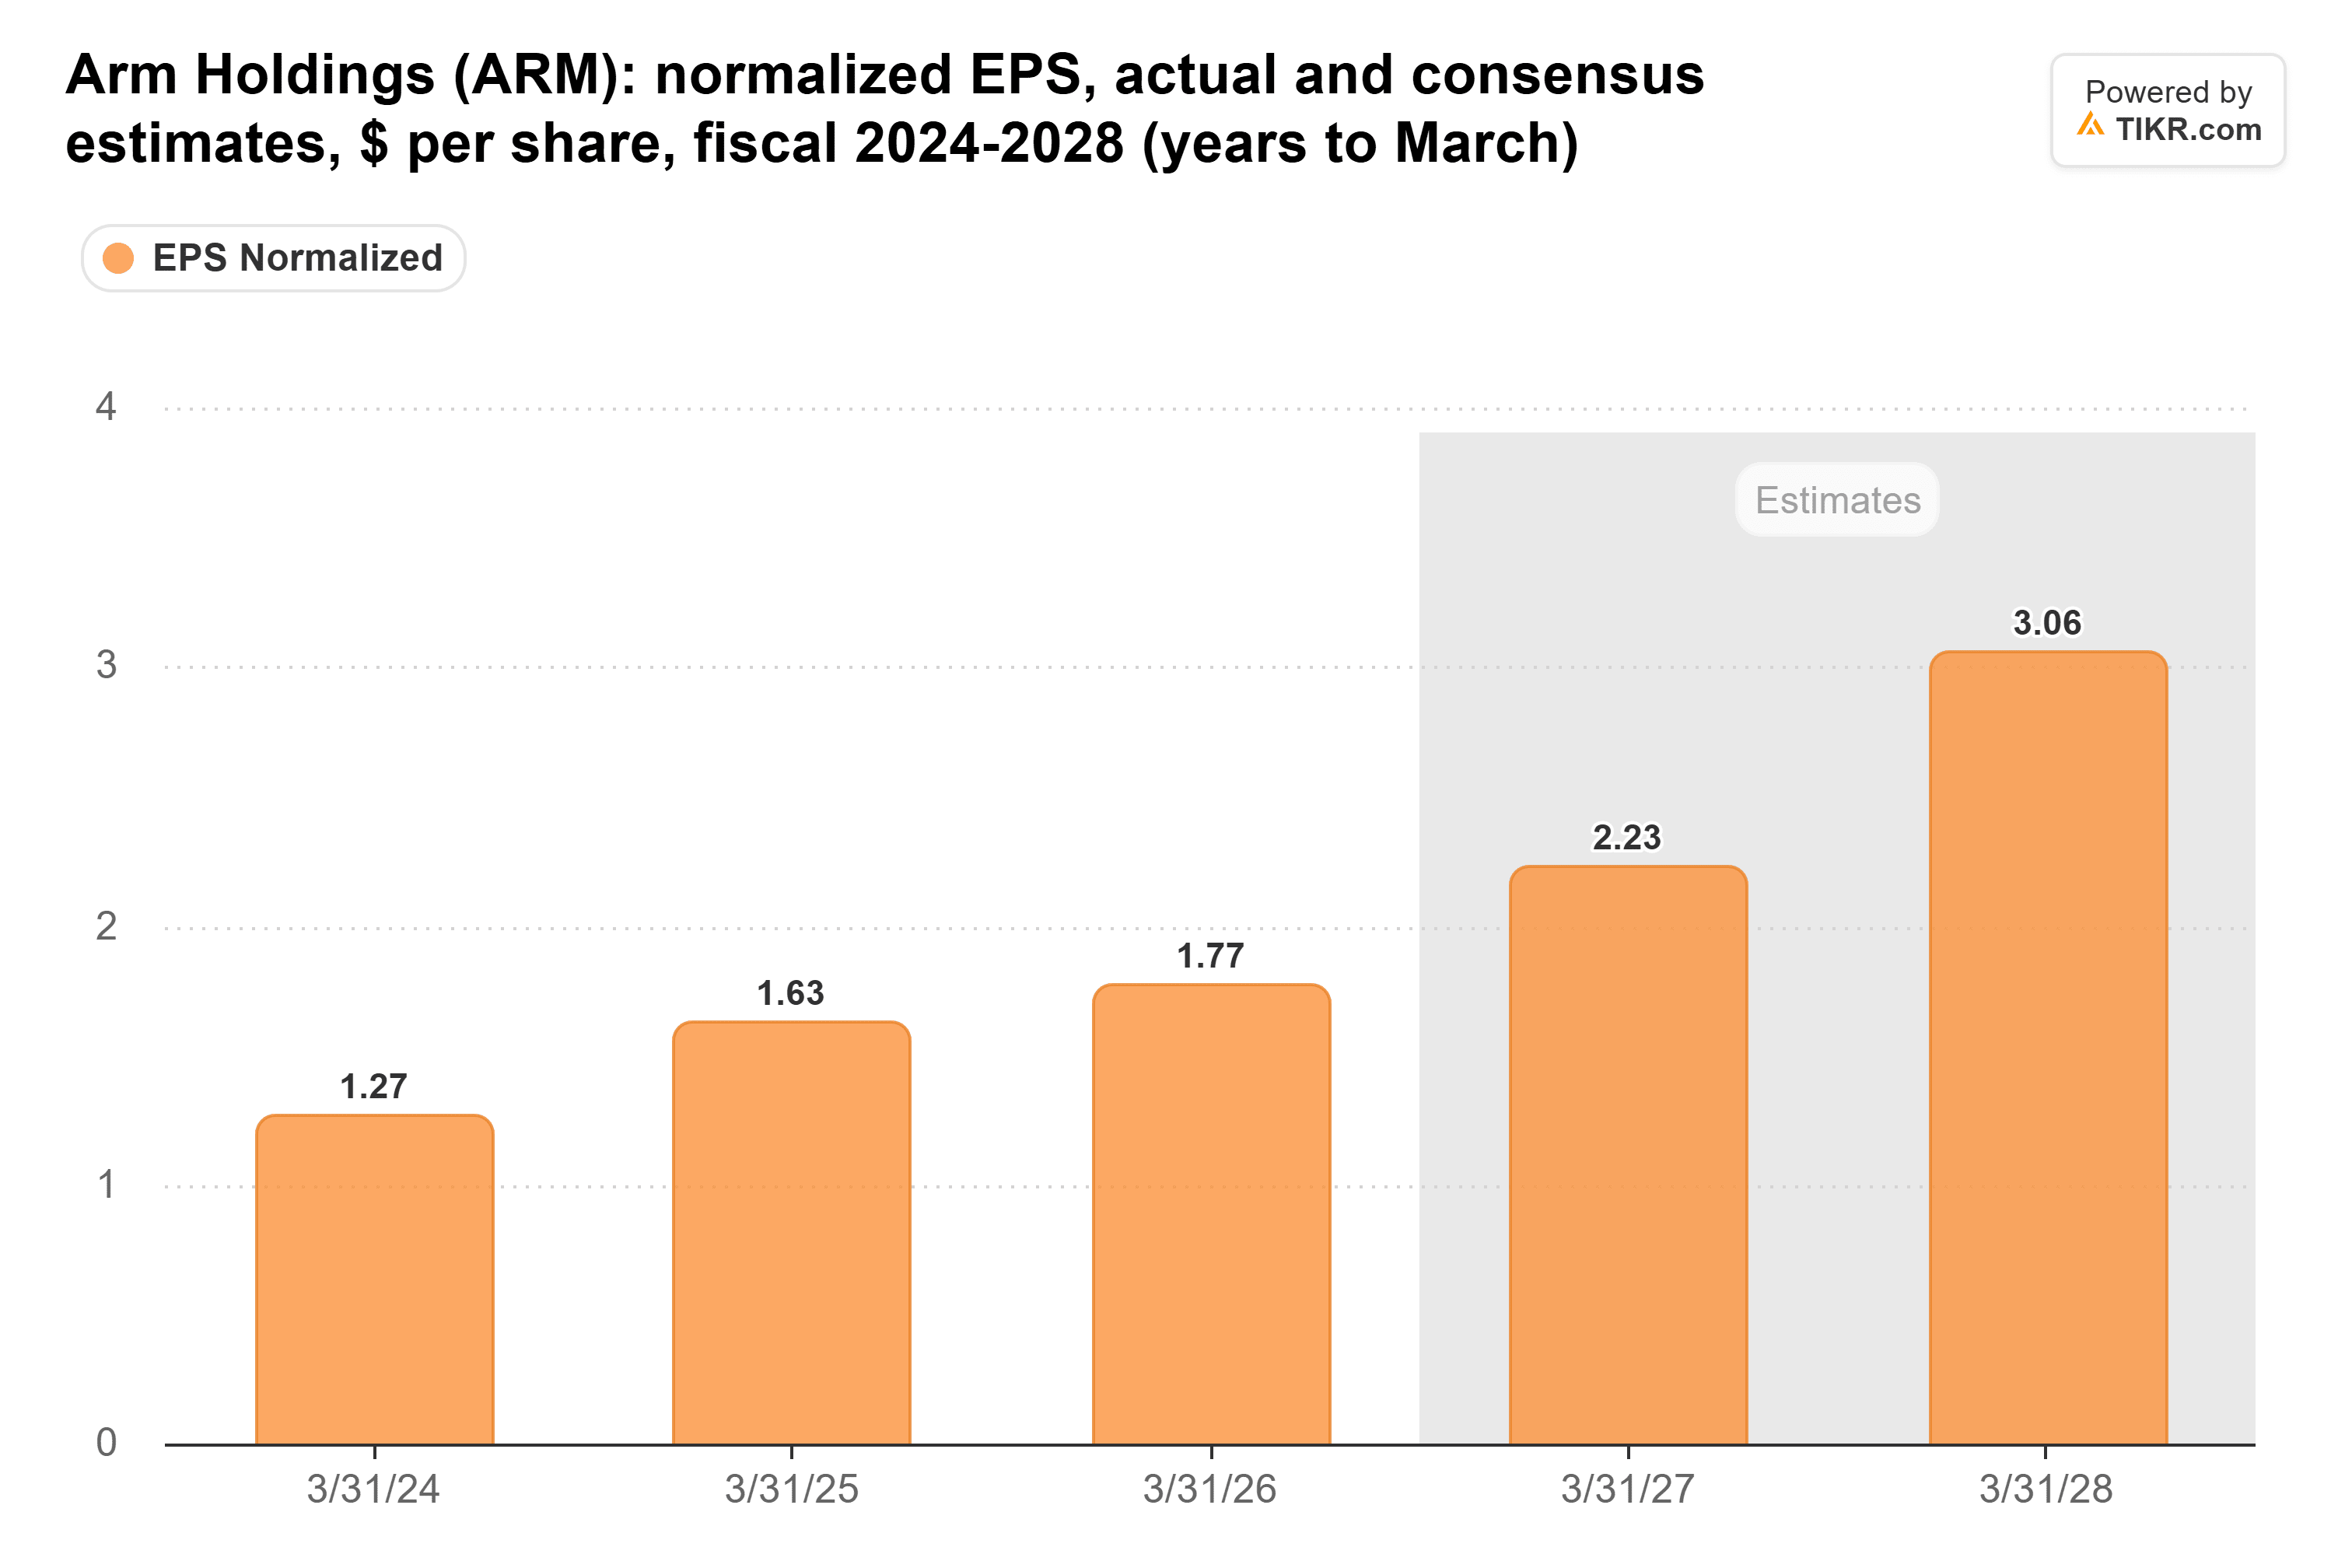
Das laufende Jahr scheint erreichbar, mit 0,97 US-Dollar, die in der ersten Hälfte erzielt wurden, und 0,56 US-Dollar, die für das Dezember-Quartal prognostiziert werden. Für das Geschäftsjahr 2028 müssen die Analysten darauf setzen, dass die Lizenzgebühren wieder schneller wachsen.
Das KGV von Arm liegt nun unter seinem üblichen Niveau:
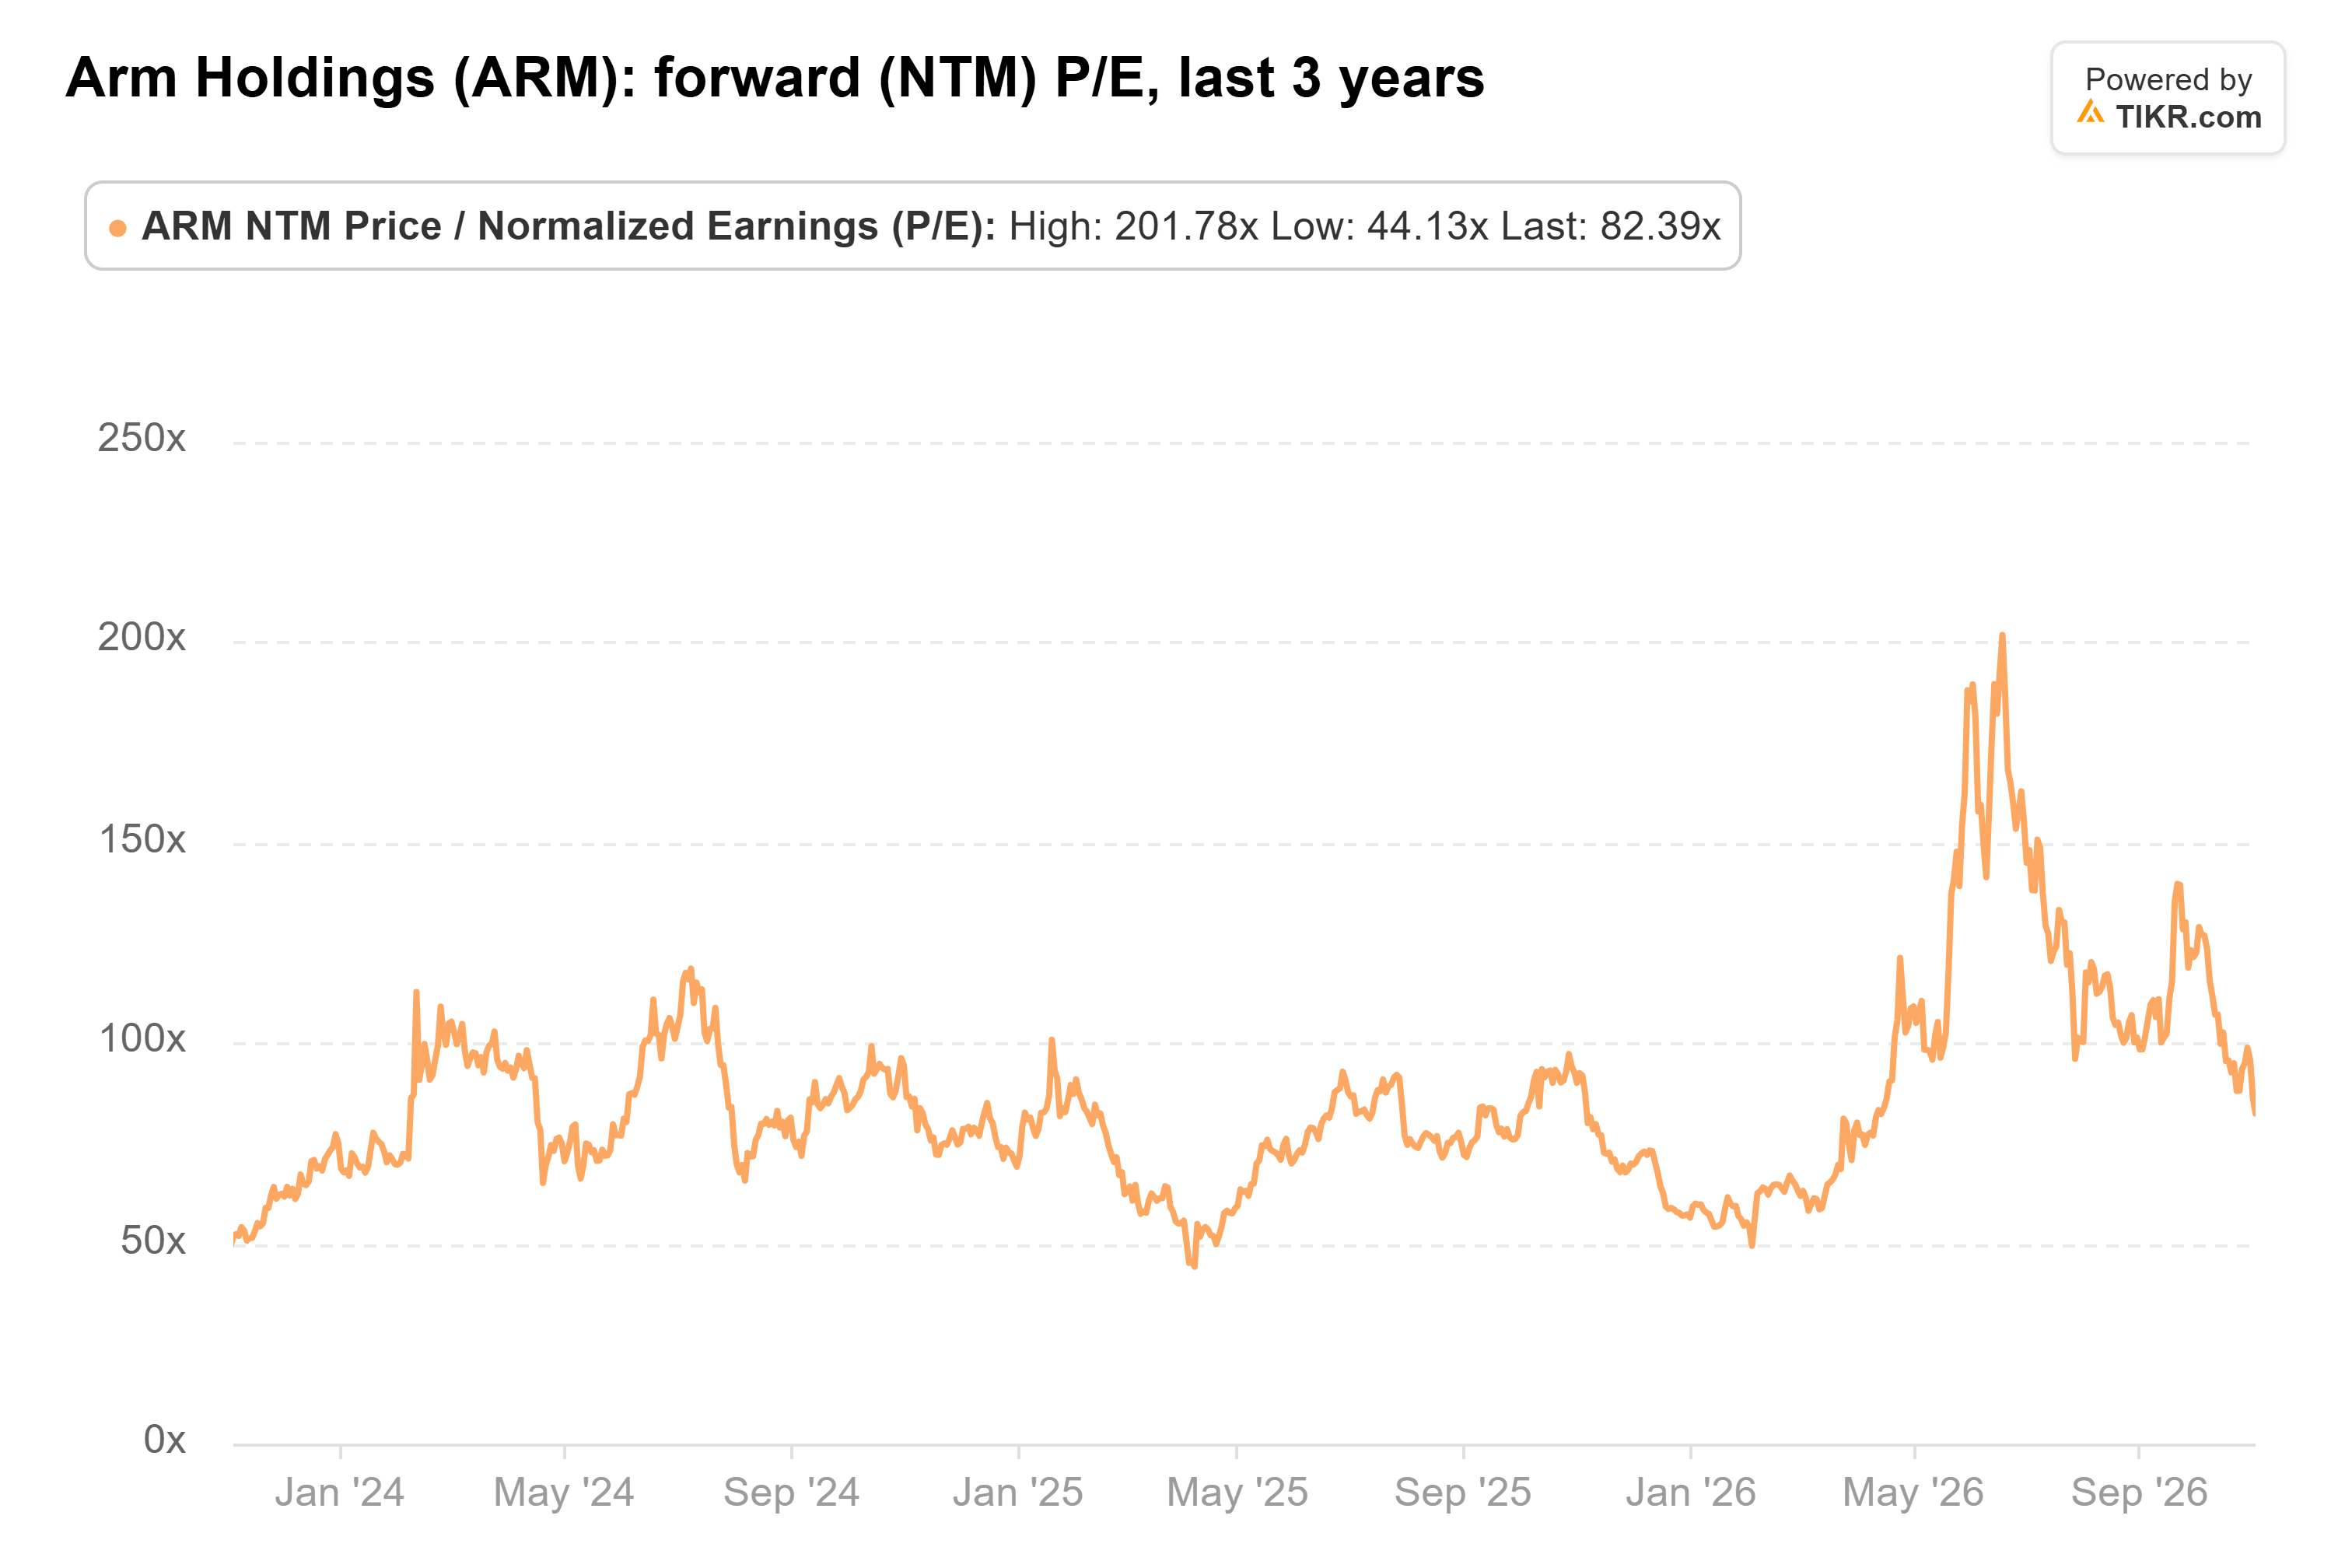
Arm wurde zum letzten Schlusskurs mit einem Forward-KGV von 82 gehandelt, gegenüber einem Drei-Jahres-Durchschnitt von 85. Zum heutigen Preis liegt es bei etwa 76.
Der Markt bewertet einen Smartphone-Zyklus, als ob er nur Arm betreffen würde, während sich die Lizenzgebühren aus Rechenzentren verdoppelt haben. Ich würde dazu neigen, diesen Kursrückgang zu kaufen.
Natürlich, wenn die Lizenzgebühren im Bericht von Arm Anfang Februar immer noch im niedrigen einstelligen Bereich feststecken, werden Anleger 76 nicht als günstig ansehen.
Was ist die Arm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


