Wichtige Erkenntnisse
- Blue Grotto Capital, eine Firma, die 2,1 Milliarden Dollar verwaltet, hat im dritten Quartal alle ihre CDW-, Celsius- und Progressive-Aktien verkauft – drei Positionen, die jeweils mehr als 3 % ihrer 13F-Aktien zum 30. Juni ausmachten.
- Im gleichen Quartal hat sie ihren Microsoft-Anteil mehr als verdoppelt, der nun ihr größter ist, und ihre GE HealthCare-Anteile um 388 % aufgestockt.
- Celsius ist die einzige der drei, bei der Analysten noch Aufwärtspotenzial sehen, und ihr durchschnittliches Kursziel ist innerhalb eines Jahres von 69 $ auf 41 $ gefallen.
- CDW ist die, die ich immer noch besitzen möchte, mit einem Umsatzplus von 18 % im letzten Quartal, einer angehobenen Prognose und einem Kurs von etwa dem 14-fachen der zukünftigen Gewinne.
Eine 2,1 Milliarden Dollar schwere Firma hat sich gerade komplett von CDW (CDW), Celsius (CELH) und Progressive (PGR) verabschiedet.
Der 13F-Bericht von Blue Grotto Capital für das am 30. September endende Quartal, eingereicht am 4. November, zeigt keine dieser Aktien mehr. Zum 30. Juni machten sie 3,7 %, 3,6 % bzw. 3,2 % ihrer 13F-Aktien aus, mit einem Wert von 44 Millionen, 44 Millionen und 39 Millionen Dollar. Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher lässt sich nicht sagen, wann im Quartal er verkauft hat oder zu welchem Preis.
CDW hat gerade seine Prognose angehoben
CDW ist seit seinem Kurs vom 30. September um 20 % gestiegen, und sein Bericht für das dritte Quartal vom 4. November bot Anlegern vieles, was ihnen gefallen könnte. Der Nettoumsatz stieg im Vergleich zum Vorjahr um 18 % auf 6,76 Milliarden Dollar, der nicht-GAAP-Gewinn je Aktie stieg um 20 % auf 3,26 $, und das Management hat seine Prognose für das Gesamtjahr angehoben. Der eine Schwachpunkt: Die Bruttomarge rutschte von 21,9 % auf 20,5 %.
Die Analysten sind im vergangenen Jahr deutlich vorsichtiger geworden und haben ihr durchschnittliches Kursziel von 203 $ auf 159 $ gesenkt:
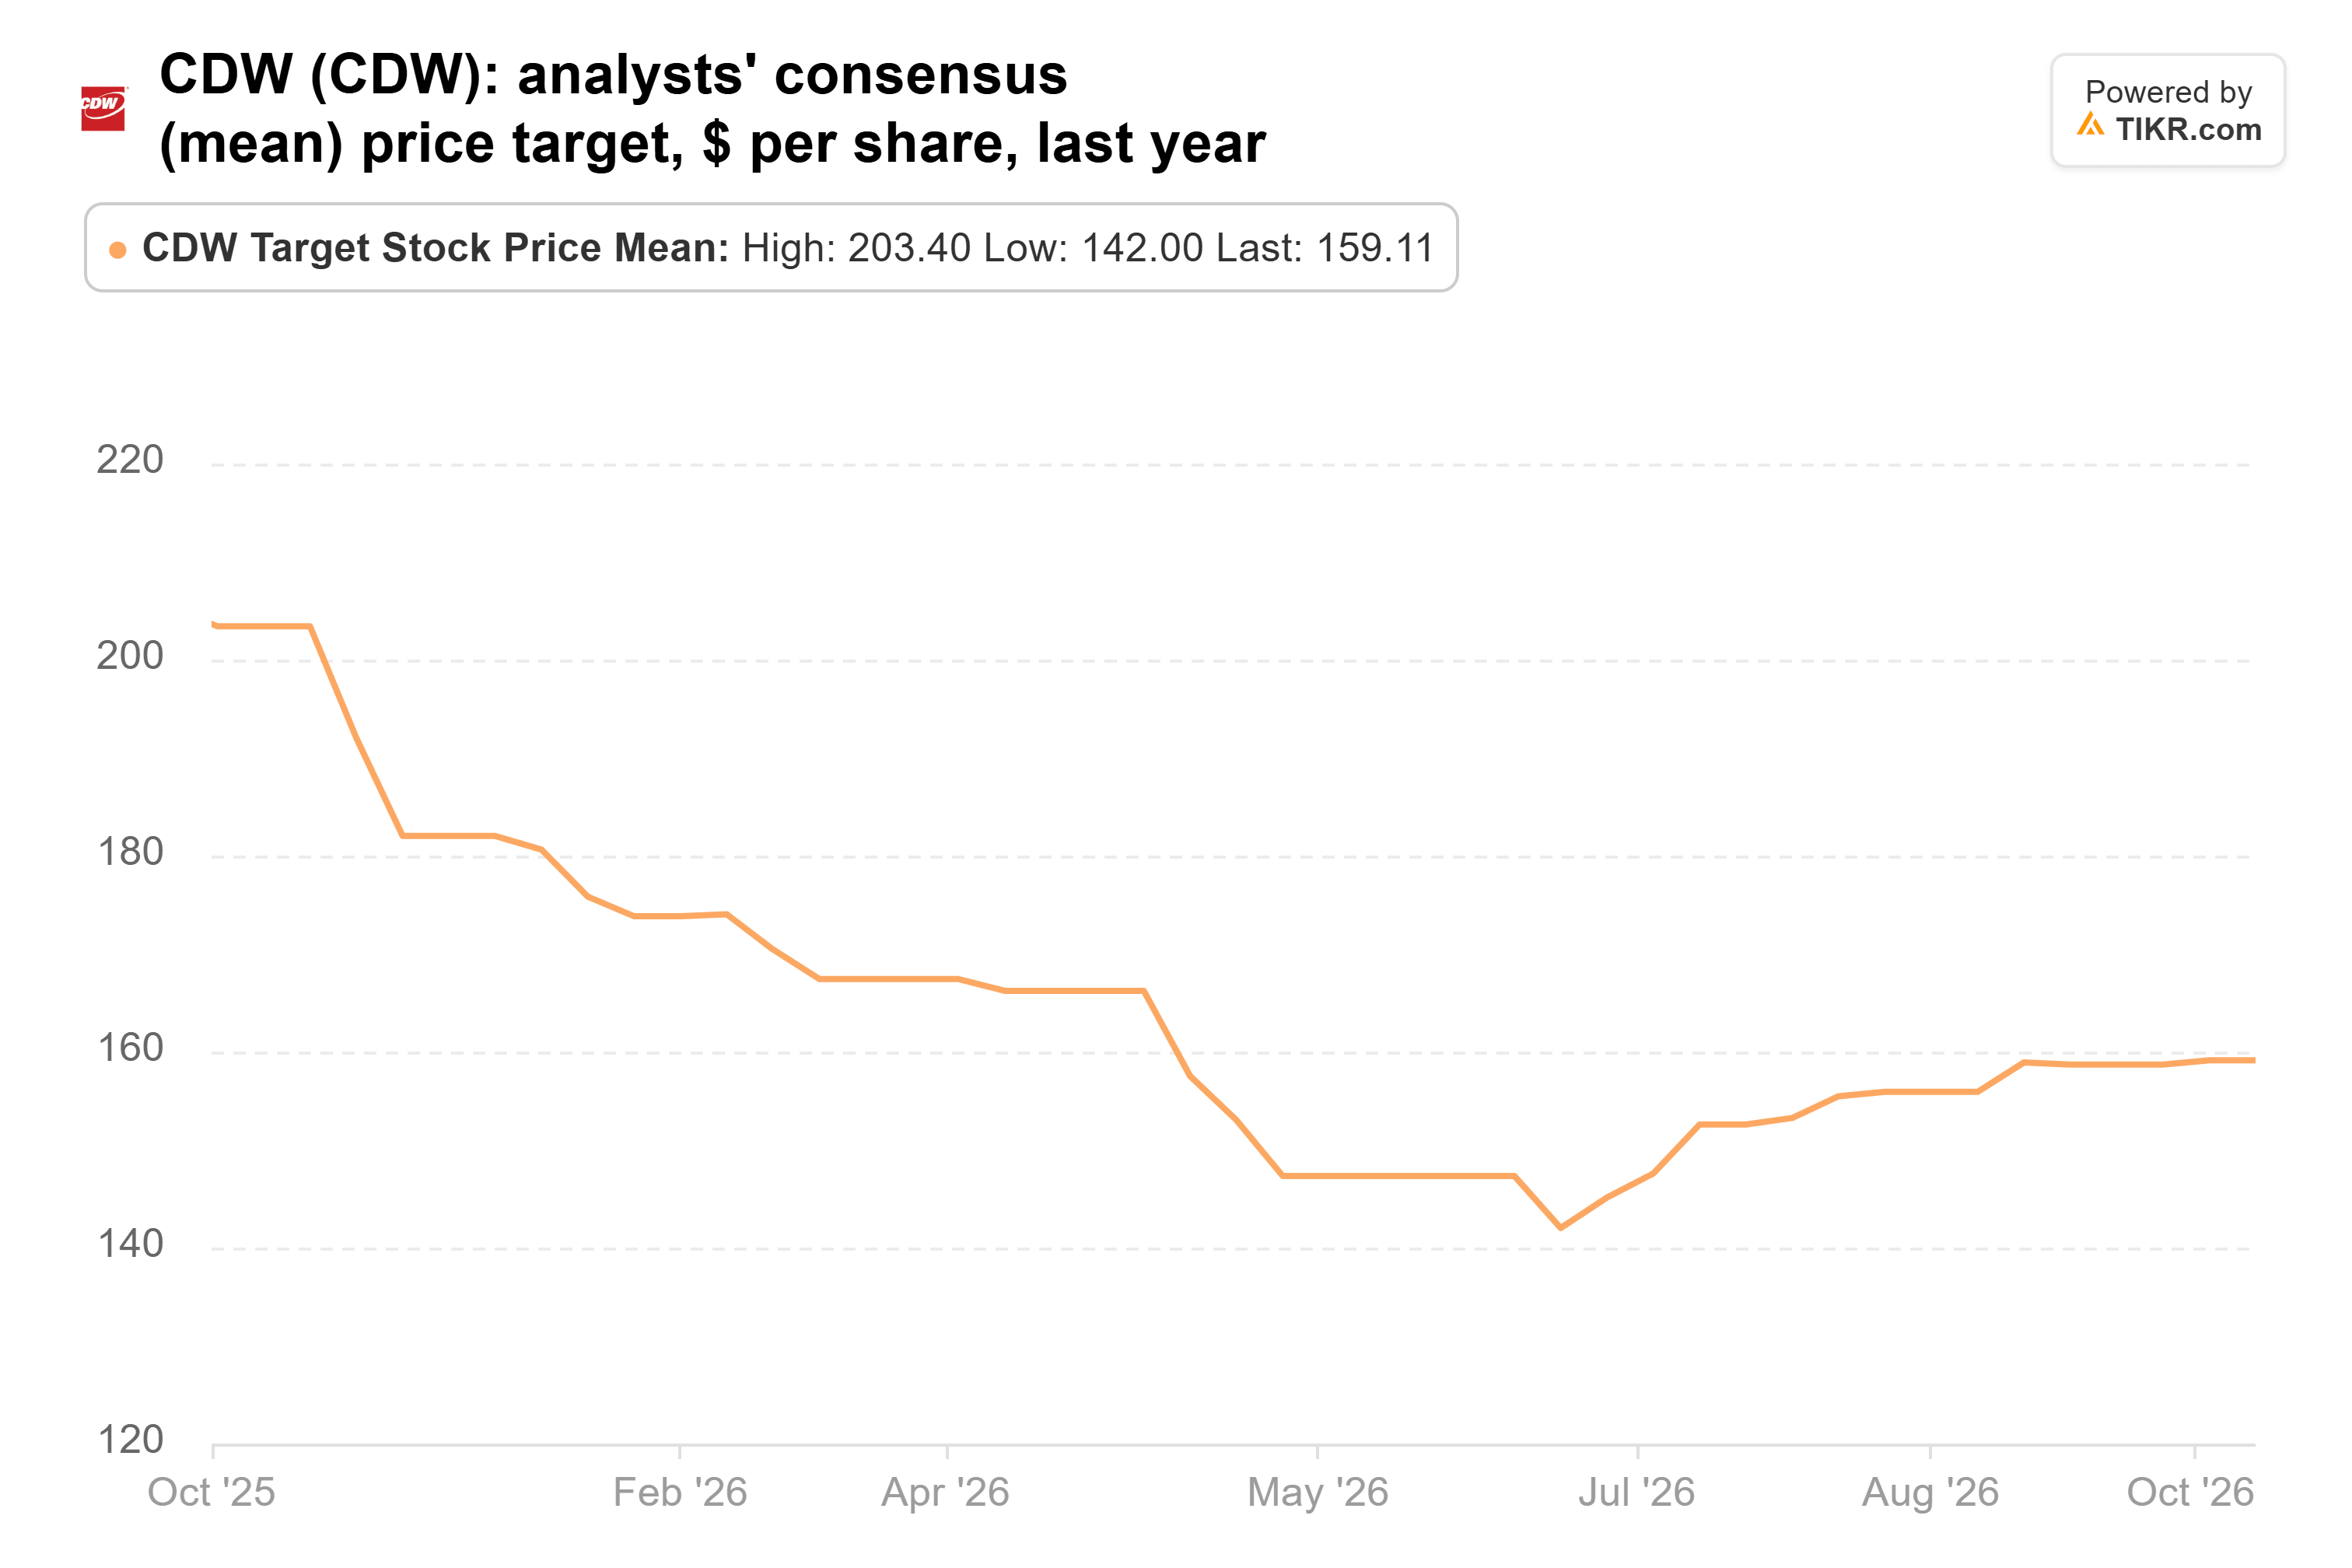
Damit liegt die Aktie 6 % über dem durchschnittlichen Kursziel seiner 10 Analysten zum Schlusskurs von 168,75 $ am Mittwoch. Dennoch notiert CDW bei etwa dem 14-fachen der zukünftigen Gewinne.
TIKR verfolgt 10 Analysten zu CDW. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu CDW zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu CDW ansehen
Die Wall Street sieht bei Celsius immer noch Aufwärtspotenzial, nur weniger davon
Celsius ist die einzige der drei, bei der Analysten glauben, dass noch Luft nach oben ist. Ihr durchschnittliches Kursziel von 41,10 $ bei 24 Analysten liegt 34 % über dem Schlusskurs von 30,75 $ am Mittwoch.
Aber dieses Ziel wurde im vergangenen Jahr stark gesenkt:
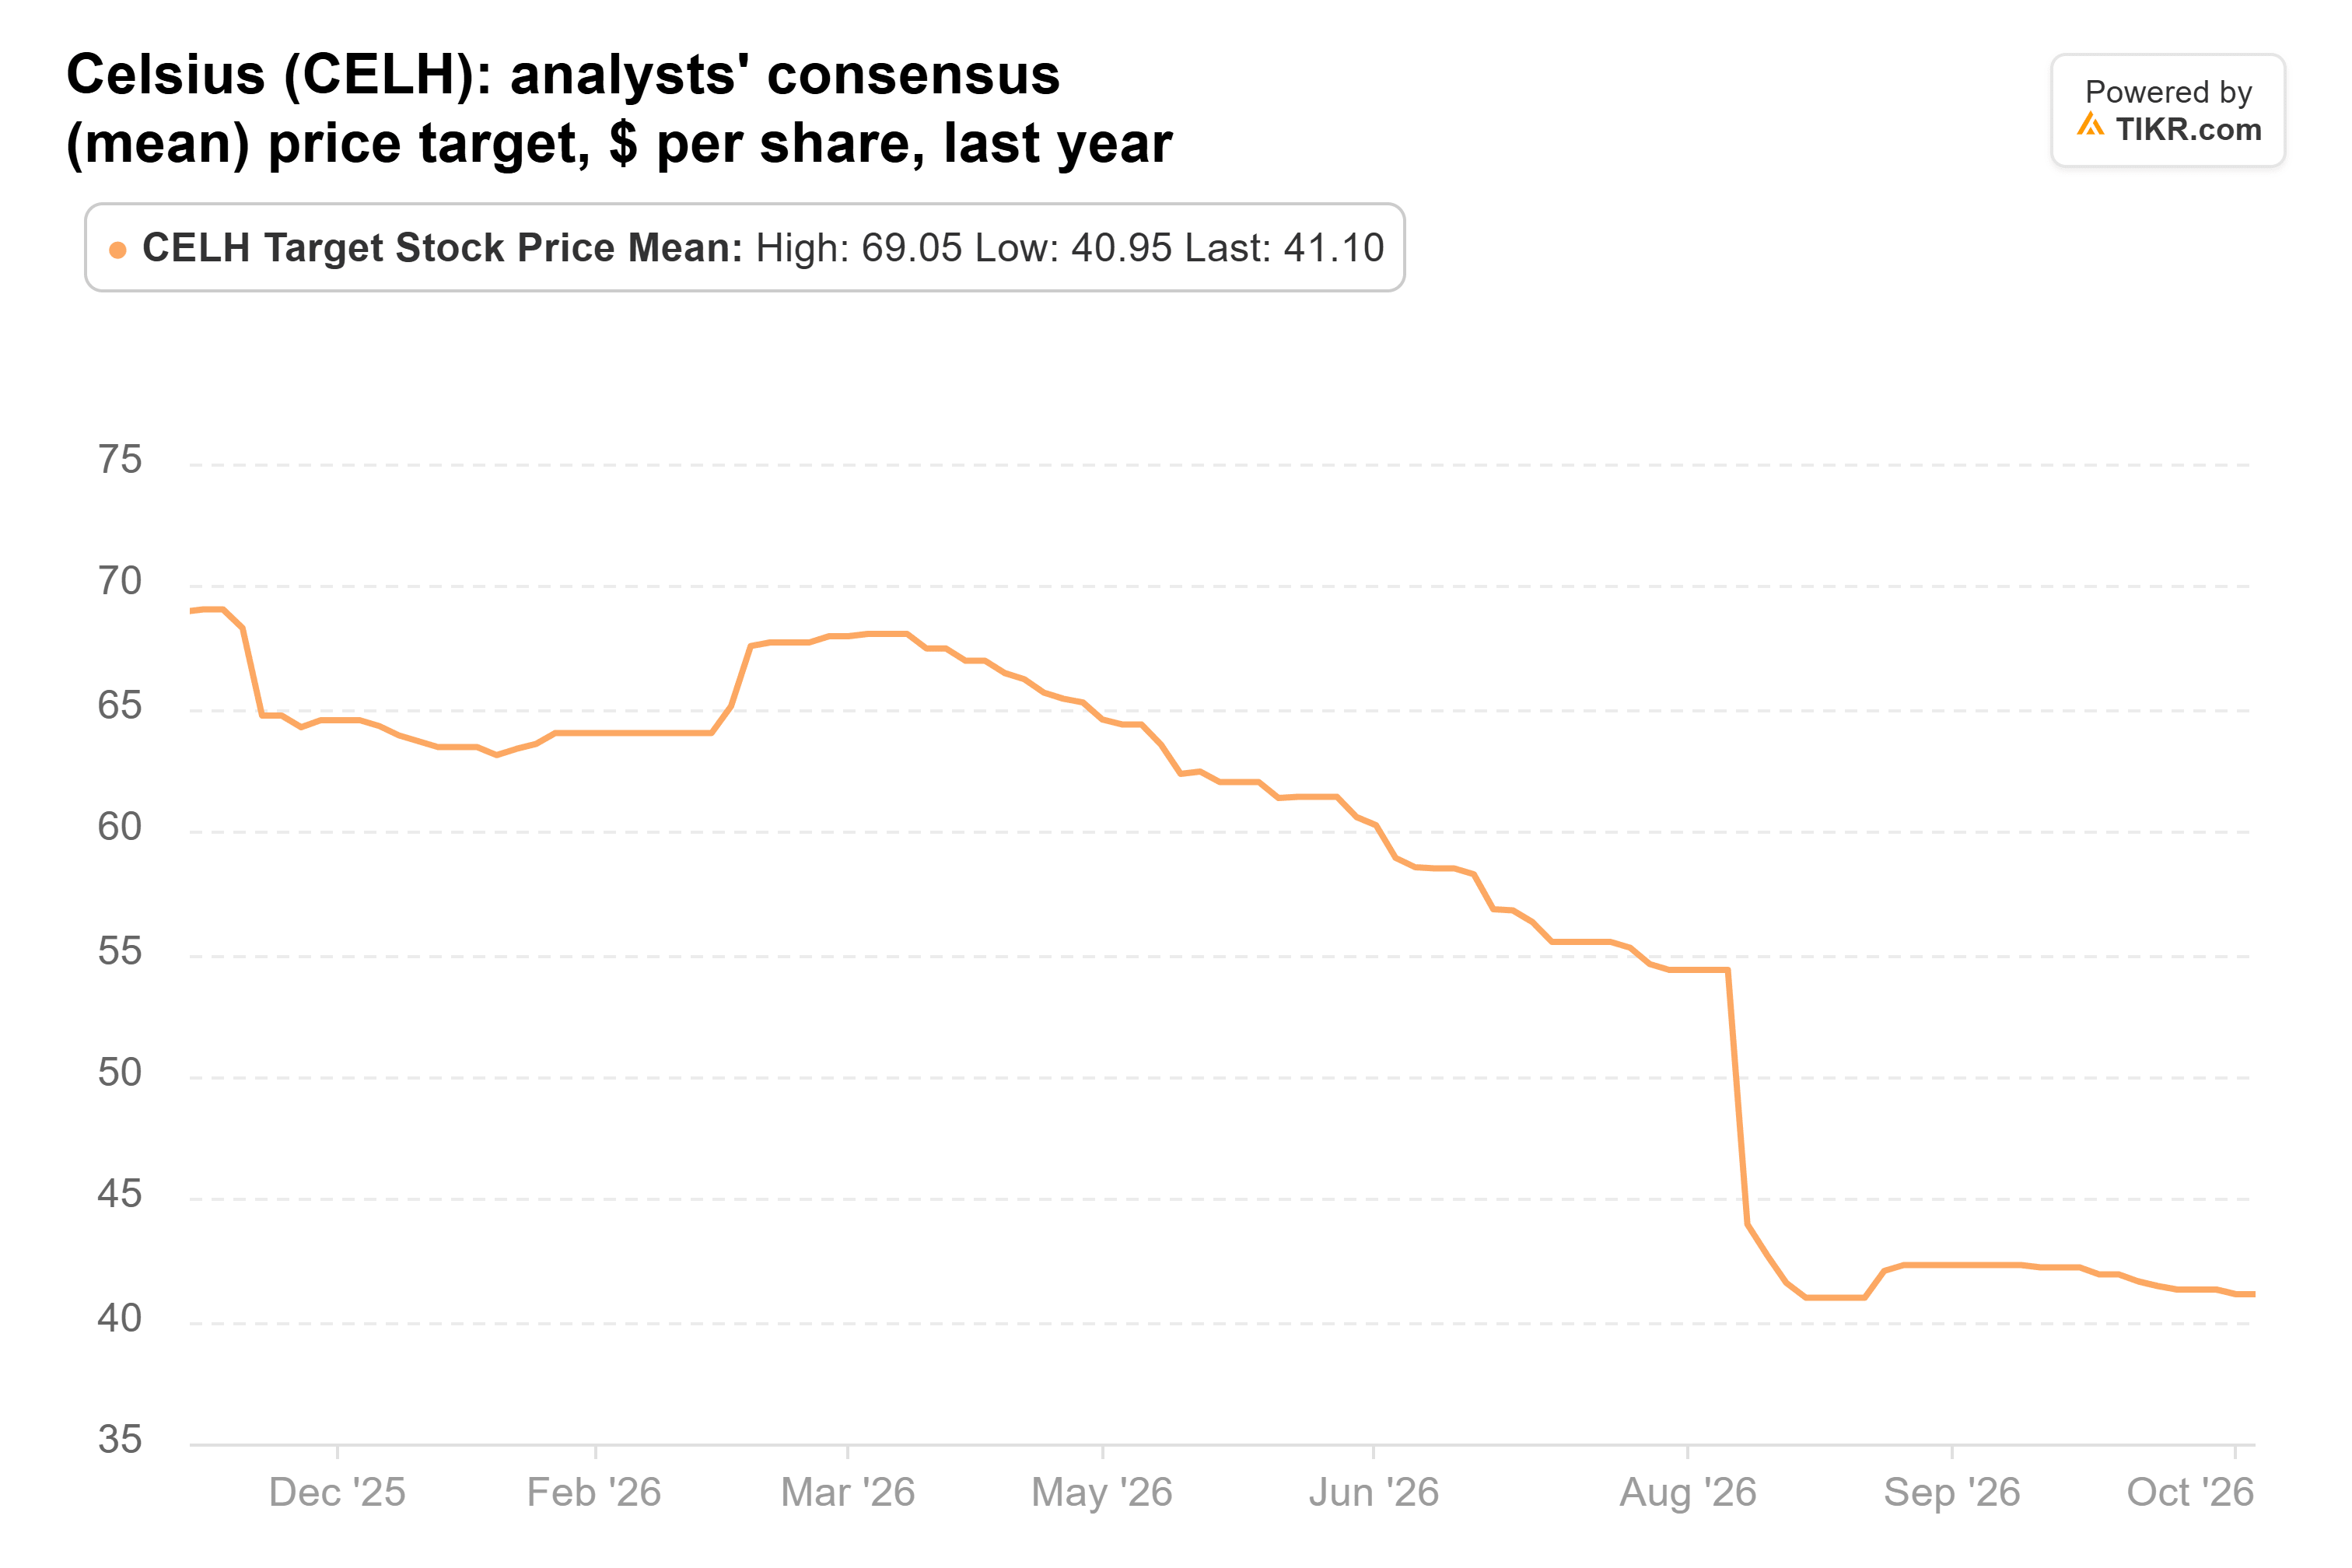
Das Ziel begann das Jahr bei 69,05 $, und die Aktie fiel noch weiter, von 59,25 $ auf 30,75 $. Sie notiert nun 50 % unter ihrem 52-Wochen-Hoch, ist aber 5 % höher als ihr Kurs vom 30. September.
Der Umsatz von Celsius im zweiten Quartal stieg um 11 % auf 817,9 Millionen Dollar, und 66,5 Millionen Dollar davon stammten von Rockstar Energy, einer Marke, die das Unternehmen gekauft hat. Der Umsatz der eigenen Marke Celsius fiel um etwa 11,7 %. Das Management führte dies unter anderem auf stärkere Promotionen, zeitliche Verschiebungen bei Lieferungen und einen schwachen Club-Kanal zurück.
Bei etwa dem 23-fachen der zukünftigen Gewinne ist Celsius nicht billig für ein Unternehmen, dessen namensgebende Marke schrumpft.
Die Zahlen von Progressive stützen den Verkauf
Progressive ist der gegenteilige Fall. Sie ist seit ihrem Kurs vom 30. September um 7 % gestiegen und notiert bereits 1 % über dem durchschnittlichen Kursziel von 232 $ ihrer 25 Analysten. Dieses Ziel ist von 261 $ vor einem Jahr gesunken:
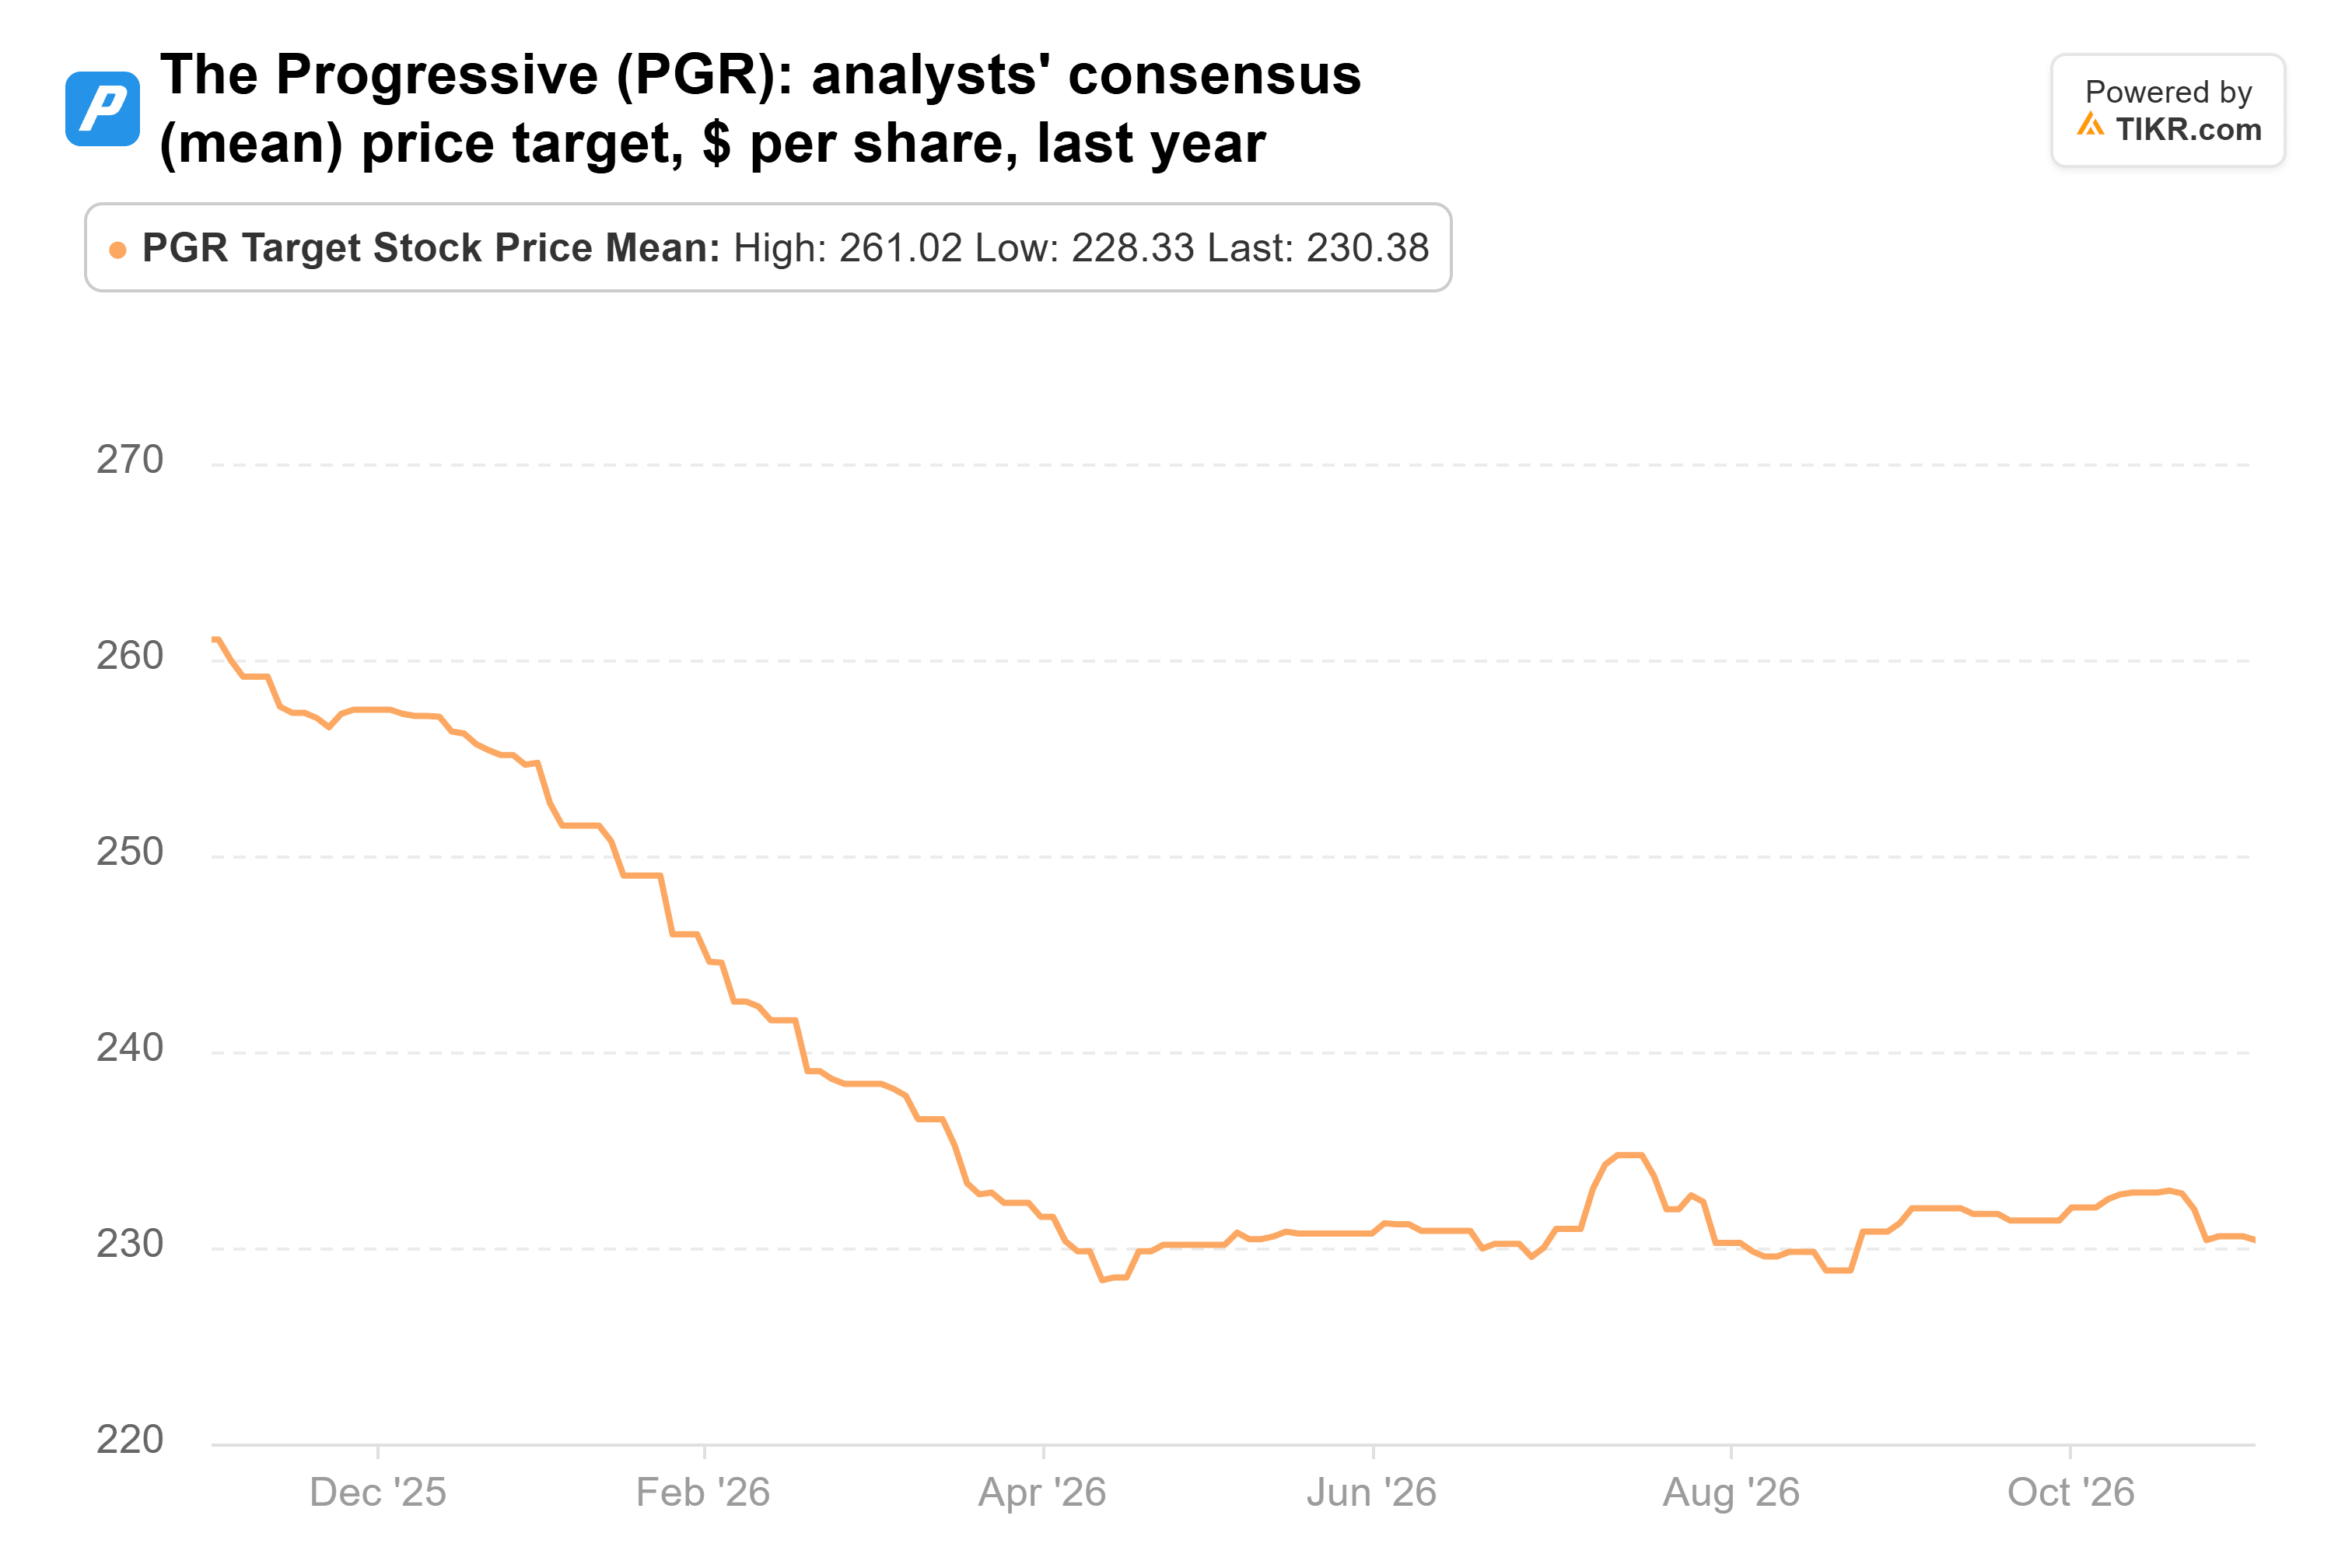
Progressive ist immer noch sehr profitabel. Ihre kombinierte Schaden- und Kostenquote verbesserte sich im dritten Quartal auf 88,7 von 89,5 im Vorjahr, deutlich besser als das langfristig angestrebte Ziel von 96. Die Nettoprämieneinnahmen wuchsen jedoch nur um 4 % auf 22,3 Milliarden Dollar, und ihre Tarife für Privatkfz-Versicherungen blieben im Quartal unverändert. Das Nettoergebnis fiel aufgrund realisierter Anlageverluste um 3 % auf 2,54 Milliarden Dollar.
Bei solch fetten Margen und stagnierenden Tarifen würde ich erwarten, dass die Konkurrenten weiterhin die gleichen Fahrer umwerben und das Prämienwachstum langsam bleibt. Bei etwa dem 15-fachen der zukünftigen Gewinne sehe ich keinen großen Grund, schnell wieder einzusteigen.
Microsoft ist jetzt ihr größter Einsatz
Blue Grotto war auch auf der Käuferseite aktiv. Im gleichen Quartal erhöhte sie ihren Microsoft (MSFT)-Anteil um 120 % auf 220.248 Aktien im Wert von 113 Millionen Dollar zum 30. September. Das sind 7,8 % ihrer 13F-Aktien und ihre größte Position. Sie stockte auch ihre GE HealthCare (GEHC)-Aktien um 388 % auf, sodass sie nun 1,20 Millionen Aktien im Wert von 78 Millionen Dollar hält, ihre viertgrößte Position mit 5,4 %.
Beide haben sich seitdem gut entwickelt. Microsoft ist seit seinem Kurs vom 30. September um 8 % gestiegen, und sein durchschnittliches Kursziel von 633 $ liegt immer noch 14 % über der Aktie. GE HealthCare ist um 31 % gestiegen, und sein durchschnittliches Kursziel von 88 $ liegt nur 2 % über der Aktie.
CDW ist die, die ich behalten würde
Das Risiko bei CDW ist seine Marge: Der Bruttogewinn wuchs im letzten Quartal um 10 %, deutlich hinter dem Umsatz.
Trotzdem, wenn ich heute nur eine dieser drei besitzen könnte, wäre es CDW. Das ist viel Wachstum für etwa das 14-fache der zukünftigen Gewinne. Der Ausstieg bei Progressive scheint am leichtesten zu rechtfertigen, und das Aufwärtspotenzial von 34 % bei Celsius hängt von einer Marke ab, die wieder wachsen muss.
Natürlich veröffentlicht Celsius jeden Tag seinen Bericht für das dritte Quartal, und ein Quartal mit Wachstum seiner namensgebenden Marke würde diese Einschätzung ändern. Der nächste 13F-Bericht von Blue Grotto für das am 31. Dezember endende Quartal ist Mitte Februar fällig.
Was ist die CDW-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CDW wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!