Wichtigste Erkenntnisse
- Apple fiel um etwa 4 %, nachdem das Unternehmen seine Bruttomarge für das Dezemberquartell auf 45 % bis 46 % prognostizierte, was unter den von Analysten erwarteten 46,3 % liegt.
- CEO John Ternus bezeichnete die Speicherpreise als "beispiellos", während Micron Technology eine Bruttomarge von 86,8 % bei explodierenden Chip-Preisen verzeichnete.
- Der Umsatz stieg um 12 % auf einen Rekordwert von 114,5 Milliarden US-Dollar im Septemberquartell, und die Gemini-Modelle von Alphabet treiben den Ausbau der Siri-KI an, der zusätzliche Kosten verursacht.
- Der für Ende Januar erwartete Bericht zum Dezemberquartell wird zeigen, ob die Margen gehalten wurden und wie schnell das Angebot für das iPhone Duo aufholt.
Der erste Quartalsbericht von Apple unter CEO John Ternus brach fast überall Rekorde. Die Aktie fiel dennoch.
Apple (AAPL) fiel am 3. November um etwa 4 %, nachdem das Unternehmen seine Bruttomarge für das Dezemberquartell auf 45 % bis 46 % prognostizierte. Analysten hatten 46,3 % erwartet, und Speicherchips sind der Hauptgrund für diese Lücke.
Die Ironie ist kaum zu übersehen. Micron Technology (MU) verzeichnete gerade eine GAAP-Bruttomarge von 86,8 %, während der Quartalsumsatz im Jahresvergleich um 379 % sprang. Telefon- und PC-Hersteller wie Apple sitzen auf der anderen Seite dieses Handels.
Dann ist da noch Siri. Alphabet (GOOGL) liefert die Gemini-Modelle für Apples überarbeiteten Assistenten, und Apple sagt, dass der Ausbau der Siri-KI in diesem Quartell ebenfalls Kosten verursacht.
Ein Rekordquartell mit einem Haken
Der Umsatz stieg im Septemberquartell um 12 % auf 114,5 Milliarden US-Dollar, während der verwässerte Gewinn je Aktie um 14 % auf 2,10 US-Dollar kletterte. Beides waren Rekordwerte für ein Septemberquartell, und der Bereich Services erreichte mit 31,6 Milliarden US-Dollar einen Allzeithoch.
Der Haken liegt im Detail:
- Zollrückerstattungen fügten der Bruttomarge von 47,9 % etwa 1 Prozentpunkt hinzu.
- Diese Rückerstattungen fügten dem Gewinn je Aktie ebenfalls 0,05 US-Dollar hinzu.
- Die Fertigungskaufverpflichtungen stiegen um 33 Milliarden US-Dollar auf 89,7 Milliarden US-Dollar, als Apple die Lieferkette sicherte.
Zieht man die Rückerstattungen ab, sieht der Trend weniger schmeichelhaft aus...
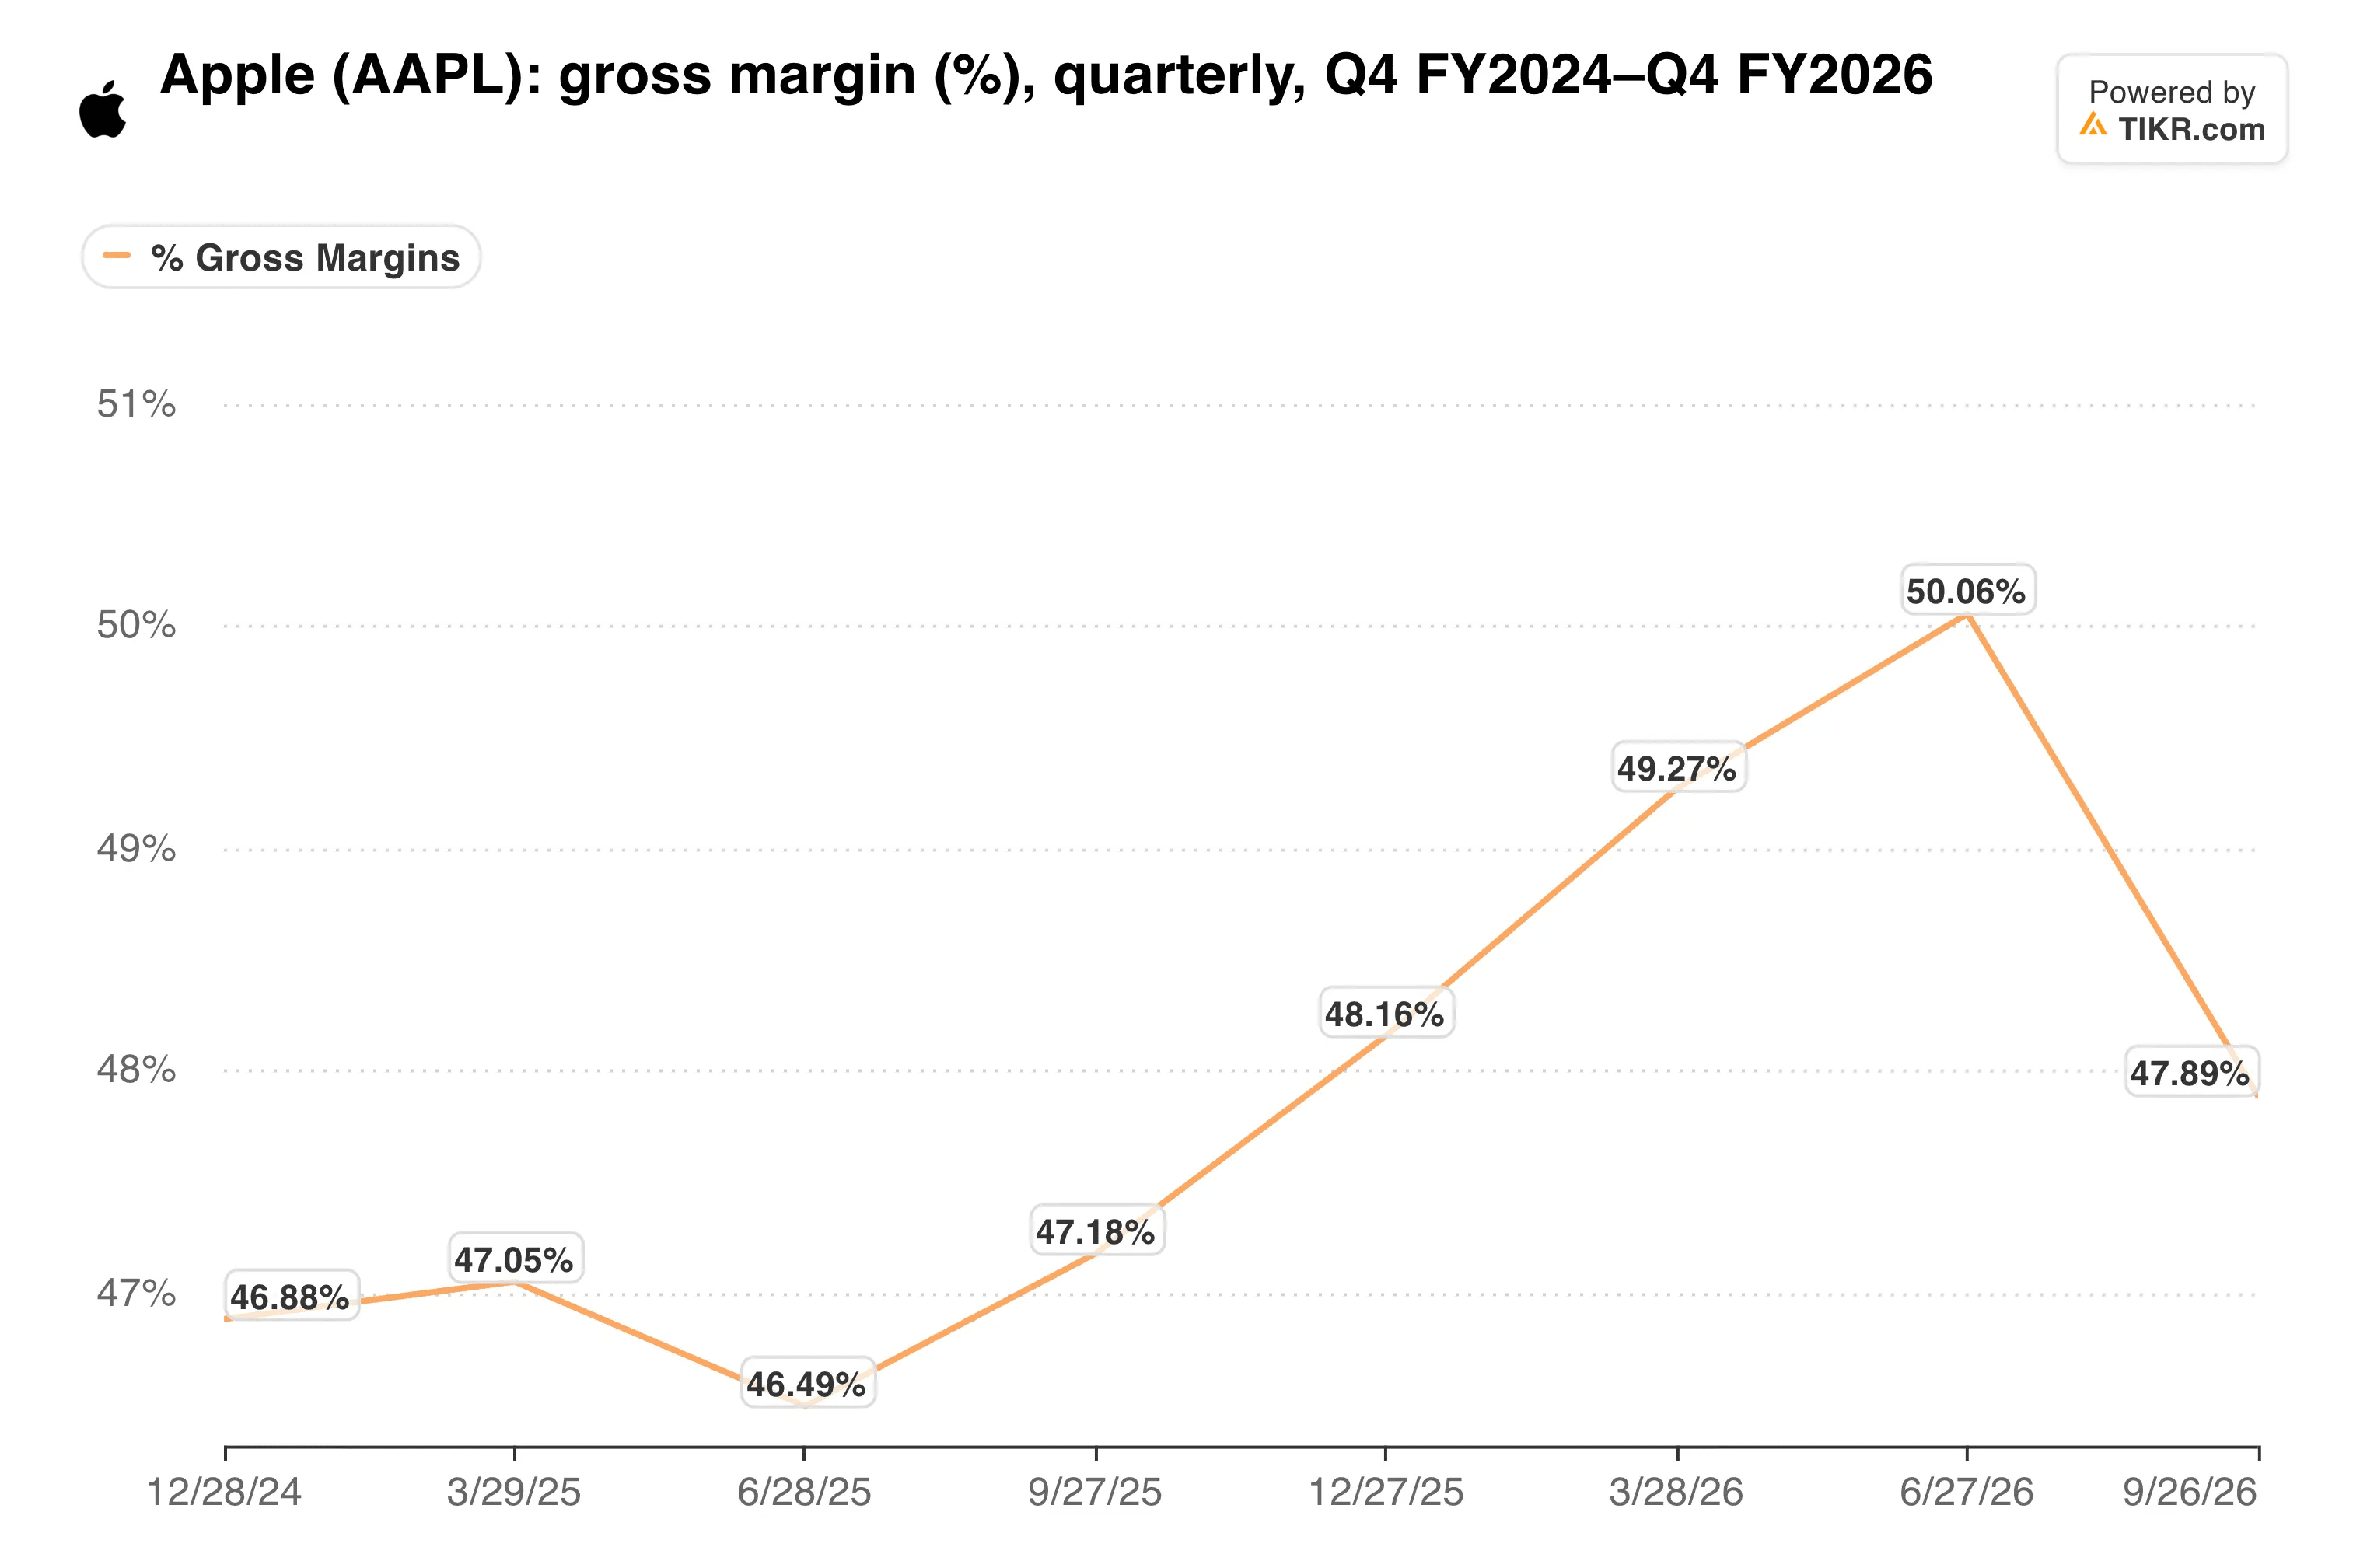
Die zugrunde liegende Marge lag näher bei 47 %, sodass der Dezemberbereich ein bis zwei Prozentpunkte darunter liegt.
"Was wir derzeit bei den Speicherpreisen sehen, ist beispiellos", sagte Ternus auf seinem ersten Anruf als CEO. Er erwartet auch, dass die Speicherpreise über den Dezember hinaus weiter steigen werden.
Die Nachfrage tut immer noch ihren Teil
Die Umsatzseite gibt Apple Spielraum, einen Teil davon zu absorbieren. Der iPhone-Umsatz stieg um 17,5 % auf 57,6 Milliarden US-Dollar, und das iPhone Duo startete erst nach Abschluss des Quartals.
Der Mac-Umsatz wuchs um 23,7 % auf 10,8 Milliarden US-Dollar. Greater China stieg um 21 % auf 17,5 Milliarden US-Dollar.
Woher kommt das Wachstum also wirklich?
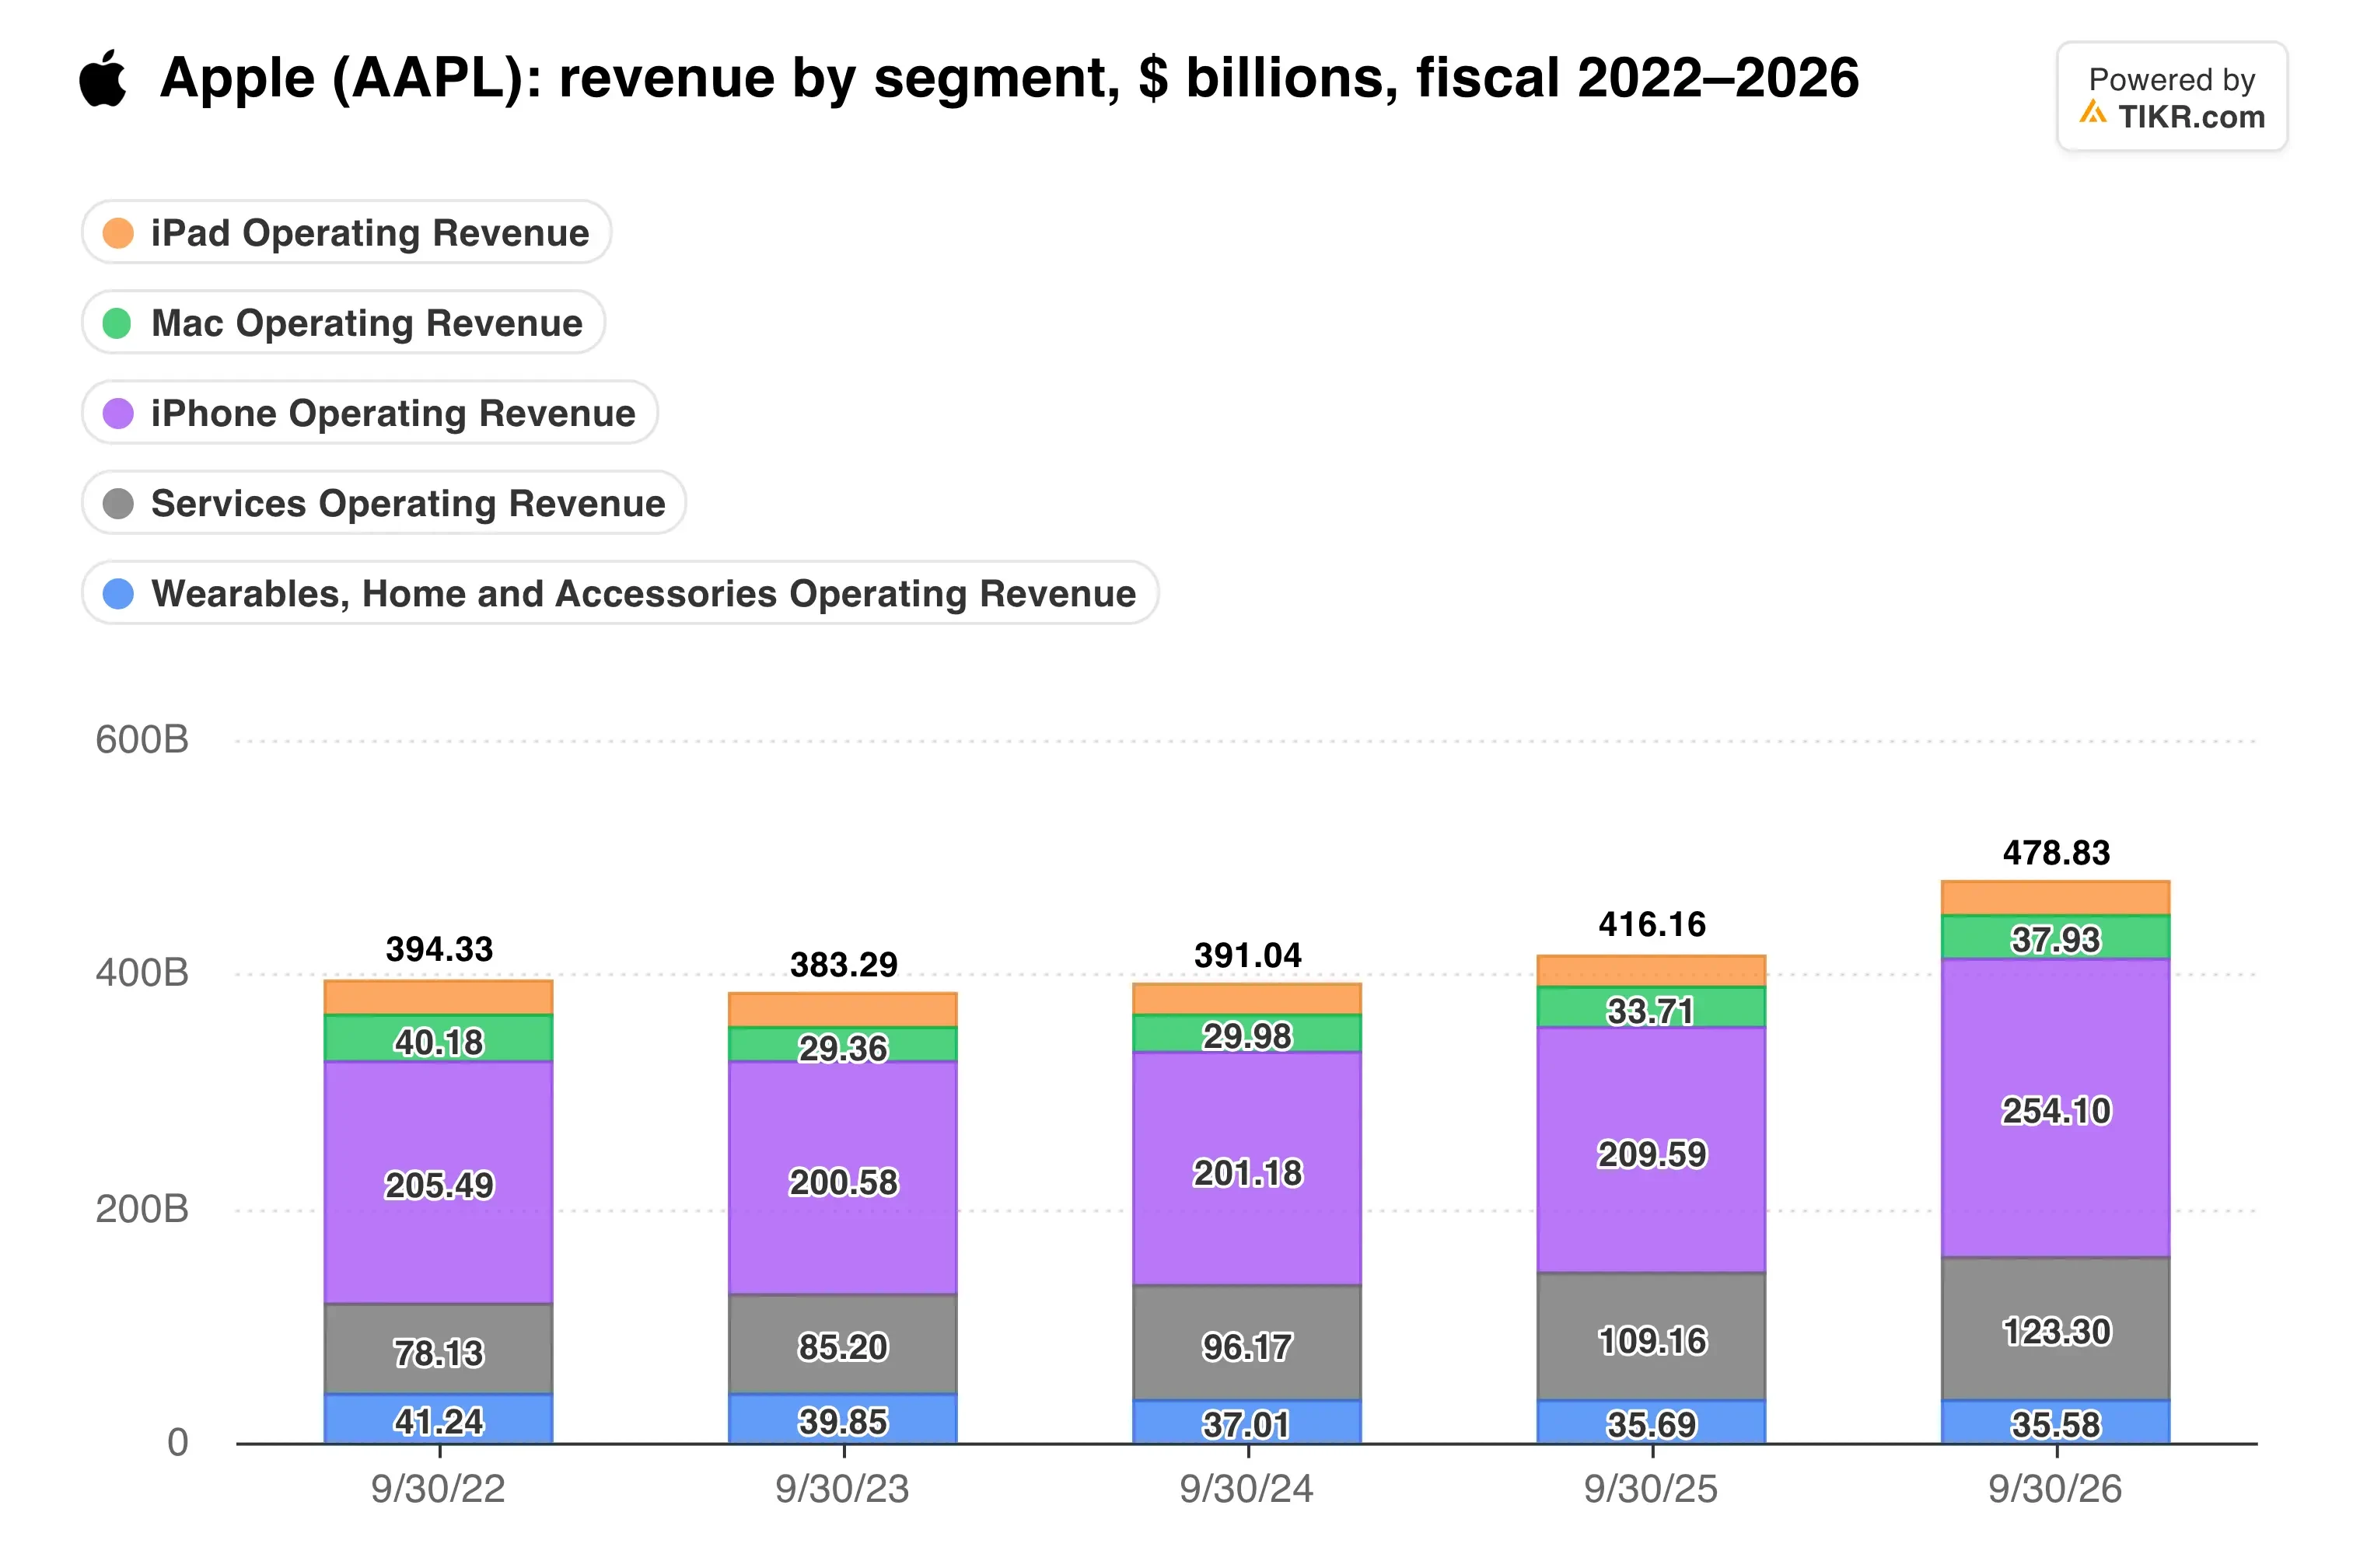
Das iPhone trug 254,1 Milliarden US-Dollar zu den 478,8 Milliarden US-Dollar Umsatz im Geschäftsjahr 2026 bei, ein Plus von 21,2 % für das Jahr. Diese Konzentration hilft jetzt, bindet die Margen aber enger an den Speicheranteil pro Telefon.
Das Angebot bleibt der Engpass. Einige Online-Bestellungen für das iPhone Duo erhielten Liefertermine Ende Januar, berichtete Bloomberg. Dennoch prognostizierte Apple für das Dezemberquartell einen Umsatzanstieg von 7 % bis 10 % und erwartet sein bestes Quartal aller Zeiten.
Services verdient einen genaueren Blick. Apple prognostizierte dort ein Wachstum von 8 % bis 9 %, unterhalb der gerade verzeichneten 9,8 %.
TIKR verfolgt 44 Analysten zu Apple. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Apple zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Apple an
Ein Premiumpreis für eine Zwickmühle
Der Margendruck trifft auf eine Aktie, die mit einem Sicherheitsaufschlag gehandelt wird. Apples Zurückhaltung bei KI-Ausgaben machte sie zu einem Refugium, und die Aktie hatte vor dem Bericht in diesem Jahr mehr als ein Fünftel zugelegt, wie Reuters feststellte.
Diese Zurückhaltung zeigt sich im Cashflow. Die Investitionsausgaben fielen im Geschäftsjahr 2026 auf 9,0 Milliarden US-Dollar von 12,7 Milliarden US-Dollar, während der freie Cashflow um 37,8 % auf 136,1 Milliarden US-Dollar stieg. Micron hingegen gab in seinem Geschäftsjahr 2026 27,4 Milliarden US-Dollar für Investitionen aus, das Dreifache von Apple.
Investoren zahlen jedoch für dieses Profil.
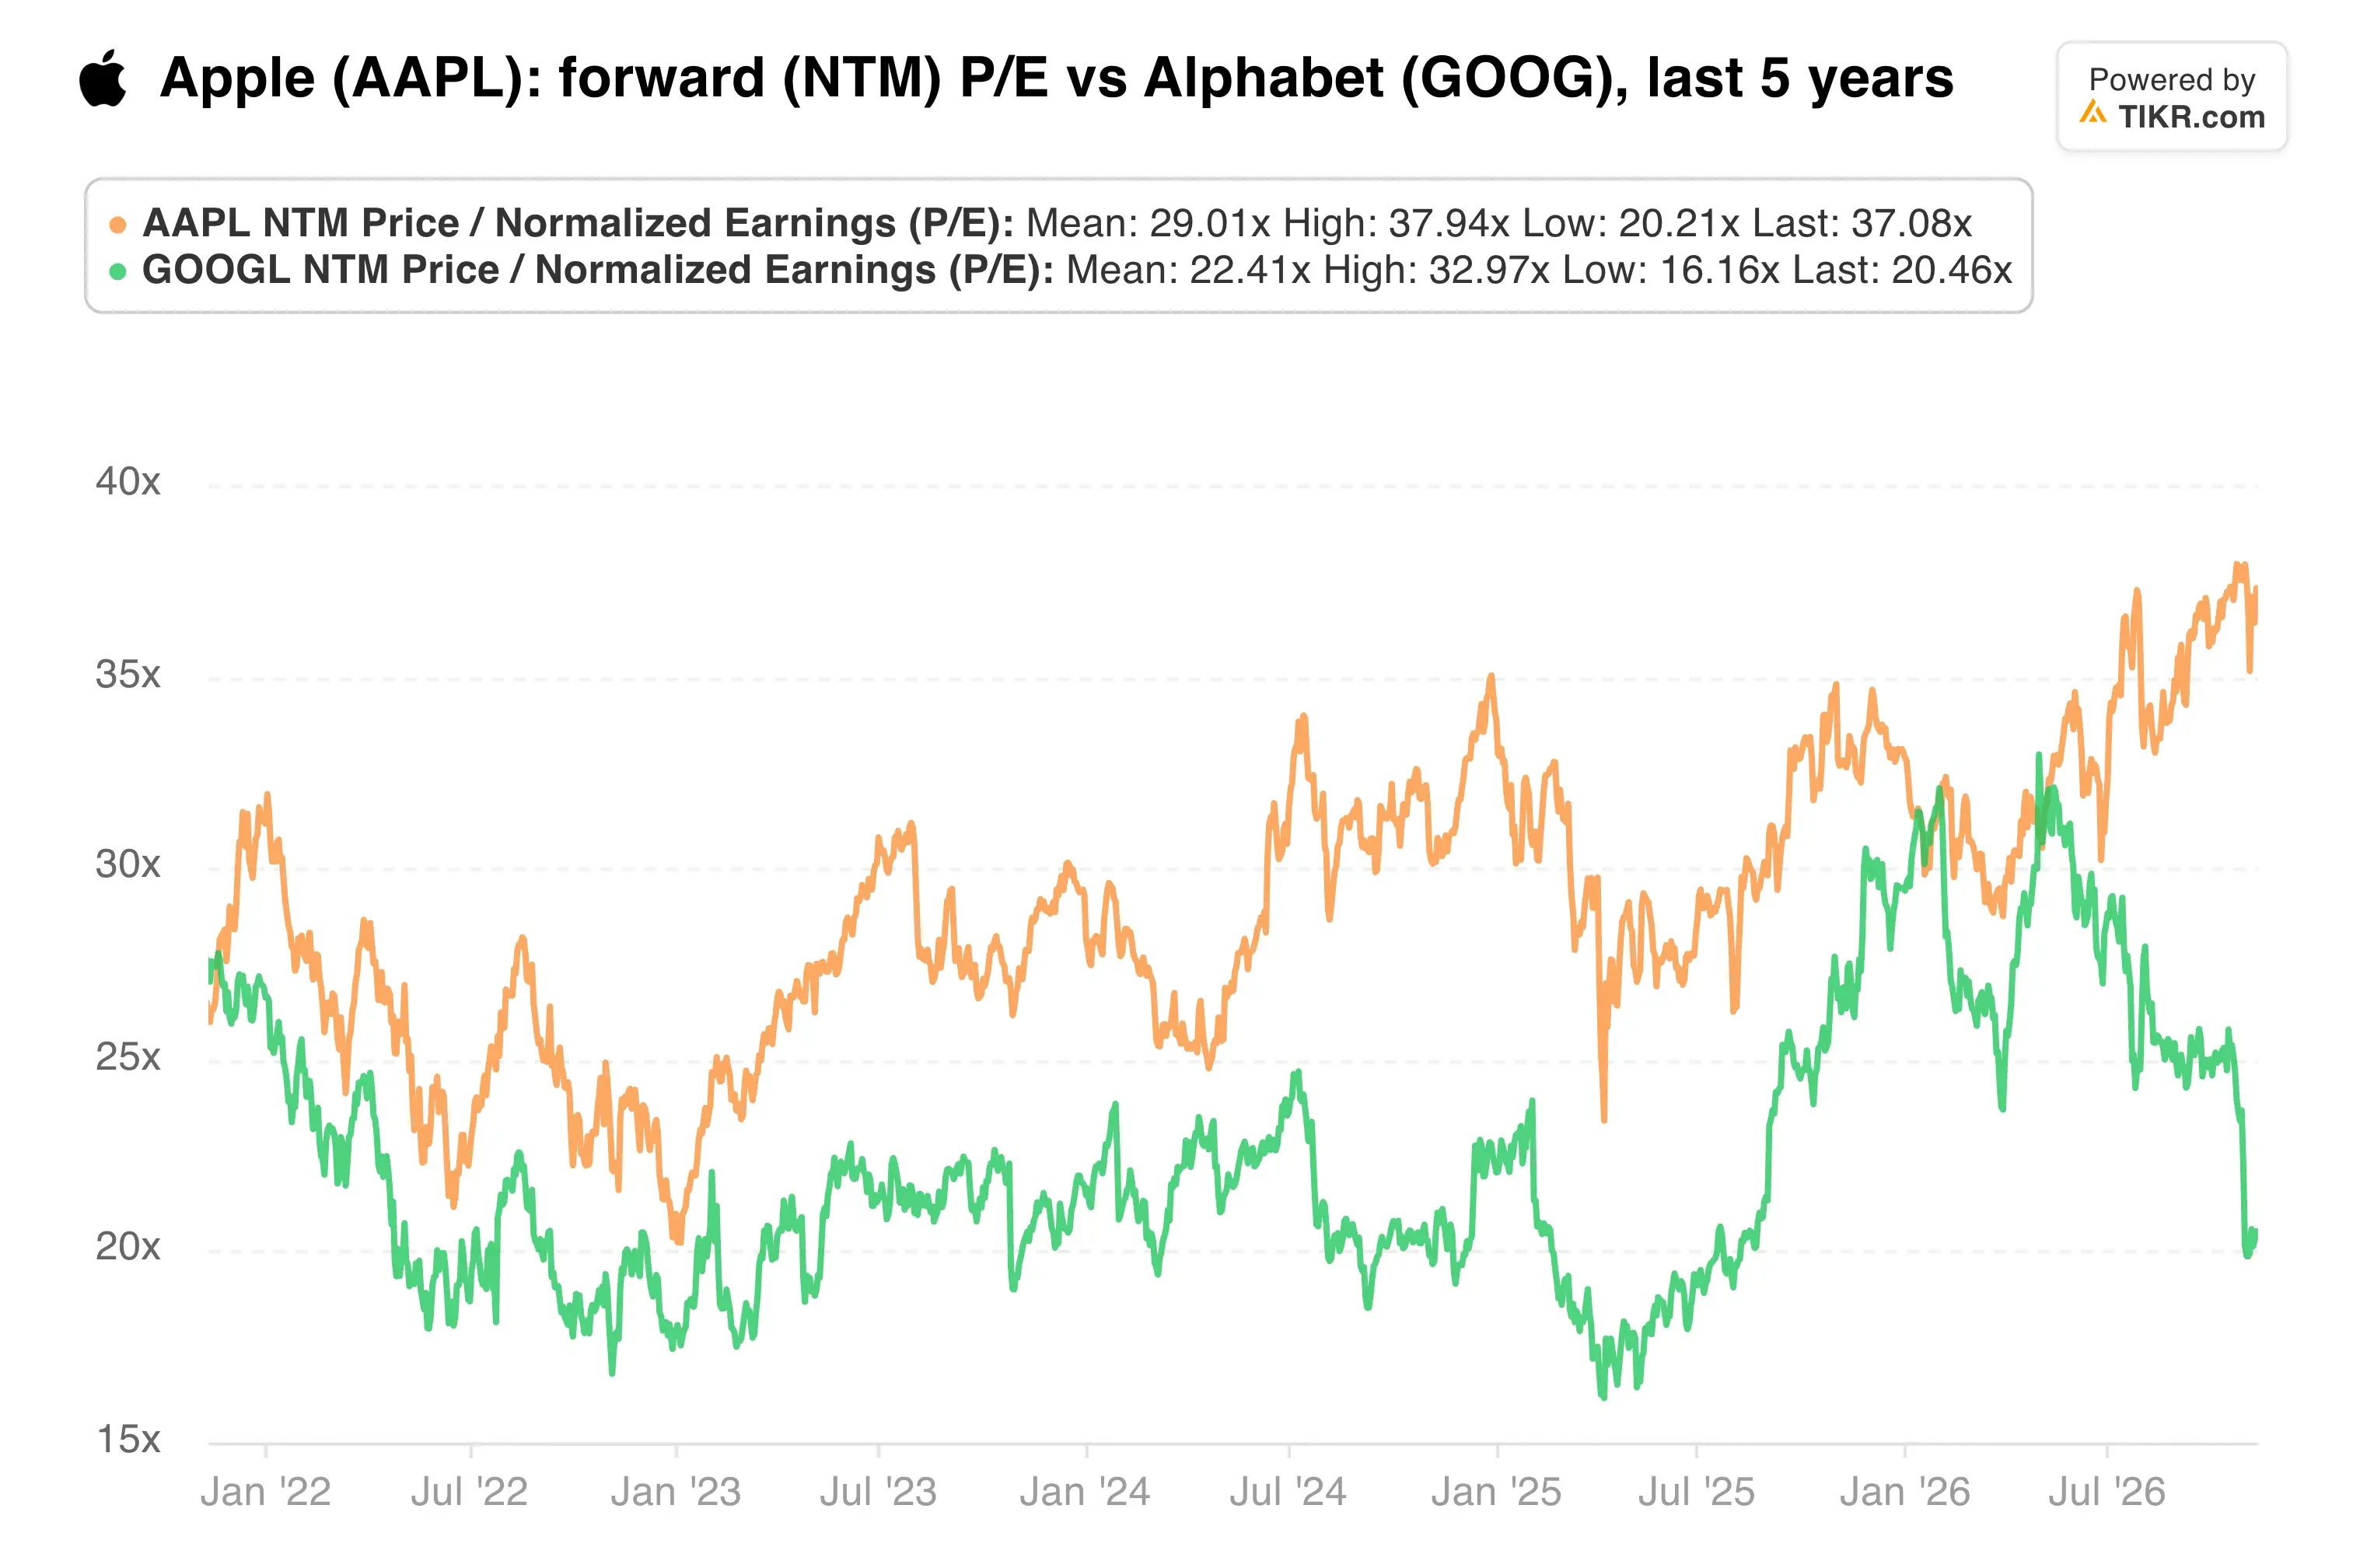
Das Forward-KGV von Apple liegt weit über dem von Alphabet, und dieser Aufschlag setzt ein stabiles Gewinnwachstum voraus. Diese Prognose impliziert jedoch, dass der Bruttogewinn langsamer wächst als der Umsatz.
Preiserhöhungen sind der offensichtliche Hebel, bergen aber Risiken. Ternus' Kommentare implizieren, dass "Apple-Produkte noch teurer werden", sagte Dan Coatsworth von AJ Bell.
Meine Einschätzung: Die Nachfragestory von Apple sieht so stark aus wie seit Jahren, und ein Rekordumsatz in den Feiertagen scheint wahrscheinlich. Dennoch braucht ein Premium-KGV ein Gewinnwachstum, und die Speicherkosten belasten es leise. Ich würde warten, bis sich beweist, dass die Preispolitik die Kosten ausgleichen kann, bevor ich so viel zahle.
Der für Ende Januar erwartete Bericht zum Dezemberquartell ist der nächste Test. Er wird zeigen, ob die Bruttomarge im Bereich von 45 % bis 46 % gehalten wurde und wie schnell das Angebot für das iPhone Duo aufholt.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!