Wichtige Erkenntnisse
- Die AWS-Umsätze von Amazon stiegen im dritten Quartal um 39 % auf 46,0 Mrd. USD, das schnellste Wachstum seit fast fünf Jahren.
- Die Aktie fiel nachbörslich um 6,5 %, da der Free Cash Flow der letzten zwölf Monate auf einen Abfluss von 42,4 Mrd. USD umschwenkte.
- Microsofts Azure wuchs um 48 % und Alphabets Google Cloud verdoppelte sich, daher wächst AWS langsamer als seine beiden größten Konkurrenten.
- Der Bericht für das vierte Quartal Anfang Februar wird zeigen, ob das AWS-Wachstum 40 % übersteigt und das Werbegeschäft wieder in den hohen Zehnerbereich wächst.
Das Cloud-Geschäft von Amazon hatte gerade sein bestes Quartal seit fast fünf Jahren. Investoren verkauften die Aktie trotzdem.
Amazon.com (AMZN) meldete am 29. Oktober einen Umsatz im dritten Quartal von 201,9 Mrd. USD, ein Plus von 12 %, was knapp unter den von der Wall Street erwarteten 202,2 Mrd. USD lag. Daher fiel die Aktie im After-Hours-Handel um 6,5 %. Die größere Sorge lag in der Kapitalflussrechnung, wo der Free Cash Flow der letzten zwölf Monate auf einen Abfluss von 42,4 Mrd. USD umschwenkte.
Auch die Konkurrenz macht den Vergleich schwieriger. Microsoft (MSFT) steigerte die Azure-Umsätze im gleichen Quartal um 48 % auf 33,2 Mrd. USD. Alphabet (GOOGL) ging noch weiter, da sich die Google-Cloud-Umsätze auf 30,7 Mrd. USD verdoppelten.
Daher sieht die 39 % von AWS für sich allein großartig aus, aber im Vergleich zu den Mitbewerbern nur solide. Unterdessen nimmt Amazon weiterhin Kredite auf, um den Ausbau zu finanzieren, wobei in diesem Jahr mehr als 92 Mrd. USD an Anleihen verkauft wurden.
AWS trug das Quartal
Die Schlagzeilenzahlen waren größtenteils ausgezeichnet:
- Die AWS-Umsätze stiegen um 39 % auf 46,0 Mrd. USD, eine annualisierte Run-Rate von 184 Mrd. USD.
- Das Betriebsergebnis stieg um 61 % auf 28,1 Mrd. USD, was einer Rekord-Betriebsmarge von 13,9 % entspricht.
- Der Gewinn je Aktie sank auf 1,89 USD von 1,95 USD, da das Vorjahr Gewinne aus Anthropic in Höhe von 9,5 Mrd. USD enthielt.
Das AWS-Wachstum beschleunigt sich weiter, Quartal für Quartal…
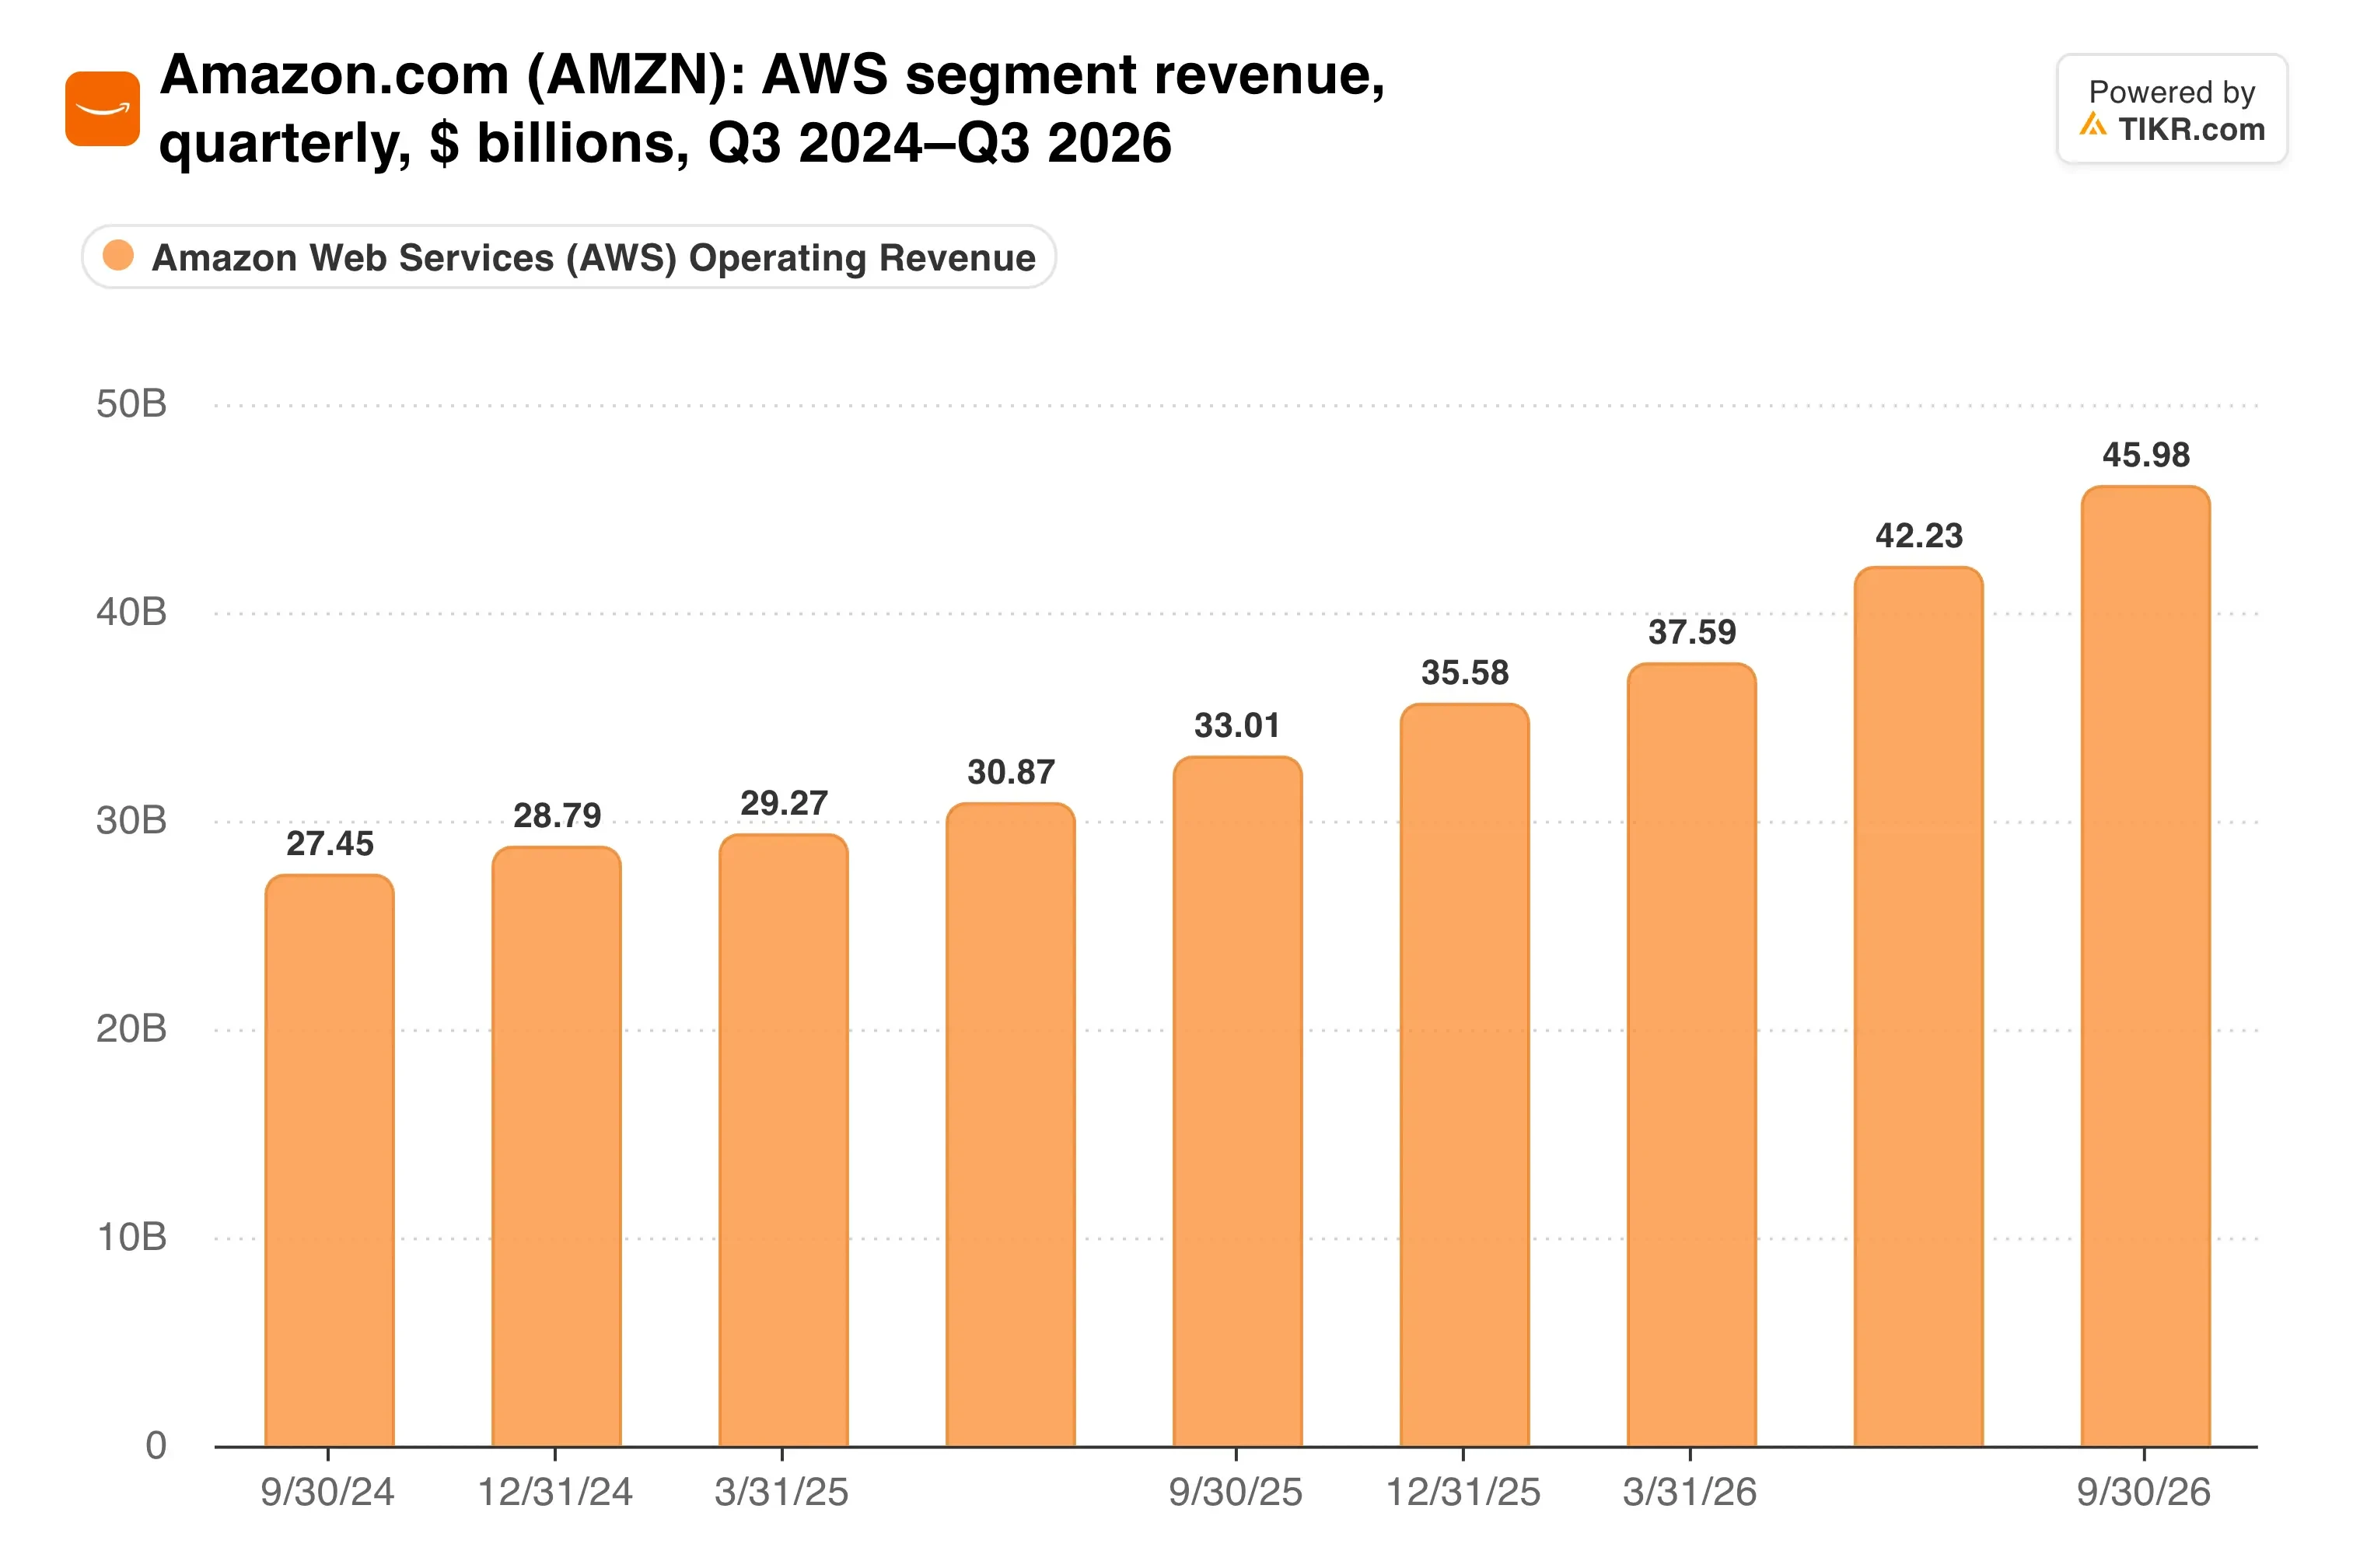
Das Segment erzielte im Vergleich zum Vorjahr einen zusätzlichen Umsatz von etwa 13 Mrd. USD. Das entspricht in etwa der Größe eines großen Softwareunternehmens, und es dauerte zwölf Monate.
Auch der Einzelhandel trug seinen Teil bei. Das Betriebsergebnis in Nordamerika stieg auf 8,7 Mrd. USD von 4,8 Mrd. USD bei einem Umsatzwachstum von 6 %. Der Prime Day wurde dieses Jahr in das zweite Quartal verlegt, und Amazon gibt an, dass das Gesamtwachstum ohne diese Verschiebung etwa 4 Prozentpunkte höher ausgefallen wäre.
Woher der Gewinn kommt
AWS erwirtschaftete ein Betriebsergebnis von 17,8 Mrd. USD, etwa 63 % des Unternehmensgesamtbetrags bei weniger als einem Viertel des Umsatzes. Seine Betriebsmarge erreichte 38,7 %, ein Jahr zuvor lag sie bei 34,5 %.
Diese Mischung zieht die konsolidierte Marge weiter nach oben. Wie weit ist sie gekommen?
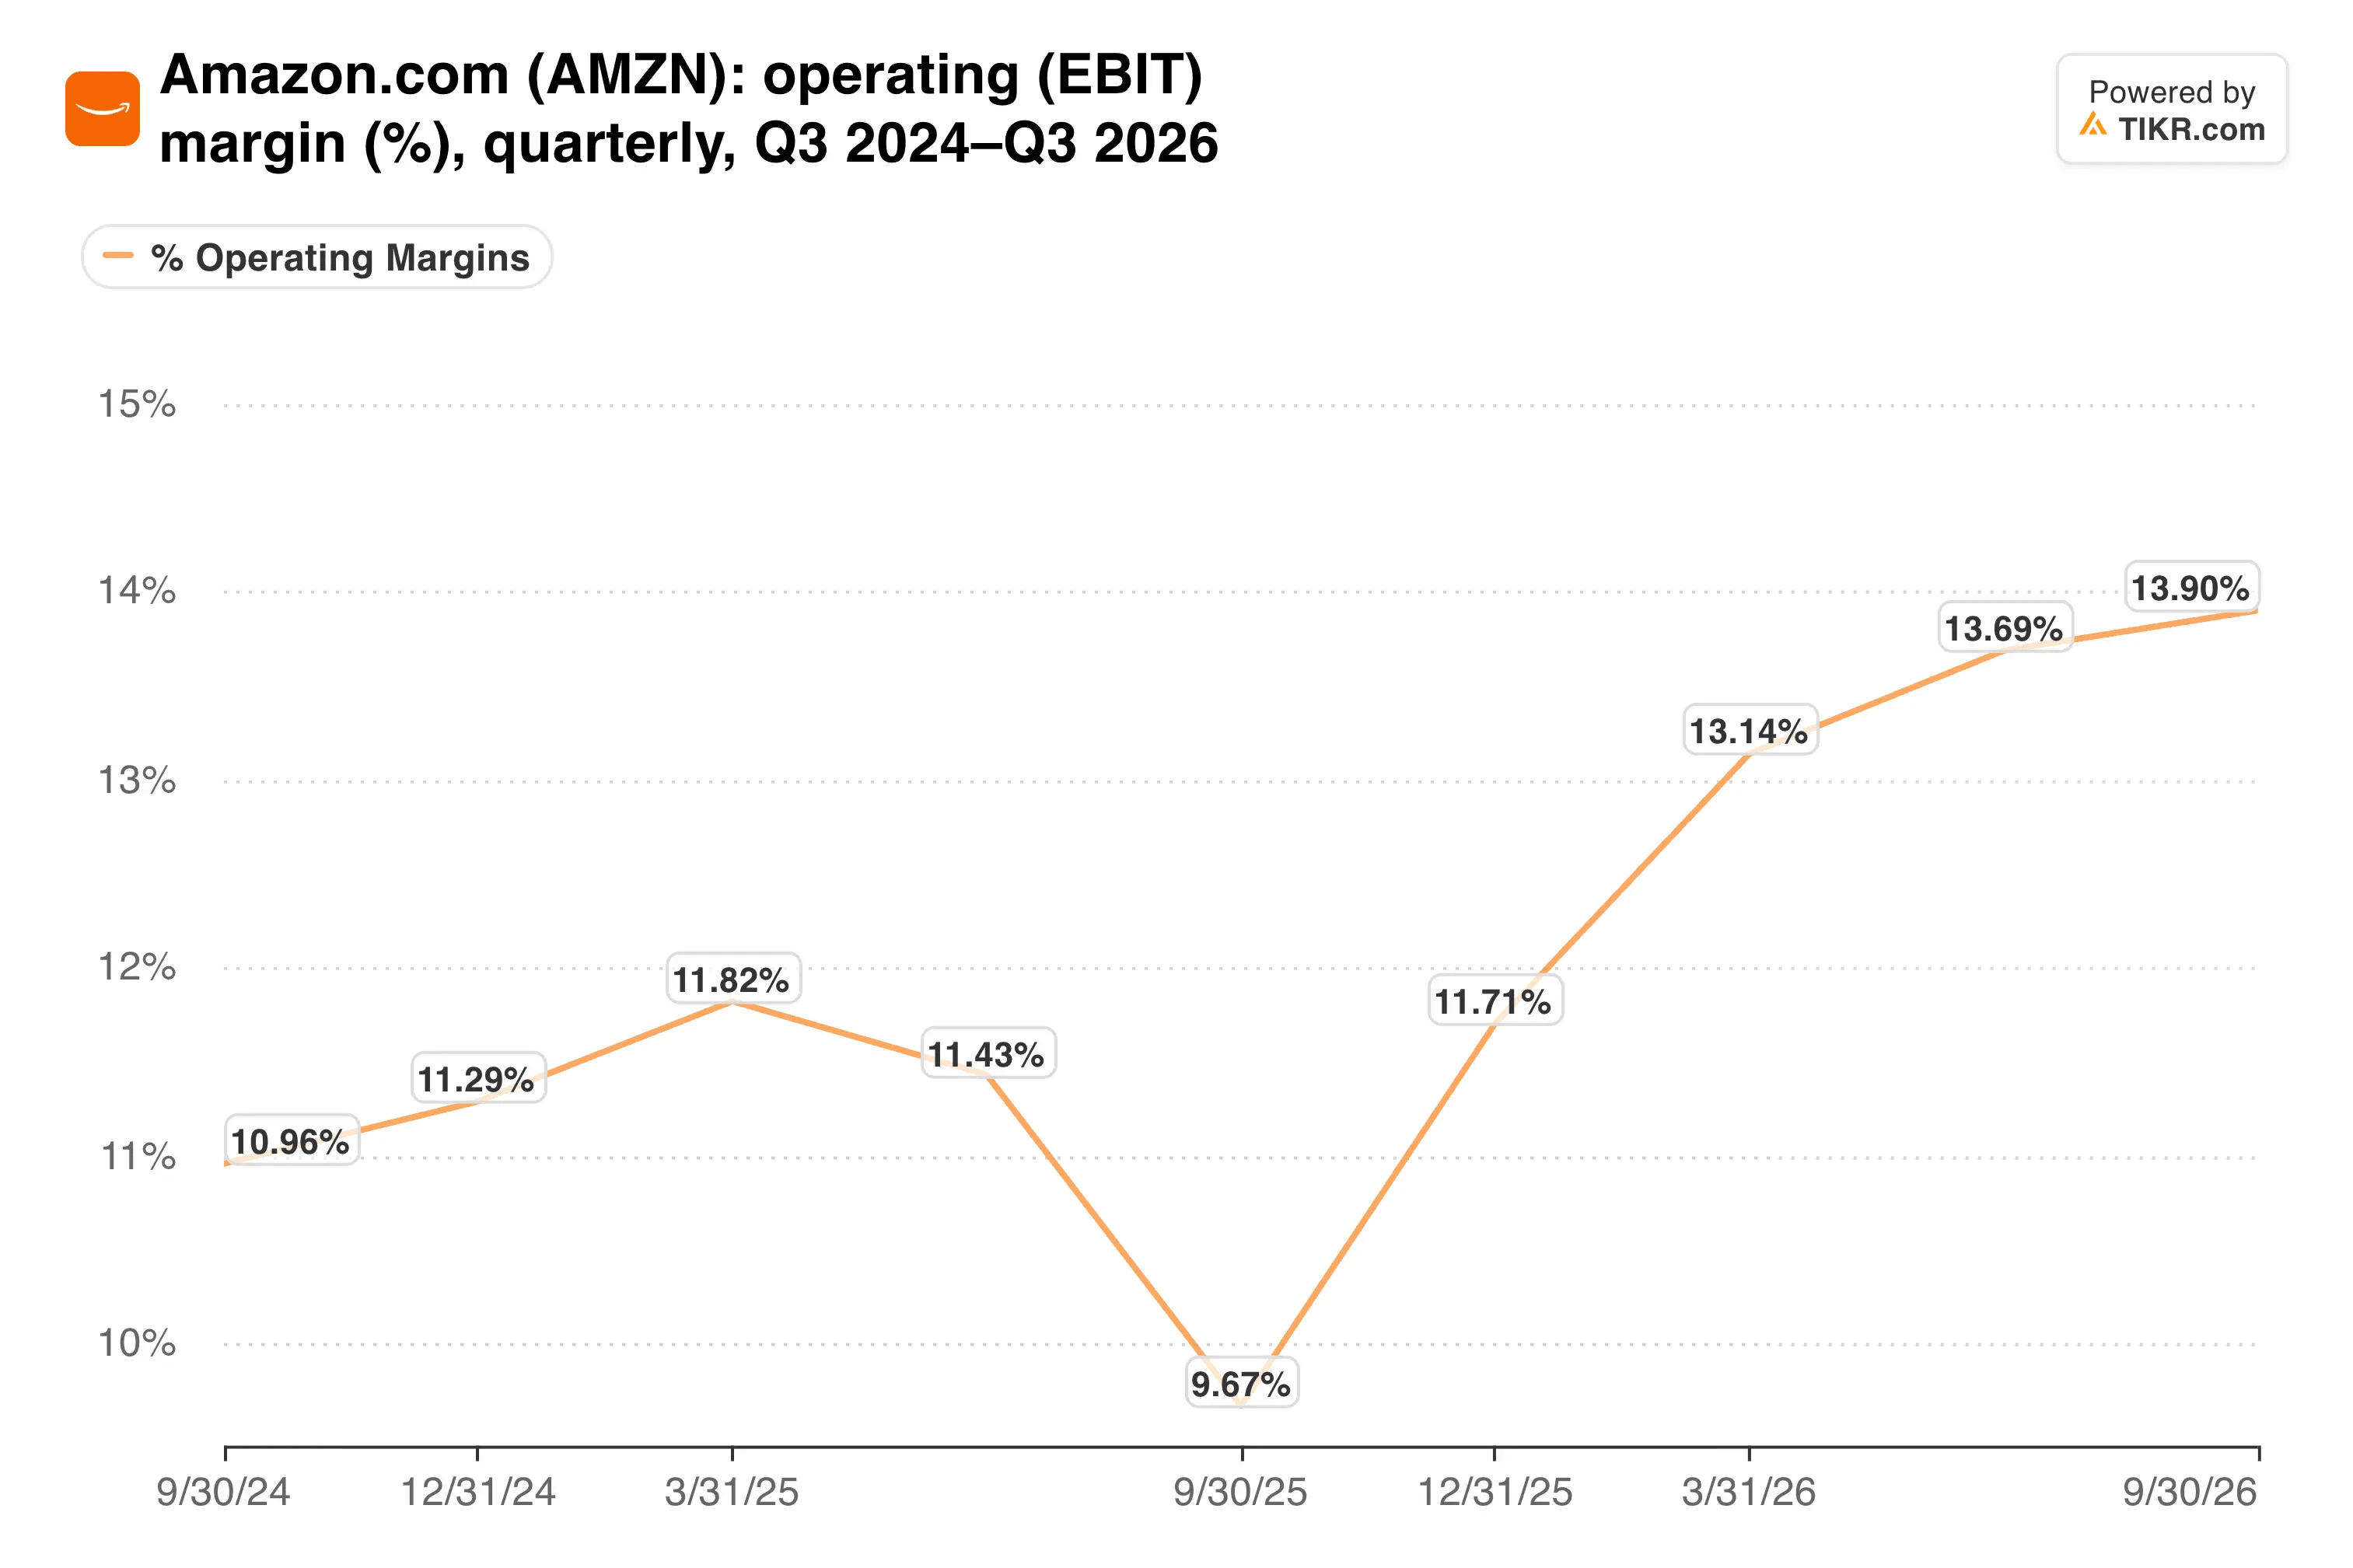
Die Betriebsmarge von Amazon stieg auf 13,9 % von 9,7 % im Vorjahresquartal. Die Prognose für das vierte Quartal sieht ein Betriebsergebnis zwischen 28,5 Mrd. USD und 33,5 Mrd. USD vor, gegenüber 25,0 Mrd. USD im Vorjahr.
Und die Nachfrage sieht vorerst gesichert aus. Der AWS-Backlog wuchs auf 578 Mrd. USD von 496 Mrd. USD Ende Juni. "Fast so schnell, wie wir Kapazitäten installieren, schlucken die Kunden sie", sagte Jassy im Earnings Call.
TIKR verfolgt 60 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Amazon sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Amazon an
Die Cashflow-Situation ist der Haken
Aber der Aufbau dieser Kapazitäten ist teuer. Die Käufe von Sachanlagen stiegen in den letzten zwölf Monaten um 94,8 Mrd. USD, und Amazon erwartet für 2026 immer noch etwa 220 Mrd. USD an Cash-Capex. Jassy sagte den Analysten auch, dass er für 2027 mit deutlich höheren Ausgaben rechnet.
Hier ist, was das mit dem Cashflow macht.
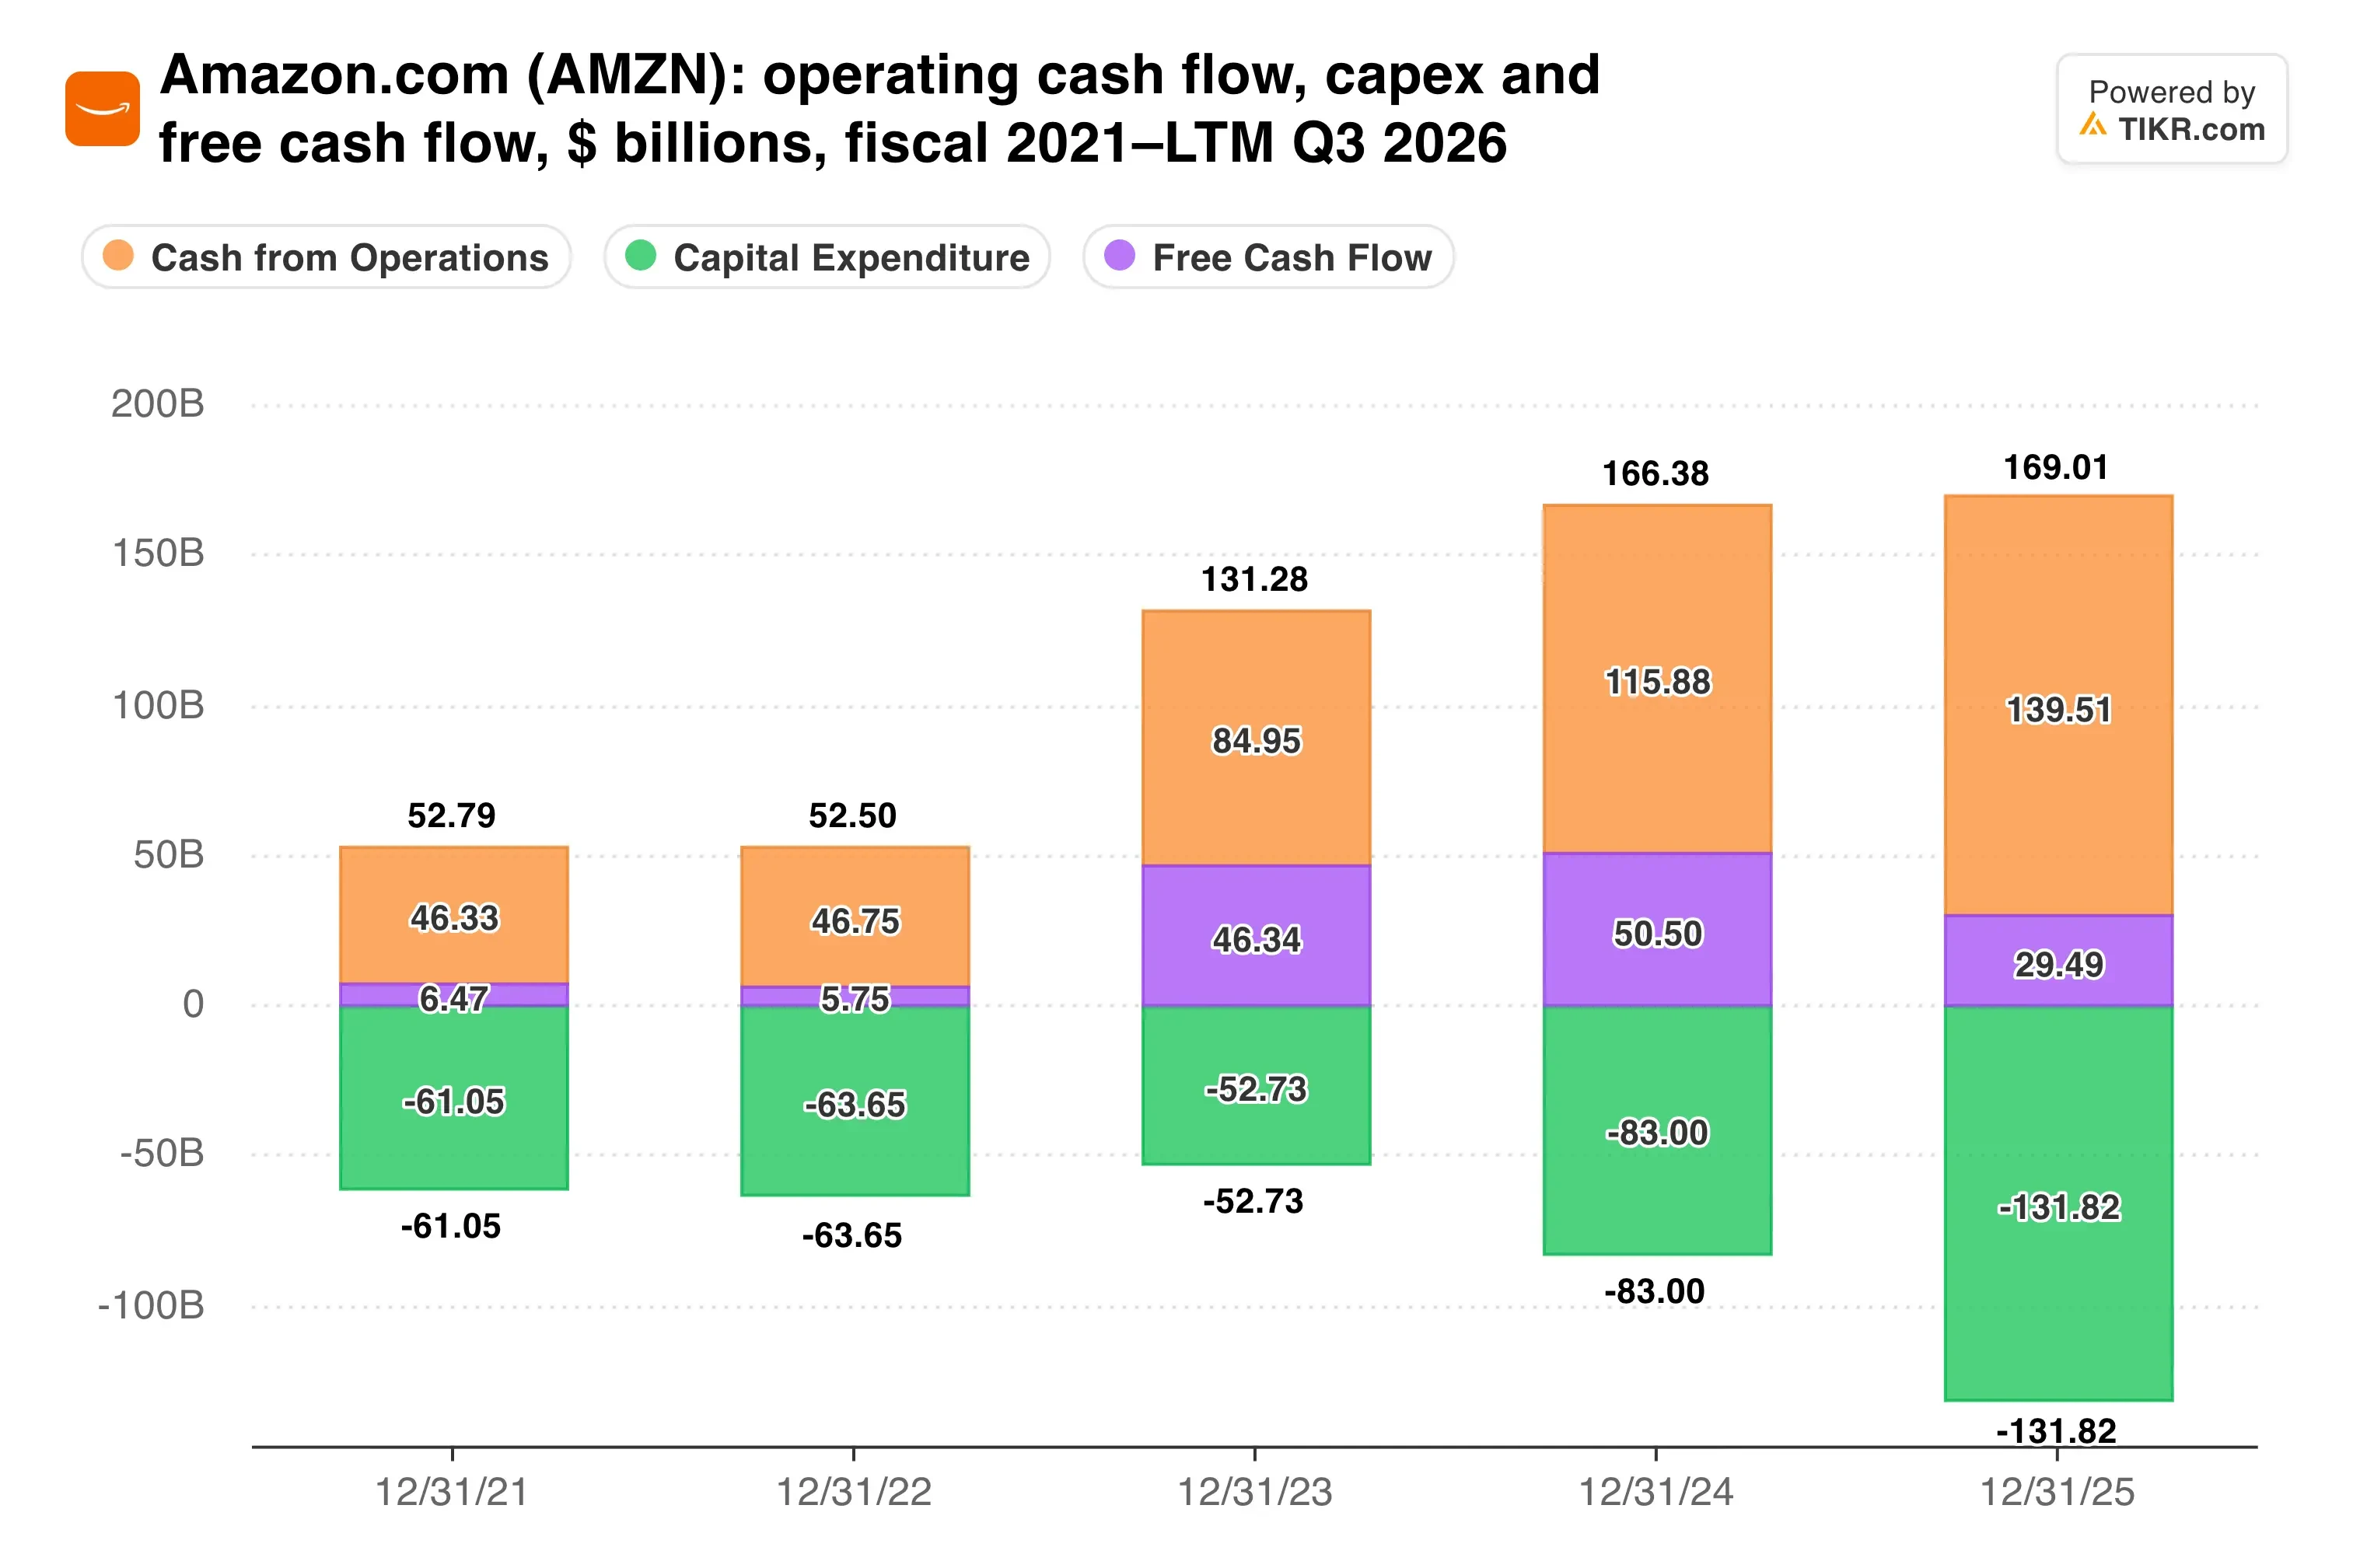
Der operative Cashflow wuchs in den letzten zwölf Monaten um 29 % auf 168,3 Mrd. USD. Allerdings verschlang das Capex alles davon und noch etwas mehr.
Daher erklärt diese Lücke die Anleihenflut. Im September sammelte Amazon in seiner ersten Sterling-Emission 4,25 Mrd. GBP ein, nachdem es bereits früher im Jahr Emissionen in Euro, Schweizer Franken, kanadischen Dollar und US-Dollar getätigt hatte. Jassy argumentiert, dass die Rendite enorm sein wird, da er glaubt, dass Amazon innerhalb eines Jahrzehnts zwei Geschäfte mit jeweils 1 Bio. USD Umsatz betreiben könnte.
Meine Einschätzung: Ich denke, der Verkauf drückte Amazon dafür, dass es für eine Nachfrage ausgibt, die bereits vertraglich gesichert ist. Ein Backlog von 578 Mrd. USD und AWS-Margen von 38,7 % bilden eine starke Basis. Dennoch wachsen Azure und Google Cloud schneller, und ein negativer Free Cash Flow lässt wenig Spielraum für einen Fehltritt. Ich würde gerne sehen, dass sich dieser Abfluss verringert, bevor ich die Aktie als günstig bezeichne.
Der nächste Kontrollpunkt ist der Bericht für das vierte Quartal, der Anfang Februar erwartet wird. Er wird zeigen, ob das AWS-Wachstum die 40 %-Marke überschreitet und ob das Werbegeschäft wieder in den hohen Zehnerbereich wächst, wie von Amazon prognostiziert.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!