Wichtige Erkenntnisse
- Shopify fiel heute um bis zu 17%, nachdem sein Bruttowarenwert (GMV) im dritten Quartal knapp unter den Analystenerwartungen lag, und Adyen ist in diesem Jahr um 42% gefallen.
- Abgesehen von der GMV-Verfehlung war das Quartal von Shopify solide: Der Umsatz wuchs um 32%, und die Prognose für das vierte Quartal übertraf die Erwartungen der Analysten.
- Adyen notiert bei etwa dem 18-fachen der für 2027 erwarteten Gewinne und Shopify bei etwa dem 57-fachen, obwohl Analysten bei Shopify ein schnelleres Gewinnwachstum erwarten.
- Zu diesen Preisen ist Adyen die bessere Kaufgelegenheit, muss aber damit aufhören, seine Margenprognose zu kürzen.
Shopify (SHOP) fiel heute Morgen um bis zu 17% nach seinem Quartalsbericht, obwohl der Umsatz um 32% wuchs und die Prognose für das vierte Quartal die Erwartungen der Analysten übertraf.
Das bringt es in eine ähnliche Lage wie Adyen (ADYEN), das niederländische Zahlungsunternehmen, das in diesem Jahr um 42% gefallen ist. Beide wachsen immer noch mit mehr als 20% Umsatzwachstum pro Jahr. Nach ihren Kursrückgängen kostet Adyen jedoch nur etwa ein Drittel von Shopify pro Dollar der für 2027 erwarteten Gewinne.
Welche Aktie ist also die bessere Kaufgelegenheit?
Die Verfehlung war gering
Die Verfehlung kam vom Bruttowarenwert (GMV), der um 29% auf 119,1 Mrd. USD stieg. Analysten hatten 120,1 Mrd. USD erwartet, also verfehlte Shopify die Erwartungen um weniger als 1%.
Der Rest des Quartals hielt stand. Der Umsatz von 3,74 Mrd. USD entsprach in etwa den Erwartungen. Das Betriebsergebnis stieg um 66% auf 568 Mio. USD. Der freie Cashflow betrug 816 Mio. USD, eine Marge von 22%, deutlich mehr als die 723 Mio. USD, die Analysten vor dem Bericht erwartet hatten.
Das Management prognostizierte zudem ein Umsatzwachstum im vierten Quartal von einem "Prozentsatz im niedrigen Dreißigerbereich". Vor dem Bericht hatten Analysten mit etwa 30% gerechnet.
Der Schwachpunkt ist der Bruttogewinn. Er wuchs mit 28% langsamer als der Umsatz, und Shopify erwartet auch im vierten Quartal ein Bruttogewinnwachstum von einem "Prozentsatz im hohen Zwanzigerbereich". Der Umsatz aus Händlerlösungen wuchs um 35% und aus Abonnements um 20%, wobei die Händlerseite von jedem Dollar deutlich weniger als Bruttogewinn behält.
Vor dem Bericht erwarteten Analysten, dass sich der normalisierte Gewinn pro Aktie (EPS) von Shopify von 2025 bis 2028 mehr als verdoppeln würde:
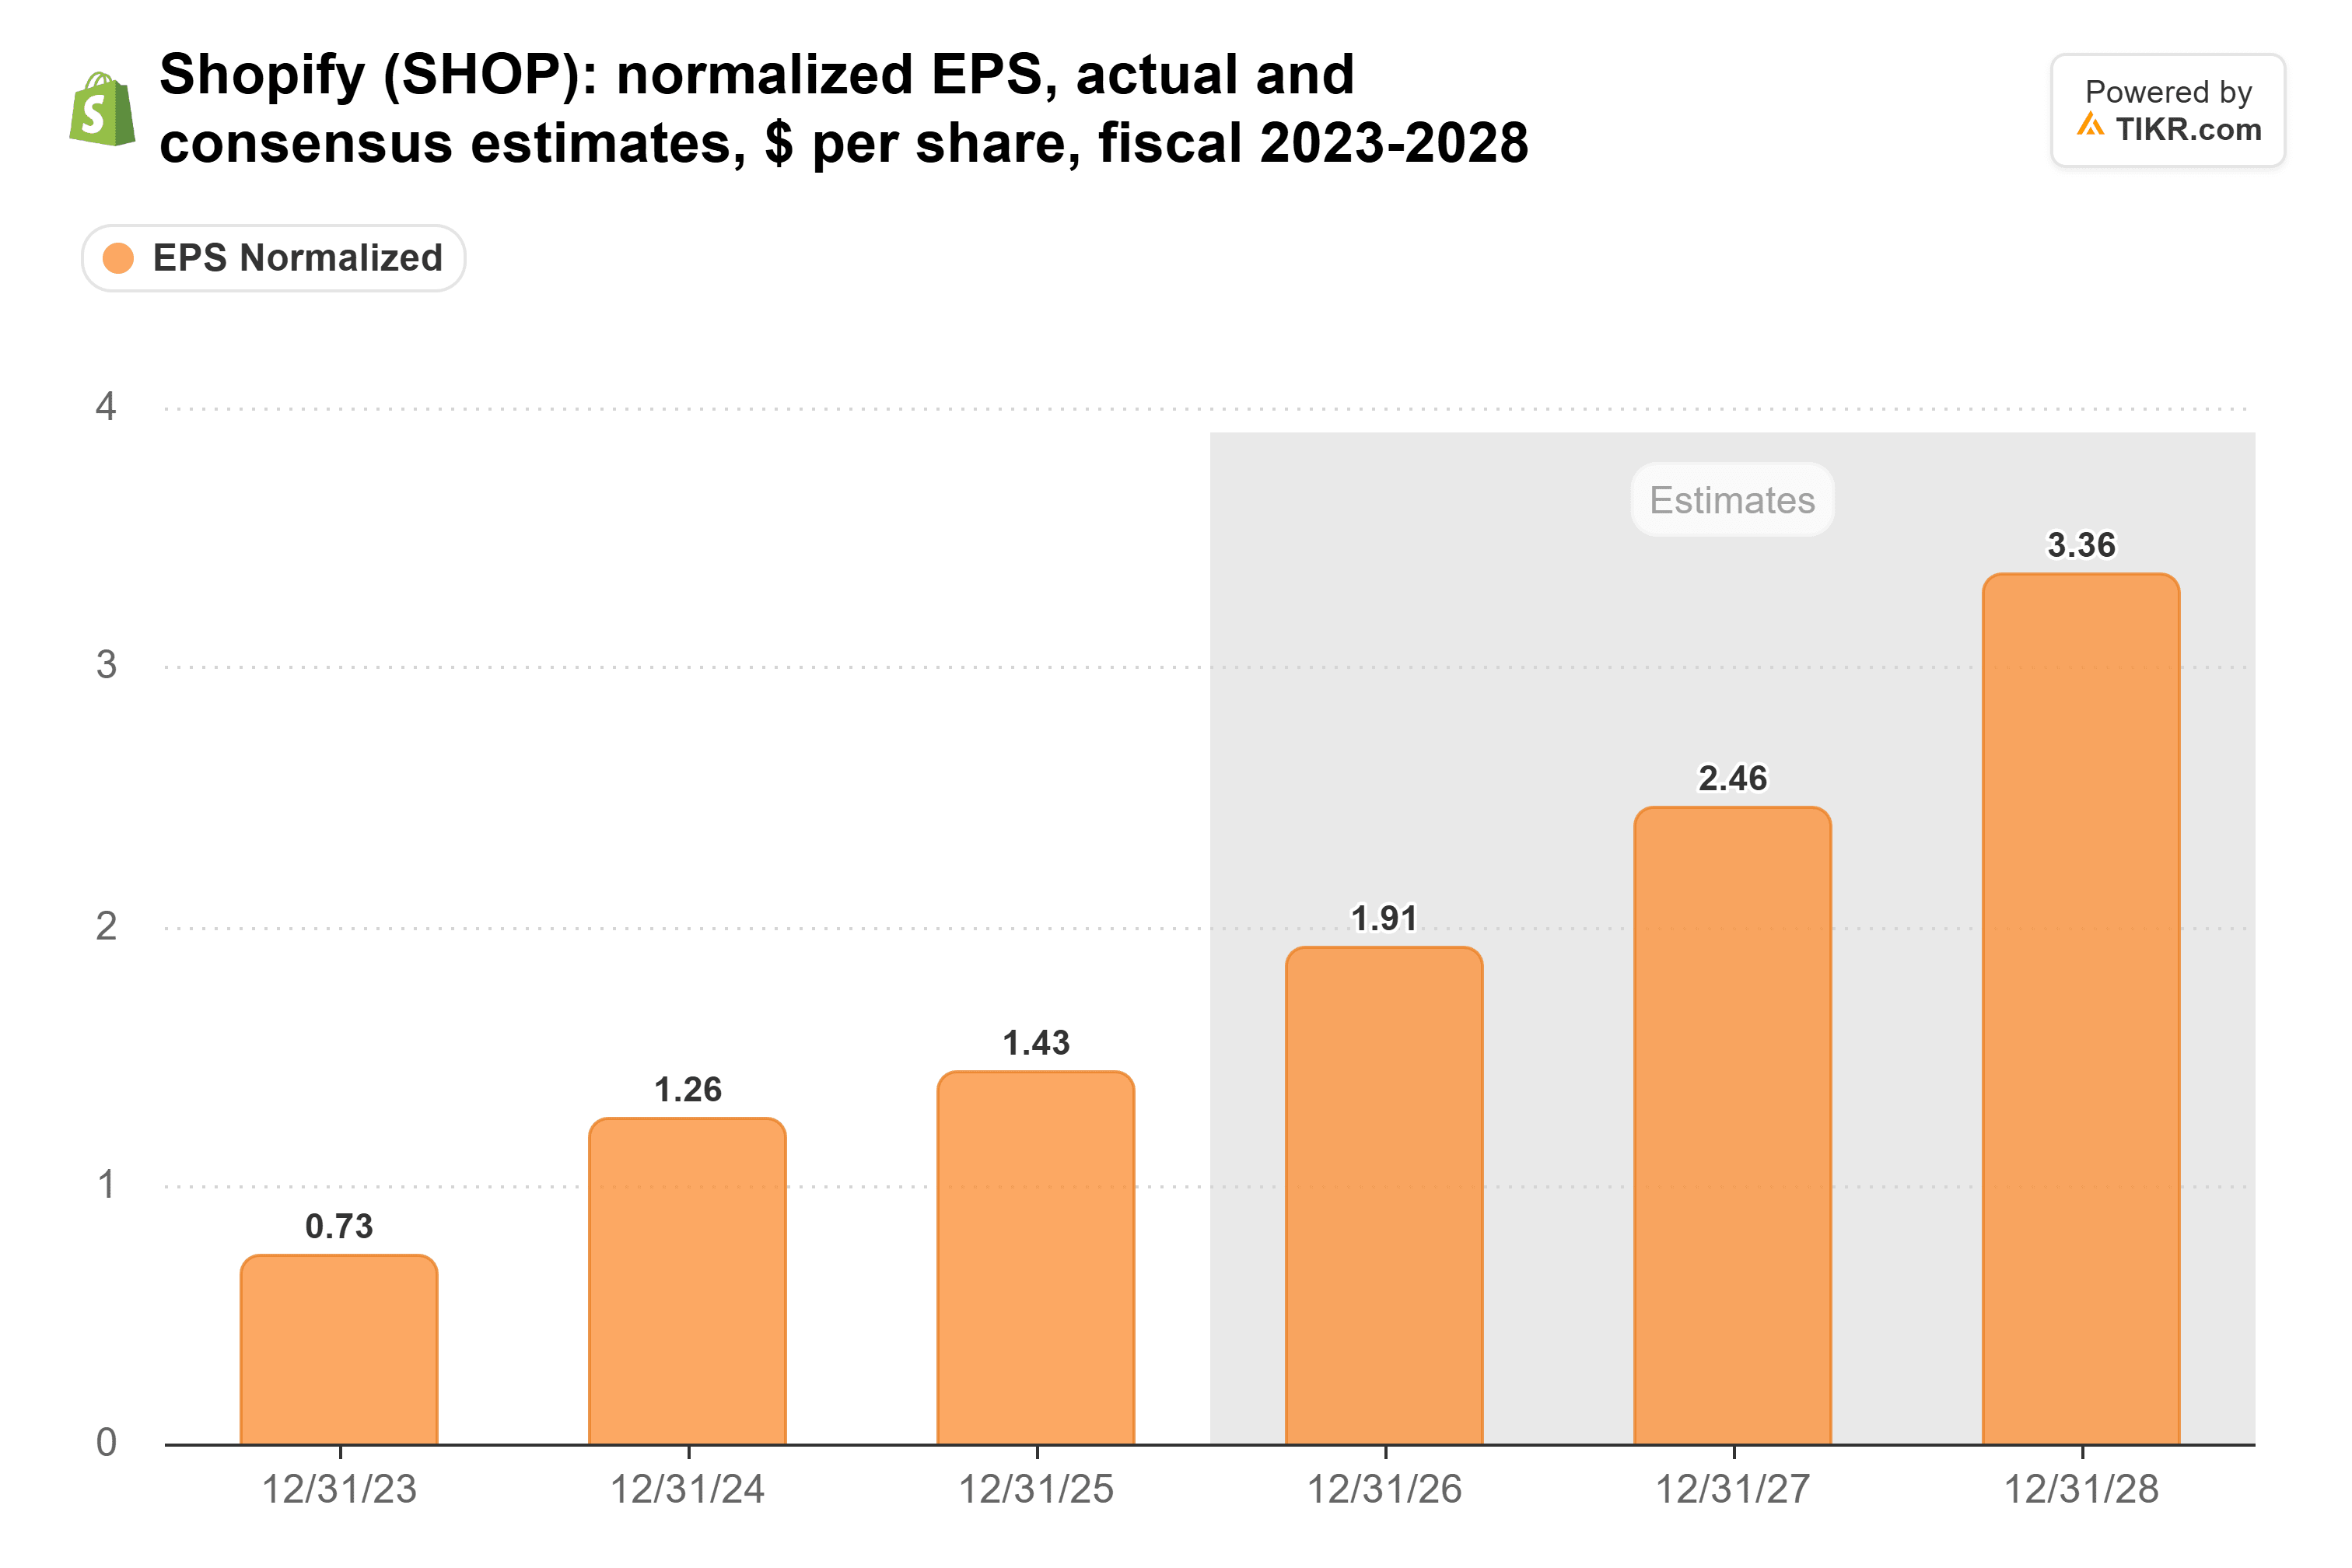
Die Prognose für das vierte Quartal liegt über diesen Schätzungen, daher sehe ich keinen Grund für größere Kürzungen auf der Umsatzseite. Das langsamere Bruttogewinnwachstum könnte die Gewinnlinie etwas kürzen.
TIKR verfolgt 54 Analysten zu Shopify. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Shopify zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu Shopify ansehen
Der Haken ist der Preis. Zum Schlusskurs von Montag notierte Shopify mit dem 74-fachen der erwarteten Gewinne, etwa im Durchschnitt seit Ende 2023. Selbst zum heutigen Morgenkurs von etwa 141 USD notiert es mit etwa dem 57-fachen der für 2027 erwarteten Gewinne.
Adyens Problem sind die Margen
Adyen kennt die Händler von Shopify gut. Die beiden Unternehmen kooperierten 2023, um Adyens Zahlungsdienstleistungen für Shopifys größte Händler anzubieten. Adyens eigener Kursrückgang hat jedoch eine andere Ursache.
Am 28. Oktober meldete Adyen, dass der Nettoumsatz im dritten Quartal um 23% auf 738 Mio. EUR (etwa 828 Mio. USD) stieg, oder um 22% zu konstanten Wechselkursen. Das Unternehmen hielt seine Wachstumsprognose für 2026 von 21%-23% zu konstanten Wechselkursen aufrecht, die es im August von den 20%-22% aus dem Februar angehoben hatte.
Das Problem war die Margenprognose. Adyen senkte seine EBITDA-Margenprognose für 2026 auf etwa 50%, von zuvor etwa 52% und unter den 53%, die es für 2025 gemeldet hatte. Die Messung von TIKR, die einige Kosten anders behandelt, liegt für 2025 bei etwa 50% und zeigt, dass die Marge zuvor bereits von 61% im Jahr 2021 auf 45% im Jahr 2023 gesunken war:

Investoren haben das schon einmal erlebt. Adyens Prognose vom Februar blieb hinter den Erwartungen zurück, und im August 2025 zog es seine Wachstumsprognose zurück und machte US-Zölle dafür verantwortlich. Adyen notiert zudem in Euro an der Euronext Amsterdam, sodass die Rendite eines US-Investors mit dem Euro zum Dollar schwankt. In Euro ist die Aktie in diesem Jahr um 39% gefallen. In Dollar sind es 42%.
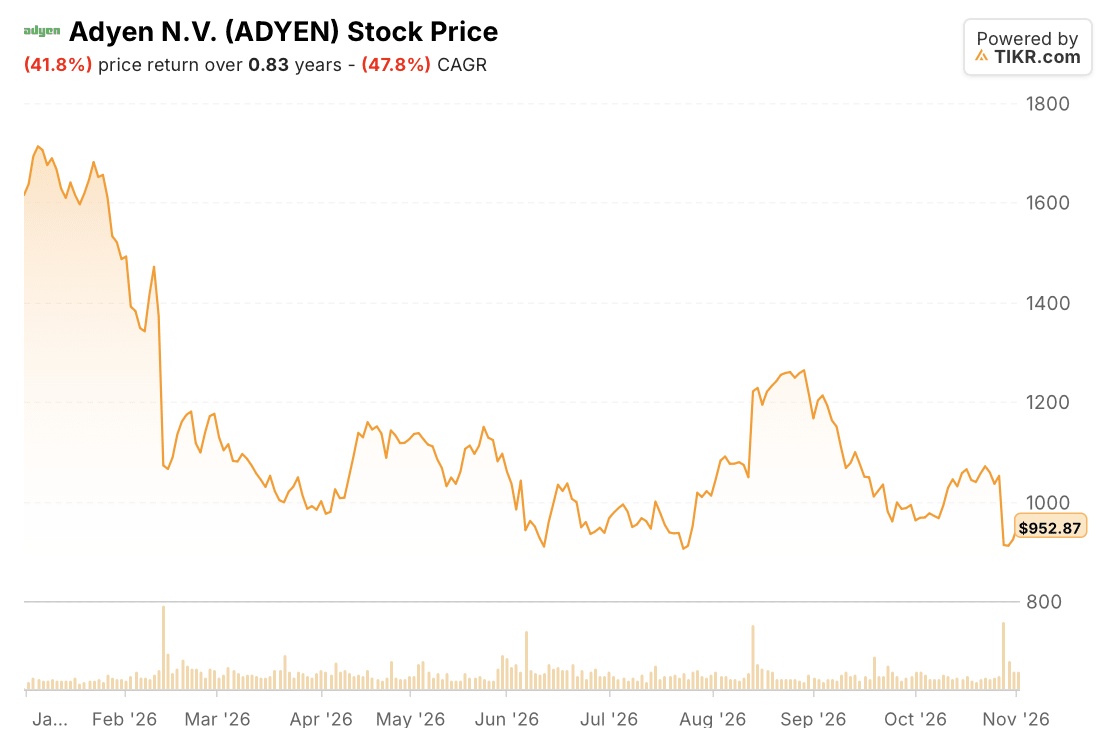
Zum heutigen Morgenkurs in Amsterdam notiert Adyen mit etwa dem 18-fachen der 45,62 EUR (etwa 51 USD), die Analysten für 2027 erwarten. Analysten erwarten für 2027 ein EPS-Wachstum von 20% und für 2028 von 23%.
Adyen ist zu diesen Preisen die bessere Kaufgelegenheit
Analysten erwarten für Shopify ein EPS-Wachstum von 29% im Jahr 2027 und 37% im Jahr 2028, gegenüber 20% und 23% für Adyen. Das ist etwa das 1,5-fache der Wachstumsrate von Adyen, bei etwa dem dreifachen Preis.
Das ist zu viel, um für diese Differenz zu zahlen, daher würde ich Adyen wählen. Es wächst immer noch mit einem Nettoumsatzwachstum im niedrigen Zwanzigerbereich und hielt letzte Woche an seiner angehobenen Wachstumsprognose fest. Bei einem KGV von 18 ist der Margendruck, den es gleichzeitig ankündigte, bereits weitgehend im Kurs eingepreist.
Shopify hat ebenfalls eine solide Grundlage. Sein Checkout verarbeitet bereits Bestellungen von KI-Einkaufsassistenten. Sein Umsatzwachstum lag vier Quartale in Folge über 30%, und in diesem Quartal wandelte es 22% seines Umsatzes in freien Cashflow um. Aber bei einem KGV von 57 muss Shopify dieses Wachstum über Jahre aufrechterhalten. Adyen muss hauptsächlich aufhören, zu enttäuschen.
Das Risiko bei Adyen ist, dass es die Ausgaben weiter erhöht und die Gewinnschätzungen weiter fallen. Es senkte letzte Woche seine Margenprognose und ließ sein Margenziel für 2028 fallen.
Beide Unternehmen melden im Februar erneut Ergebnisse: Adyen seine Jahreszahlen, Shopify sein viertes Quartal. Wenn Adyens Wachstum unter 20% fällt oder Shopifys Bruttogewinn mit dem Umsatzwachstum Schritt hält, würde ich meine Einschätzung ändern.
Was ist die Adyen-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Adyen wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!