Die wichtigsten Punkte
- Die Axon-Aktie fiel am 6. November nach dem Quartalsbericht um 18 % auf $313, und Barclays senkte sein Kursziel auf $507 von $688, behielt aber seine Overweight-Einstufung bei.
- Der Umsatz wuchs um 28 %, doch Axon zog etwa $130 Millionen an verzögerten Bundes-Einnahmen aus dem Anti-Drohnen-Geschäft aus seiner Prognose für 2026 heraus und senkte sein Ziel für den freien Cashflow.
- Nach meiner Rechnung entspricht $507 etwa dem 37-fachen der Gewinnschätzungen für 2028, während der heutige Preis etwa dem 30-fachen der Schätzungen für 2027 entspricht.
- Der Fall beruht auf den etwa $450 Millionen an freiem Cashflow, die das Management für das vierte Quartal erwartet.
Die Aktie von Axon Enterprise (AXON) fiel am 6. November, dem Tag nach dem Quartalsbericht, um 18 % auf $313 und liegt damit in diesem Jahr etwa 45 % im Minus. Barclays senkte sein Kursziel am selben Tag auf $507 von $688.
Die Bank behielt jedoch ihre Overweight-Einstufung bei, und $507 liegen 62 % über dem Schlusskurs vom Freitag.
Wachstum ohne die Liquidität
Der Umsatz von Axon ist schnell gewachsen, aber die Liquidität hat nicht Schritt gehalten. Der freie Cashflow sank 2025 auf $75,1 Millionen von $329,5 Millionen in 2024 und war im ersten Halbjahr 2026 mit negativen $55,6 Millionen im Minus. Im September platzierte Axon außerdem wandelbare Anleihen im Wert von $1,15 Milliarden.
Dann kam es zu einer Verzögerung. Der Umsatz im dritten Quartal stieg um 28 % auf $909 Millionen und blieb damit unter den von Analysten erwarteten etwa $937 Millionen. Axon nahm etwa $130 Millionen an Einnahmen aus drei verspäteten Bundesaufträgen für Dedrone aus seiner Prognose für 2026 heraus und senkte sein Ziel für den freien Cashflow 2026 auf $350 bis $400 Millionen, von zuvor $450 Millionen.
Was $507 laut Konsensschätzungen bedeuten
Barclays aktualisierte sein Modell nach dem Quartal, aber der verfügbare Bericht gab keine Bewertungsmethode an, daher ist dies meine eigene Rechnung. Gemäß dem Konsens auf TIKR entspricht $507 etwa dem 37-fachen der Gewinnschätzung für 2028 von $13,82 pro Aktie, während der heutige Kurs von $313 etwa dem 30-fachen der Schätzung für 2027 von $10,51 entspricht.
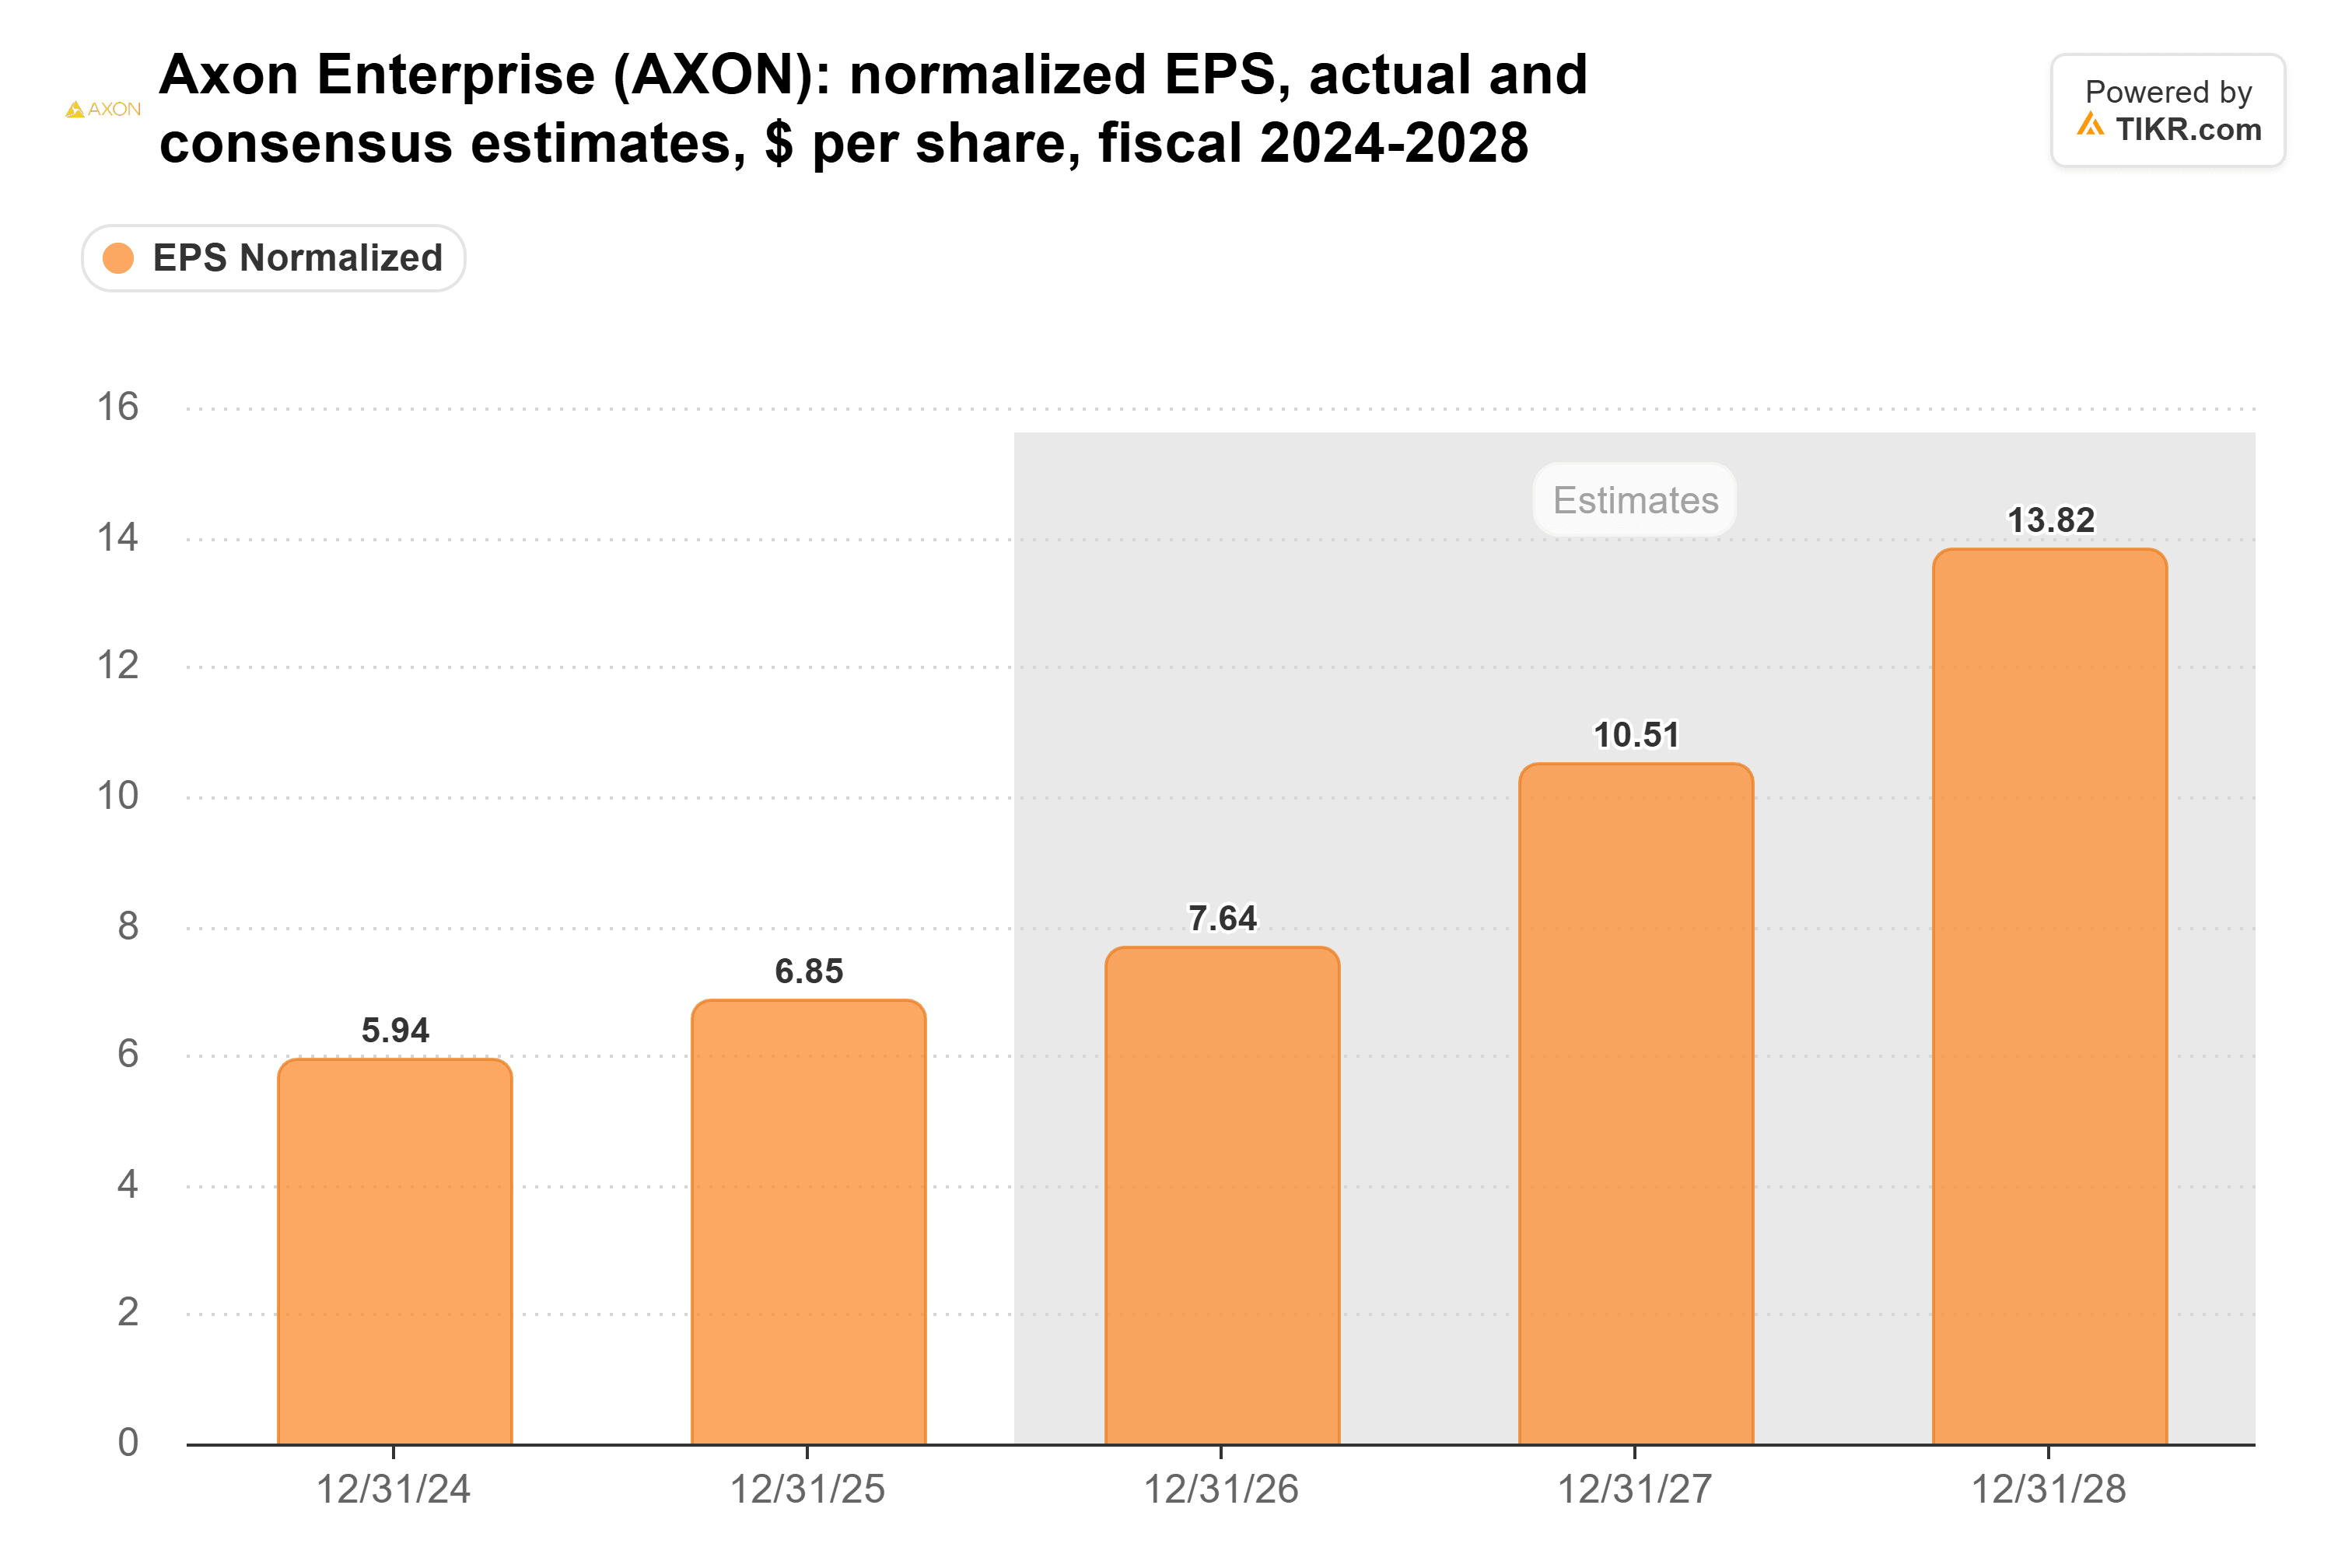
Auf dieser Grundlage benötigt $507 sowohl das prognostizierte Gewinnwachstum als auch ein höheres Kurs-Gewinn-Verhältnis, von etwa 30x auf 37x.
Der Rest des Quartals hielt stand
Die Umsätze aus Software und Services stiegen um 43 % auf $437 Millionen, die jährlich wiederkehrenden Umsätze (ARR) stiegen um 40 % auf $1,8 Milliarden und die zukünftig gebuchten Aufträge erreichten $15,8 Milliarden. Zu den Verzögerungen bei Dedrone sagte CFO und COO Brittany Bagley in der Telefonkonferenz: "Wir sehen kein zugrundeliegendes Risiko für die Nachfrage oder den Bedarf an diesem Produkt. Es handelt sich wirklich nur um einen Zeitfaktor."
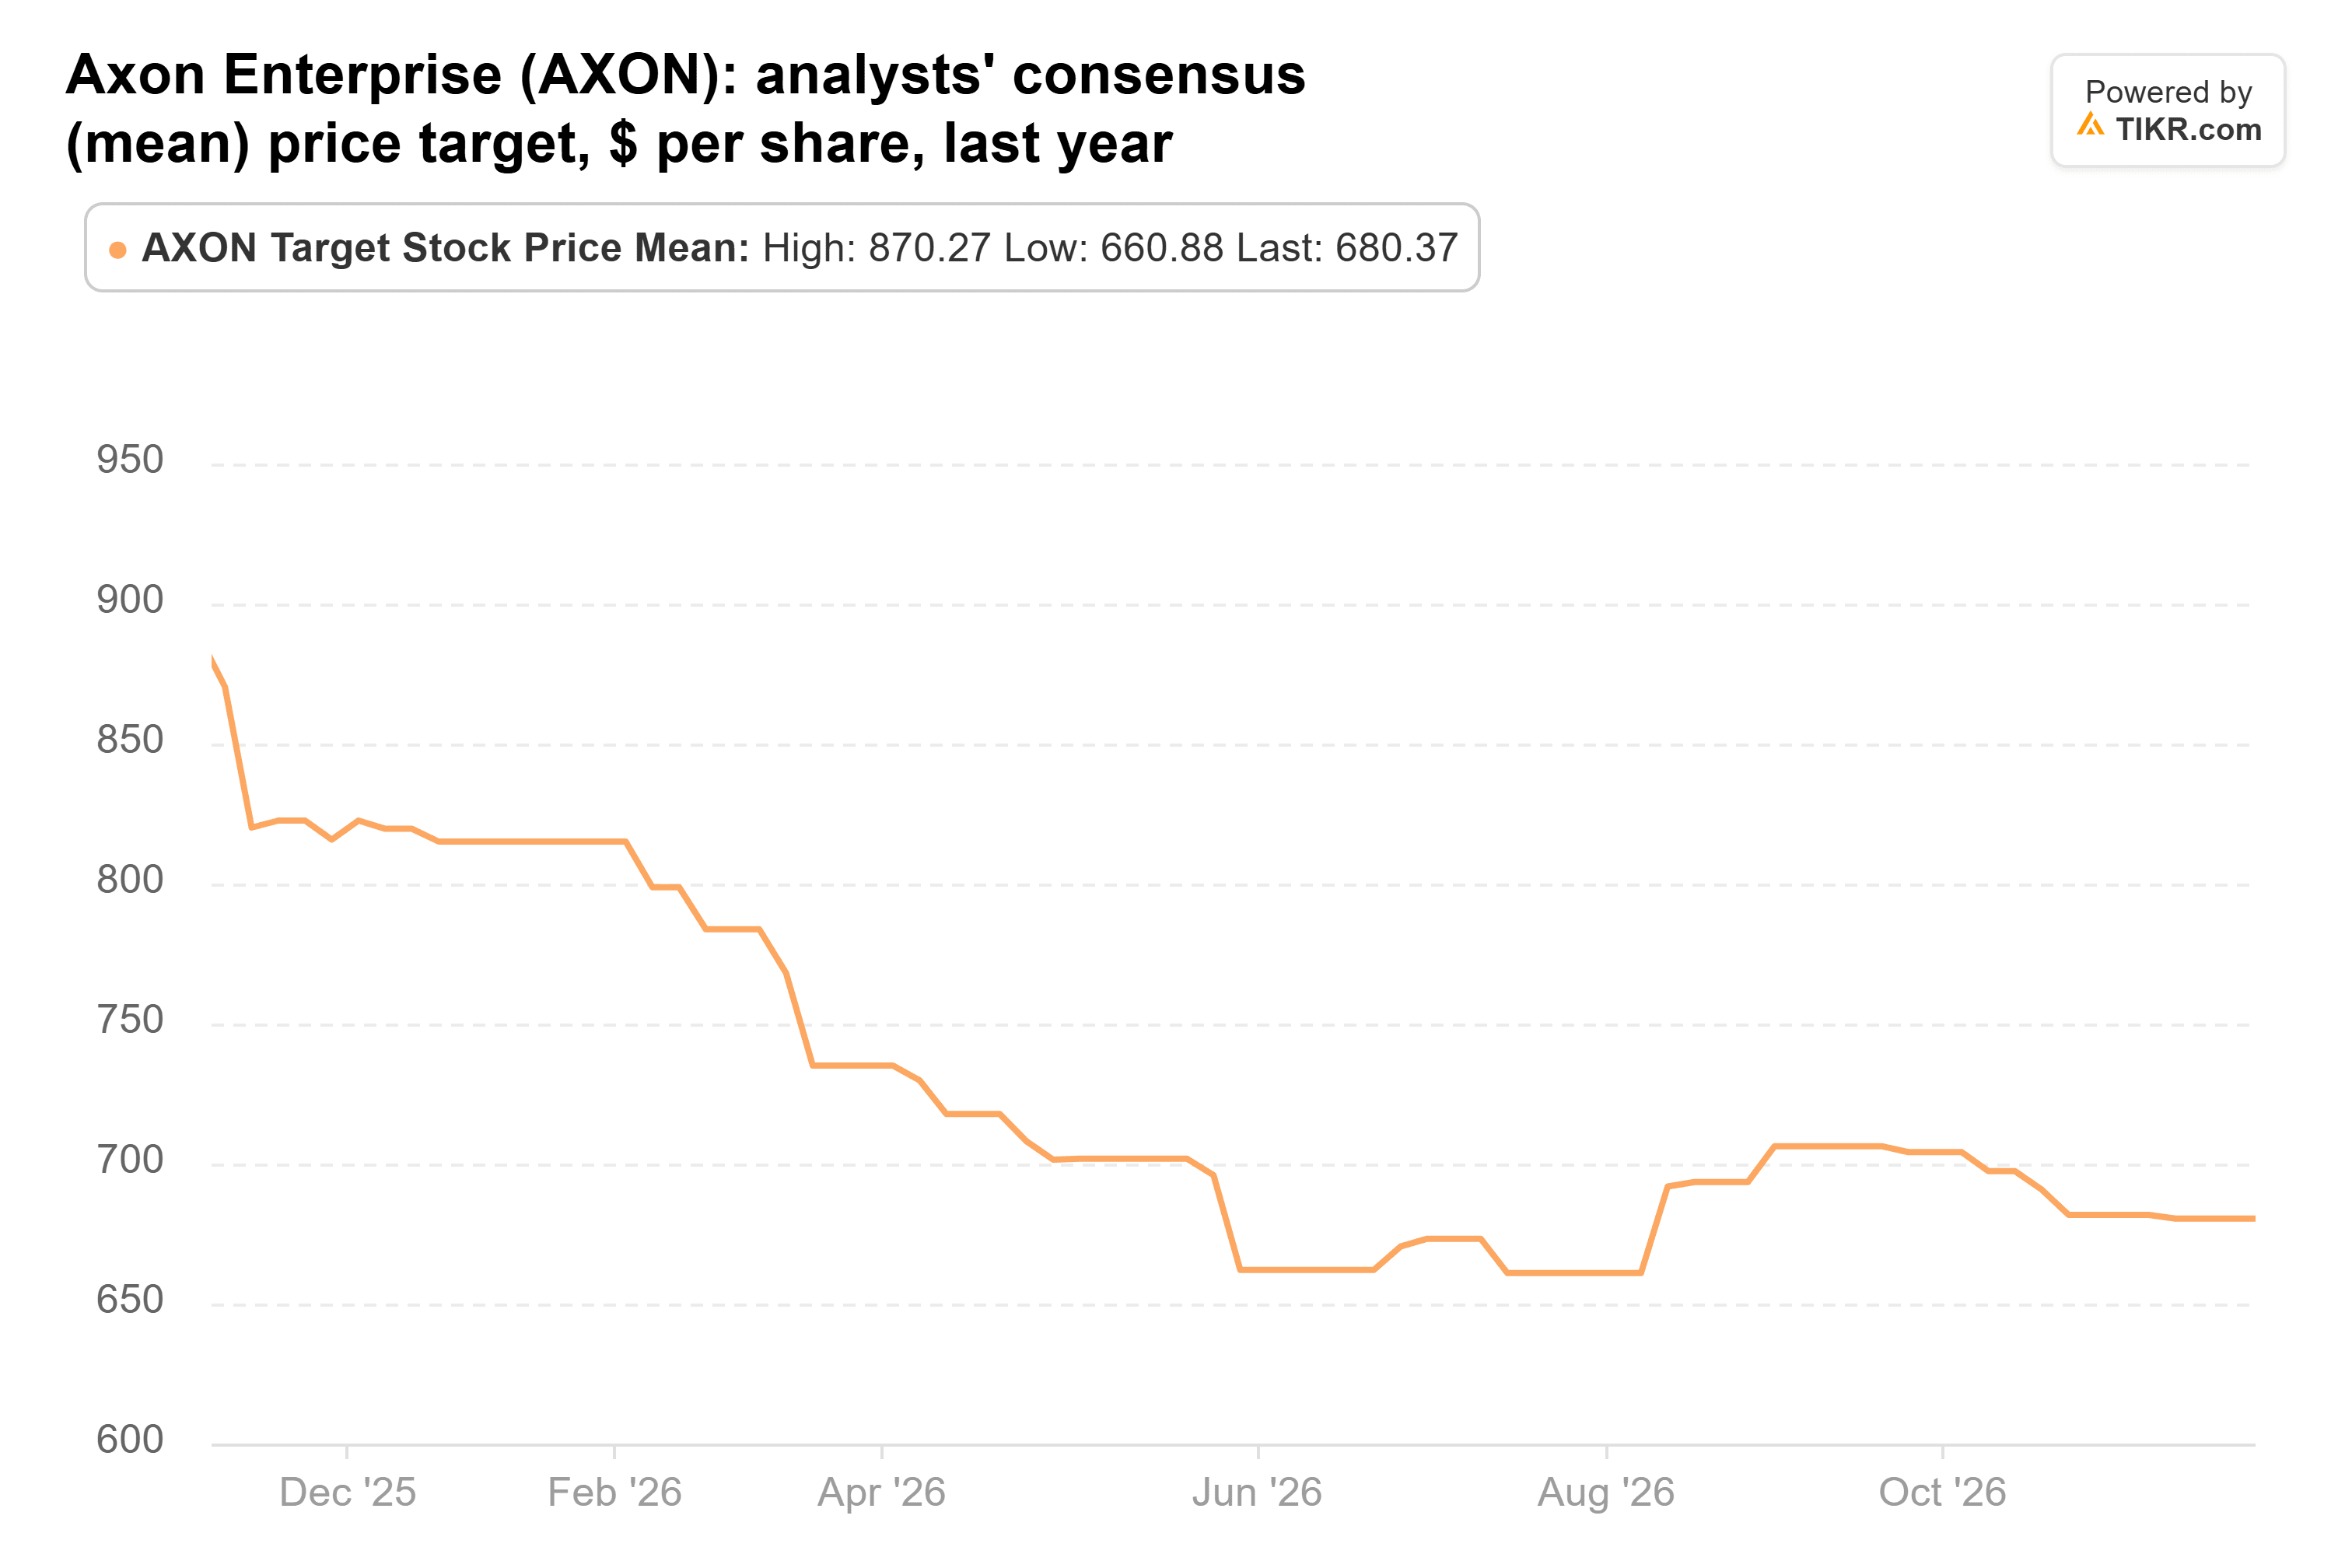
Barclays ist bereits vorsichtiger als der Großteil der Branchenbeobachter. Das Konsenskursziel fiel von $870 am 5. November 2025 auf $680 am 29. Oktober, und $507 liegen etwa 25 % darunter, am unteren Ende der Spanne von $440 bis $830.
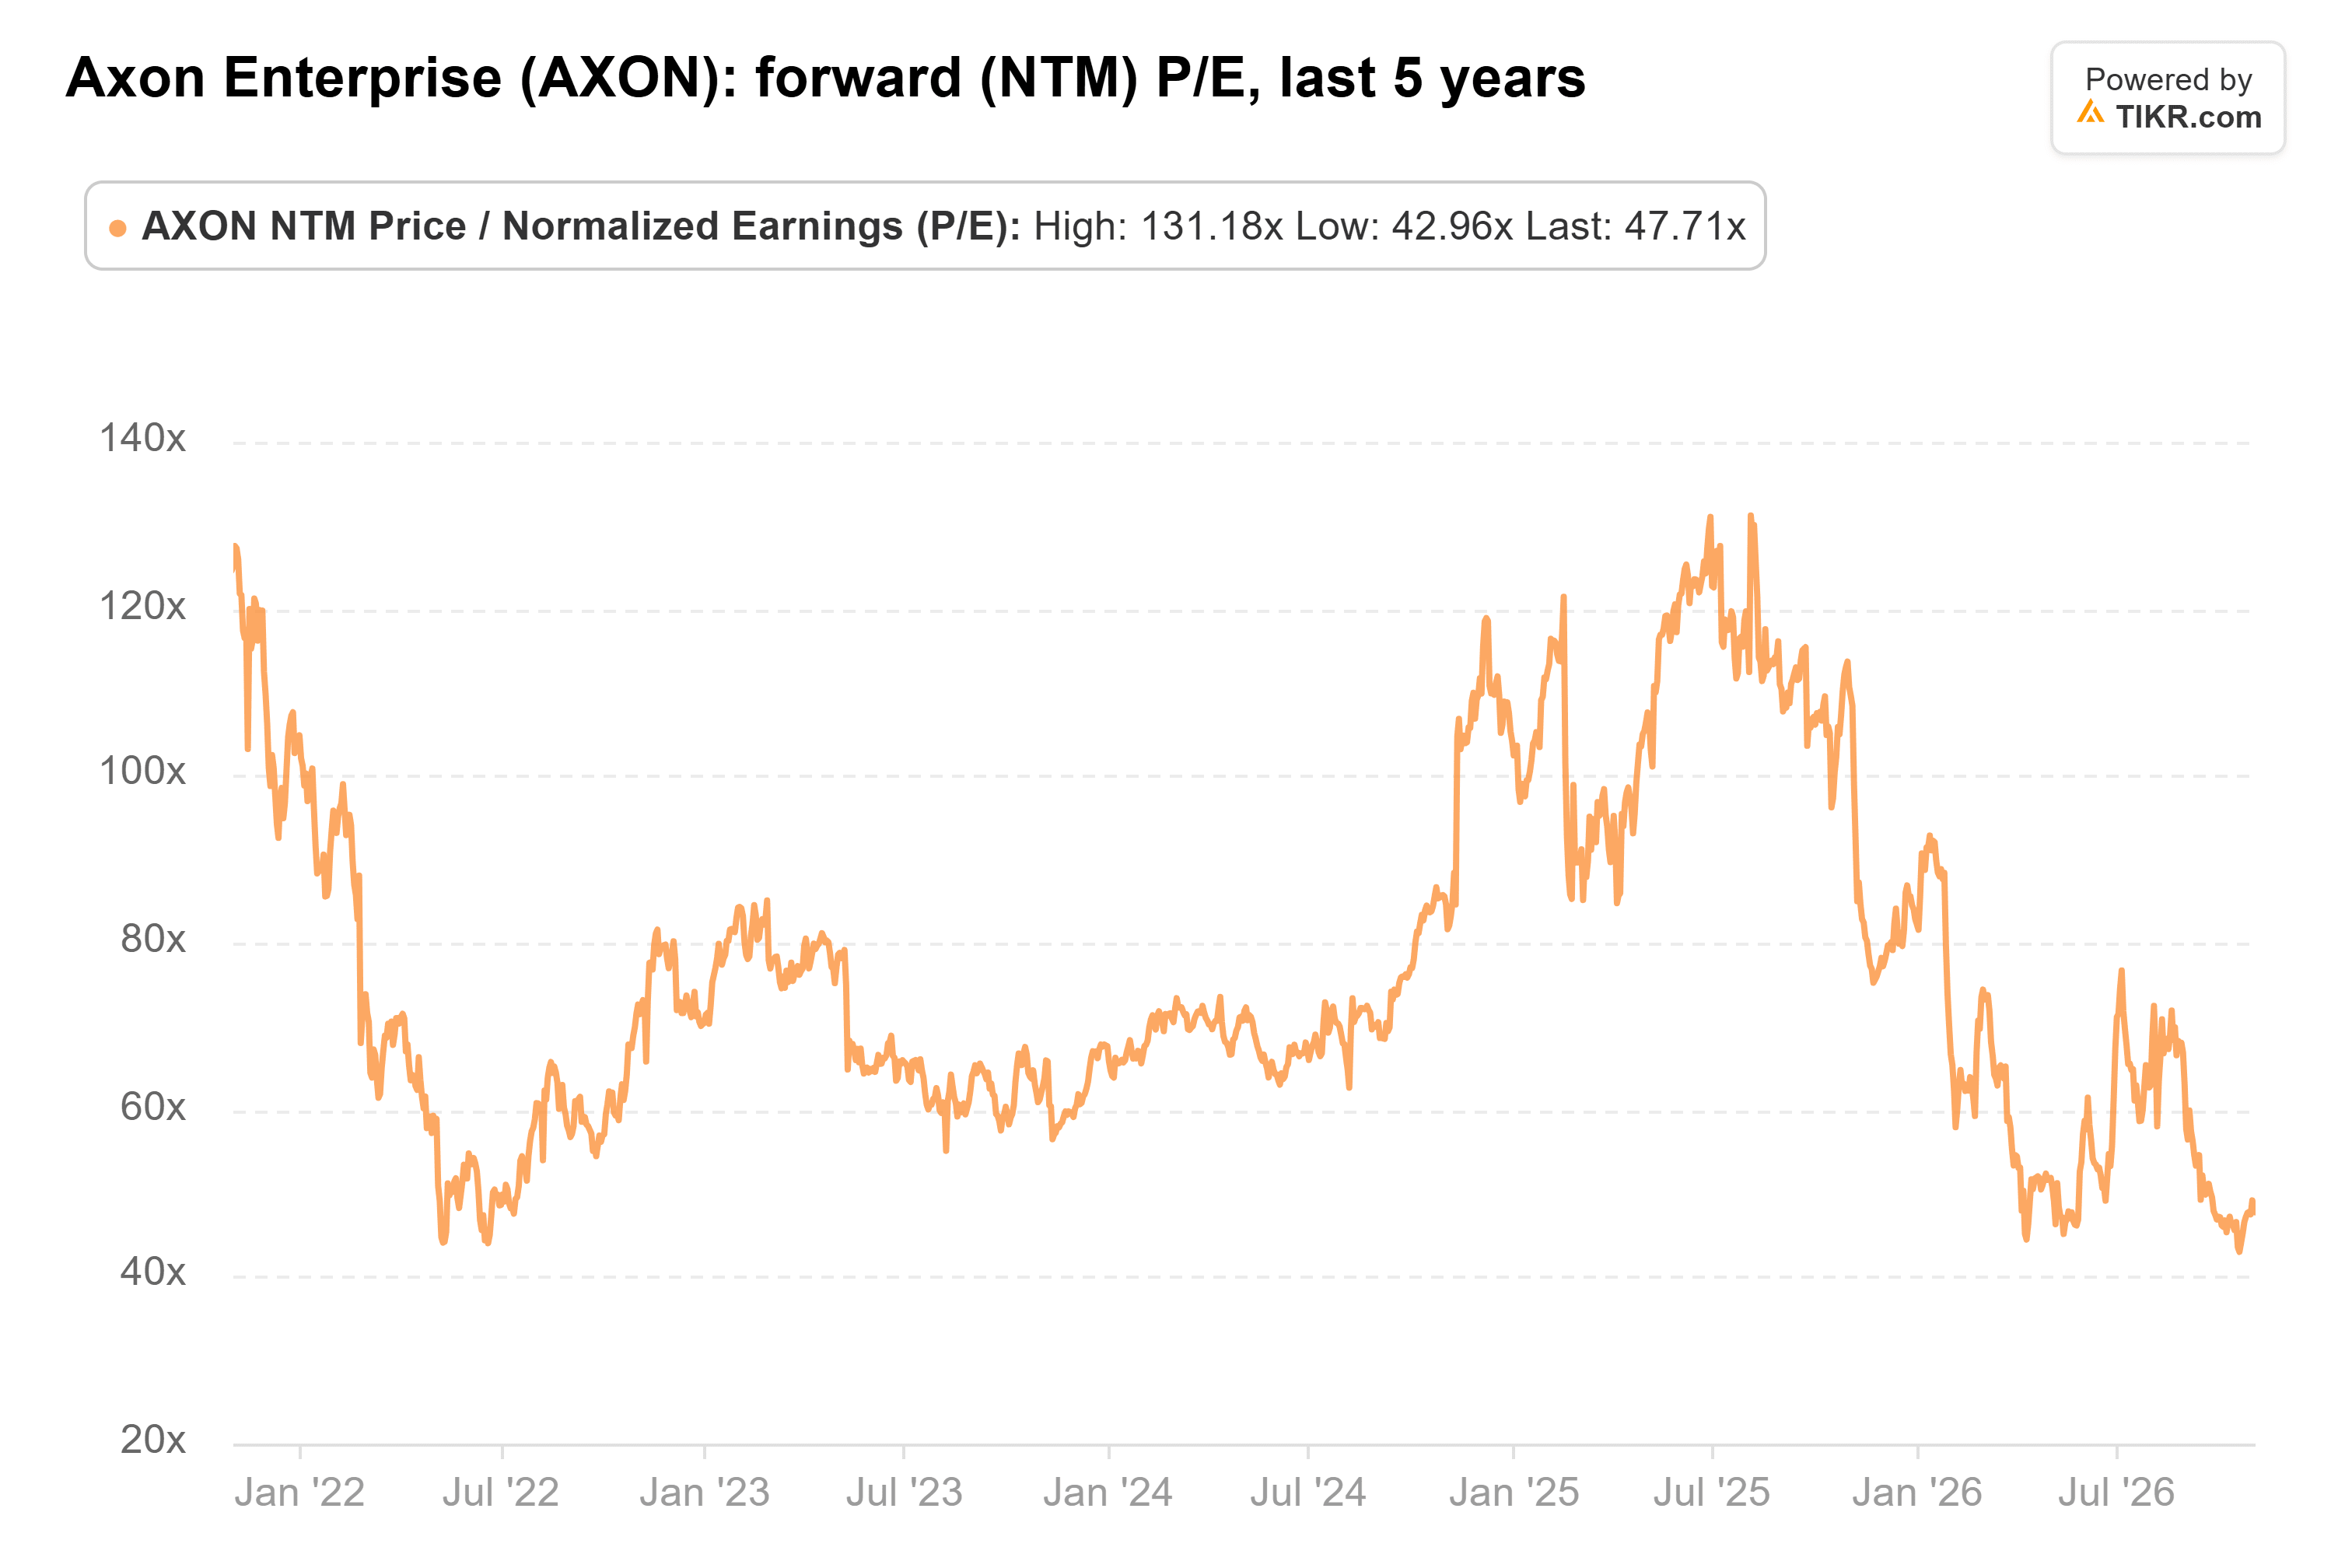
Bezogen auf die Gewinne der nächsten zwölf Monate (NTM) wurde Axon am 2. November mit 48x gehandelt, nahe seinem Fünfjahrestief von 43x und deutlich unter seinem Durchschnitt von 77x. Bei $313 entspricht das etwa dem 35-fachen derselben Schätzung.
TIKR verfolgt 21 Analysten zu Axon Enterprise. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Axon Enterprise sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Axon Enterprise an
Die Liquidität von Axon muss sichtbar werden
Der freie Cashflow war im dritten Quartal mit einem Abfluss von $19 Millionen negativ, einschließlich etwa $100 Millionen, die in Lagerbestände investiert wurden. Zusätzlich vereinbarte Axon, etwa $1,2 Milliarden mehr in den Drohnenhersteller Skydio zu investieren, etwa 60 % in bar und 40 % in Axon-Aktien, wobei die Abschlüsse bis zum ersten Quartal 2027 erwartet werden. Bagley erwartet allein im vierten Quartal etwa $450 Millionen an freiem Cashflow.
Barclays liegt mit dieser Einschätzung etwa richtig. Das Kursziel verlangt ein Gewinnwachstum, das Axon durch einen gebuchten Auftragsbestand stützen kann, und die Analystenschätzung für 2027 hat sich in den 90 Tagen bis zum 6. November kaum bewegt.
Axon veröffentlicht seinen Quartalsbericht für das vierte Quartal im Februar. Wenn die Liquidität in diesem Quartal deutlich unter $450 Millionen bleibt, würde ich erwarten, dass die Aktie näher bei $313 bleibt als bei Barclays' $507.
Was ist die Axon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Axon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!