Die wichtigsten Punkte
- ServiceNow liegt 42 % unter seinem Höchststand von vor einem Jahr nach einer schwachen Prognose für das Backlog im vierten Quartal. Argus bekräftigte am 3. November seine Kauf-Empfehlung und sein Kursziel von 170 $, was 61 % über \1 liegt.
- Damit 170 $ realistisch sind, muss sich die Aussage des Managements bewahrheiten, dass die schwache cRPO-Prognose auf Timing-Faktoren zurückzuführen ist.
- Das Kursziel von Argus entspricht einem KGV von 37 für die nächsten zwölf Monate und liegt damit unter dem Fünfjahresdurchschnitt von ServiceNow von 53. Analysten haben jedoch ihre EPS-Schätzungen für 2026 und 2027 im letzten Monat gesenkt.
- ServiceNow erscheint mit einem KGV von 23 für die kommenden zwölf Monate günstig genug für einen Kauf, aber ich würde erwarten, dass es zunächst das durchschnittliche Kursziel der Analysten von 155 $ erreicht, bevor es das Ziel von Argus von 170 $ in Angriff nimmt.
ServiceNow (NOW) liegt 42 % unter seinem Schlusskurs-Höchststand von vor einem Jahr, und sein Bericht für das dritte Quartal vom 28. Oktober drückte die Aktie noch weiter. Am 3. November bekräftigte Argus seine Kauf-Empfehlung und sein Kursziel von 170 $, was 61 % über \1 liegt.
KI-Ängste, Schulden und eine schwache Prognose
Im Februar fielen Software-Aktien innerhalb von sechs Handelstagen um bis zu 17 %, aus Angst, dass KI-Agenten die menschlichen Arbeitsplätze ersetzen könnten, für die ServiceNow Lizenzgebühren pro Nutzer (Seat) verlangt.
ServiceNow gab in diesem Jahr 8,8 Mrd. $ für die Übernahmen von Armis und Veza aus und verwandelte damit einen Nettobestand an liquiden Mitteln von 8,6 Mrd. $ Ende 2025 bis zum 30. Juni in eine Nettoverschuldung von 810 Mio. $.
Am 28. Oktober erhöhte ServiceNow seine Prognose für das Gesamtjahr, gab aber für das Wachstum des cRPO im vierten Quartal eine Prognose von 18,5 % bei konstanten Währungen ab, was unter den von Analysten erwarteten etwa 19,8 % lag.
Argus blieb bei seiner Einschätzung
Argus hatte sein Kursziel am 7. Oktober von 134 $ auf 170 $ angehoben und hielt nach den Ergebnissen daran fest.
Damit 170 $ realistisch sind, muss die cRPO-Prognose tatsächlich, wie vom Management behauptet, auf Timing-Faktoren zurückzuführen sein. Die Präsidentin und CFO Gina Mastantuono sagte, dass frühe Vertragsverlängerungen, die in das dritte Quartal vorgezogen wurden, etwa die Hälfte des cRPO-Überschusses ausmachten, was das vierte Quartal entsprechend kürzer ausfallen lässt. "cRPO ist eine sehr nuancierte Rechnungslegungskennzahl, und sie erfasst nicht unbedingt die gesamte Dynamik im Geschäft", sagte sie im Telefonat.
TIKR verfolgt 49 Analysten zu ServiceNow. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für ServiceNow zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für ServiceNow ansehen
Ist 170 $ realistisch?
Das durchschnittliche Kursziel der Analysten lag vor einem Jahr bei 231 $, erreichte Ende Juli einen Tiefststand von 139 $ und liegt jetzt bei 155 $.
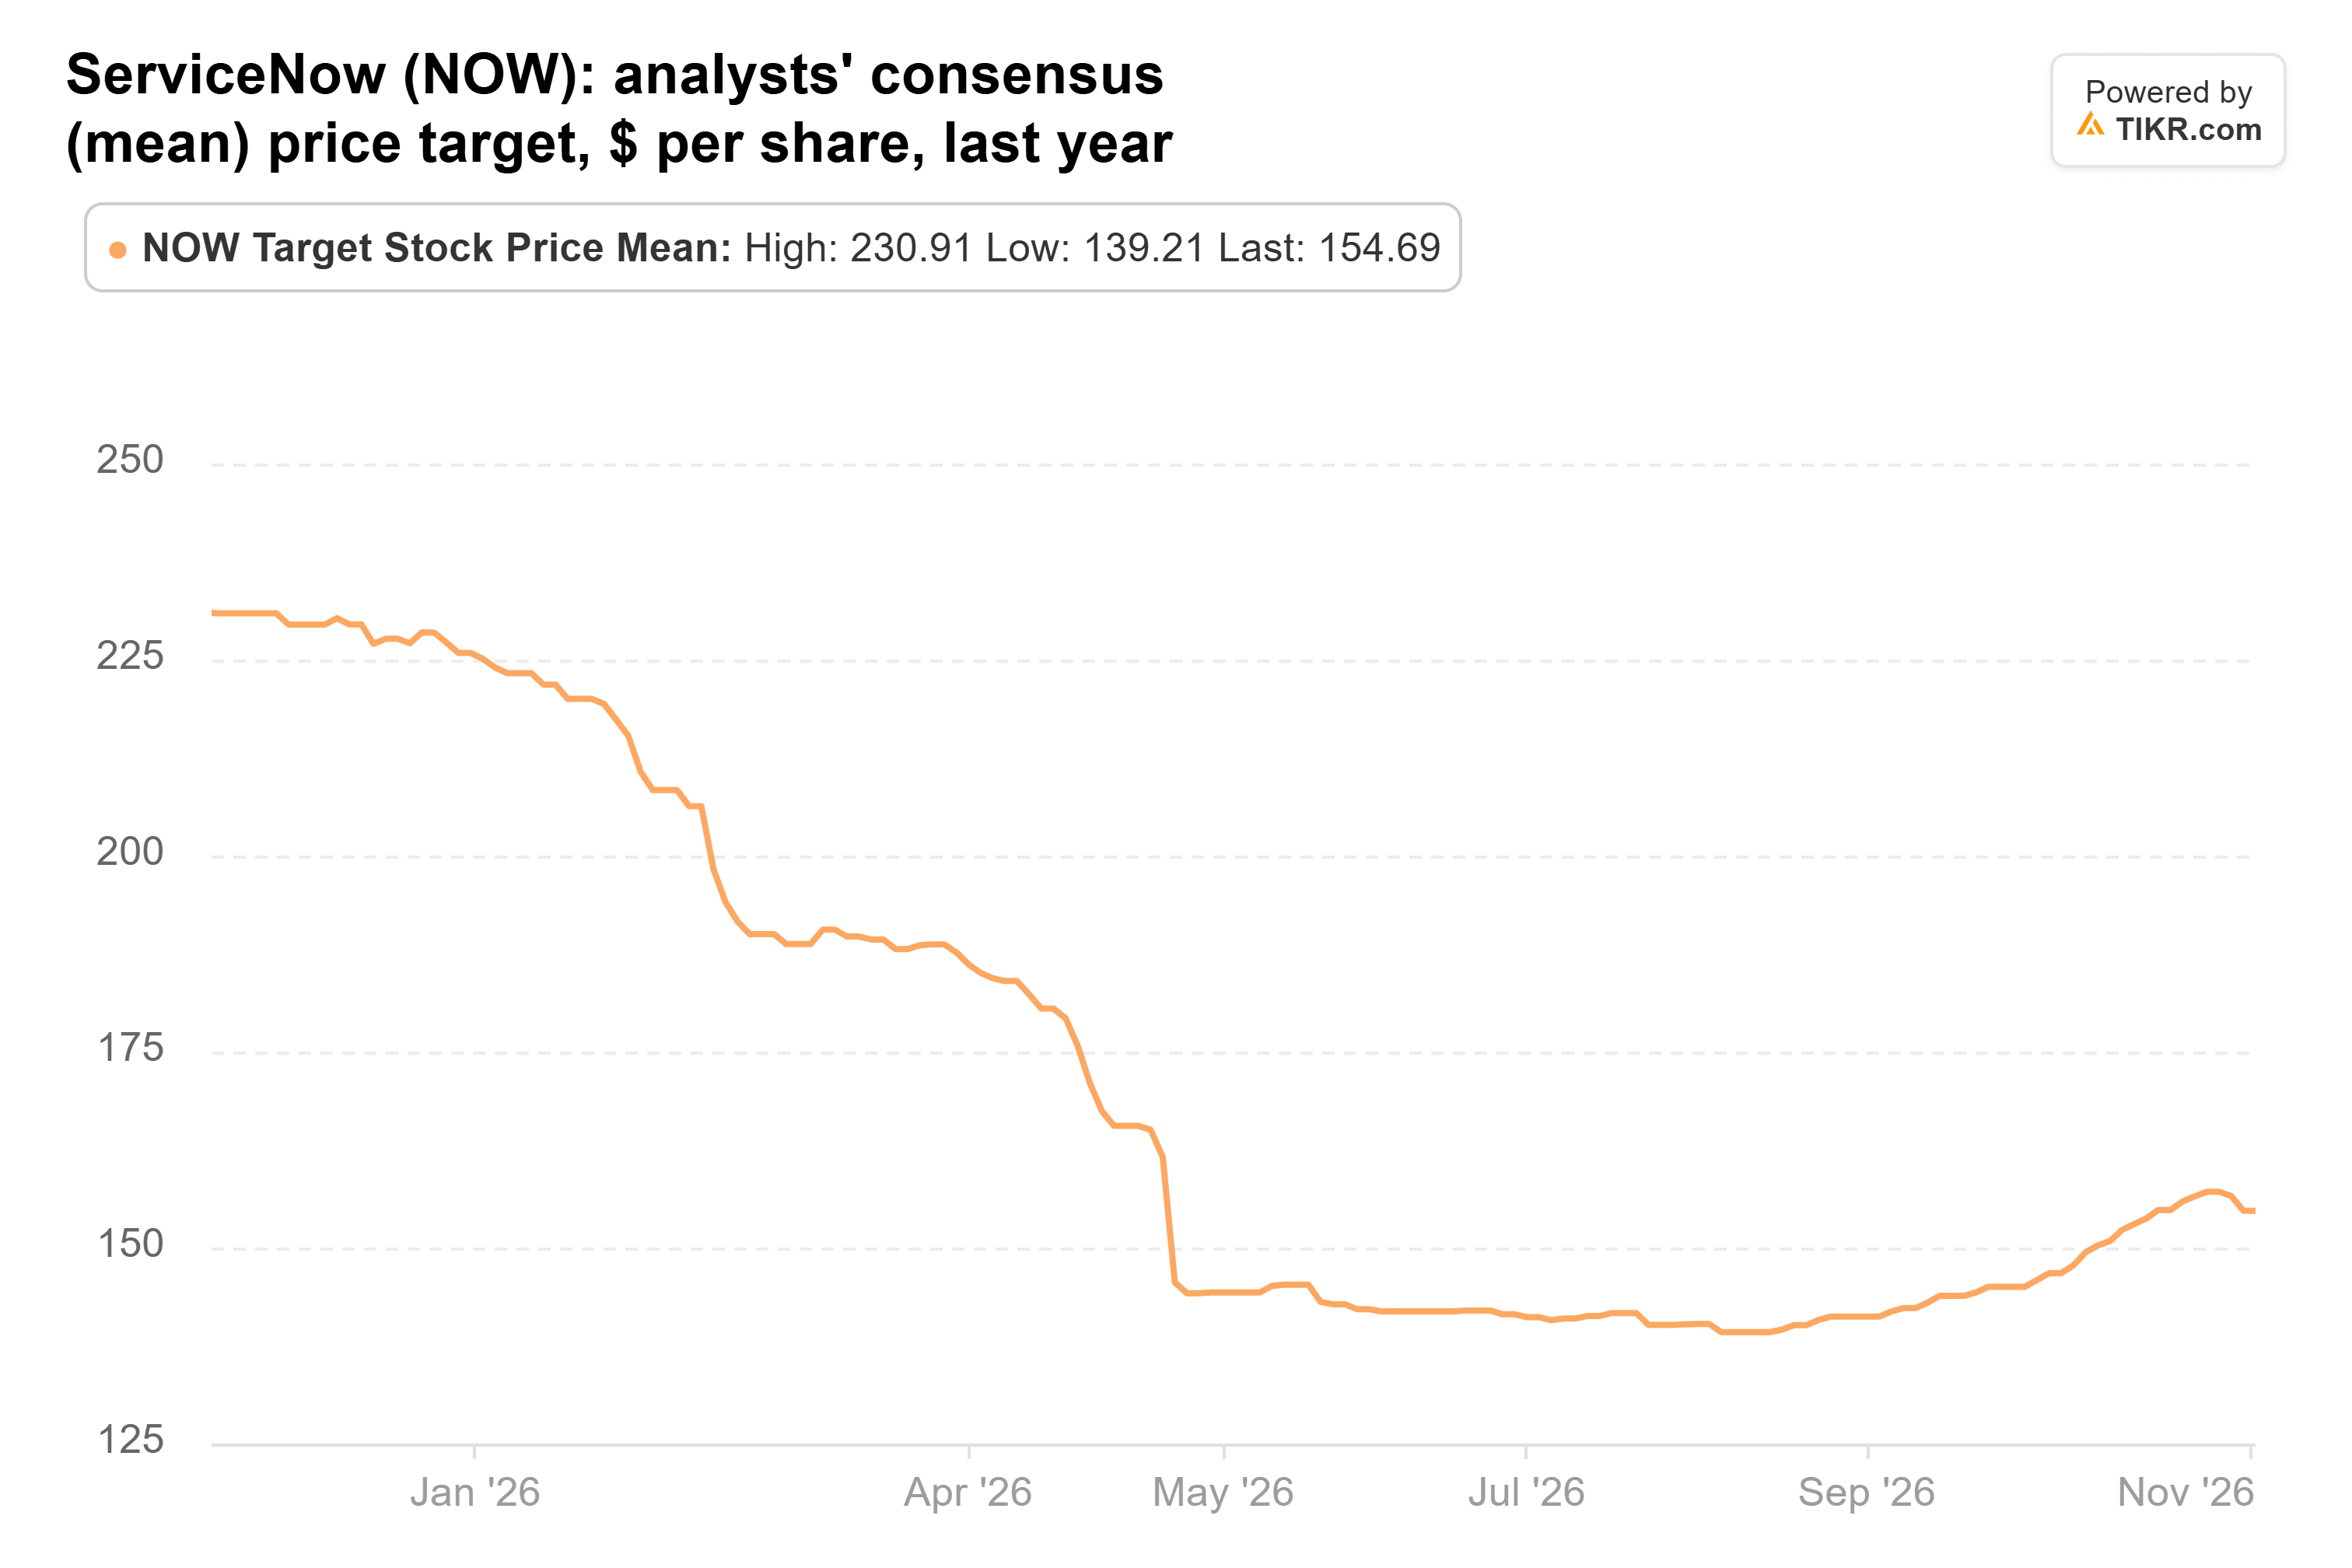
Die 170 $ von Argus liegen 10 % darüber, und die Kursziele reichen von 72 $ bis 266 $.
Analysten erwarten, dass der Gewinn pro Aktie (EPS) von 3,51 $ im Jahr 2025 auf 5,89 $ im Jahr 2028 steigen wird.

Aber diese Zahlen bewegen sich in die falsche Richtung. In den letzten 30 Tagen haben Analysten ihre Schätzung für 2026 von 4,07 $ auf 3,95 $ und ihre Schätzung für 2027 von 5,01 $ auf 4,80 $ gesenkt.
Die Aktie notiert mit einem KGV von 23 für die kommenden zwölf Monate, nahe ihrem Fünfjahrestief.

Die 170 $ von Argus entsprechen dem 37-fachen der von Analysten für die nächsten zwölf Monate erwarteten 4,54 $ pro Aktie. Das liegt deutlich unter dem Fünfjahresdurchschnitt von 53, wobei der Spitzenwert von 104 im Jahr 2021 diesen Durchschnitt allerdings nach oben zieht.
Kaufen, aber mit 155 $ rechnen
Wenn KI-Agenten Nutzerplätze schneller reduzieren, als der KI-Verbrauch wächst, werden die Schätzungen weiter fallen, und die neue Verschuldung lässt weniger Spielraum für Fehler.
Mit einem KGV von 23 ist ServiceNow für ein Unternehmen, dessen Abonnementumsätze um 21 % wachsen, günstig bewertet, und ich würde es nach diesem Rückgang kaufen. Aber da die Schätzungen immer noch fallen, würde ich erwarten, dass die Aktie das Kursziel der Analysten von 155 $ deutlich vor dem Ziel von Argus von 170 $ erreicht.
ServiceNow wird seine erste Prognose für 2027 zusammen mit dem Bericht für das vierte Quartal Ende Januar vorlegen. Wenn das Abonnementwachstum bei konstanten Währungen bei 20 % oder mehr liegt, erscheinen 170 $ deutlich erreichbarer.
Was ist die ServiceNow-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ServiceNow wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!