Wichtige Erkenntnisse
- Die Shopify-Aktie fiel um 12 %, nachdem das Bruttowarenvolumen (GMV) des dritten Quartals von 119,1 Mrd. USD knapp 1 % unter den Analystenerwartungen lag.
- Der Umsatz stieg um 32 % und das Betriebsergebnis um 66 %, und das Unternehmen erwartet für das vierte Quartal ein Umsatzwachstum auf oder über dem von Analysten erwarteten Niveau.
- Das GMV-Wachstum verlangsamte sich auf 29 % von 32 % im zweiten Quartal, und das GMV ist die Basis, auf der Shopifys Umsatz aufbaut.
- Die Aktie bewertet immer noch Jahre schnellen Gewinnwachstums, daher ist es sinnvoll, auf ein niedrigeres KGV zu warten, bevor man kauft.
Shopify (SHOP) veröffentlichte seine Zahlen für das dritte Quartal heute Morgen vor Börsenbeginn, und die Aktie fiel um 12 %.
Das Problem war das Bruttowarenvolumen (GMV). Das GMV belief sich auf 119,1 Mrd. USD und lag damit unter den von Analysten erwarteten 120,1 Mrd. USD. Das ist eine Verfehlung von weniger als 1 %.
Was zeigt, wie wenig Spielraum für Fehler bei dieser Bewertung besteht.
Der Rest des Quartals hielt stand
Abgesehen vom GMV gab es im Quartal wenig, worüber sich Anleger beschweren könnten:
- Umsatz von 3,74 Mrd. USD, ein Plus von 32 % und in Übereinstimmung mit den Erwartungen
- Betriebsergebnis von 568 Mio. USD, ein Plus von 66 %
- Freier Cashflow von 816 Mio. USD, eine Marge von 22 % (gegenüber 18 % vor einem Jahr), deutlich über den von Analysten erwarteten 723 Mio. USD
- GMV von 119,1 Mrd. USD, ein Plus von 29 %
Auch die Aussichten waren in Ordnung. Shopify erwartet für das vierte Quartal ein Umsatzwachstum im niedrigen dreißiger Prozentbereich, auf oder über den von Analysten erwarteten rund 30 %, wobei die Betriebsausgaben 29 % bis 30 % des Umsatzes ausmachen sollen.
Shopify (SHOP) veröffentlichte seine Zahlen für das dritte Quartal heute Morgen vor Börsenbeginn, und die Aktie fiel um 12 %.
Das Problem war das Bruttowarenvolumen (GMV). Das GMV belief sich auf 119,1 Mrd. USD und lag damit unter den von Analysten erwarteten 120,1 Mrd. USD. Das ist eine Verfehlung von weniger als 1 %.
Was zeigt, wie wenig Spielraum für Fehler bei dieser Bewertung besteht.
Der Rest des Quartals hielt stand
Abgesehen vom GMV gab es im Quartal wenig, worüber sich Anleger beschweren könnten:
- Umsatz von 3,74 Mrd. USD, ein Plus von 32 % und in Übereinstimmung mit den Erwartungen
- Betriebsergebnis von 568 Mio. USD, ein Plus von 66 %
- Freier Cashflow von 816 Mio. USD, eine Marge von 22 % (gegenüber 18 % vor einem Jahr), deutlich über den von Analysten erwarteten 723 Mio. USD
- GMV von 119,1 Mrd. USD, ein Plus von 29 %
Auch die Aussichten waren in Ordnung. Shopify erwartet für das vierte Quartal ein Umsatzwachstum im niedrigen dreißiger Prozentbereich, auf oder über den von Analysten erwarteten rund 30 %, wobei die Betriebsausgaben 29 % bis 30 % des Umsatzes ausmachen sollen.
Aber Anleger haben sich an mehr als nur "in Ordnung" gewöhnt. In jedem der drei Quartale vor diesem wuchs Shopifys Umsatz schneller als die Obergrenze seiner eigenen Prognose: 31 %, 34 % und 34 %. Diesmal landete das Wachstum von 32 % innerhalb seiner Prognose für den niedrigen dreißiger Bereich.
GMV ist die Kennzahl, die man im Auge behalten muss
Das GMV-Wachstum verlangsamte sich auf 29 % von 32 % im zweiten Quartal. Der Umsatz hielt sich besser, weil Shopify einen immer größeren Anteil an jeder Bestellung einstreicht, hauptsächlich über Zahlungen: Der Umsatz aus Händlerlösungen stieg um 35 %.
Aber der Umsatz kann nur für eine begrenzte Zeit schneller wachsen als das GMV. Wenn das Wachstum der Verkäufe der Händler weiter nachlässt, wird auch Shopifys Umsatzwachstum nachlassen. Deshalb zählt selbst eine so kleine Verfehlung.
TIKR verfolgt 54 Analysten zu Shopify. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Shopify sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Shopifys Analystenbewertungen ansehen
Immer noch ein Premium-Preis
Vor der Veröffentlichung der Zahlen erwarteten Analysten, dass der normalisierte Gewinn pro Aktie (EPS) von Shopify von 1,91 USD in diesem Jahr auf 3,36 USD im Jahr 2028 steigen würde, was etwa 33 % pro Jahr entspricht:
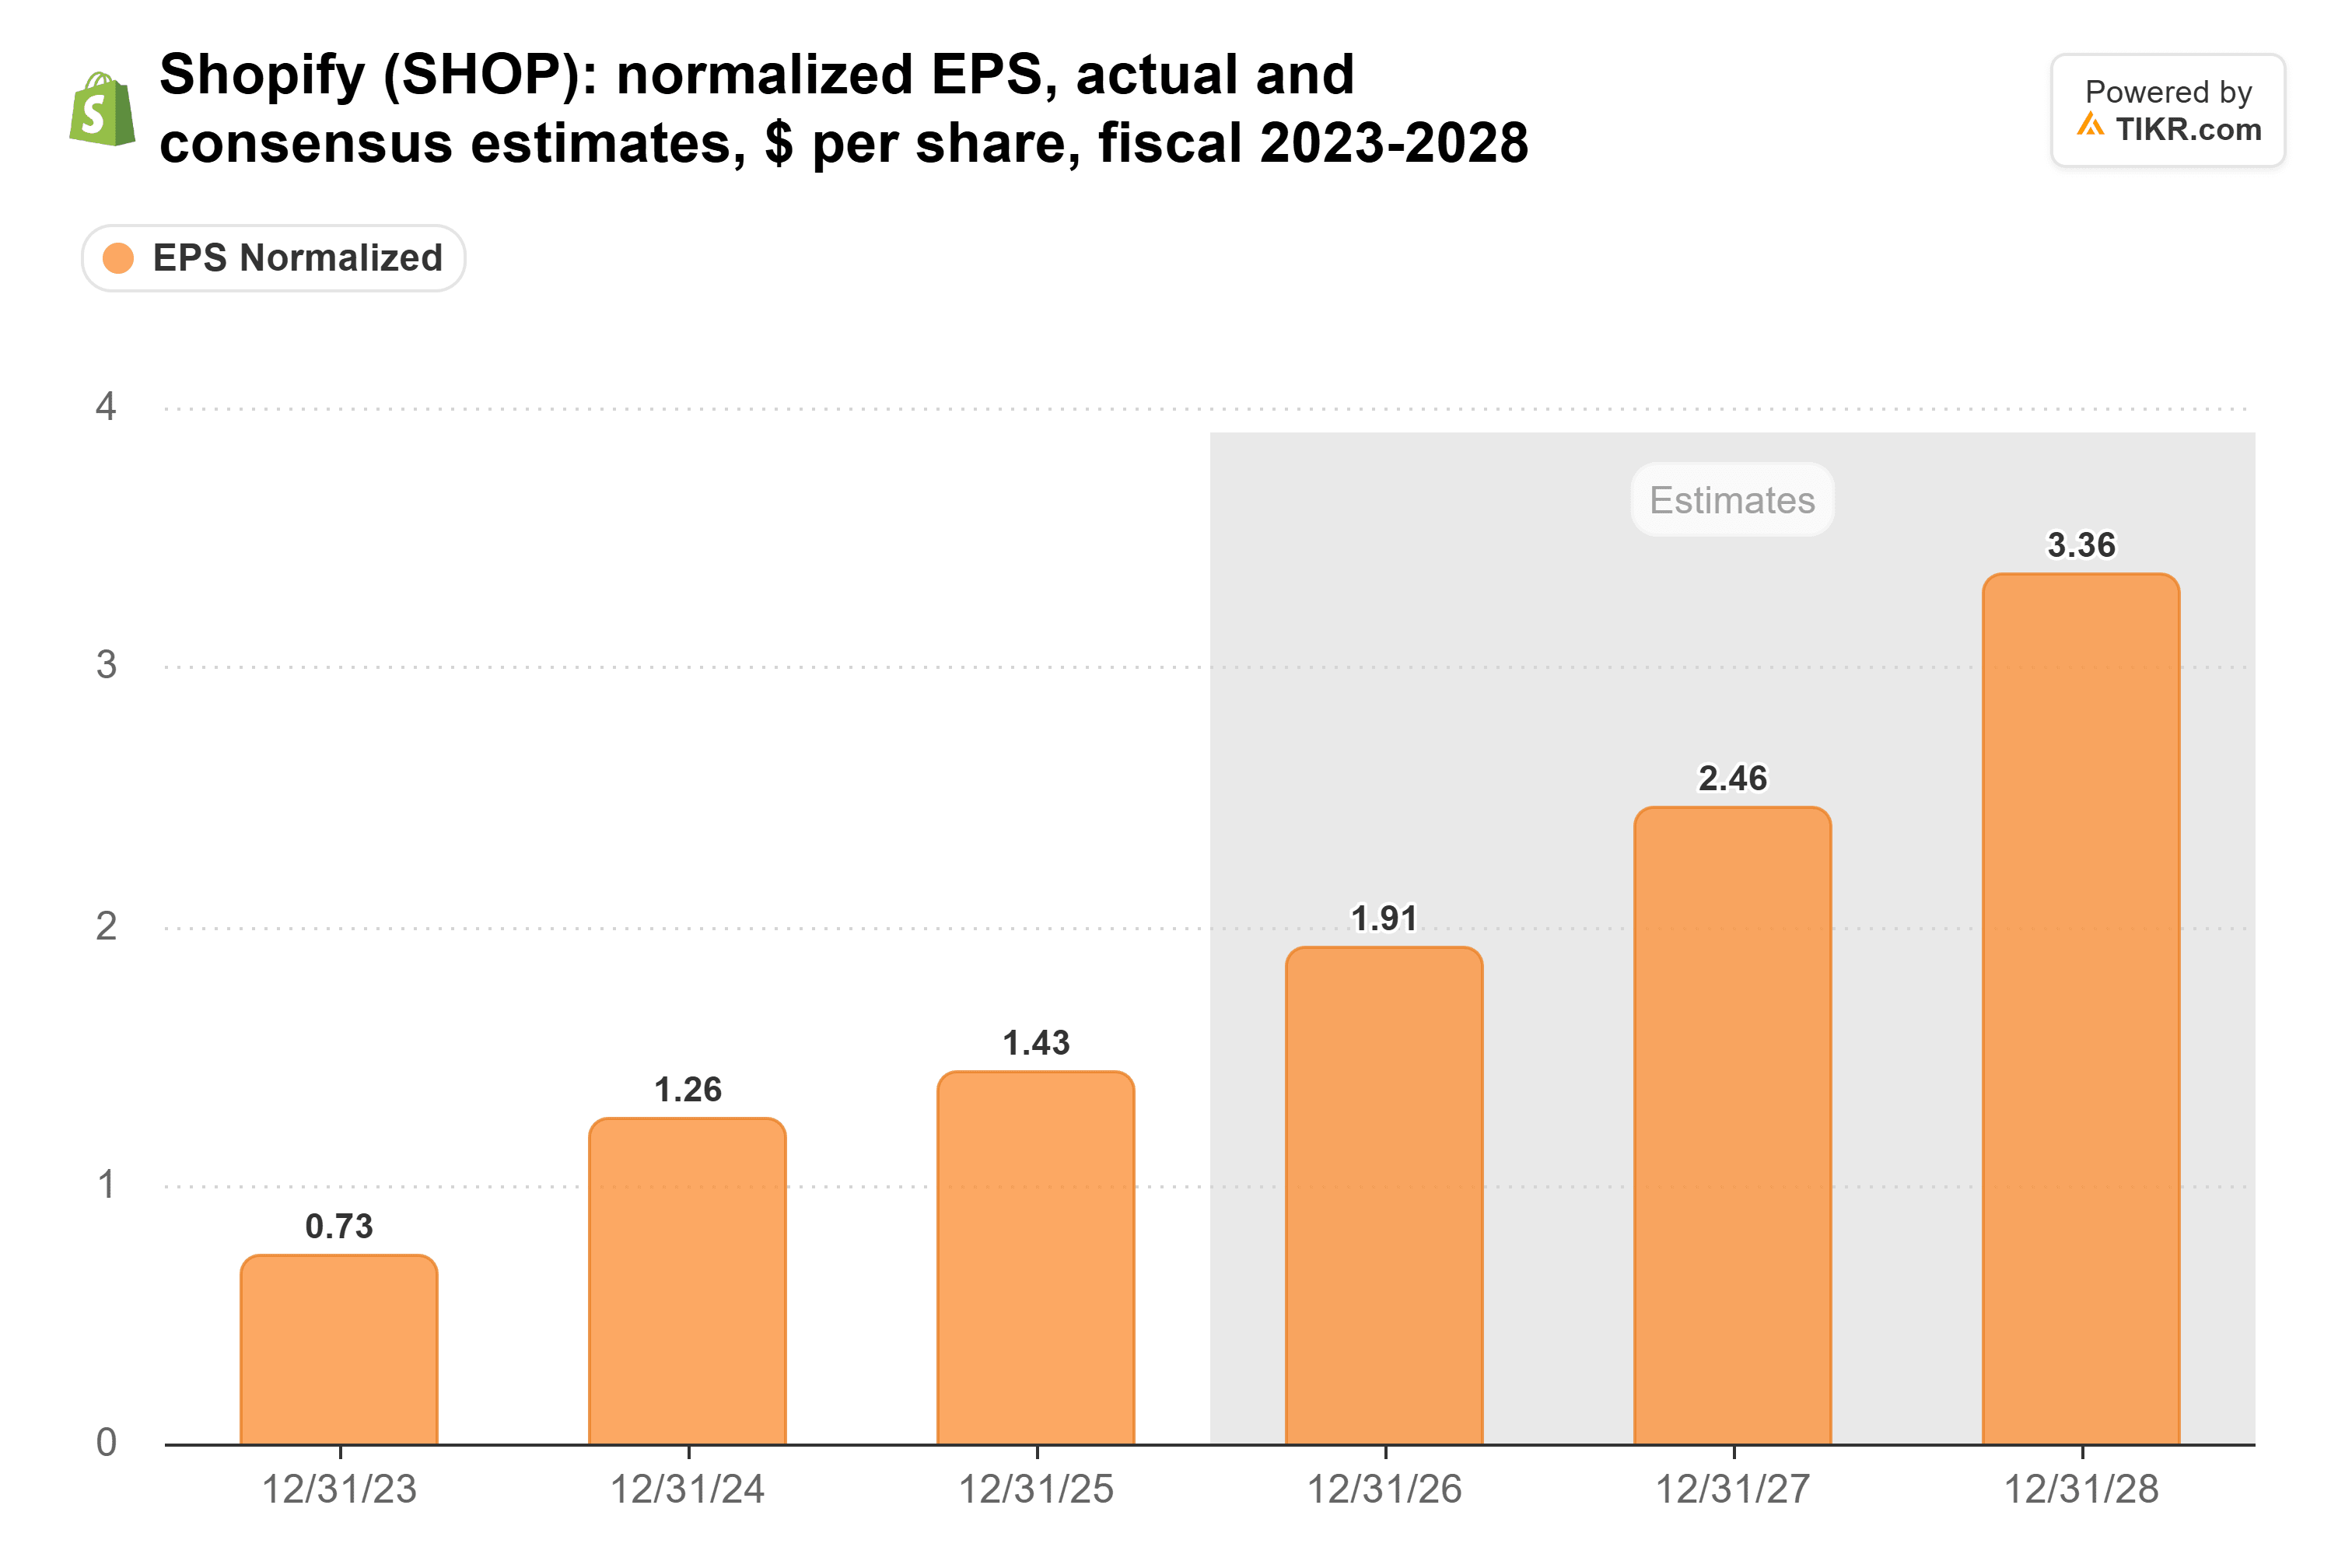
Nichts in diesem Quartal sollte diese Schätzungen wesentlich nach unten drücken: Der Umsatz entsprach den Erwartungen und der freie Cashflow übertraf sie.
Anleger zahlen für dieses Wachstum. Zum Schlusskurs von gestern wurde Shopify mit dem 74-fachen des erwarteten Gewinns gehandelt, genau auf seinem Dreijahresdurchschnitt, und bei etwa dem 64-fachen der Schätzung für 2027. In den letzten drei Jahren lag das Forward-KGV so niedrig wie 60 (Ende Juni) und so hoch wie 96 (Ende 2025).
Der heutige Rückgang drückt es nach unten, aber Shopify wird immer noch mit mehr als dem 50-fachen des Gewinns für 2027 gehandelt.
Warten Sie auf das 45-fache
Für mich ist Shopify immer noch nicht günstig genug zum Kaufen. Analysten erwarten bereits, dass das Umsatzwachstum im Jahr 2027 auf 26 % von 32 % in diesem Jahr zurückgehen wird. Bei mehr als dem 50-fachen des Gewinns für 2027 benötigt die Aktie, dass Shopify seine eigenen Prognosen weiterhin übertrifft, und dieses Quartal zeigte, was passiert, wenn das nicht der Fall ist.
Ich würde mich näher am 45-fachen des Gewinns für 2027 interessieren. Wenn die Analysten mit ihren Schätzungen für 2028 richtig liegen, würde das etwa dem 33-fachen des EPS für dieses Jahr entsprechen. Dieser Preis würde immer noch Sinn ergeben, wenn das Wachstum so nachlässt, wie es die Schätzungen erwarten.
Natürlich könnte das vierte Quartal das ändern. Shopify veröffentlicht seine nächsten Zahlen Mitte Februar, und wenn das GMV-Wachstum wieder über 30 % steigt, könnten die heutigen Verkäufer das bereuen.
Was ist die Shopify-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Shopify wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!