

Die wichtigsten Punkte
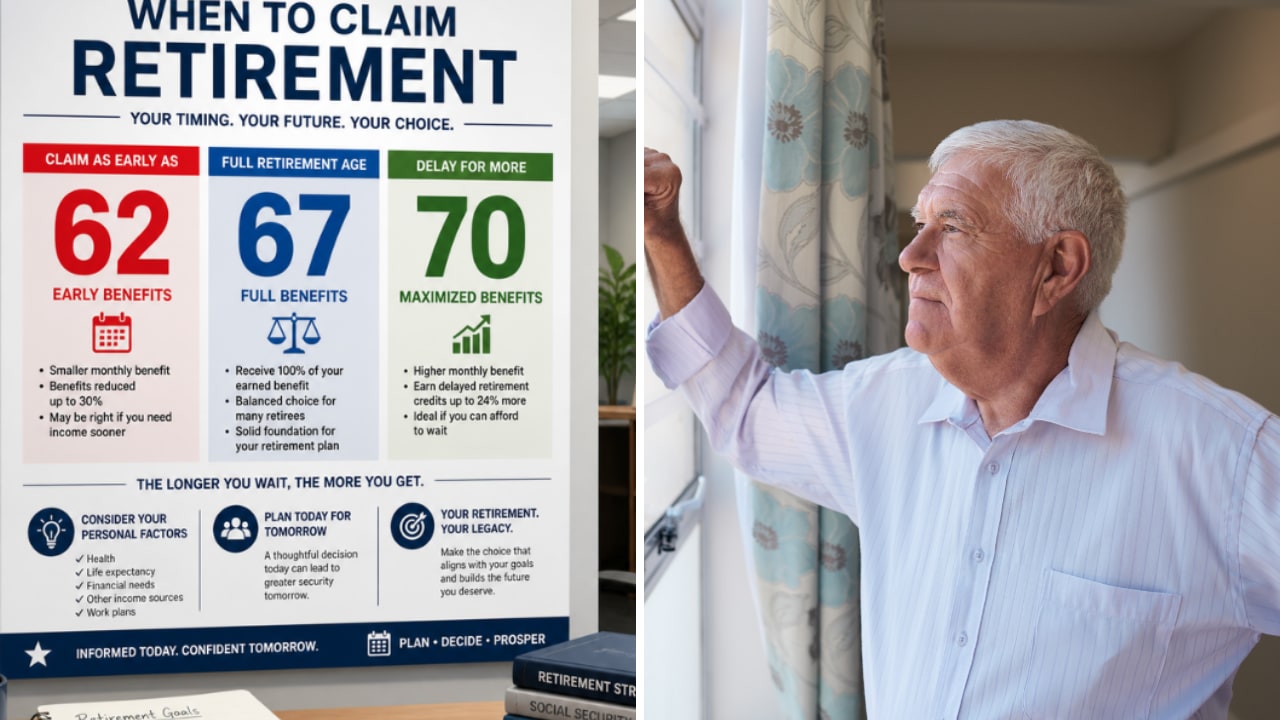
- Für alle, die 1960 oder später geboren wurden, reduziert die Inanspruchnahme der Sozialversicherung mit 62 die monatliche Leistung lebenslang um 30 %, sodass aus einer Leistung von 2.000 $ mit 67 nur 1.400 $ werden.
- Im Vergleich zum Warten bis 67 ist die Inanspruchnahme mit 62 in der Gesamtsumme bis zum Alter von 78 Jahren und 8 Monaten vorteilhafter, eignet sich also für jemanden, der nicht erwartet, so alt zu werden.
- Ein Geringverdiener, dessen Ehepartner bis 70 wartet, kann mit 62 in Anspruch nehmen, da ein überlebender Ehepartner die höhere der beiden Leistungen erhält – entweder die eigene oder die Hinterbliebenenleistung, nie beides.
- Vor dem vollen Rentenalter behält die Sozialversicherung 1 $ für jeden 2 $ verdienten Dollar über 25.560 $ im Jahr 2027 ein, daher funktioniert die Inanspruchnahme mit 62 am besten für jemanden, der aufgehört hat zu arbeiten.
Die Inanspruchnahme der Sozialversicherung mit 62 ist in der Regel ein Fehler. Für alle, die 1960 oder später geboren wurden, verringert sie die monatliche Leistung um 30 %, und diese Kürzung gilt lebenslang.
Aber in der Regel heißt nicht immer. Ich sehe drei Situationen, in denen es Sinn macht, das Geld mit 62 zu nehmen, und eine davon hängt von einer Grenze ab, die die Sozialversicherung diesen Monat für 2027 festgelegt hat.
Was die Inanspruchnahme mit 62 kostet
Nehmen wir einen hypothetischen Arbeitnehmer, der 1960 oder später geboren wurde und dessen Leistung im vollen Rentenalter von 67 2.000 $ pro Monat betragen würde. Nimmt er sie mit 62 in Anspruch, zahlt die Sozialversicherung stattdessen 1.400 $.
Durch die frühere Inanspruchnahme erhält dieser Arbeitnehmer 60 Schecks à 1.400 $ oder 84.000 $, bevor eine Inanspruchnahme mit 67 auch nur einen Cent gezahlt hätte. Ab 67 jedoch hätte das Warten 600 $ mehr jeden Monat bedeutet. Teilt man 84.000 $ durch 600 $, dauert es 140 Monate oder 11 Jahre und 8 Monate, um diese Lücke zu schließen.
Dieser Arbeitnehmer kommt also durch die Inanspruchnahme mit 62 bis zum Alter von 78 Jahren und 8 Monaten finanziell besser weg und fällt danach jeden Monat weiter zurück.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, auf den Sie hier direkt zugreifen können.
1. Sie erwarten nicht, Ihre späten 70er zu erleben
Wenn Ihre Gesundheit oder Ihre Familiengeschichte darauf hindeutet, dass Sie wahrscheinlich nicht über Ihre späten 70er hinausleben werden, summieren sich die kleineren Schecks mit 62 zu mehr Geld.
Abgesehen davon, dass das eine völlig makabre Schlussfolgerung ist, seien wir ehrlich – niemand weiß es sicher, und jeder, der die Wahrscheinlichkeiten überlebt, behält den kleineren Scheck lebenslang.
Ein verheirateter Besserverdiener muss auch mehr als nur die eigene Lebensspanne berücksichtigen. Die Sozialversicherung kürzt die Leistung für einen Witwer oder eine Witwe, wenn der verstorbene Ehepartner eine reduzierte Altersrente bezogen hat. Die Inanspruchnahme mit 62 kann also den Scheck schrumpfen lassen, von dem der überlebende Ehepartner leben muss.
2. Sie sind der Geringverdiener und Ihr Ehepartner wartet bis 70
Der Geringverdiener kann es sich dank derselben Hinterbliebenenregeln leisten, früh in Anspruch zu nehmen. Ein Witwer oder eine Witwe, die bis zum vollen Rentenalter wartet, erhält 100 % der Leistung des verstorbenen Ehepartners plus die aufgeschobenen Rentenpunkte, die der verstorbene Ehepartner erworben hat. Diese Punkte addieren für jedes Jahr nach 67 bis zu 70 jeweils 8 %.
Nehmen wir an, der Besserverdiener ist unser hypothetischer Arbeitnehmer und wartet bis 70. Drei Jahre an Punkten addieren 24 % zu den 2.000 $, macht 2.480 $ pro Monat. Stirbt er zuerst, nachdem er 70 erreicht hat, erhält ein überlebender Ehepartner im vollen Rentenalter dieselben 2.480 $. (Die Hinterbliebenenleistung ist geringer, wenn sie früher in Anspruch genommen wird.)
Die Sozialversicherung zahlt jemandem, der Anspruch auf zwei Leistungen hat, nie mehr als die höchste einzelne. Sobald also die Hinterbliebenenleistung beginnt, spielt der eigene reduzierte Scheck des Geringverdieners keine Rolle mehr, solange er unter 2.480 $ liegt. Seine frühe Inanspruchnahme kostet ihn nur Geld, solange beide Ehepartner am Leben sind.
Deshalb gefällt mir diese Aufteilung. Der Geringverdiener erhält ab 62 ein Einkommen, und durch das Warten sichert der Besserverdiener den größeren Scheck für denjenigen Ehepartner, der länger lebt.
3. Sie haben aufgehört zu arbeiten und brauchen das Geld
Die Inanspruchnahme von Leistungen mit 62, während man noch ein Gehalt bezieht, stößt auf den Einkommensstest der Sozialversicherung. Vor dem Jahr, in dem der Antragsteller das volle Rentenalter erreicht, behält die Sozialversicherung 1 $ an Leistungen für jeden 2 $ an Einkünften über einem jährlichen Limit ein. Dieses Limit beträgt 24.480 $ im Jahr 2026 und steigt 2027 auf 25.560 $.
Aber jemand, der aufgehört hat zu arbeiten, kein anderes Einkommen hat und nicht von seinen Ersparnissen leben kann... braucht jetzt Geld. Selbst wenn es weniger ist, als er durch Warten bekäme. Niemand sollte sich jetzt hungern lassen, um später ein bisschen extra Geld zu bekommen. Das Leben ist dazu da, gelebt und genossen zu werden.
Sie bekommen eine zweite Chance
Ehrlich gesagt, wenn ich es mir leisten könnte zu warten, würde ich warten. Ein kleinerer Scheck fürs Leben ist für die meisten Menschen ein hoher Preis. Aber in diesen drei Fällen ist es das bessere Geschäft, das Geld mit 62 zu nehmen.
Und wenn sich die Umstände ändern, gibt es einen Weg zurück. Innerhalb von 12 Monaten nach erstmaligem Anspruch kann ein Rentner einen Antrag einmal zurückziehen, schriftlich, indem er jede erhaltene Leistung zurückzahlt, und später erneut beantragen. Jemand, der mit 62 in Anspruch nimmt und dann einen Job bekommt oder einen unerwarteten Geldsegen erhält, hat also ein Jahr Zeit, seine Meinung zu ändern.
Genießen Sie Ihren Ruhestand stilvoll mit diesen sicheren Dividendenrenditen von über 6 %
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn man die richtigen kauft.
Die richtige Dividendenaktie mit hoher Rendite auszuwählen, kann den Unterschied bedeuten zwischen einem Traumruhestand... und dem monatlichen Überleben, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investmentdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



