

Vistra 股票关键数据
- 当前价格: $140.02
- 目标价(中值): ~$221
- 华尔街目标价: ~$212
- 潜在总回报率: ~58%
- 年化内部收益率: ~11% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Vistra (VST) 在 2026 年 10 月 2 日迎来两个催化剂。彭博社报道称,特朗普政府计划提供约 40 亿美元的贷款方案,用于升级其三个核电站;同时,Siebert Williams Shank 开始给予买入评级,目标价 202 美元,较当日收盘价 140.02 美元高出约 44%。
10 月 3 日,路透社报道称贷款额约为 42 亿美元,能源部长 Chris Wright 预计将于 10 月 5 日(周一)宣布。彭博社称能源部和 Vistra 均未立即置评,因此确认信息应来自该机构或 Vistra 的投资者关系材料。
传闻中的联邦贷款将投向何处
彭博社的消息来源称,该方案将为 Vistra 在俄亥俄州的两个电厂和宾夕法尼亚州的一个电厂提供资金。路透社的消息来源称,这将有助于提升 Vistra 四个核电站中至少三个的功率。Vistra 在俄亥俄州和宾夕法尼亚州的核电站是 Perry、Davis-Besse 和 Beaver Valley,这三座电站支撑着其与 Meta Platforms (META) 签订的 20 年合同。
这些合同覆盖了 2,176 兆瓦的运行输出功率加上 433 兆瓦的功率提升,功率提升交付将于 2031 年开始,并在 2034 年底前完成。首席执行官 Jim Burke 在二月份表示,Perry 的运行交付将于 2026 年 12 月开始。这使得功率提升部分成为回报最慢的部分,而 Vistra 已经预期这部分将实现或超过其杠杆回报率中双位数的目标。
两份报道均未将贷款与 Meta 的功率提升项目直接挂钩,且其利率和条款尚未公开。如果这笔资金以低于市场条件的条款投入到这些项目,将提升该部分的回报率。
查看 Vistra 股票的历史和前瞻性预测(免费!) >>>
Siebert 的买入评级基于德州电网比看起来更趋紧的判断
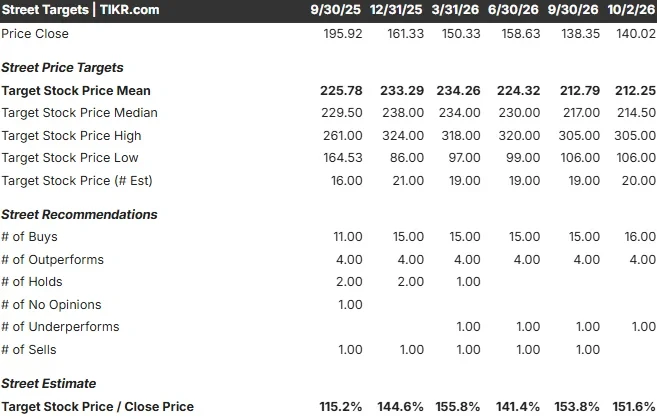
根据 TheFly 的摘要,分析师 Gabriele Sorbara 的看涨观点建立在合约收益和庞大的对冲头寸之上,超大规模数据中心电力协议是主要驱动力。她的 202 美元目标价低于约 212 美元的华尔街平均目标价,后者自 3 月底的约 234 美元已有所下滑,尽管 TIKR 的买入评级数量在 9 月 30 日至 10 月 2 日期间从 15 个增加到了 16 个。
对冲头寸之所以重要,是因为较疲软的 ERCOT 远期价格显示 2027 年正趋向 Vistra 机会区间的低端,首席财务官 Kris Moldovan 在 8 月 7 日表示。商业主管 Shawn Stuckey 表示,7 月 22 日的结算价仅为 57 美元,因为电池储能项目知道它们不会短缺,并补充说,“我们认为那天很容易就能以接近 400 或 500 美元的价格结算。” 据他描述,几千兆瓦的热力性能、负荷或风力发电造成了这种差异。
Burke 补充说,电池储能项目的回报率大约只有投资者可能预期的五分之一,并且电池储能项目的审批队列正在放缓,这将减缓一直压制德州电价的供应增长。
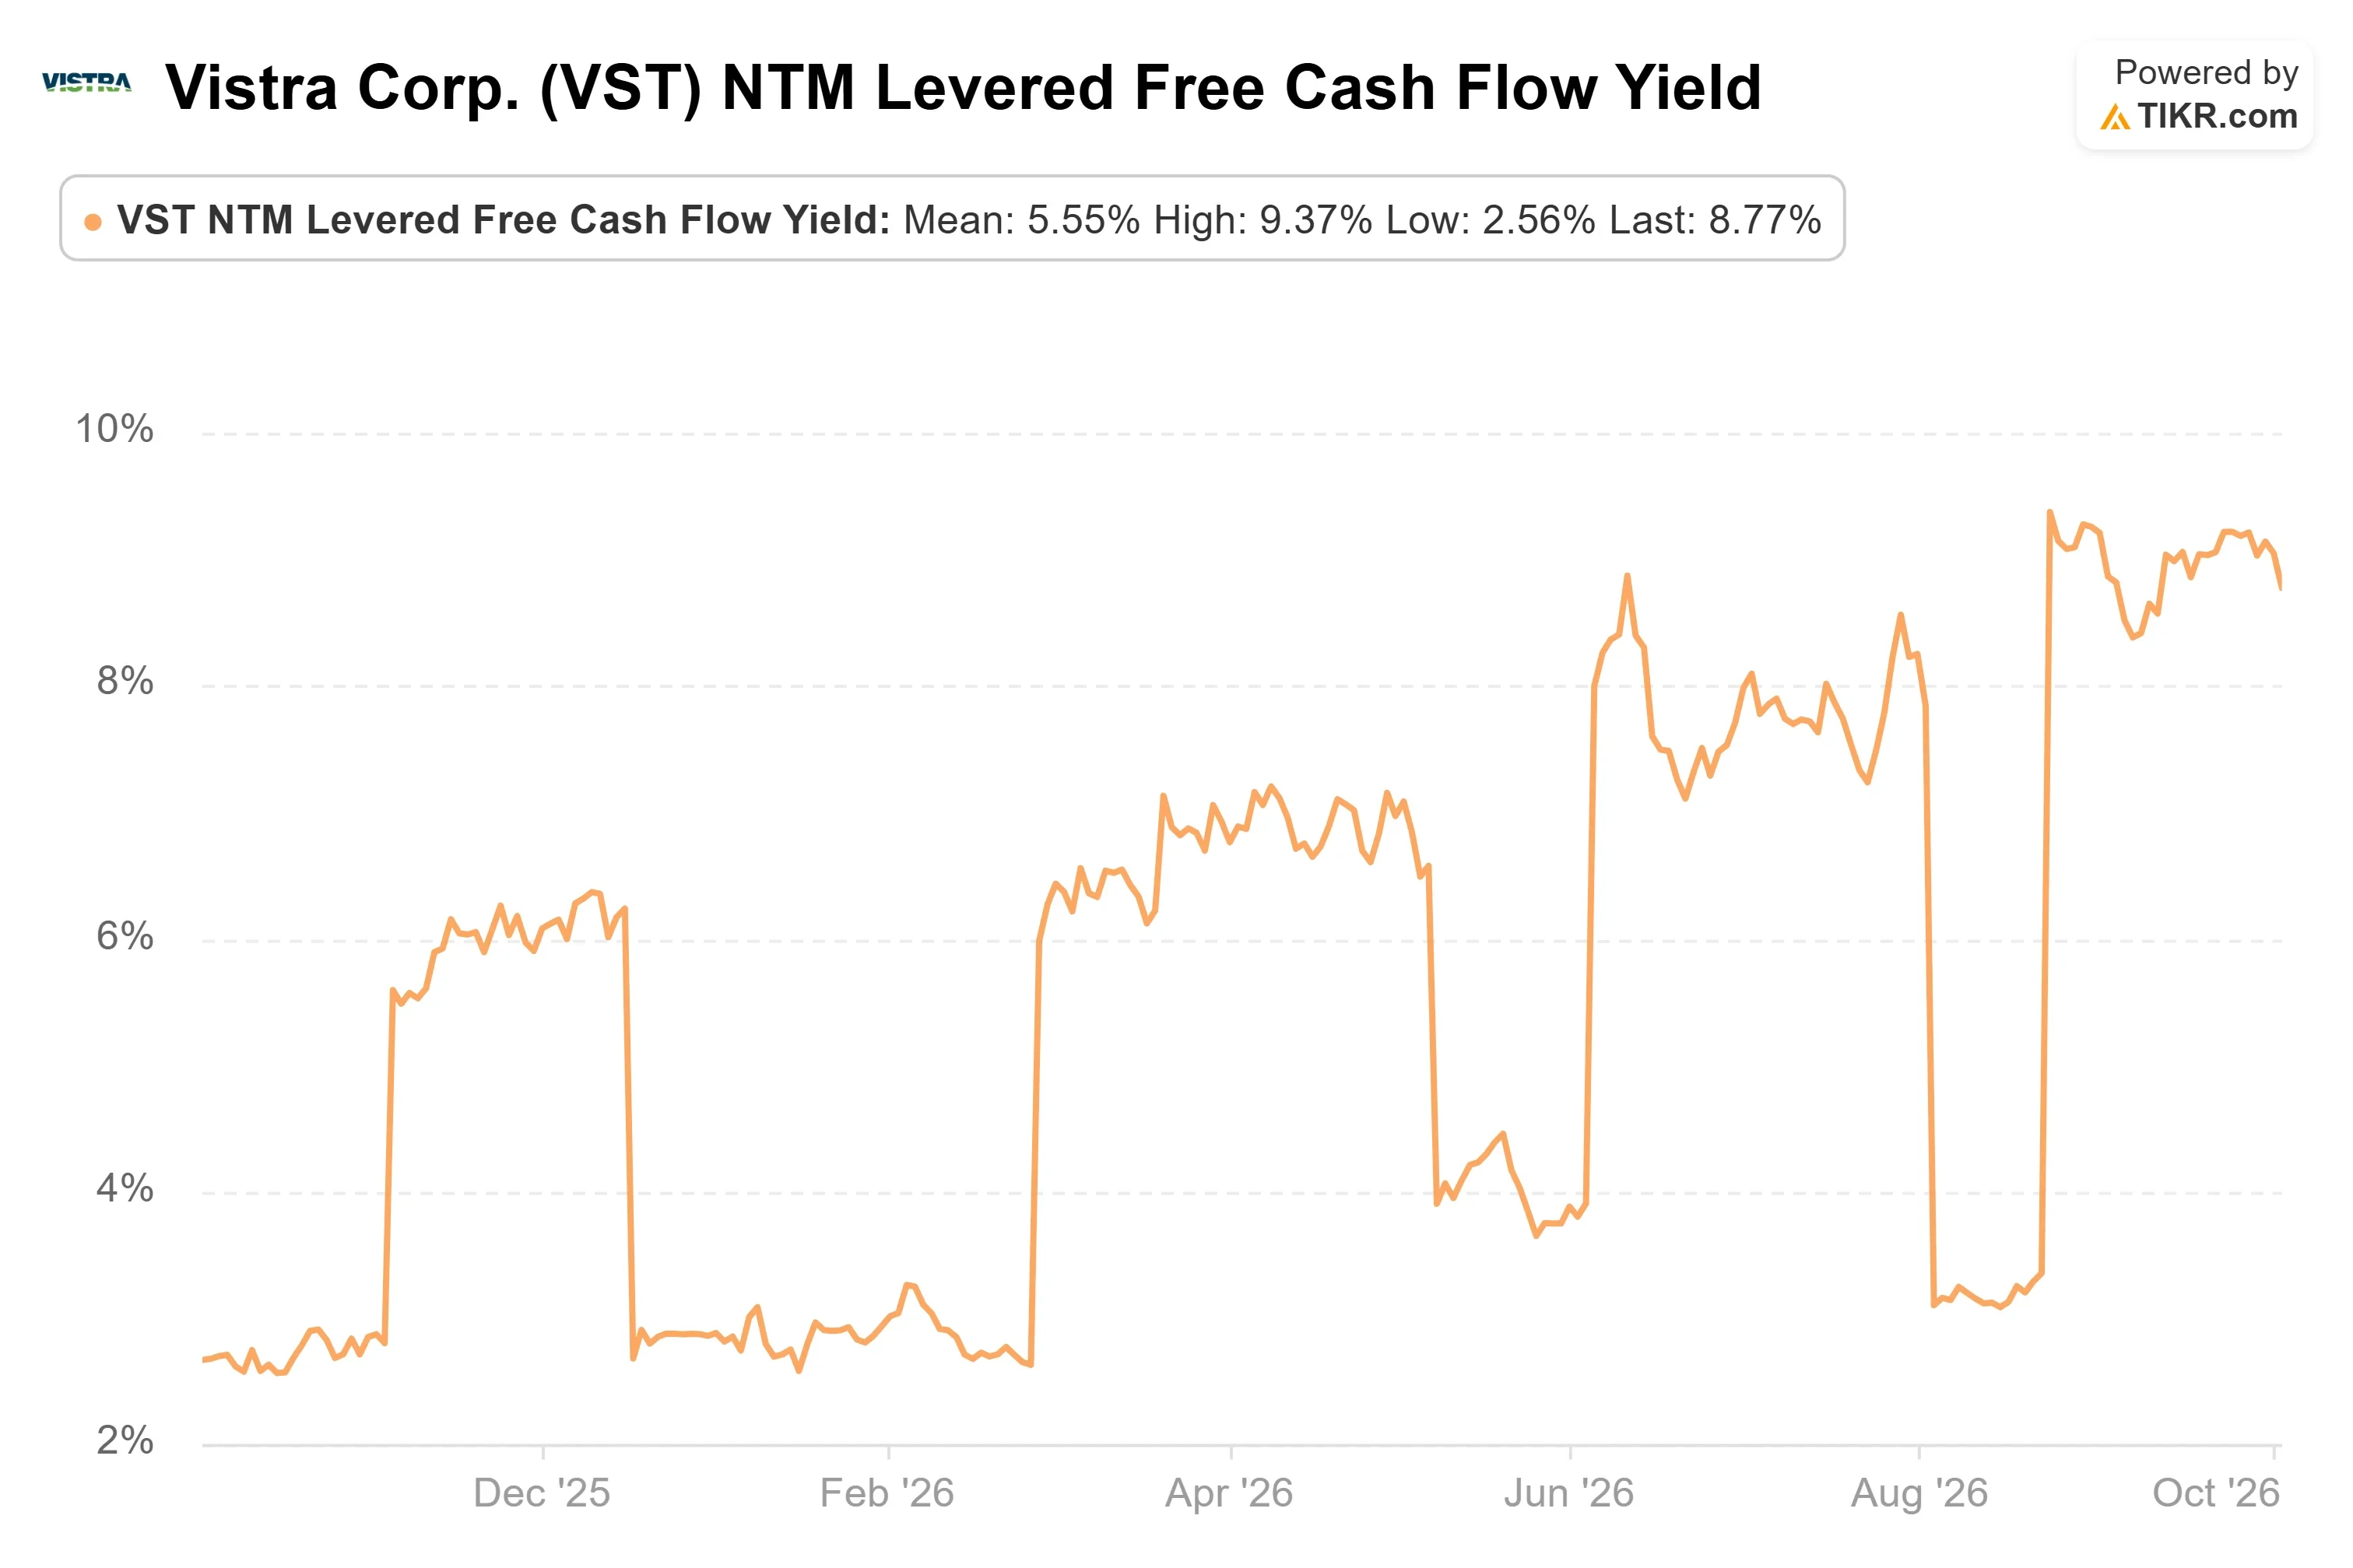
估值几乎没有反映这一点。Vistra 的未来十二个月杠杆自由现金流收益率从 2025 年 9 月 30 日的约 3% 上升至 10 月 2 日的约 9%,其未来十二个月标准化市盈率从约 24 倍降至约 14 倍。Moldovan 表示,截至 7 月的股票回购速度超过了按比例计算的步伐,“考虑到我们股价所显示的高自由现金流收益率。”
现金转化率是悬而未决的问题。根据 TIKR 的计算,第二季度自由现金流为 3.34 亿美元,而华尔街预期为 7.25 亿美元,因此收益率仍然依赖于预测。
在 TIKR 中查看 Vistra 与其同行的表现对比(免费!) >>>
TIKR 高级模型分析
- 当前价格: $140.02
- 目标价(中值): ~$221
- 潜在总回报率: ~58%
- 年化内部收益率: ~11% / 年
查看分析师对 Vistra 股票的增长预测和价格目标(免费!) >>>
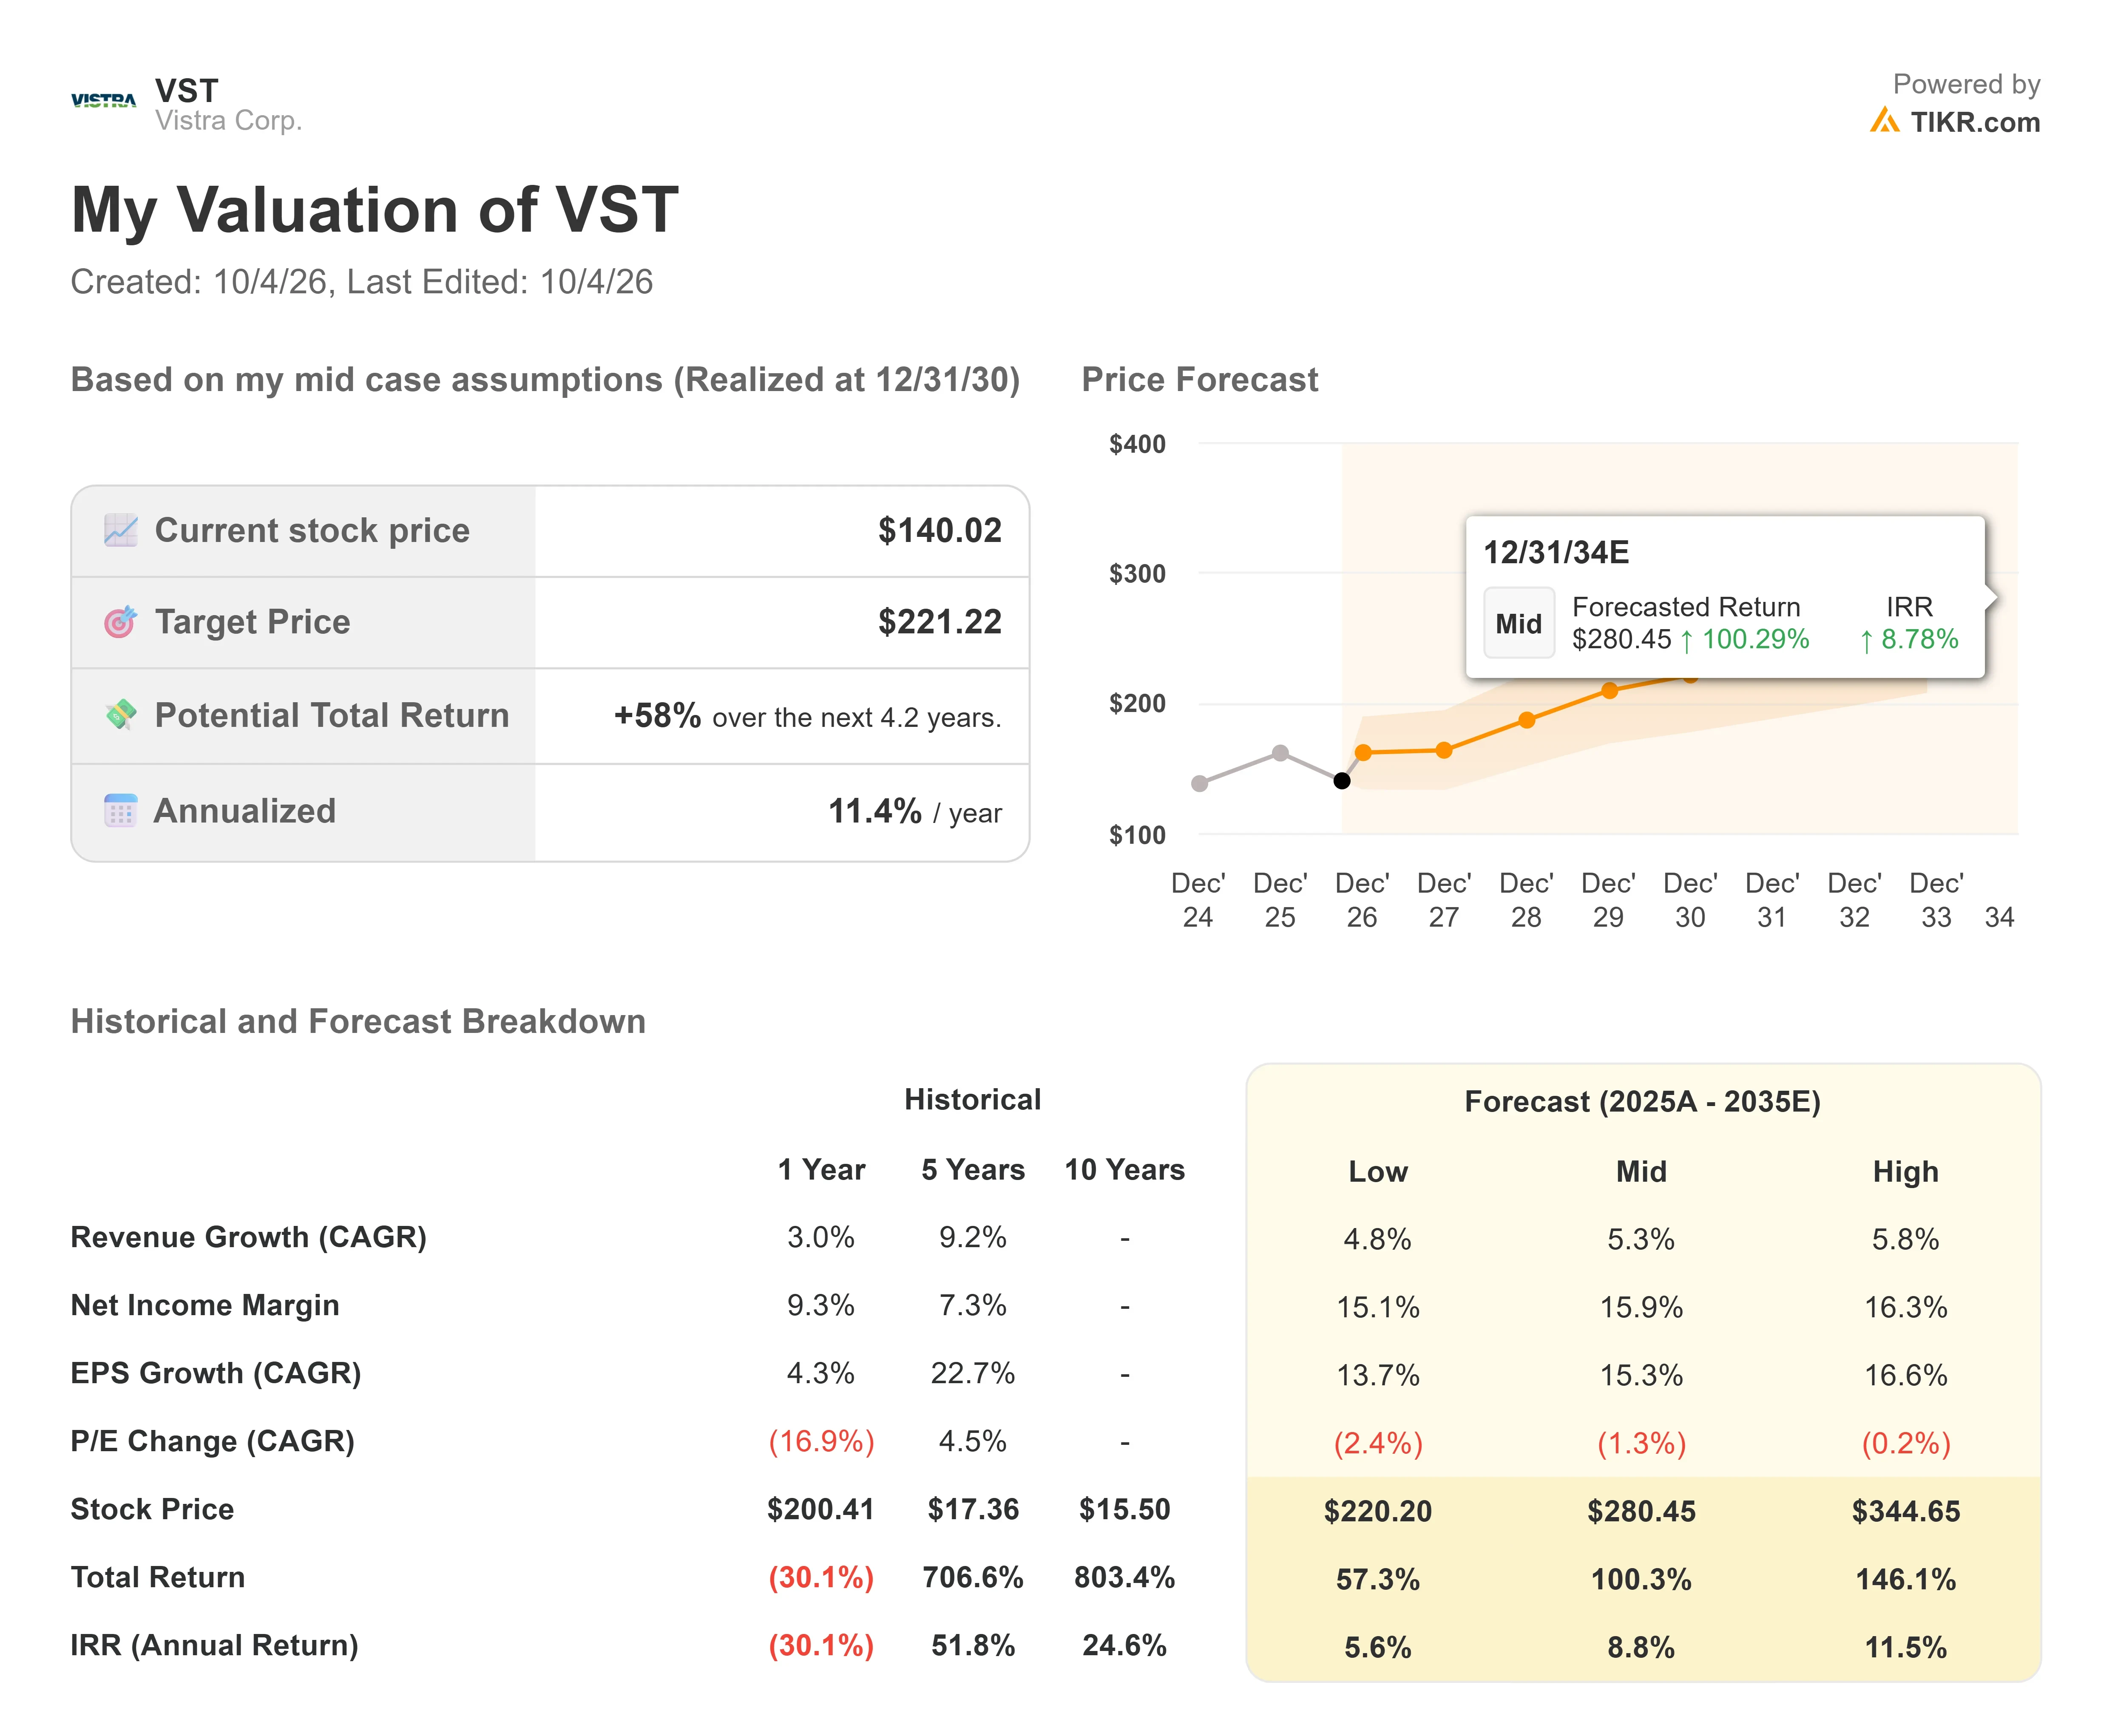
TIKR 的中性情景将 Vistra 估值定在 2030 年 12 月 31 日约 221 美元,较 140.02 美元的总回报率约为 58%,或每年约 11%。在其 2025 年至 2035 年的完整预测期内,中性情景假设收入年增长率接近 5%,净利润率接近 16%,每股收益以约 15% 的速度复合增长,而市盈率则略有下降。
中性情景之所以合理,是因为回报来自盈利而非估值重估,但它需要利润率远高于过去一年的 9.3%。主要风险在于现金转化率:如果再出现一个像第二季度那样的季度,那么这条利润率路径将无法得到证实。上行风险:确认获得优惠条款的贷款将降低功率提升项目的成本。下行风险:2026 年业绩低于管理层指引将削弱 Siebert 的论点和模型的利润率路径。
结论
Wright 预计于 10 月 5 日的宣布应能确定贷款的规模和条款。11 月 6 日的第三季度财报是 Moldovan 在 8 月 7 日表示 Vistra 预计将更新 2026 年指引的地方,并且如果 Cogentrix 交易完成,也将更新 2027 年指引。
他表示,Vistra 有信心 2026 年调整后 EBITDA 将达到或超过其 68 亿至 76 亿美元区间的中点 72 亿美元。如果指引低于该水平,将直接考验 Siebert 关于对冲头寸的论点。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱,使用 TIKR。
那么 Vistra 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Vistra 可能的价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
寻找新机会?
- 查看 亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


