核心要点
- 麦当劳刚刚连续第50年提高股息,而星巴克最近一次每股仅增加了0.01美元。
- 星巴克在2025财年支付了其自由现金流的113%,不过资本支出下降已使其TTM现金股息支付率降至77%。
- 麦当劳的TTM现金股息支付率处于更舒适的67%,尽管美国客流量放缓以及约85亿美元的特许经营商支持计划对其现金流提出了新需求。
- 星巴克CFO强调了股息稳定性和“审慎增长”,这使得未来的自由现金流增长对股东尤为重要。
麦当劳 (MCD) 于9月17日将季度股息从1.86美元提高至1.93美元,标志着其连续第50年年度增长。该公司称这一成就为“一个黄金里程碑”,并指出“其现金流的韧性”。
星巴克 (SBUX) 也建立了令人印象深刻的股息连续增长记录,但维持这一记录已变得更加困难。其连续第15次年度增长是在2025年10月将季度股息从0.61美元提高至0.62美元,此前几年增幅要大得多。CFO Cathy Smith此后表示,星巴克将平衡增长投资“与股息稳定性”,并采用“审慎增长”,以实现其长期派息目标。
两家公司仍在提高股息。
对投资者而言,更大的问题是哪家企业的业务能够负担得起未来有意义的增长。
| 指标 | 星巴克 (SBUX) | 麦当劳 (MCD) |
|---|---|---|
| 远期股息收益率 | 2.7% | 3.3% |
| 5年股息增长率 | 约每年6.6% | 每年7.3% |
| 连续增长记录 | 连续15年年度增长 | 连续50年年度增长 |
| TTM现金股息支付率 | 77% | 67% |
| 远期现金股息支付率 | 87% | 73% |
| TTM净债务 ÷ EBITDA | 2.13倍 | 3.23倍 |
| TTM利息覆盖率 | 7.2倍 | 7.8倍 |
来源:TIKR,截至2026年9月29日收盘价;连续增长记录来自公司自身公告。
星巴克正在赢回顾客
星巴克的“回归星巴克”转型计划正显示出进展迹象。
2026财年第三季度全球同店销售额增长7.9%,交易量增长4.2%。这标志着该公司连续第四个季度实现可比销售额增长。
但重建星巴克需要大量投资。自2025年9月以来,该公司已宣布约17亿美元的重组费用,并在9月披露计划关闭北美约250家额外门店。
这些压力出现在星巴克股息消耗的现金超过业务产生的现金的时期。
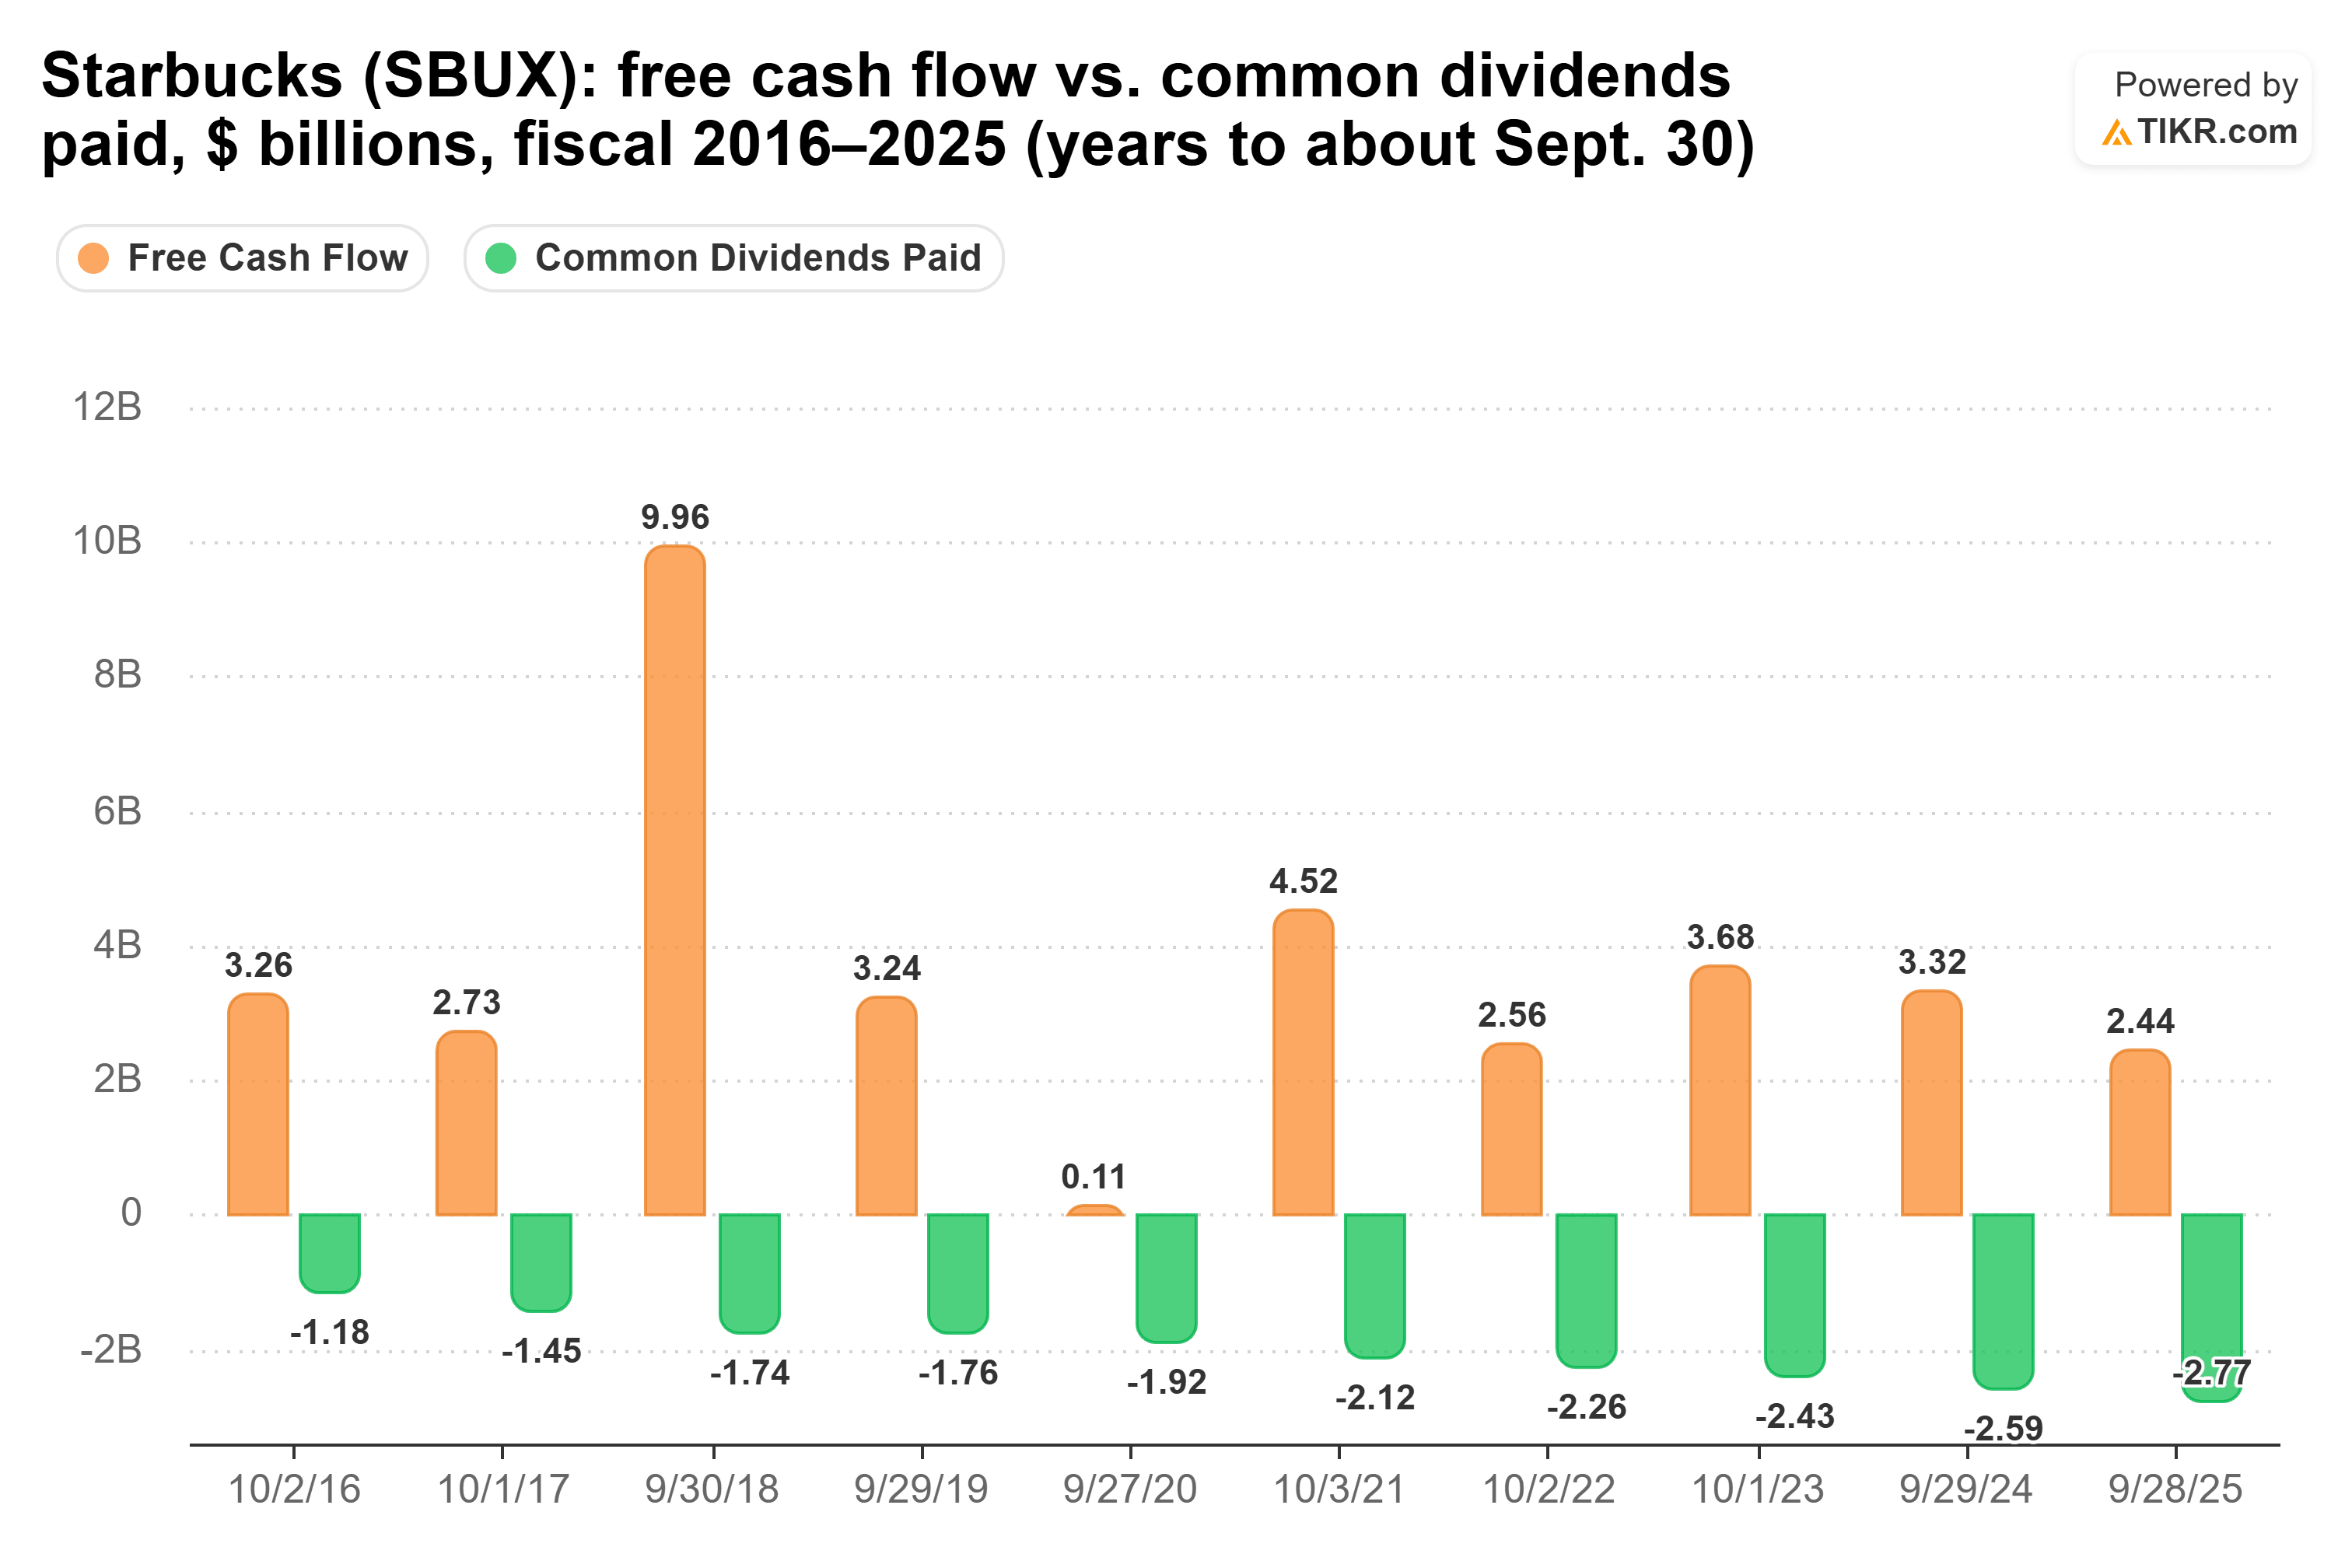
星巴克在2025财年支付了27.7亿美元普通股股息,而其自由现金流为24.4亿美元。
这意味着该公司通过股息返还了其自由现金流的约113%。
这也是六年来第二次自由现金流未能覆盖股息。另一次是2020财年。2018财年异常高的自由现金流数字包含了雀巢与星巴克包装咖啡合作相关的71.5亿美元预付款。
好消息是星巴克的现金生成能力正在恢复。
2026财年前九个月资本支出降至约8.88亿美元,低于一年前的18.5亿美元。星巴克还将其中国业务转为合资企业,并已开始用成本更低的“升级改造”取代昂贵的门店翻新,COO Mike Grams称每次升级成本约15万美元。
分析师目前预计2026财年自由现金流约为32.6亿美元,较2025财年增长33%。
这一改善已将星巴克的TTM现金股息支付率降至77%。
尽管如此,远期支付率仍约为87%,在管理层继续投资于转型和减少债务的同时,为激进的股息增长留下的空间更小。
麦当劳依靠租金和特许权使用费生存
麦当劳的股息由一种截然不同的商业模式支撑。
麦当劳约95%的餐厅是特许经营的。2025年,该公司产生了104.4亿美元的租金收入和60.2亿美元的特许权使用费,总计约164.6亿美元,占公司收入的60%以上。
这种轻资产结构历史上产生了可靠的自有现金流。
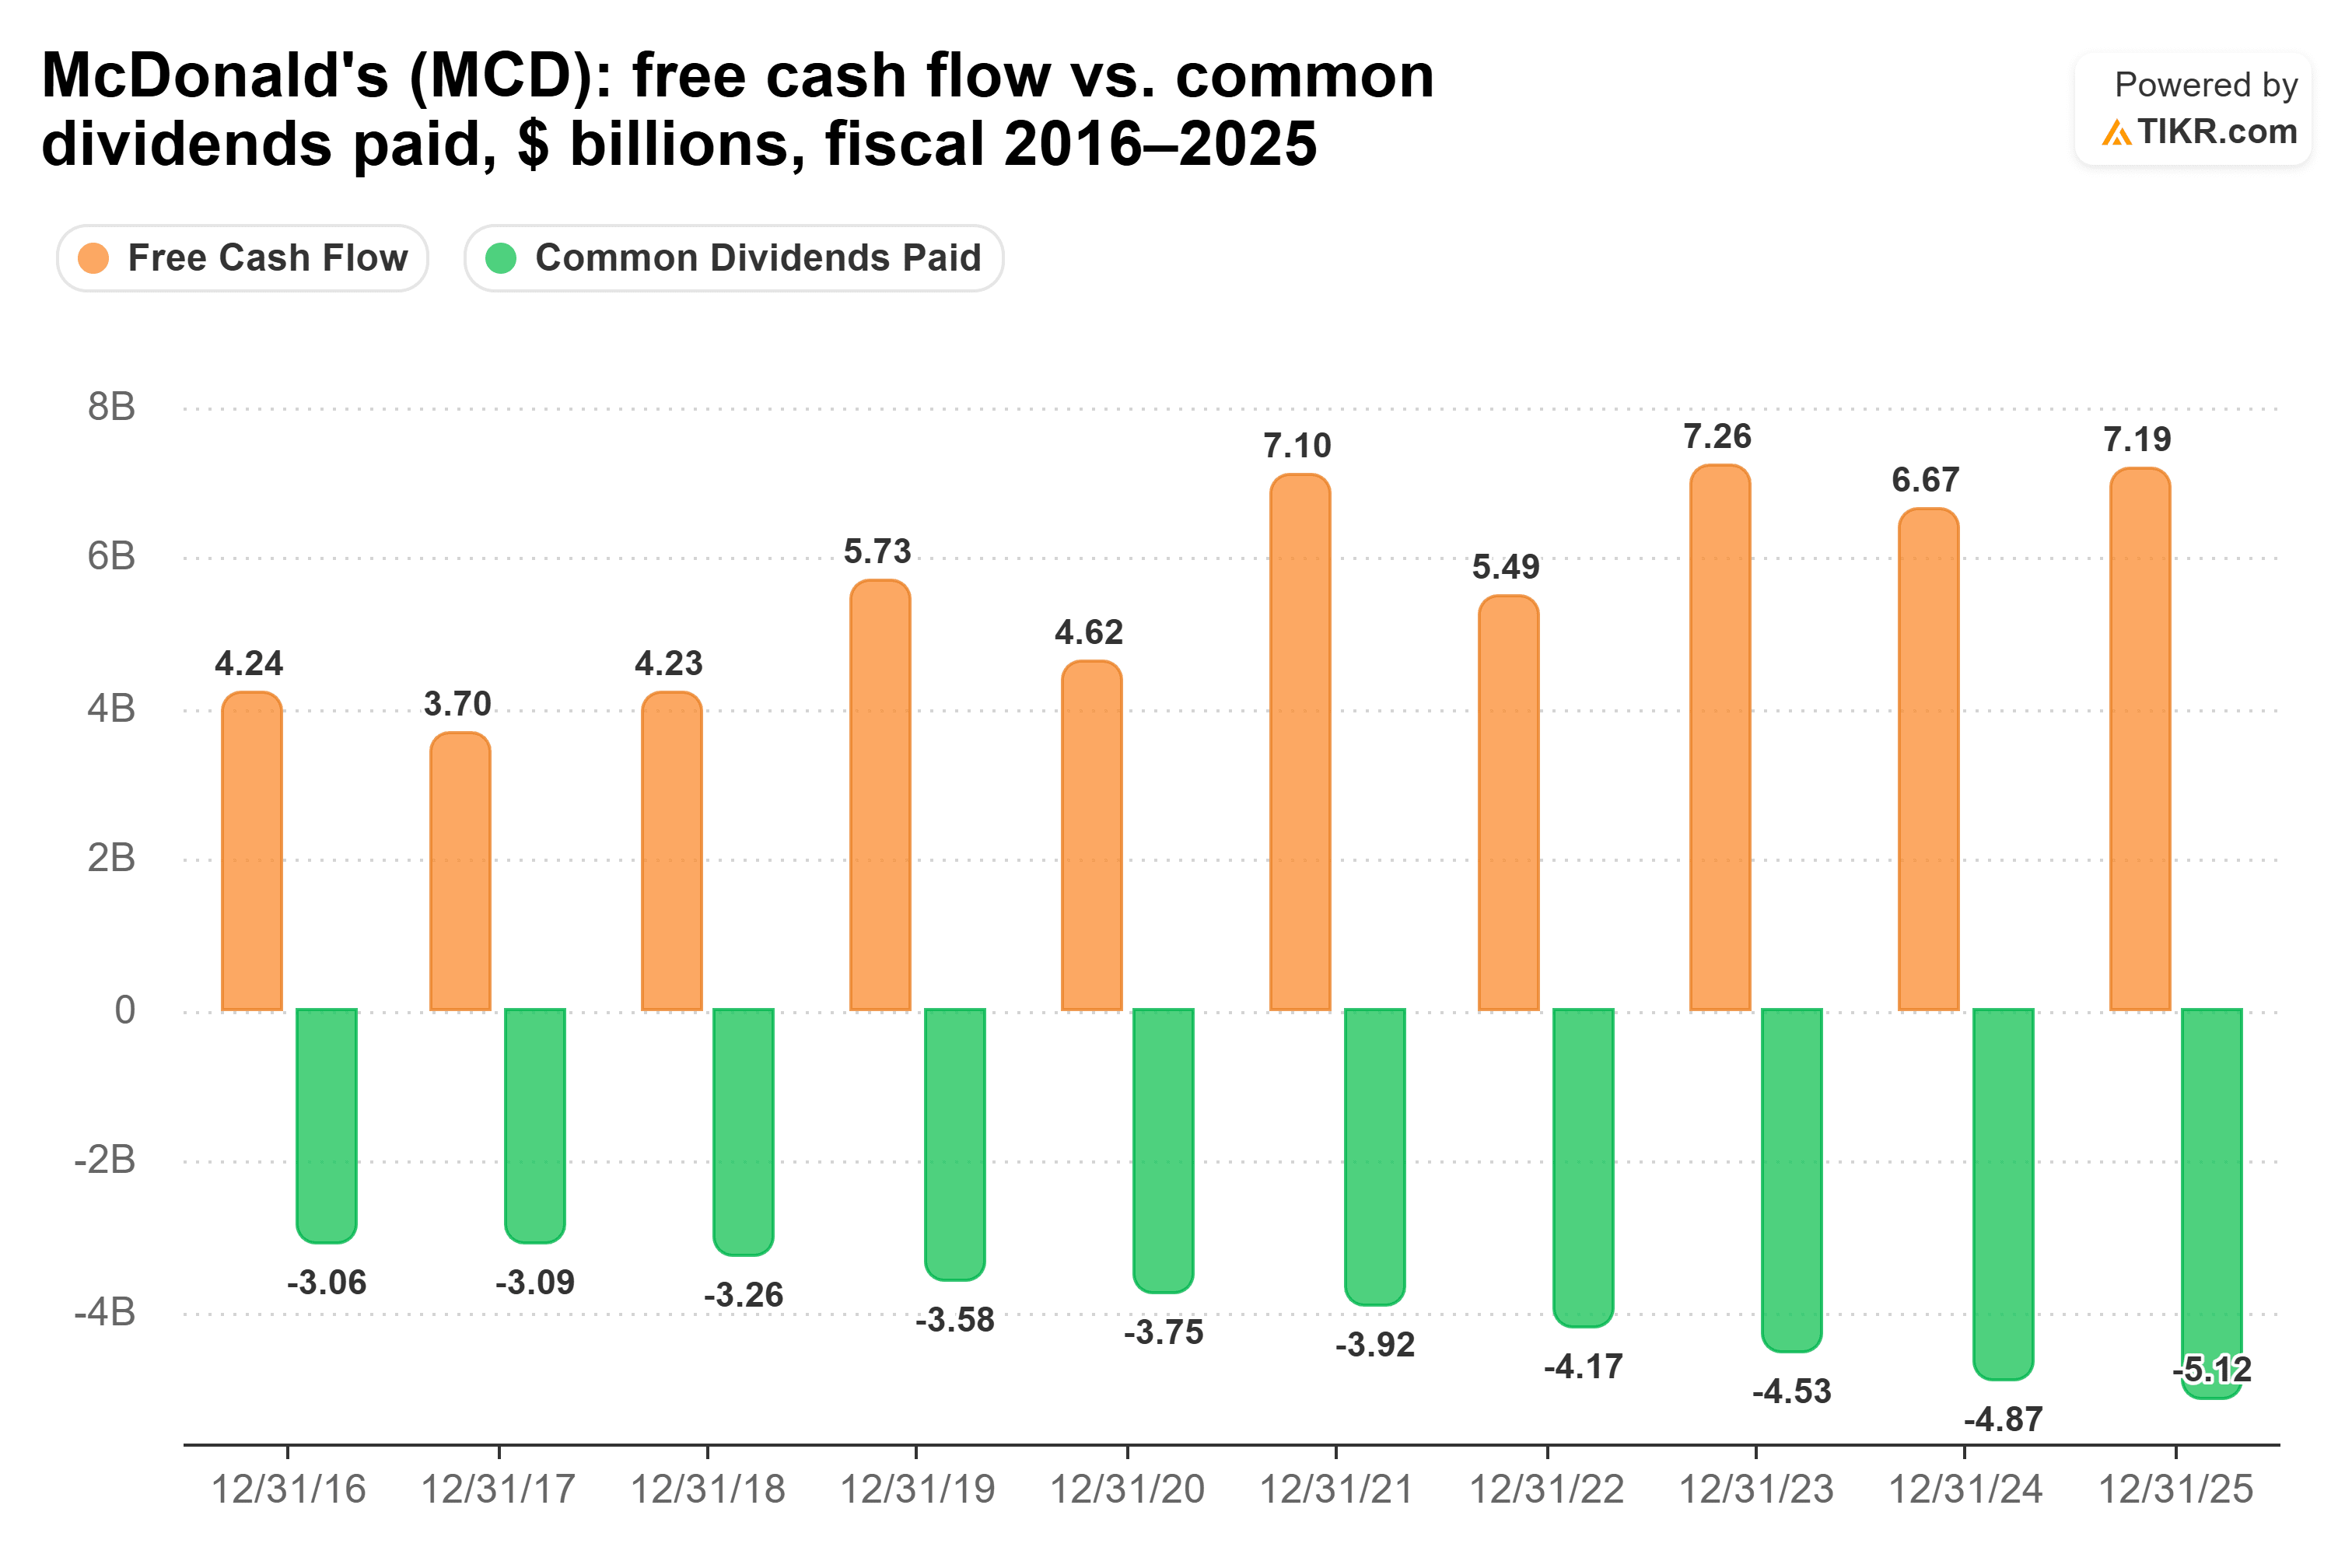
在10年图表所示的每一年,自由现金流都覆盖了麦当劳的股息。
2025年,麦当劳产生了71.9亿美元自由现金流,同时支付了51.2亿美元股息。
这相当于71%的现金股息支付率,支付股息后剩余约20.7亿美元自由现金流。
其支付率目前仍处于舒适水平,TTM为67%,根据远期估计约为73%。
麦当劳在过去12个月还回购了23.3亿美元股票,这说明了其现金生成能力提供的额外灵活性。
2026年第二季度美国可比销售额仅增长0.8%,光顾餐厅的客人减少。管理层将约三分之二的客流量不足归因于一项价值重启计划的执行问题,该计划仅在大约60%至65%的餐厅提供。
CEO Chris Kempczinski直接承认了执行问题:“我们没有战略问题。我们只是在第二季度没有达到所需的执行水平。”
麦当劳还承诺到2036年提供约85亿美元的特许经营商支持,增加了另一项长期的现金用途。
那么哪家股息胜出?
麦当劳是目前更好的股息股票。
对于关注股息强度、覆盖能力以及资助有意义增长能力的投资者而言,麦当劳目前比星巴克更具优势。
麦当劳去年支付了其自由现金流的约71%,支付股息后仍有约20亿美元剩余。其当前的支付率也为未来增长留下了更多空间,TTM为67%,远期为73%,而星巴克分别为77%和87%。
这种额外的缓冲使麦当劳在提高股息、再投资于业务、支持特许经营商以及向股东返还额外现金方面具有更大的灵活性。
星巴克的股息似乎并未立即陷入困境。随着资本支出下降,其现金生成能力已有所改善,自由现金流已恢复,客户趋势也已加强。星巴克的净债务相对于EBITDA也低于麦当劳。
但管理层已明确其近期优先事项。在2026年投资者日上,CFO Cathy Smith表示,星巴克计划平衡增长投资与股息稳定性,采用审慎增长,并优先考虑去杠杆化而非股票回购。
麦当劳是目前更强的股息股票,而星巴克仍是一个转型故事,在能够支持类似有意义的股息增长之前还有更多工作要做。
对星巴克股东而言,更大的问题是其转型能以多快的速度扩大自由现金流,以缩小这一差距。
星巴克可能会在其10月29日的2026财年第四季度财报发布前后做出下一次股息决定。如果这样做,投资者将获得另一个迹象,表明这些增长将有多么“审慎”。
那么麦当劳股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到麦当劳可能的价值。可以从华尔街共识预期开始,或调整输入以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!