

Netflix股票关键数据
- 当前价格: $67.06
- 目标价格(中值): ~$135
- 华尔街目标价: ~$93
- 潜在总回报率: ~101%
- 年化内部收益率: ~18% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
"总体而言,我们的增长速度没有我期望的那么快,我们正在努力加快这一进程,"Netflix (NFLX)联席首席执行官泰德·萨兰多斯在9月30日的彭博社Screentime会议上表示。他是在谈论2026年上半年观看后参与度增长了2%的情况。他补充说,Netflix"也在做一些给这个数字带来很多不利因素的事情",并且后来表示,"业务很好,增长也不错。"
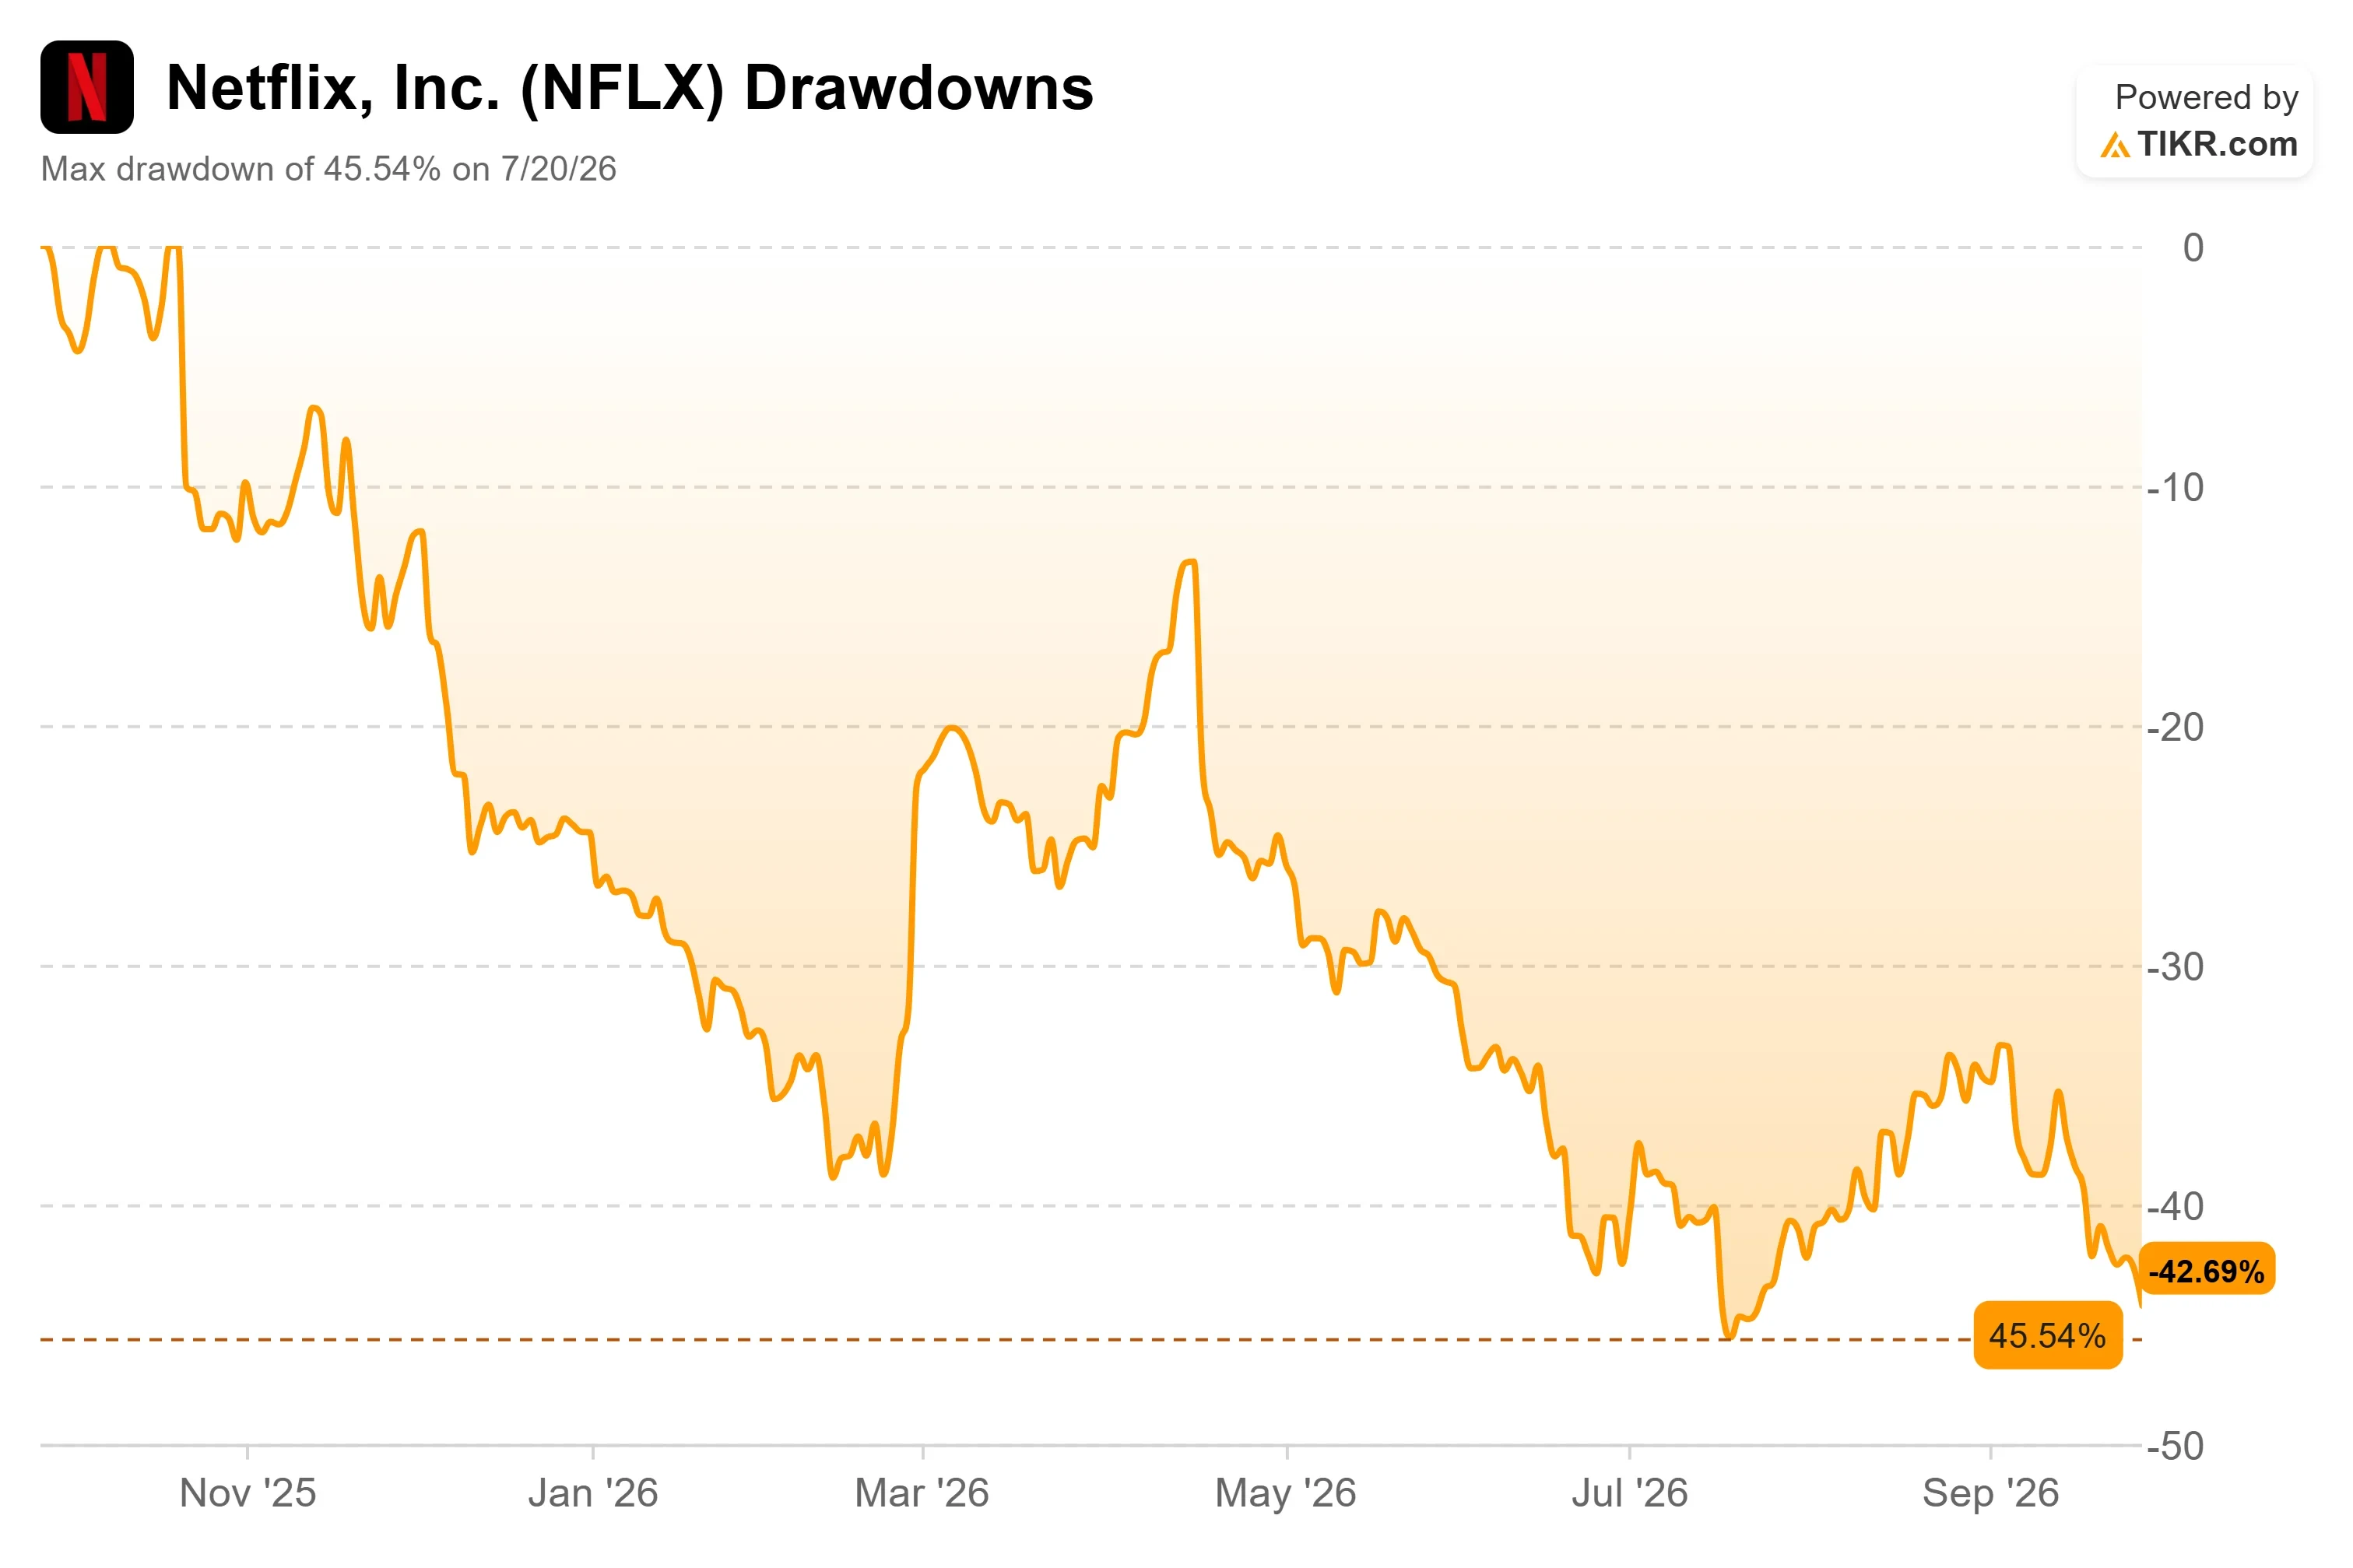
10月2日,Netflix和迪士尼 (DIS) 宣布了一项授权协议,从10月4日起,全球范围内的Netflix平台将上线全部五部《冰河世纪》电影和两季《波西·杰克逊与奥林匹亚众神》。随后还将上线包括《威尔·特伦特》、《追踪者》和《我们这一天》在内的剧集,以及皮克斯的《心灵奇旅》和《埃利奥》(从2027年初开始)。10月2日,Netflix股价收于$67.06,2026年内下跌28.48%,较过去一年的峰值下跌45.98%。
查看Netflix股票的历史及前瞻预测数据(免费!) >>>
迪士尼获得推广窗口,Netflix获得观看时长
迪士尼是授权方,这些窗口期安排在其自身发行之前。《波西·杰克逊》在其第三季于11月20日在Disney+首播之前上线,而《冰河世纪》系列电影则在2027年2月5日《冰河世纪:沸点》影院上映前三个月上线。授权内容也同时保留在Disney+和Hulu上,并且迪士尼品牌的内容大部分仍为迪士尼自有平台独家。
Netflix在这笔交易中获得的是观看时长。在7月16日的财报电话会议上,联席首席执行官格雷格·彼得斯表示,Netflix通过"无论是授权还是像TF1这样的新合作伙伴关系"来扩展其内容供应,TF1是Netflix于2026年开始在法国引入的法国广播公司。他还表示,动画系列以及儿童和家庭电视内容约占内容支出的5%,但应能驱动8%的观看时长。
动画电影《冰河世纪》系列最接近这一类别,尽管该数字涵盖的是系列剧集。《威尔·特伦特》、《追踪者》和《我们这一天》是面向成年观众的电视网剧集,而皮克斯电影则要到2027年初才会上线。
彼得斯将观看时长与定价联系起来:美国会员"与可比的SVOD(订阅视频点播)服务相比,每观看小时支付的费用最少"。关键在于,迪士尼设定了窗口期,并将相同内容保留在其自有服务上,因此Netflix是在租用竞争对手也在使用的观看时长。
Netflix的估值倍数更接近迪士尼而非Spotify
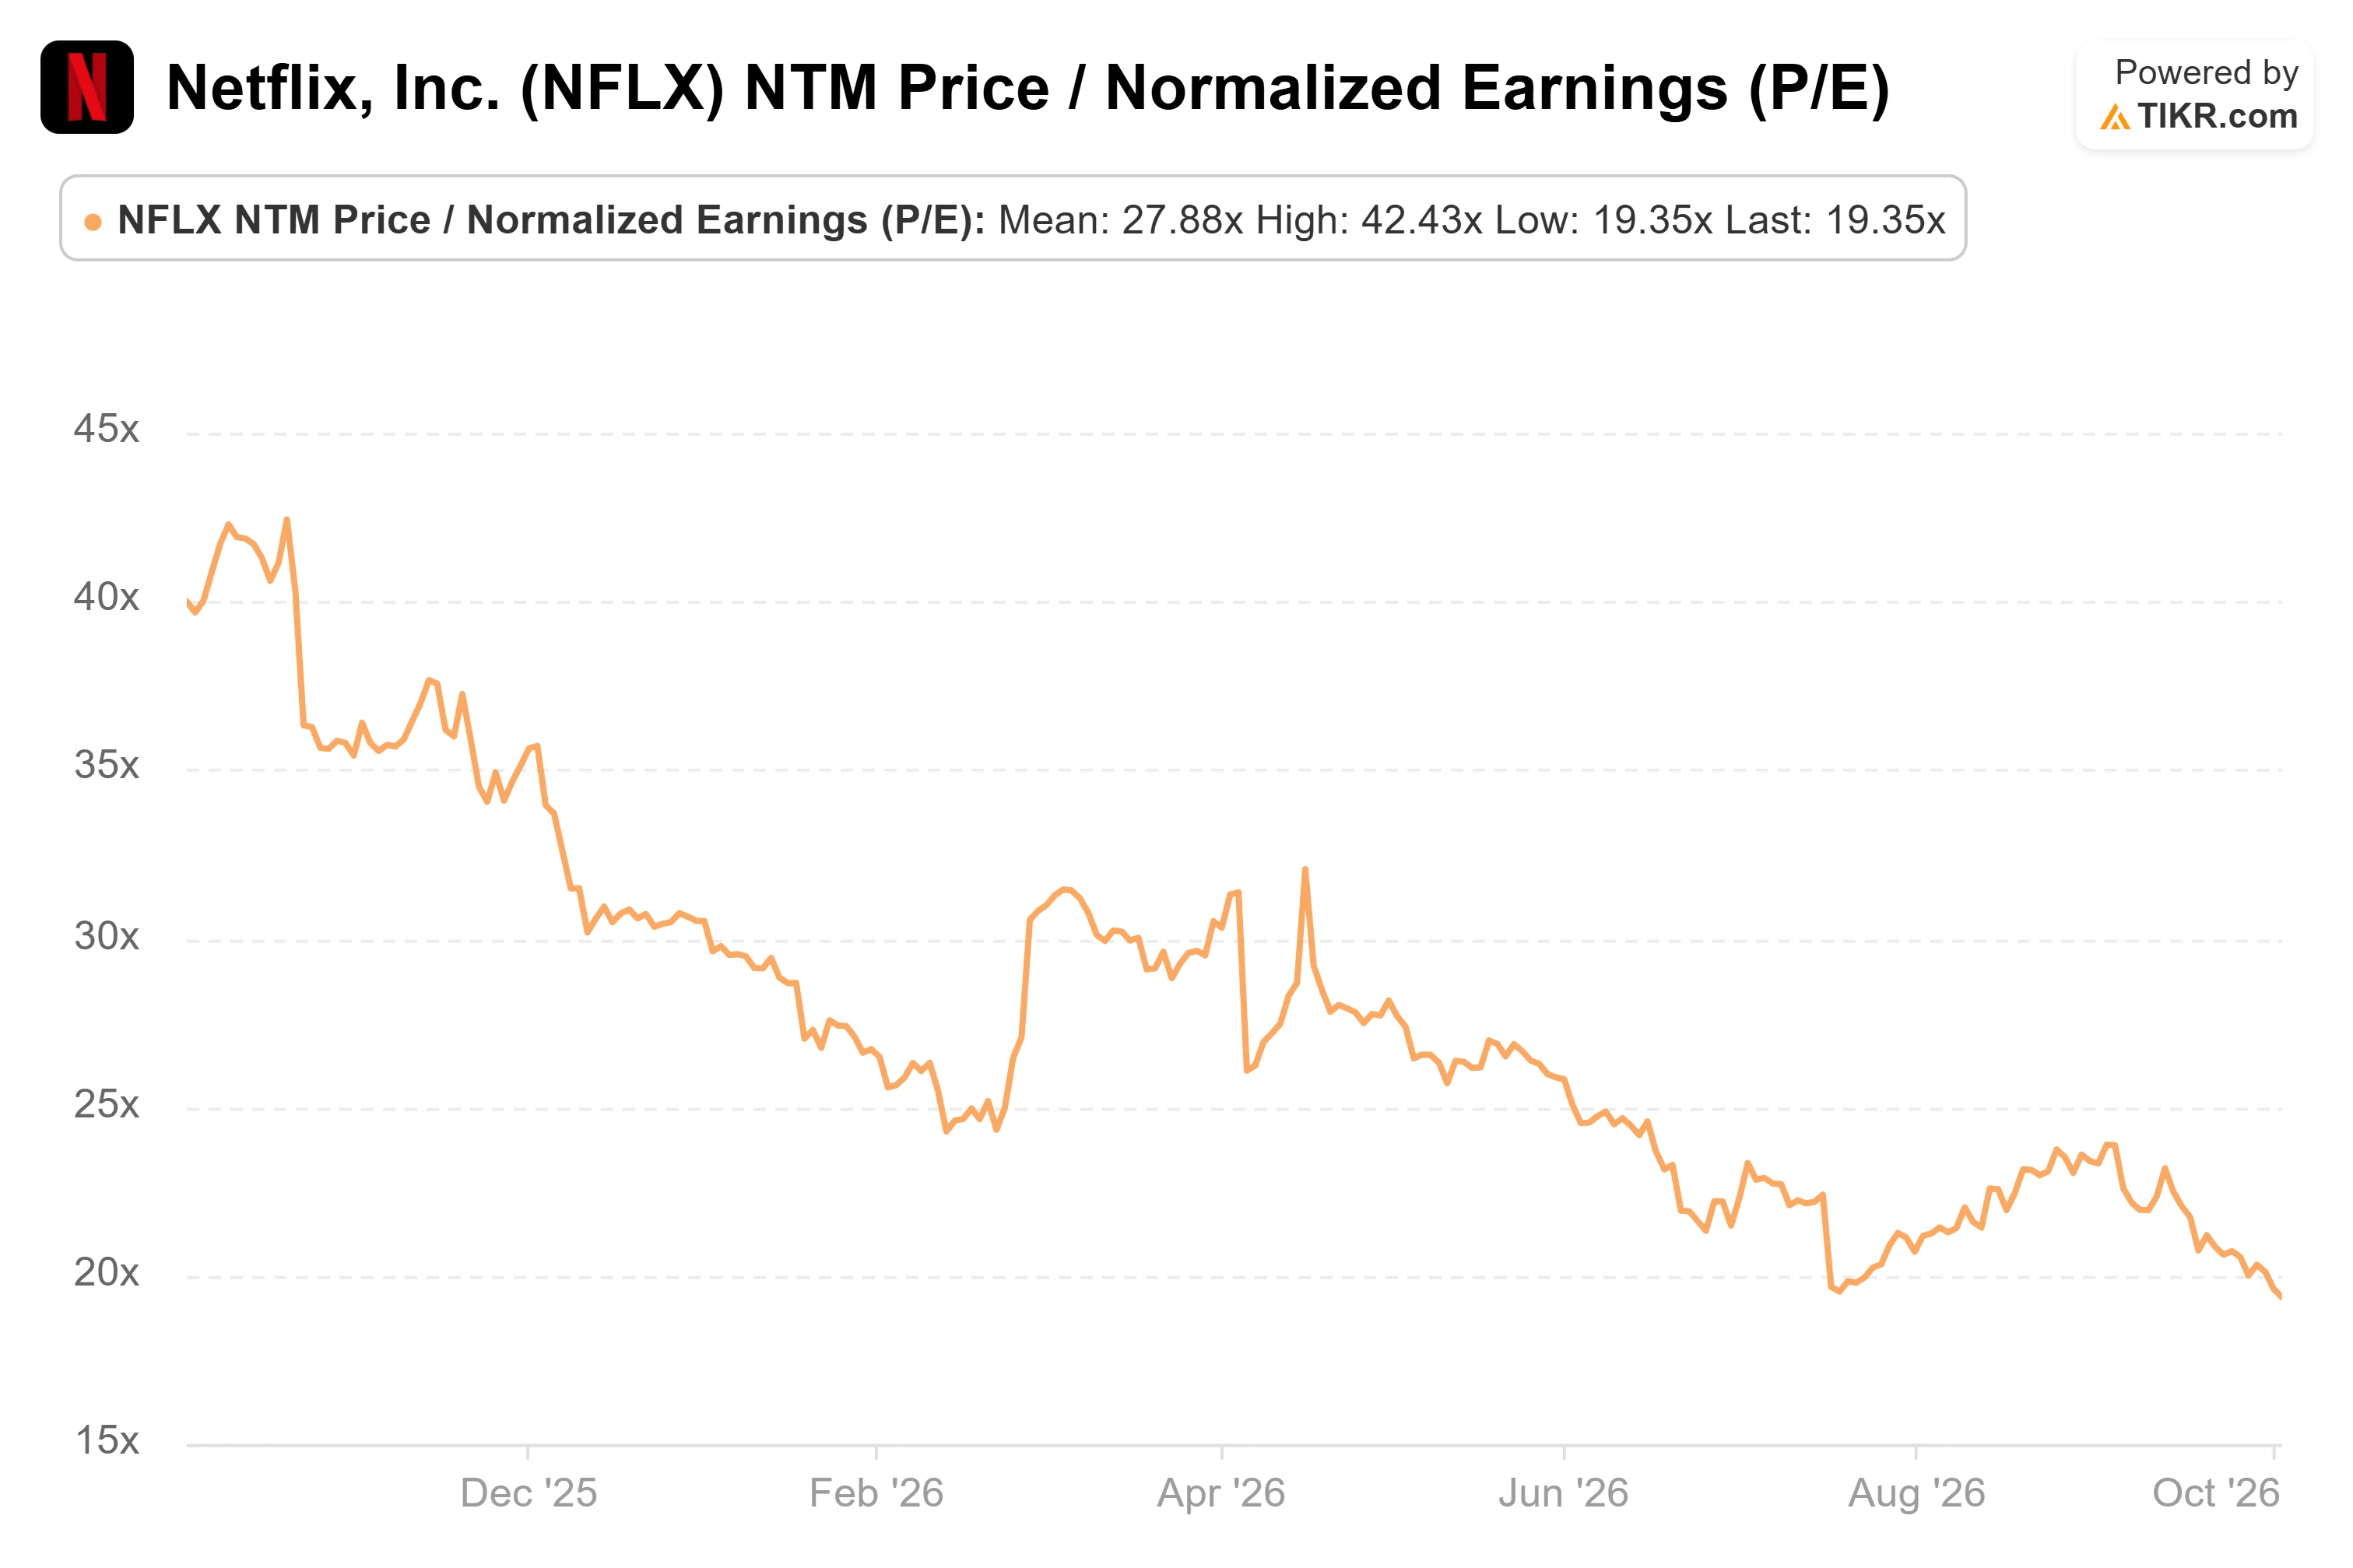
截至10月2日,Netflix的交易价格约为未来十二个月(NTM)盈利的19倍,低于2025年9月30日左右的约41倍。迪士尼的交易倍数约为14倍,而Spotify Technology (SPOT)约为31倍。Netflix第二季度营收仍增长13.37%,达到125.6亿美元,管理层在7月份给出的2026年增长指引为13%至14%。
截至10月2日,分析师意见不一:28位给予买入评级,7位给予跑赢大盘评级,15位给予持有评级,1位无意见,1位给予卖出评级,平均目标价接近$93。德意志银行于9月29日将该股评级上调至买入,同时将其目标价从$100下调至$95,理由是过去四个半年期内国际观看量均实现同比增长。给予该股减持评级的富国银行表示,萨兰多斯9月30日的言论指向内容和参与度方面的问题。
以19倍的盈利倍数来看,该估值已经假设了疲软的参与度。该股需要的是稳定增长,而非重新加速,才能支撑下文的模型路径。
在TIKR中查看Netflix相对于同行的表现(免费!) >>>
TIKR高级模型分析
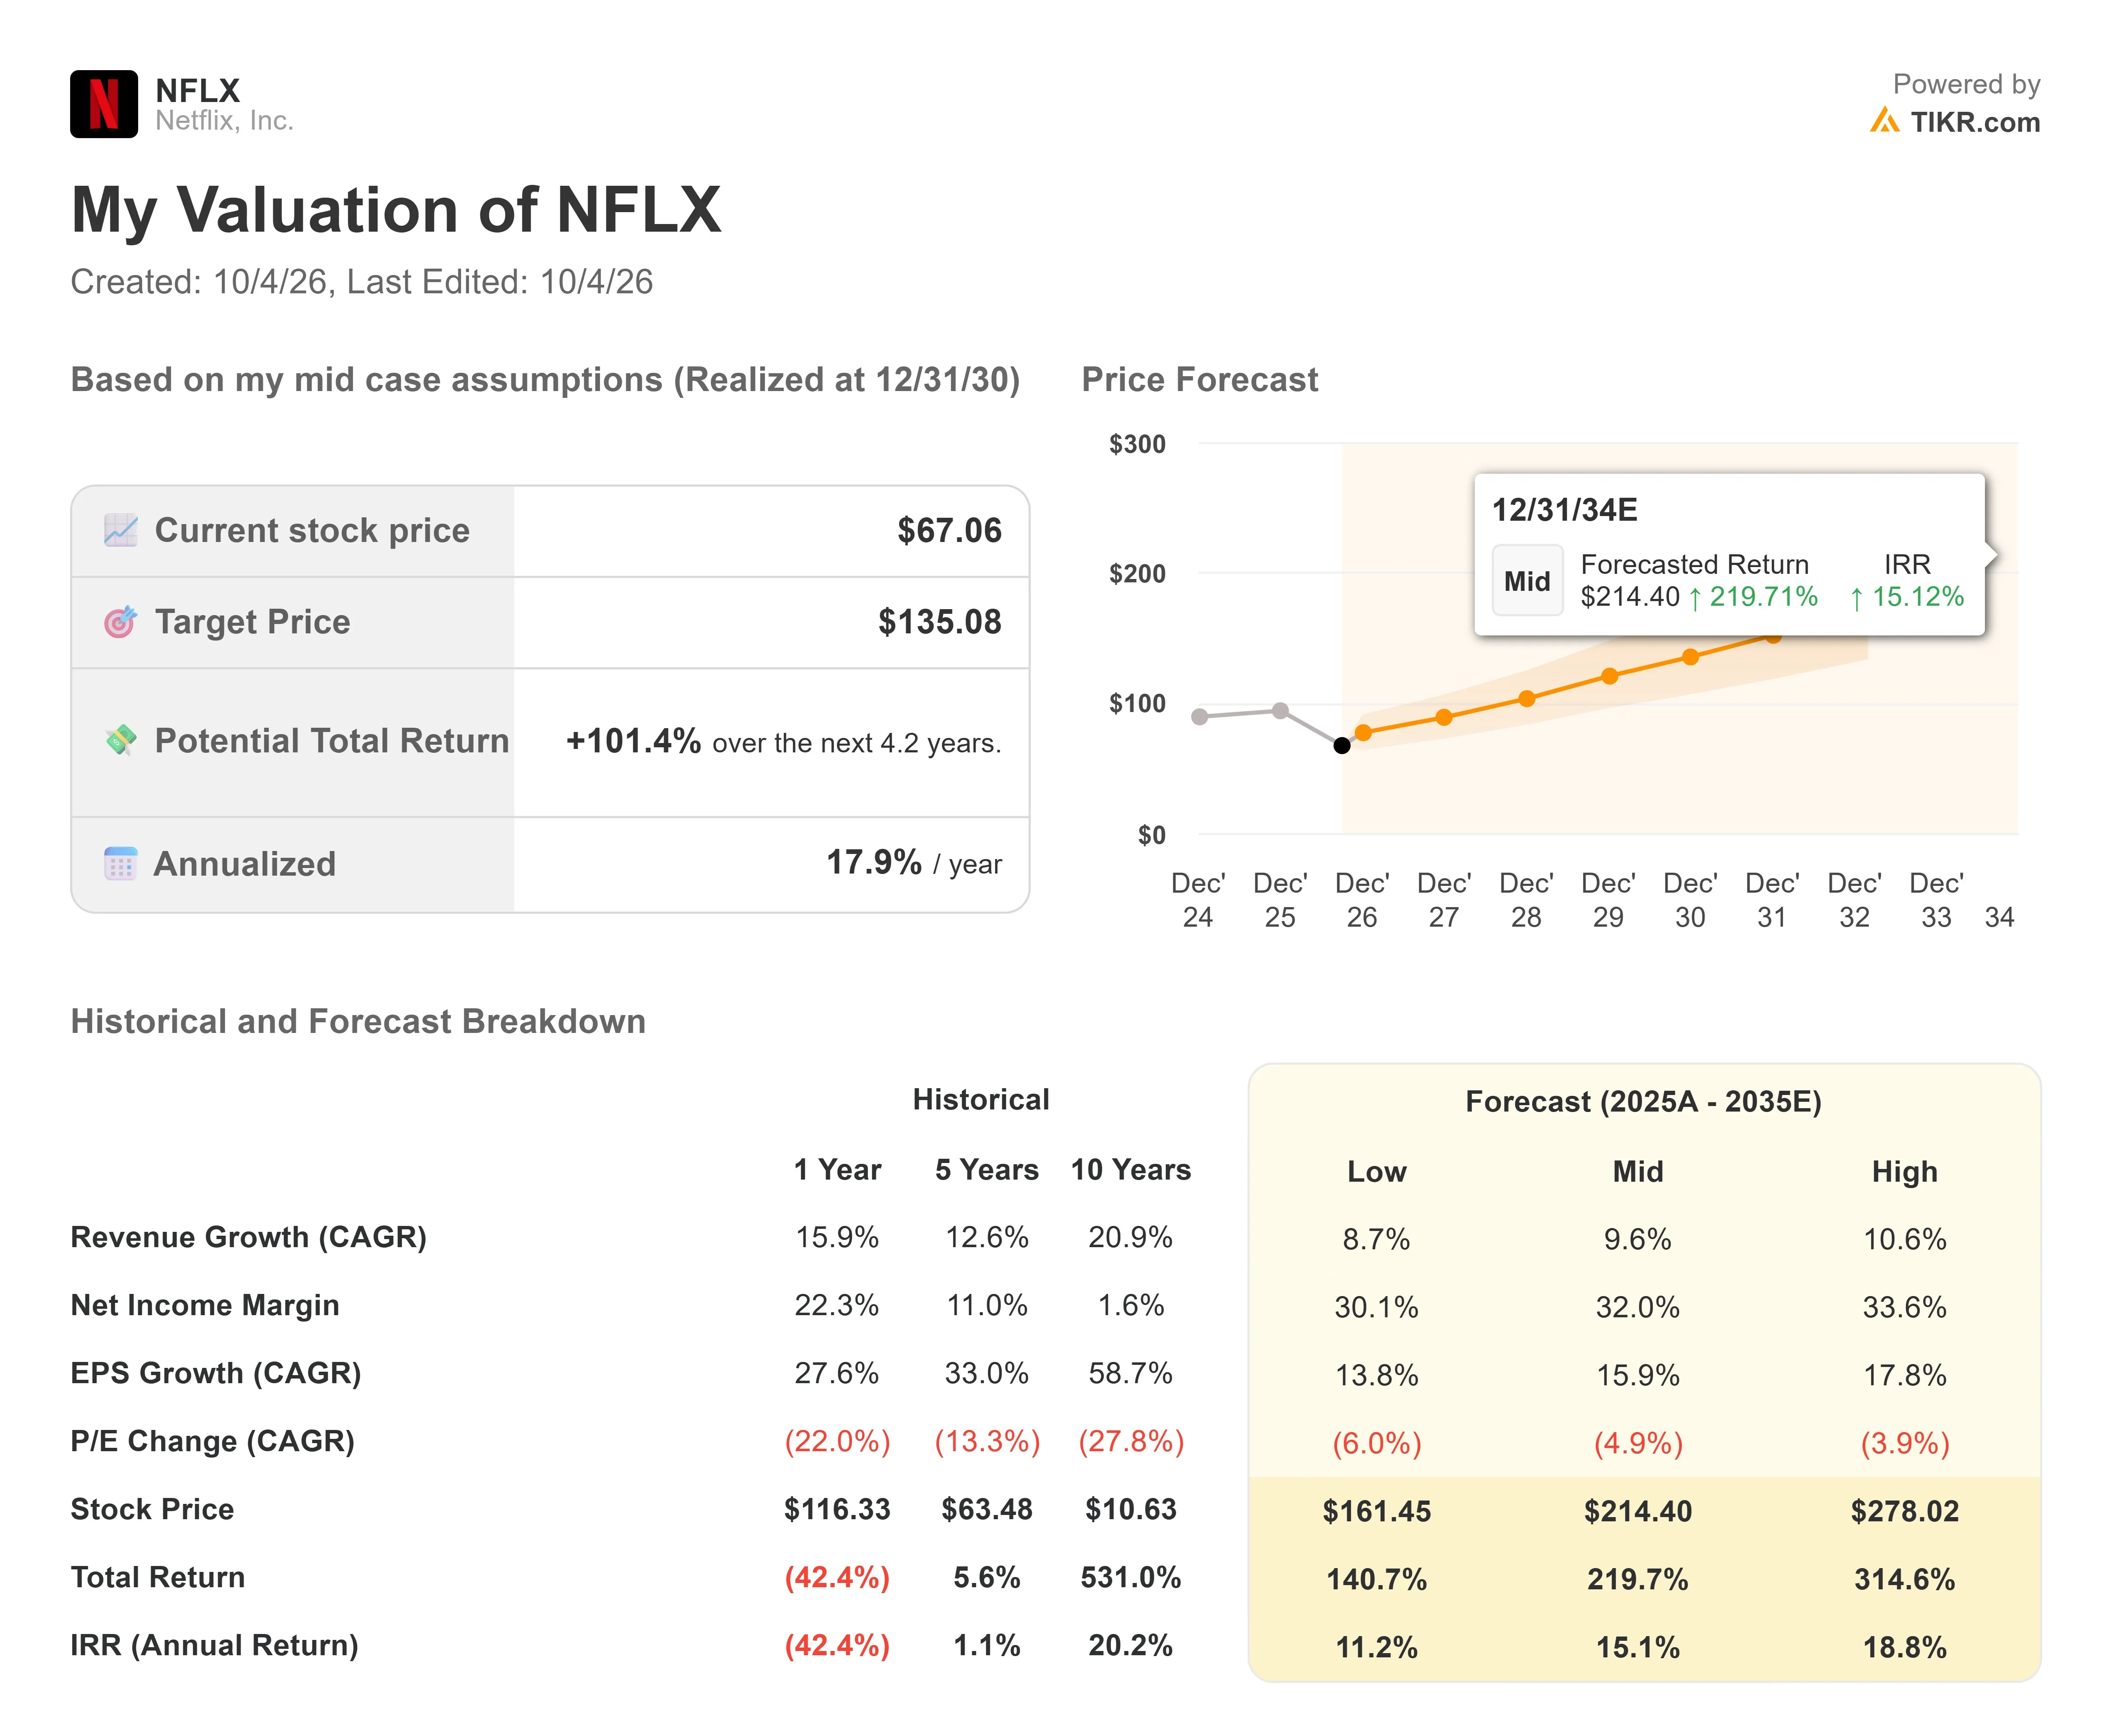
- 当前价格: $67.06
- 目标价格(中值): ~$135
- 潜在总回报率: ~101%
- 年化内部收益率: ~18% / 年
查看分析师对Netflix股票的增长预测及目标价(免费!) >>>
此处使用中性情景,因为其收入增长输入值低于管理层对2026年给出的13%至14%的指引。该模型的中性情景预测输入(持续至2035年)如下:
- 收入增长: ~10% / 年
- 净利润率: ~32%,对比2025财年的24.3%
- 市盈率变化: 每年收缩约~5%
定价和市场渗透率驱动收入:首席财务官斯宾塞·诺伊曼指出,可寻址市场约为8亿家庭,渗透率低于45%。由于市盈率持续收缩,盈利增长将承担回报的主要部分。
- 上行空间: 到2030年12月31日,中性情景目标价约$135,与华尔街最高目标价$135一致。
- 下行风险: 如果授权内容未能提升参与度,市盈率可能进一步滑向迪士尼的14倍。
结论
根据其投资者关系材料,Netflix将于10月20日盘后公布第三季度业绩。第三季度营收约129亿美元、每股收益约$0.82的指引与市场普遍预期一致,因此单凭财报本身难以改变局面。
需要关注的关键数字是第四季度营收指引与华尔街预期的约135亿美元的对比。如果指引达到或高于该水平,且全年13%至14%的增长区间保持不变,则表明定价和新内容仍在转化为收入。如果指引低于该水平,则表明萨兰多斯所描述的不利因素正在占据上风。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明资金。
那么Netflix股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Netflix可能的价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻动的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


