辉瑞股票关键数据
- 当前价格: $27.72
- 目标价(中值): ~$29
- 华尔街目标价: ~$29
- 潜在总回报率: ~5%
- 年化内部收益率: ~1% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
辉瑞 (PFE) 股价目前在$27.72附近交易,而其首席执行官在9月14日发表的言论中最引人注目的部分,并非关于专利悬崖或股息,而是关于一个在分析师模型中几乎不见踪影的竞争对手:中国制药企业。在摩根士丹利全球医疗保健会议上,董事长兼首席执行官Albert Bourla表示,中国药物开发商现在的速度是"3倍快,成本减半",并预测到本年代末将出现全球性的中国制药企业。
对于一只被市场定价为缓慢衰退的收益型股票来说,从管理层口中听到这样的言论实属罕见。这引发的问题是:Bourla是在为辉瑞应对真正的结构性转变做准备,还是在描述一个距离影响财务数据还有数年之遥的威胁。
押注中国,及其背后的AI杠杆
Bourla对利害关系直言不讳。他说他未来的竞争对手可能不是礼来或默克,而是一家中国跨国公司,并且"到本年代末,如果还没有出现全球性的中国玩家,我会感到惊讶。"他的应对策略是双重的。辉瑞已经通过对外授权从中国获取创新,背后有1500名在地研发人员的支持,以及一个在签约前团队会逐一审查患者记录和扫描的尽职调查流程。为了在成本和速度上竞争,他正倚重人工智能,他称之为实现"成本减半、速度3倍"的最大杠杆。
他指出的AI应用场景并非显而易见。除了药物发现,Bourla还提到了市场营销,指出医生越来越多地从大型语言模型中获取信息,因此辉瑞正在努力确保其数据存在于这些模型中。他还提到了更广泛的销售团队覆盖和制造供应链的收益。这很重要,因为这些都是利润率杠杆,而非收入承诺:如果AI能像已完成的72亿美元成本削减计划那样压缩辉瑞的成本基础,那么即使在传统产品组合萎缩的情况下,也能保护盈利。
为何市场仍定价衰退
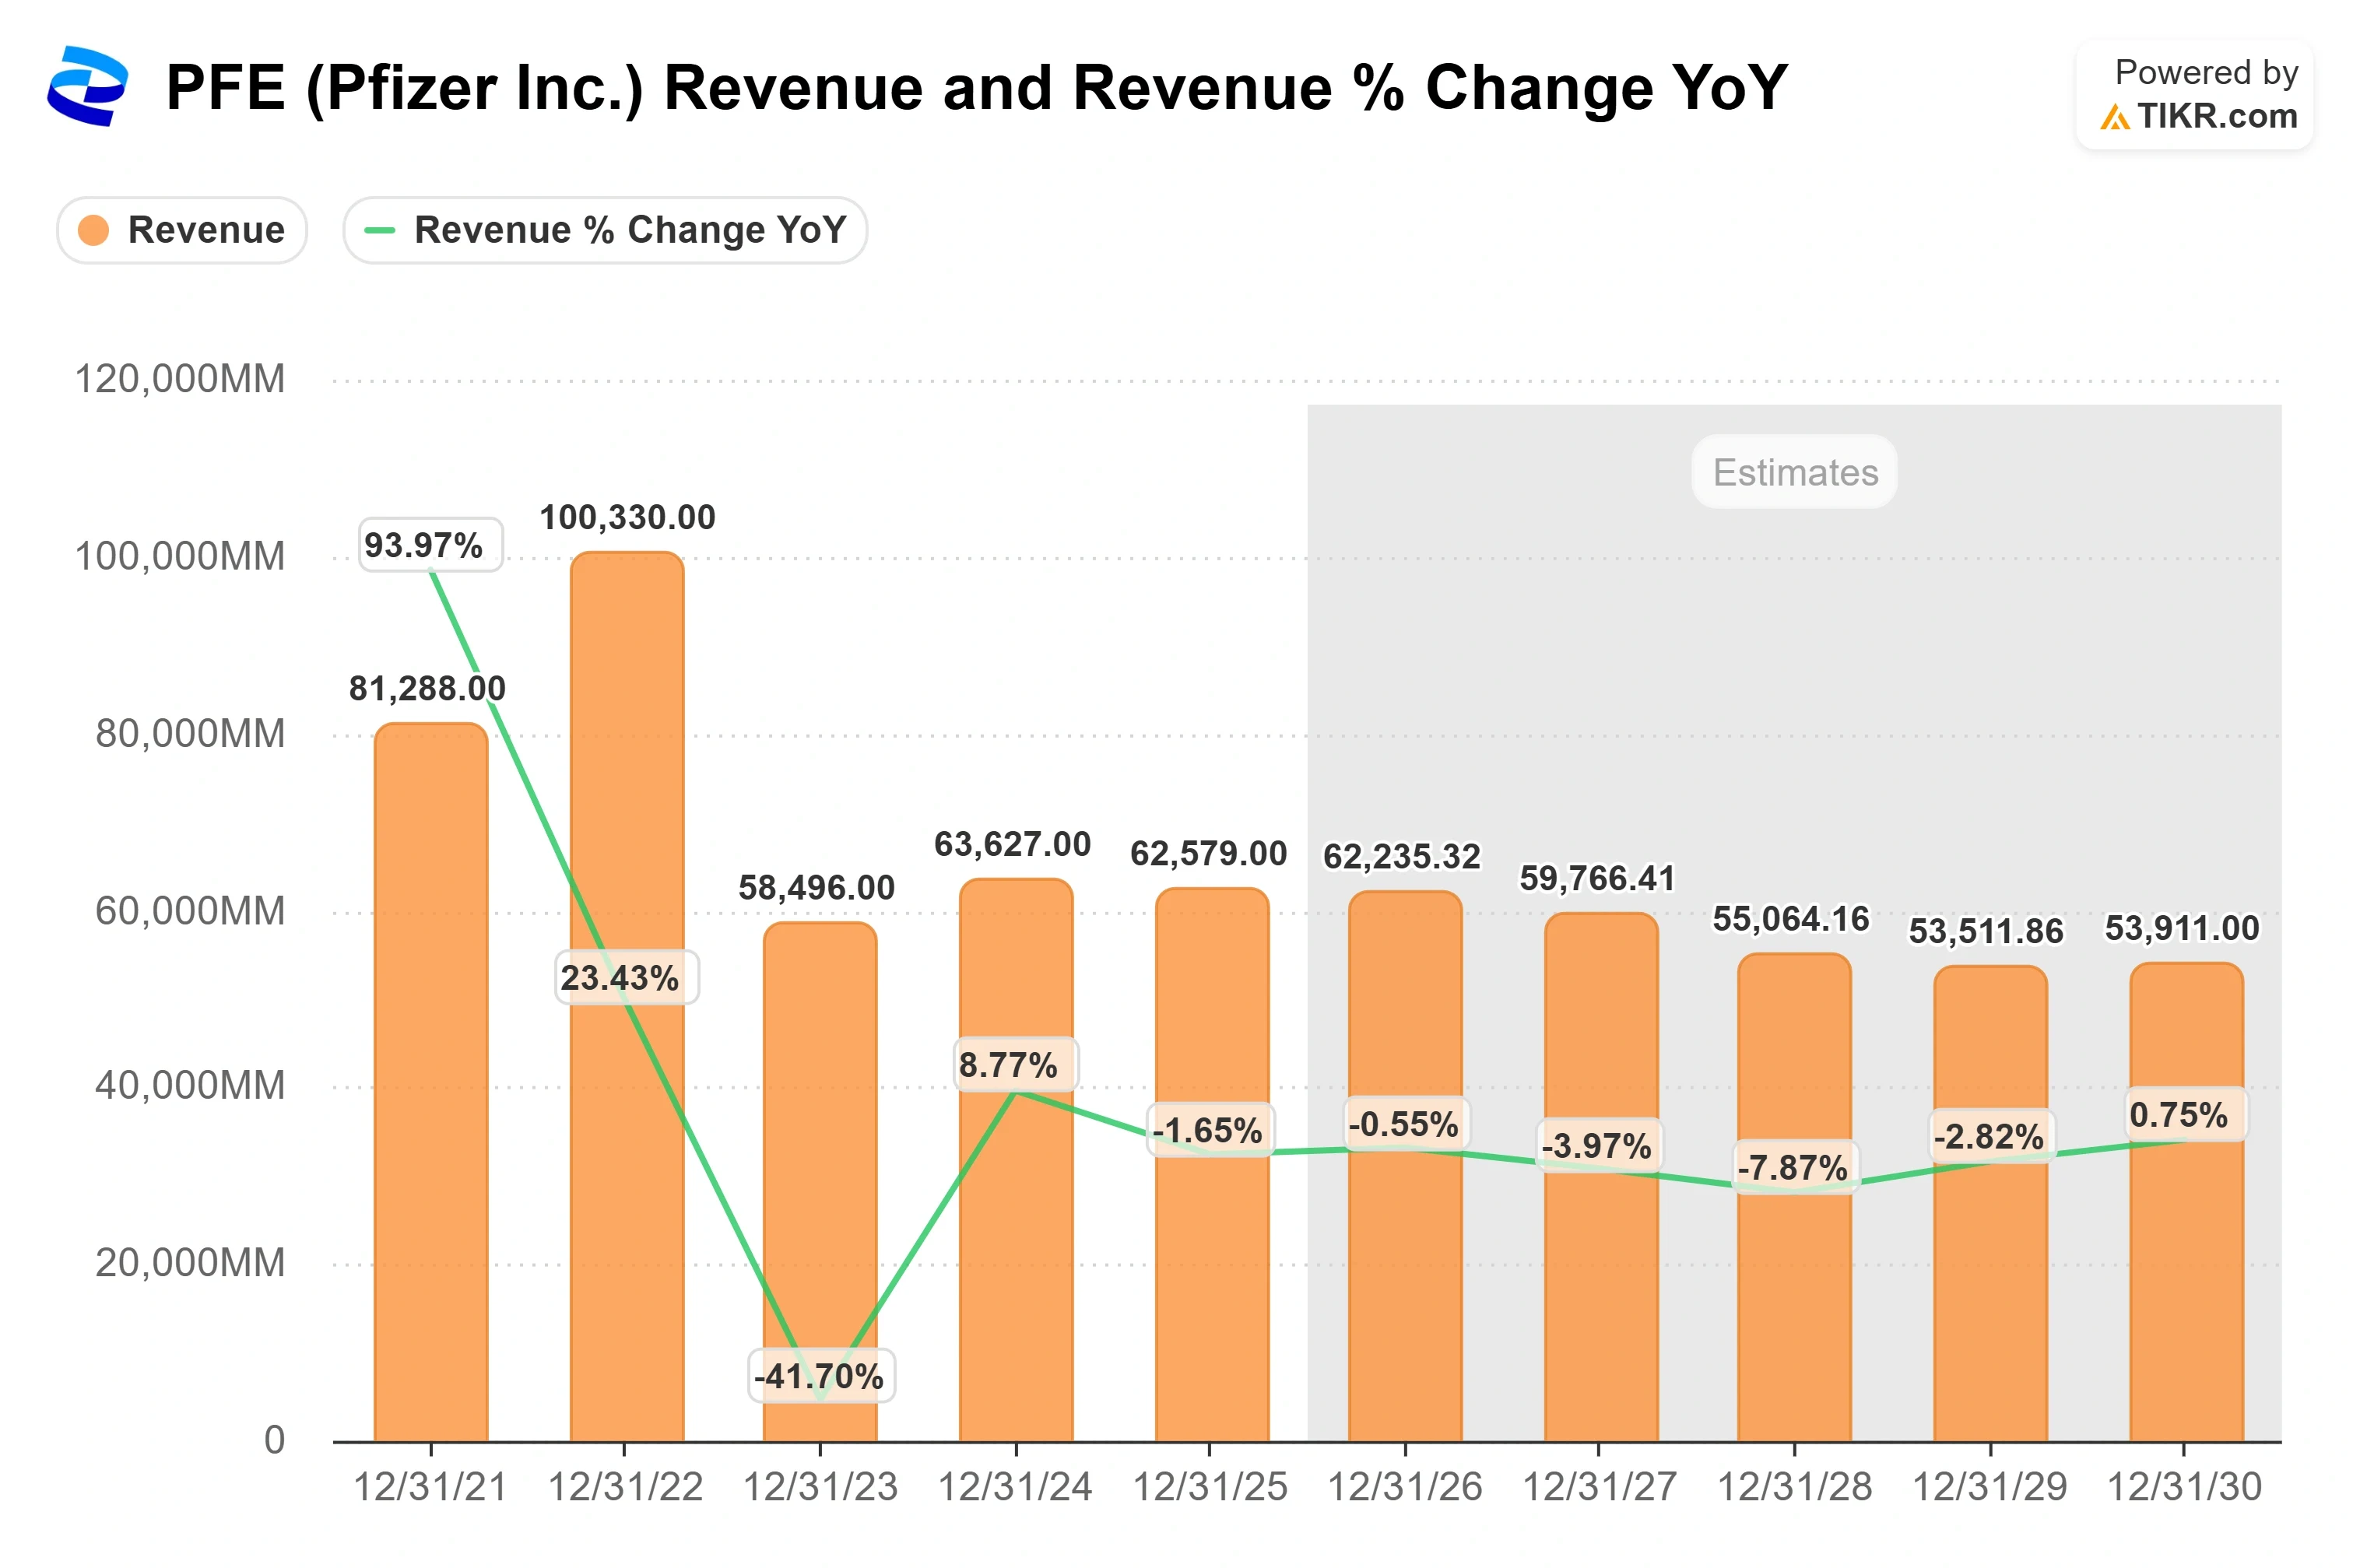
华尔街模型预测辉瑞的营收将从2025年的大约626亿美元下降到2030年的大约539亿美元,未来两年的营收复合年增长率约为负2%。近期业务状况比这条曲线所显示的更健康:8月4日公布的第二季度营收为150.3亿美元,超出143.9亿美元预期4.5%,调整后每股收益为0.77美元,而预期为0.68美元,管理层表示在过去十个季度中有九个季度营收超过了预期。然而,受新冠业务退潮和即将到来的专利到期影响,远期营收线仍然向下弯曲。
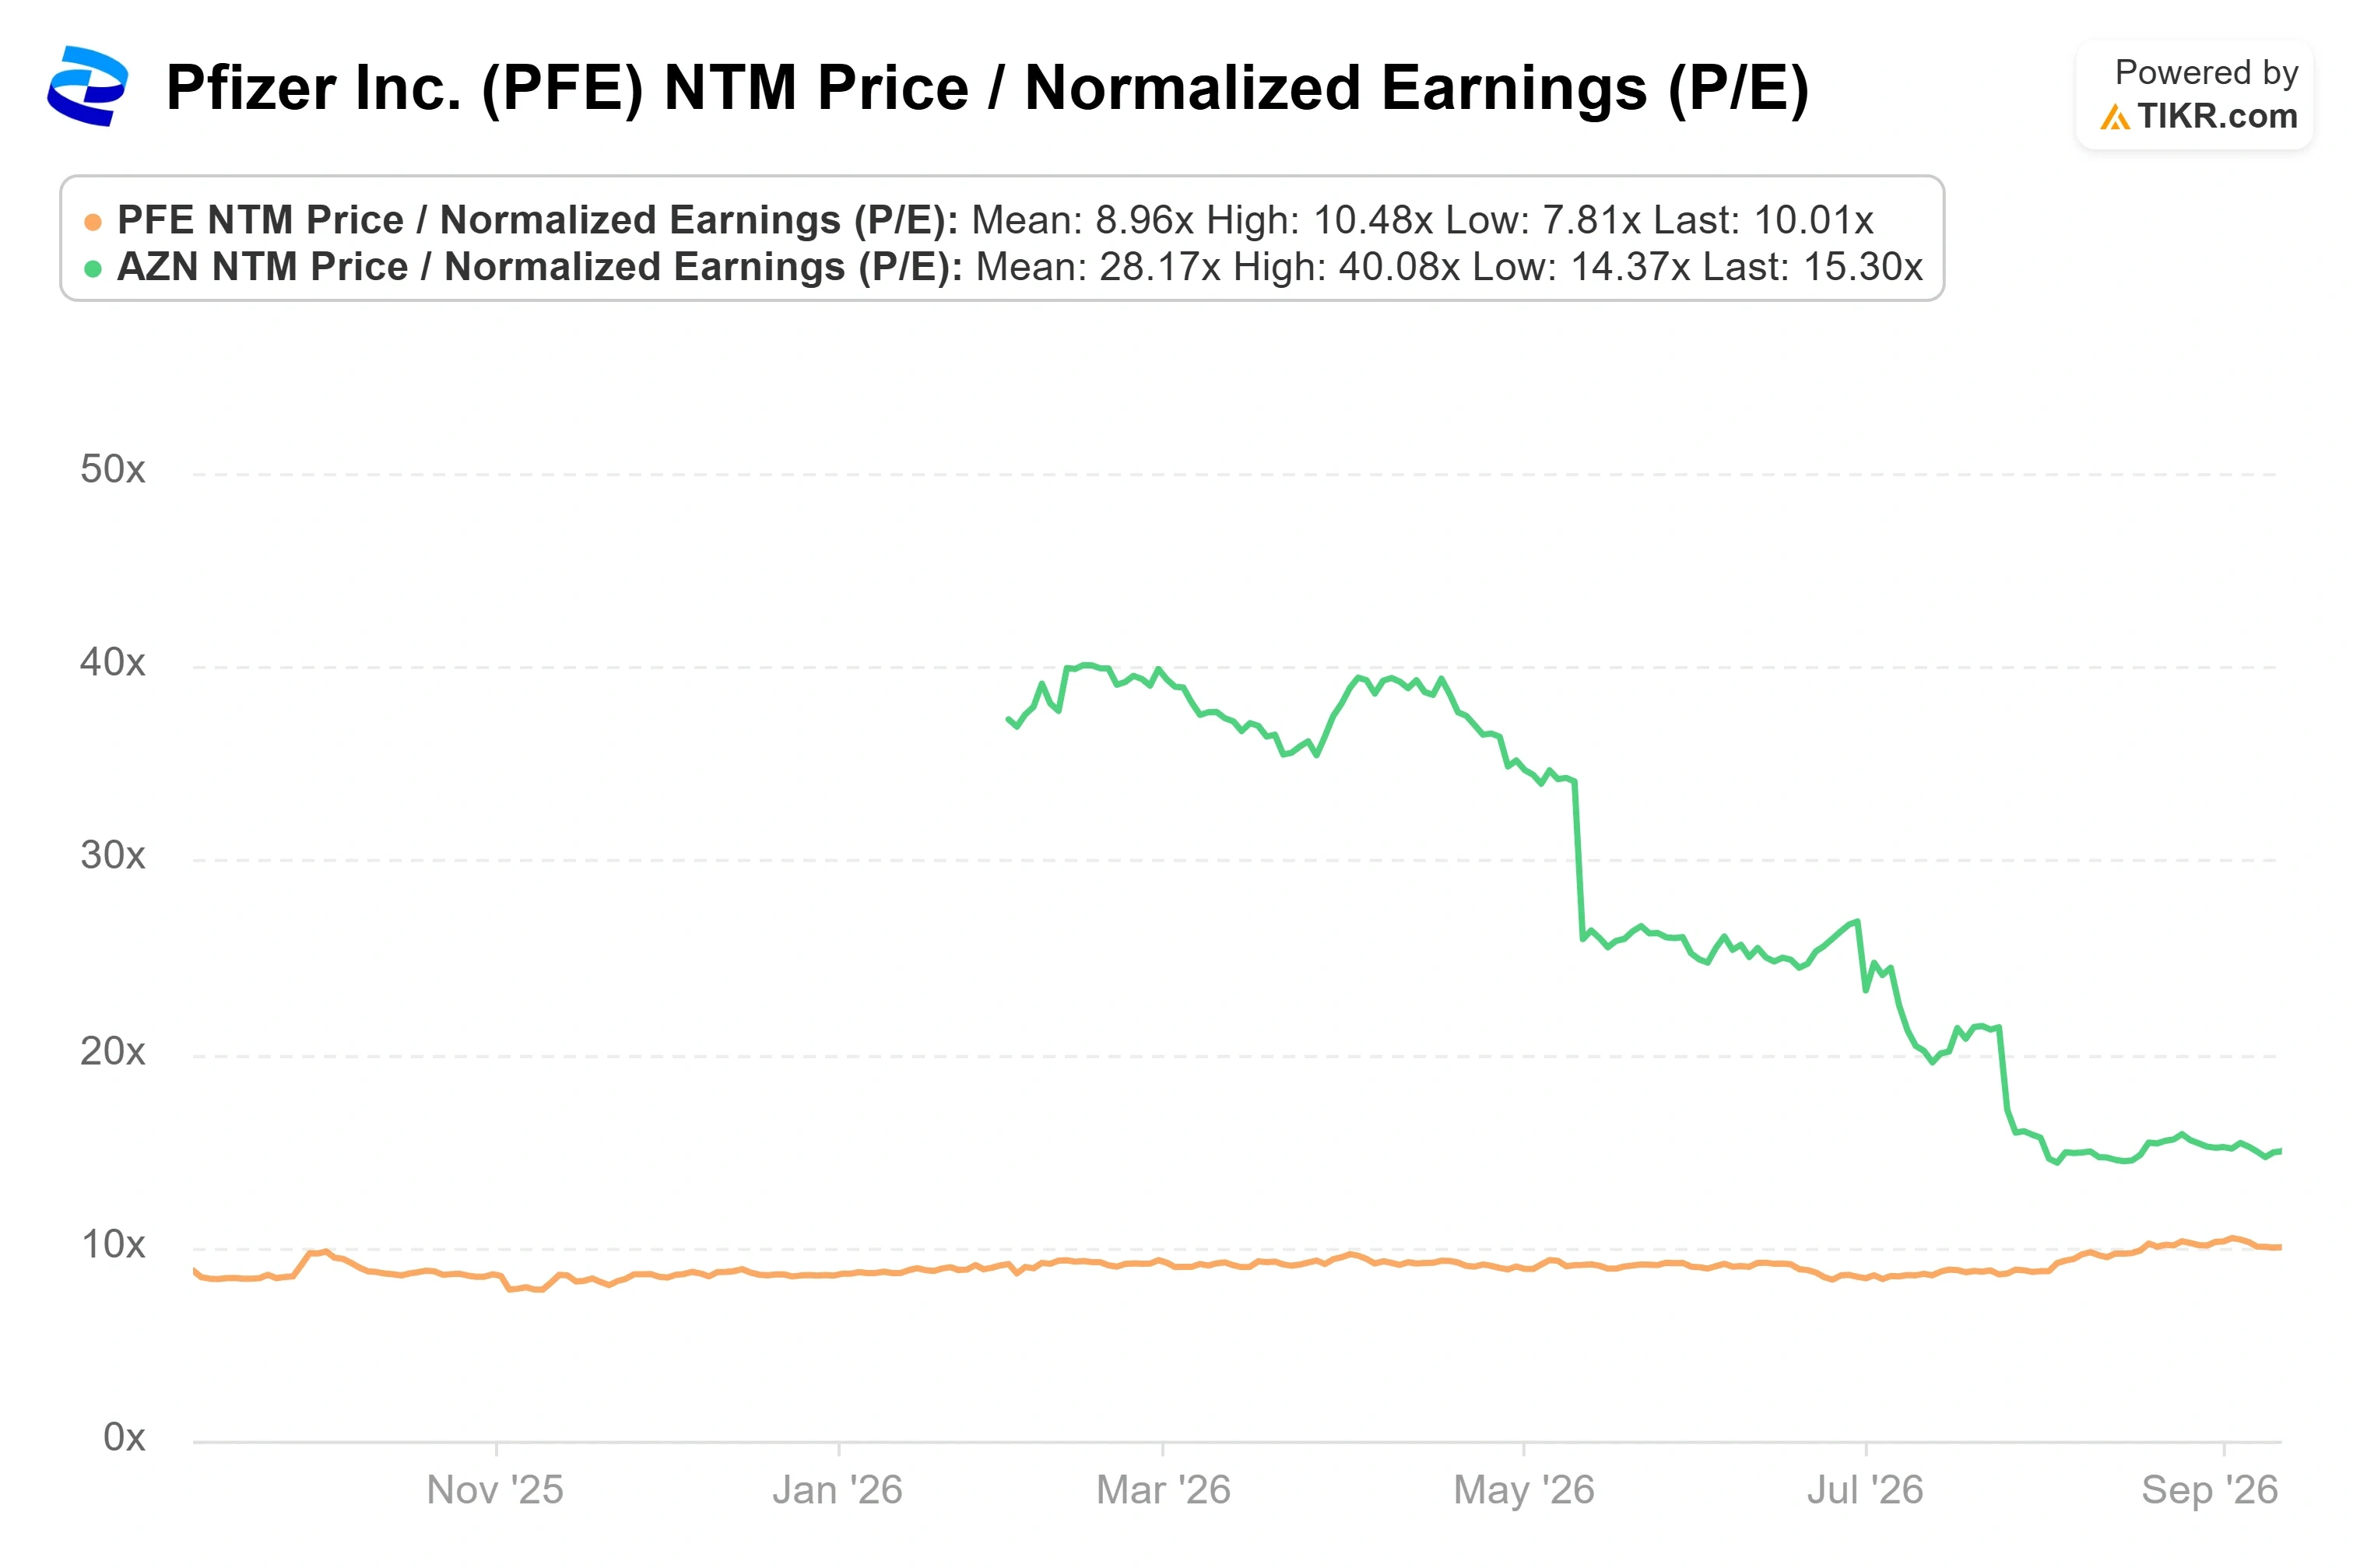
平均目标价28.88美元仅略高于当前报价,评级偏向于16个持有、8个买入和2个跑赢大盘,该股交易价格约为远期收益的10倍,而诺华为14.8倍,阿斯利康为15.1倍,尽管根据TIKR的竞争对手数据,百时美施贵宝也接近10倍。考虑到负增长轨迹,这种折价是合理的。这也意味着市场几乎没有为Bourla所描述的肥胖症管线或竞争性重新定位支付任何溢价。他指出的近期验证点是公司EZH2前列腺癌的试验结果,他预计在年底前公布,此前6月的三期肺癌试验未能达到主要终点。
TIKR高级模型分析
- 当前价格: $27.72
- 目标价(中值): ~$29
- 潜在总回报率: ~5%
- 年化内部收益率: ~1% / 年
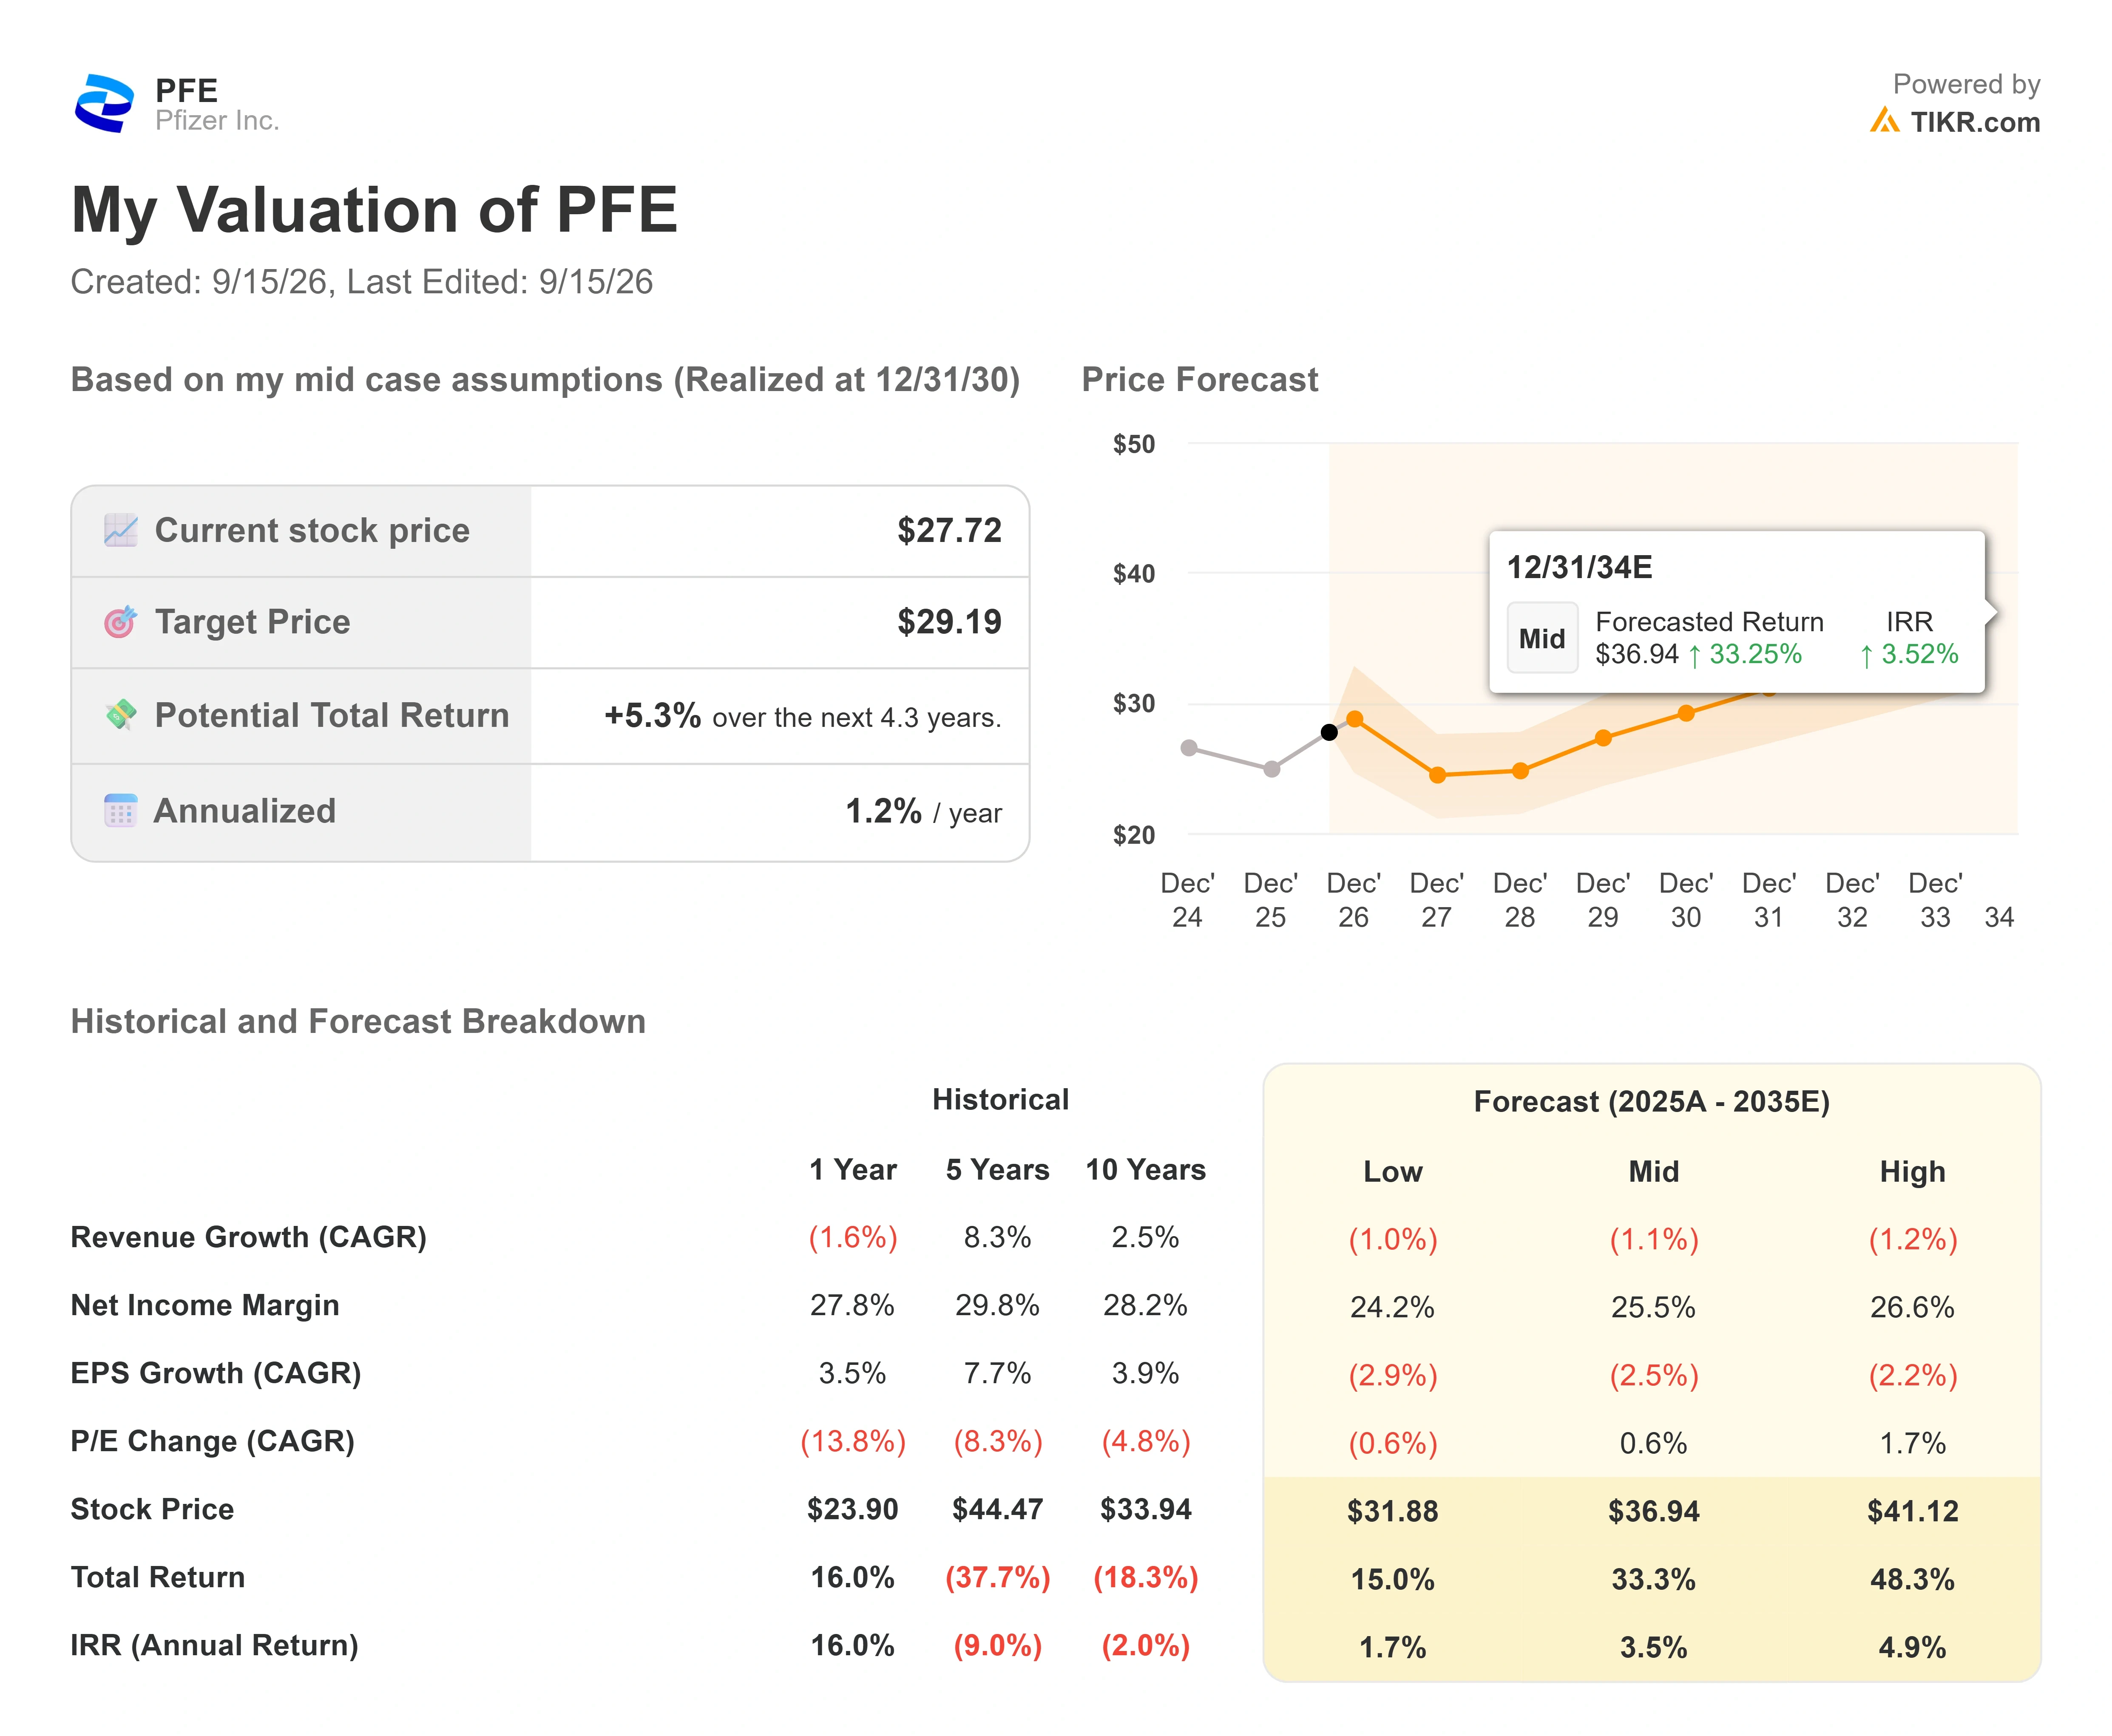
使用中值情景,TIKR的模型结果与华尔街接近,这是对Bourla雄心壮志的冷静制衡。它预测到2030年底目标价接近29美元,总回报率约5%,不计股息年化回报率约1%。承载任何上行潜力的两个营收驱动因素是Metsera主导的肥胖症产品组合和Seagen肿瘤学特许经营权,两者都必须快速增长以抵消新冠业务和专利到期带来的下滑。利润率驱动因素是成本控制,将净利润率维持在26%左右,这正是Bourla的AI推动旨在延伸的杠杆。主要风险是管线试验结果令人失望,导致一个萎缩的业务基础以合理的估值倍数交易。
上行空间在于,AI驱动的成本收益和新产品引擎能够维持利润率,同时估值倍数从其低点重新评级,6.3%的股息让投资者愿意等待。下行风险在于,专利悬崖压倒了新产品,留下一个萎缩的业务,其报告的盈利不再足以覆盖股息支付。
结论
Bourla关于中国和AI的论述是一个五年期的论点,市场不会很快对此下定论。更近期的考验是临床数据:他预计在2026年底前公布的EZH2前列腺癌试验结果。一次干净利落的胜利将表明管线能够承载华尔街拒绝建模的增长。一次失败,紧随夏季肺癌试验失败之后,将证实分析师们谨慎的远期预测。关注年底前的数据。在此之前,模型和华尔街都认为该股票的价值大约等于其价格,而Bourla是必须证明他们错了的人。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱使用TIKR。
您应该投资辉瑞吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开辉瑞,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪辉瑞以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!