


核心要点
- 过去一年,甲骨文股价下跌了55.0%,10月23日收于126.16美元,尽管甲骨文在过去四个季度中每个季度的调整后每股收益都超过了华尔街的预期。
- 第一财季收入增长30%至193亿美元,而自由现金流为负50亿美元。
- 分析师预计收入将从2027财年的904.2亿美元增长至2029财年的1838.1亿美元。
- 下一个考验:10月28日的投资者日。
甲骨文 (ORCL) 股价在过去一年下跌了55.0%,10月23日收于126.16美元。在同一时期,甲骨文连续四个季度的调整后每股收益都超过了华尔街的预期。
这种差距就是故事所在。根据我的计算,甲骨文股价在此期间开始时接近280美元,因此一年的业绩超预期后,股价仍不到该价格的一半。压力来自甲骨文为其AI数据中心融资的方式,而非对其的需求。
甲骨文股价如何回吐了6月的涨幅
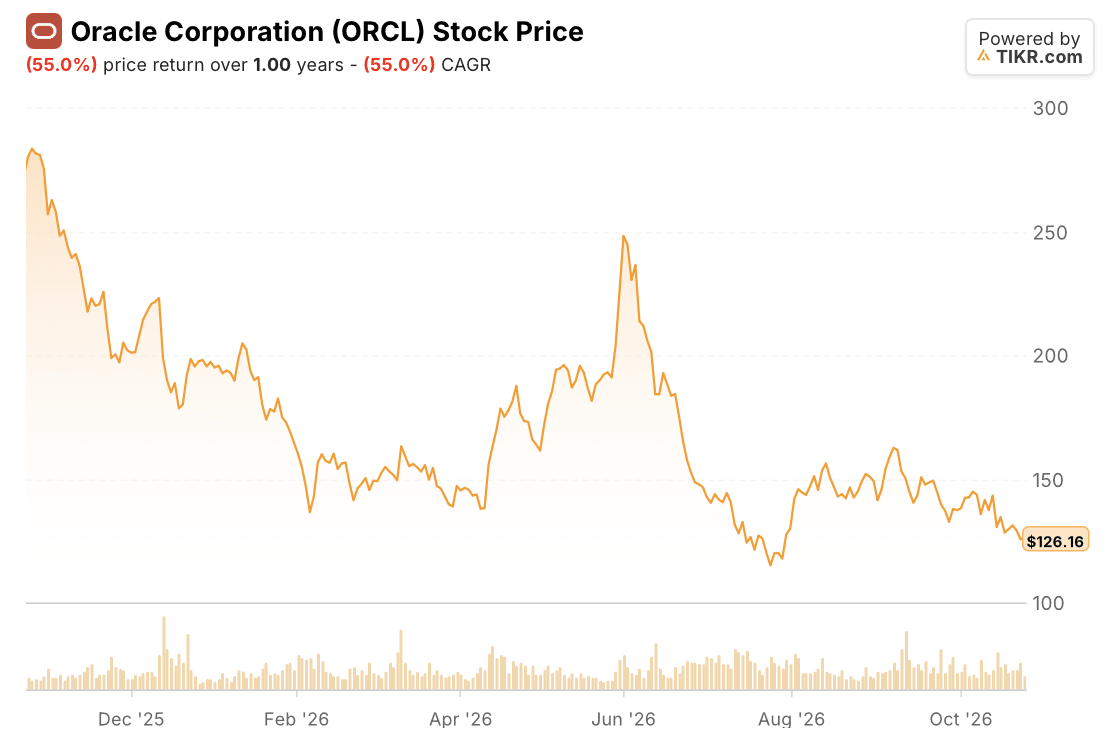
第一段下跌是从11月初的低位280美元左右跌至1月底的140美元左右。更大的波动发生在之后。甲骨文于6月10日公布第四财季调整后每股收益为2.11美元,高于1.96美元的预期,该股
甲骨文股价的9月:业绩超预期,然后是新墨西哥州项目
甲骨文于9月10日公布的
现金流是薄弱环节。资本支出达到280亿美元,导致自由现金流为负50亿美元。在
随后在9月24日,甲骨文向正在建设其新墨西哥园区“木星项目”的 Blue Owl (OWL) 部门发送了不可抗力通知,理由是电力供应可能出现延迟。甲骨文股价
TIKR追踪44位分析师对甲骨文的看法。有多少人给出“买入”评级?
在一个地方查看对甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看甲骨文的分析师评级
华尔街对甲骨文仍有何期待
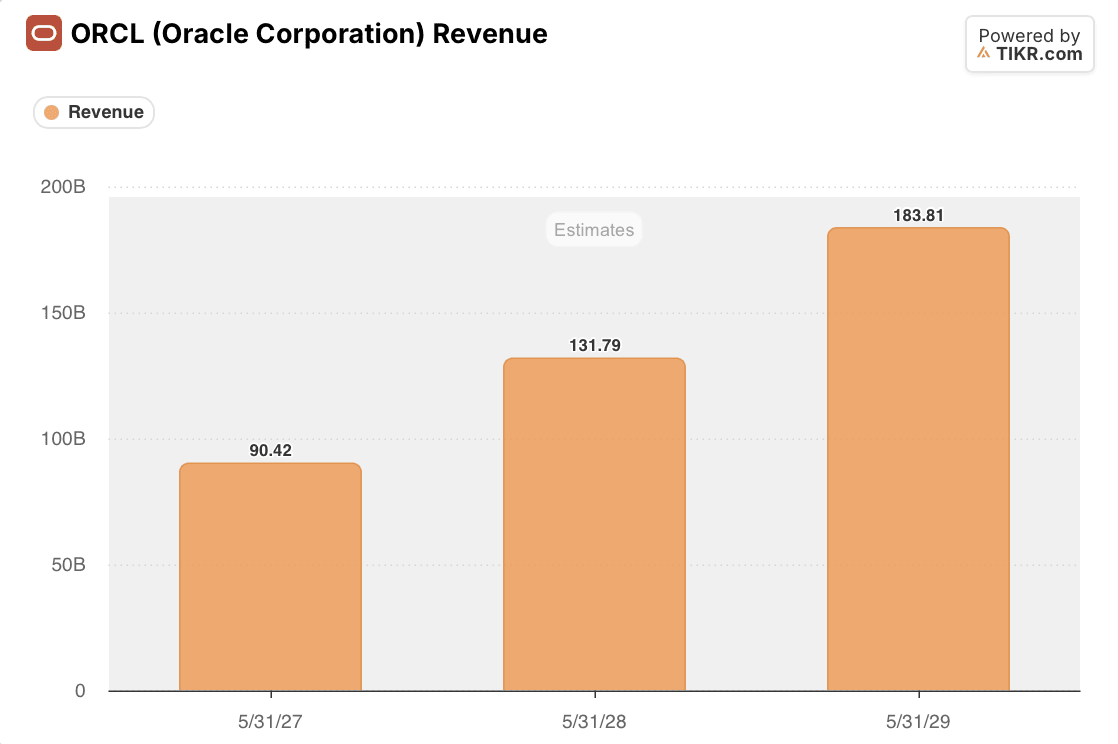
分析师预计2027财年(截至2027年5月)收入为904.2亿美元,2028财年为1317.9亿美元,2029财年为1838.1亿美元,两年内增长103.3%。
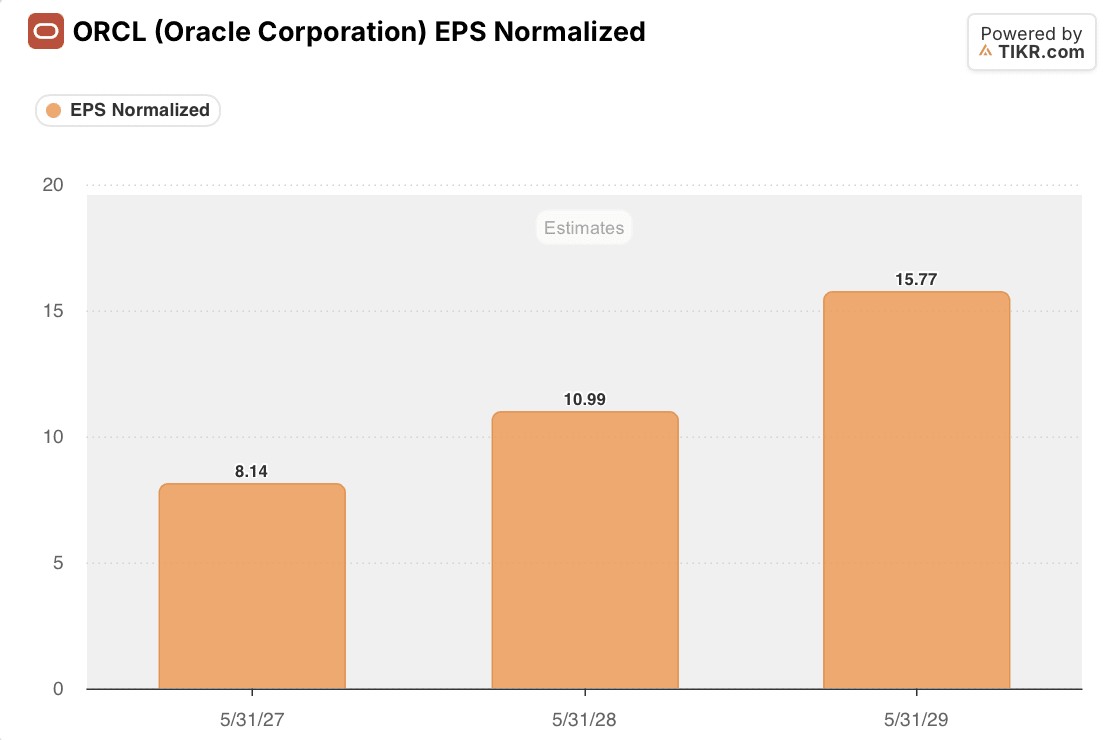
与此同时,标准化每股收益预期分别为8.14美元、10.99美元和15.77美元。以126.16美元计算,甲骨文股票的交易价格是今年预期的15.5倍和明年预期的11.5倍。一家被华尔街认为到2029财年每股收益将增长93.7%的公司通常不会以这样的估值倍数交易,这表明市场担忧的是融资问题,而不是预测本身。
甲骨文股票持有者应关注的两个日期
甲骨文将于10月28日在AI World举行其投资者日,马克森在电话会议上表示,届时将提供更多关于利润率的信息。关键的数字是自由现金流转正的日期。然后是12月14日的财报,甲骨文预计收入增长30%至34%,非GAAP每股收益为1.85至1.93美元。
一个自由现金流转正的日期将使15.5倍的估值倍数变成一个有明确终点的融资折价。如果没有这个日期,到目前为止,连续四个季度的业绩超预期还不够。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到ORCL股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!





