

MELI股票关键数据
- 过去一周表现: -3.1%
- 52周价格区间: $1,495 至 $2,428
- 估值模型目标价: $3,846
- 隐含上涨空间: 109.7%(2.2年内)
在TIKR上探索华尔街分析师对MercadoLibre的五年营收预测(免费)>>>
MercadoLibre在巴西全力押注速度
MercadoLibre (MELI) 股价在过去一周下跌约3.1%至约1,834美元,使其股价较52周高点低了24%。此次回调发生在10月初选举结果推动巴西股市创下历史新高之后。投资者并非质疑其增长,而是在质疑利润率承压将持续多久。
最新的举措是一场速度竞赛。MercadoLibre在圣保罗推出了针对重量不超过15公斤的商品(包括食品和药品)的一小时送达服务。它还开始通过其位于圣保罗的自营药店销售处方药,并计划在年底前与20个合作伙伴达成合作。时机至关重要,因为Sea旗下的Shopee已于8月在巴西推出了四小时送达服务。
第二季度业绩清晰地展示了这种权衡。净营收飙升50%至102亿美元,首次突破100亿美元大关。然而,营业利润下降17%至6.83亿美元,营业利润率收缩5.5个百分点至6.7%。净利润下降11%至4.66亿美元,标志着连续第三个季度同比下滑。
首席执行官Ariel Szarfsztejn将人工智能描述为“加速了我们正在努力捕捉的结构性转变”,并指出其在改善搜索和信贷决策方面的作用。公司还以接近5.9%的票面利率发行了10亿美元10年期票据,这为物流和信贷增长增强了流动性。展望未来,MELI股票的走势很可能取决于第三季度是否显示利润率趋于稳定,同时增长保持在40%以上。
深入探究MercadoLibre的信贷组合和利润率数据(TIKR免费提供)>>>
利润率是整个估值辩论的核心
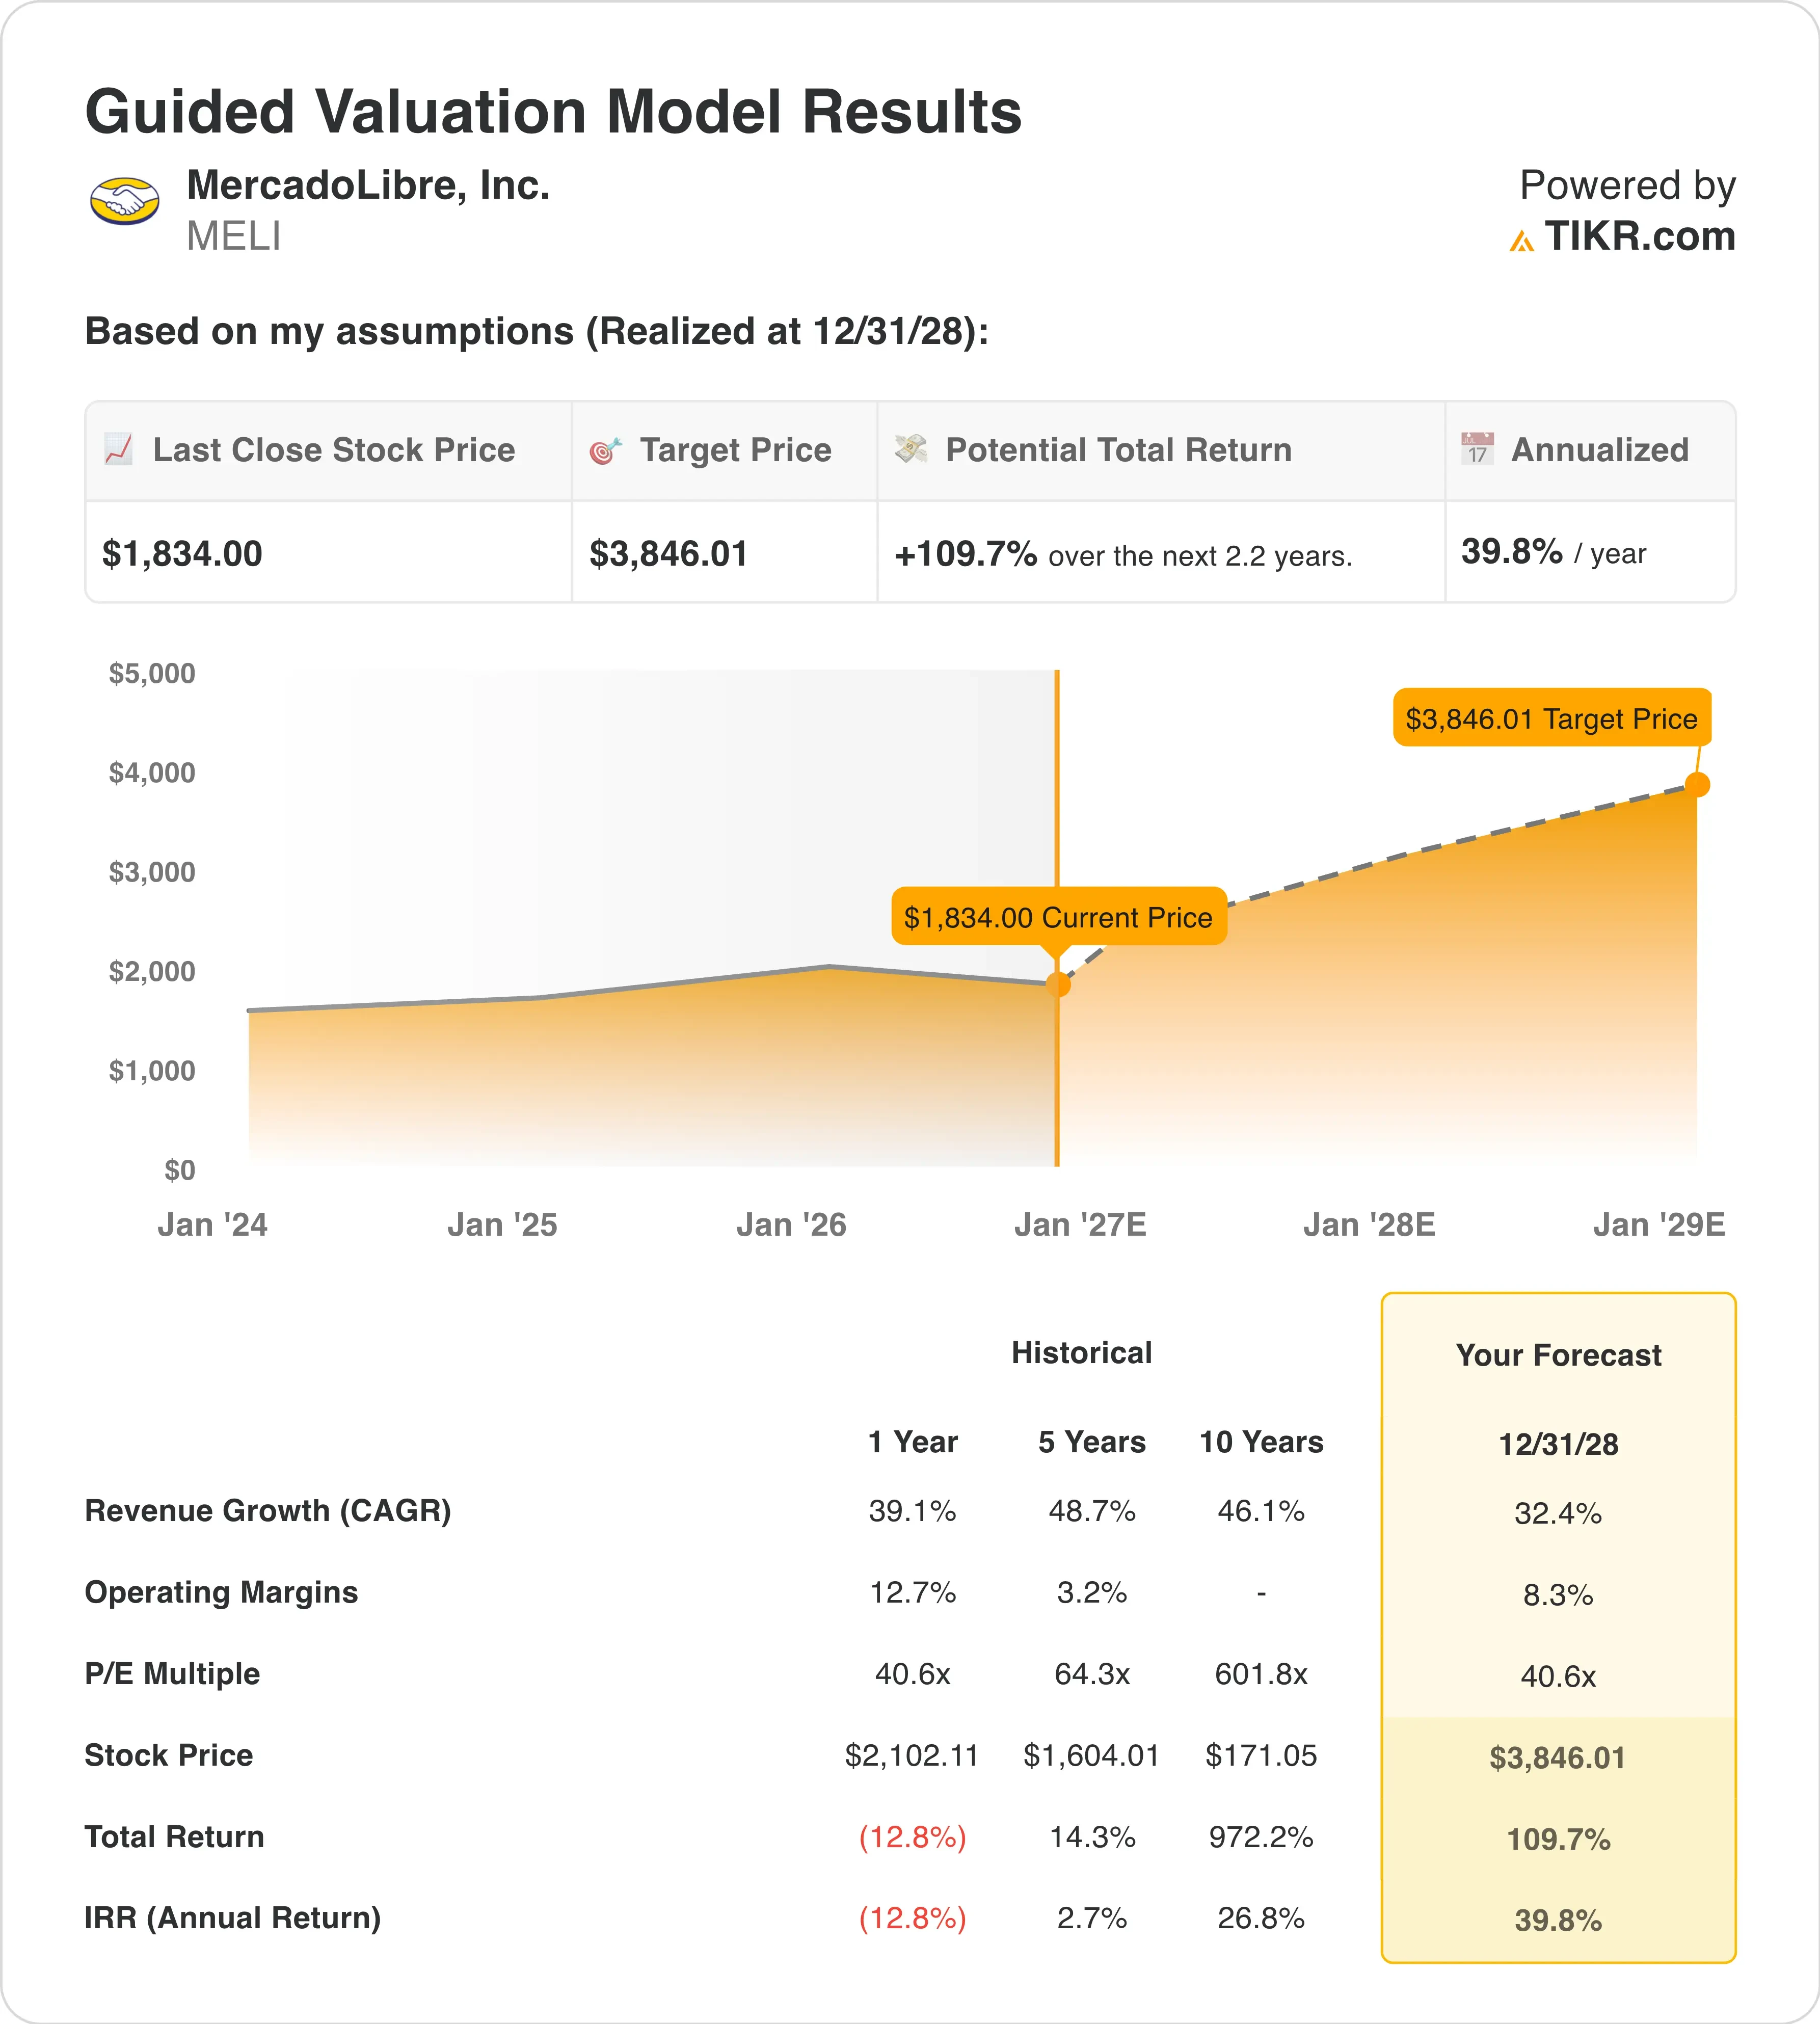
根据截至2028年12月31日的估值模型假设,该股票的建模使用了以下参数:
- 营收增长率(复合年增长率): 32.4%
- 营业利润率: 8.3%
- 退出市盈率倍数: 40.6倍
基于这些输入,模型估计目标价为3,846美元,这意味着从当前每股1,834美元的价格计算,总回报率为109.7%,未来2.2年的年化回报率为39.8%。
这是一个关于利润率压缩并附带复苏预期的故事。在模型中,MercadoLibre过去一年的营业利润率为12.7%,但第二季度因免费配送和信贷支出增加而下滑至6.7%。模型假设为8.3%,这与当前的滚动利润率持平。因此,预测并不需要完全反弹,只需不再进一步恶化。
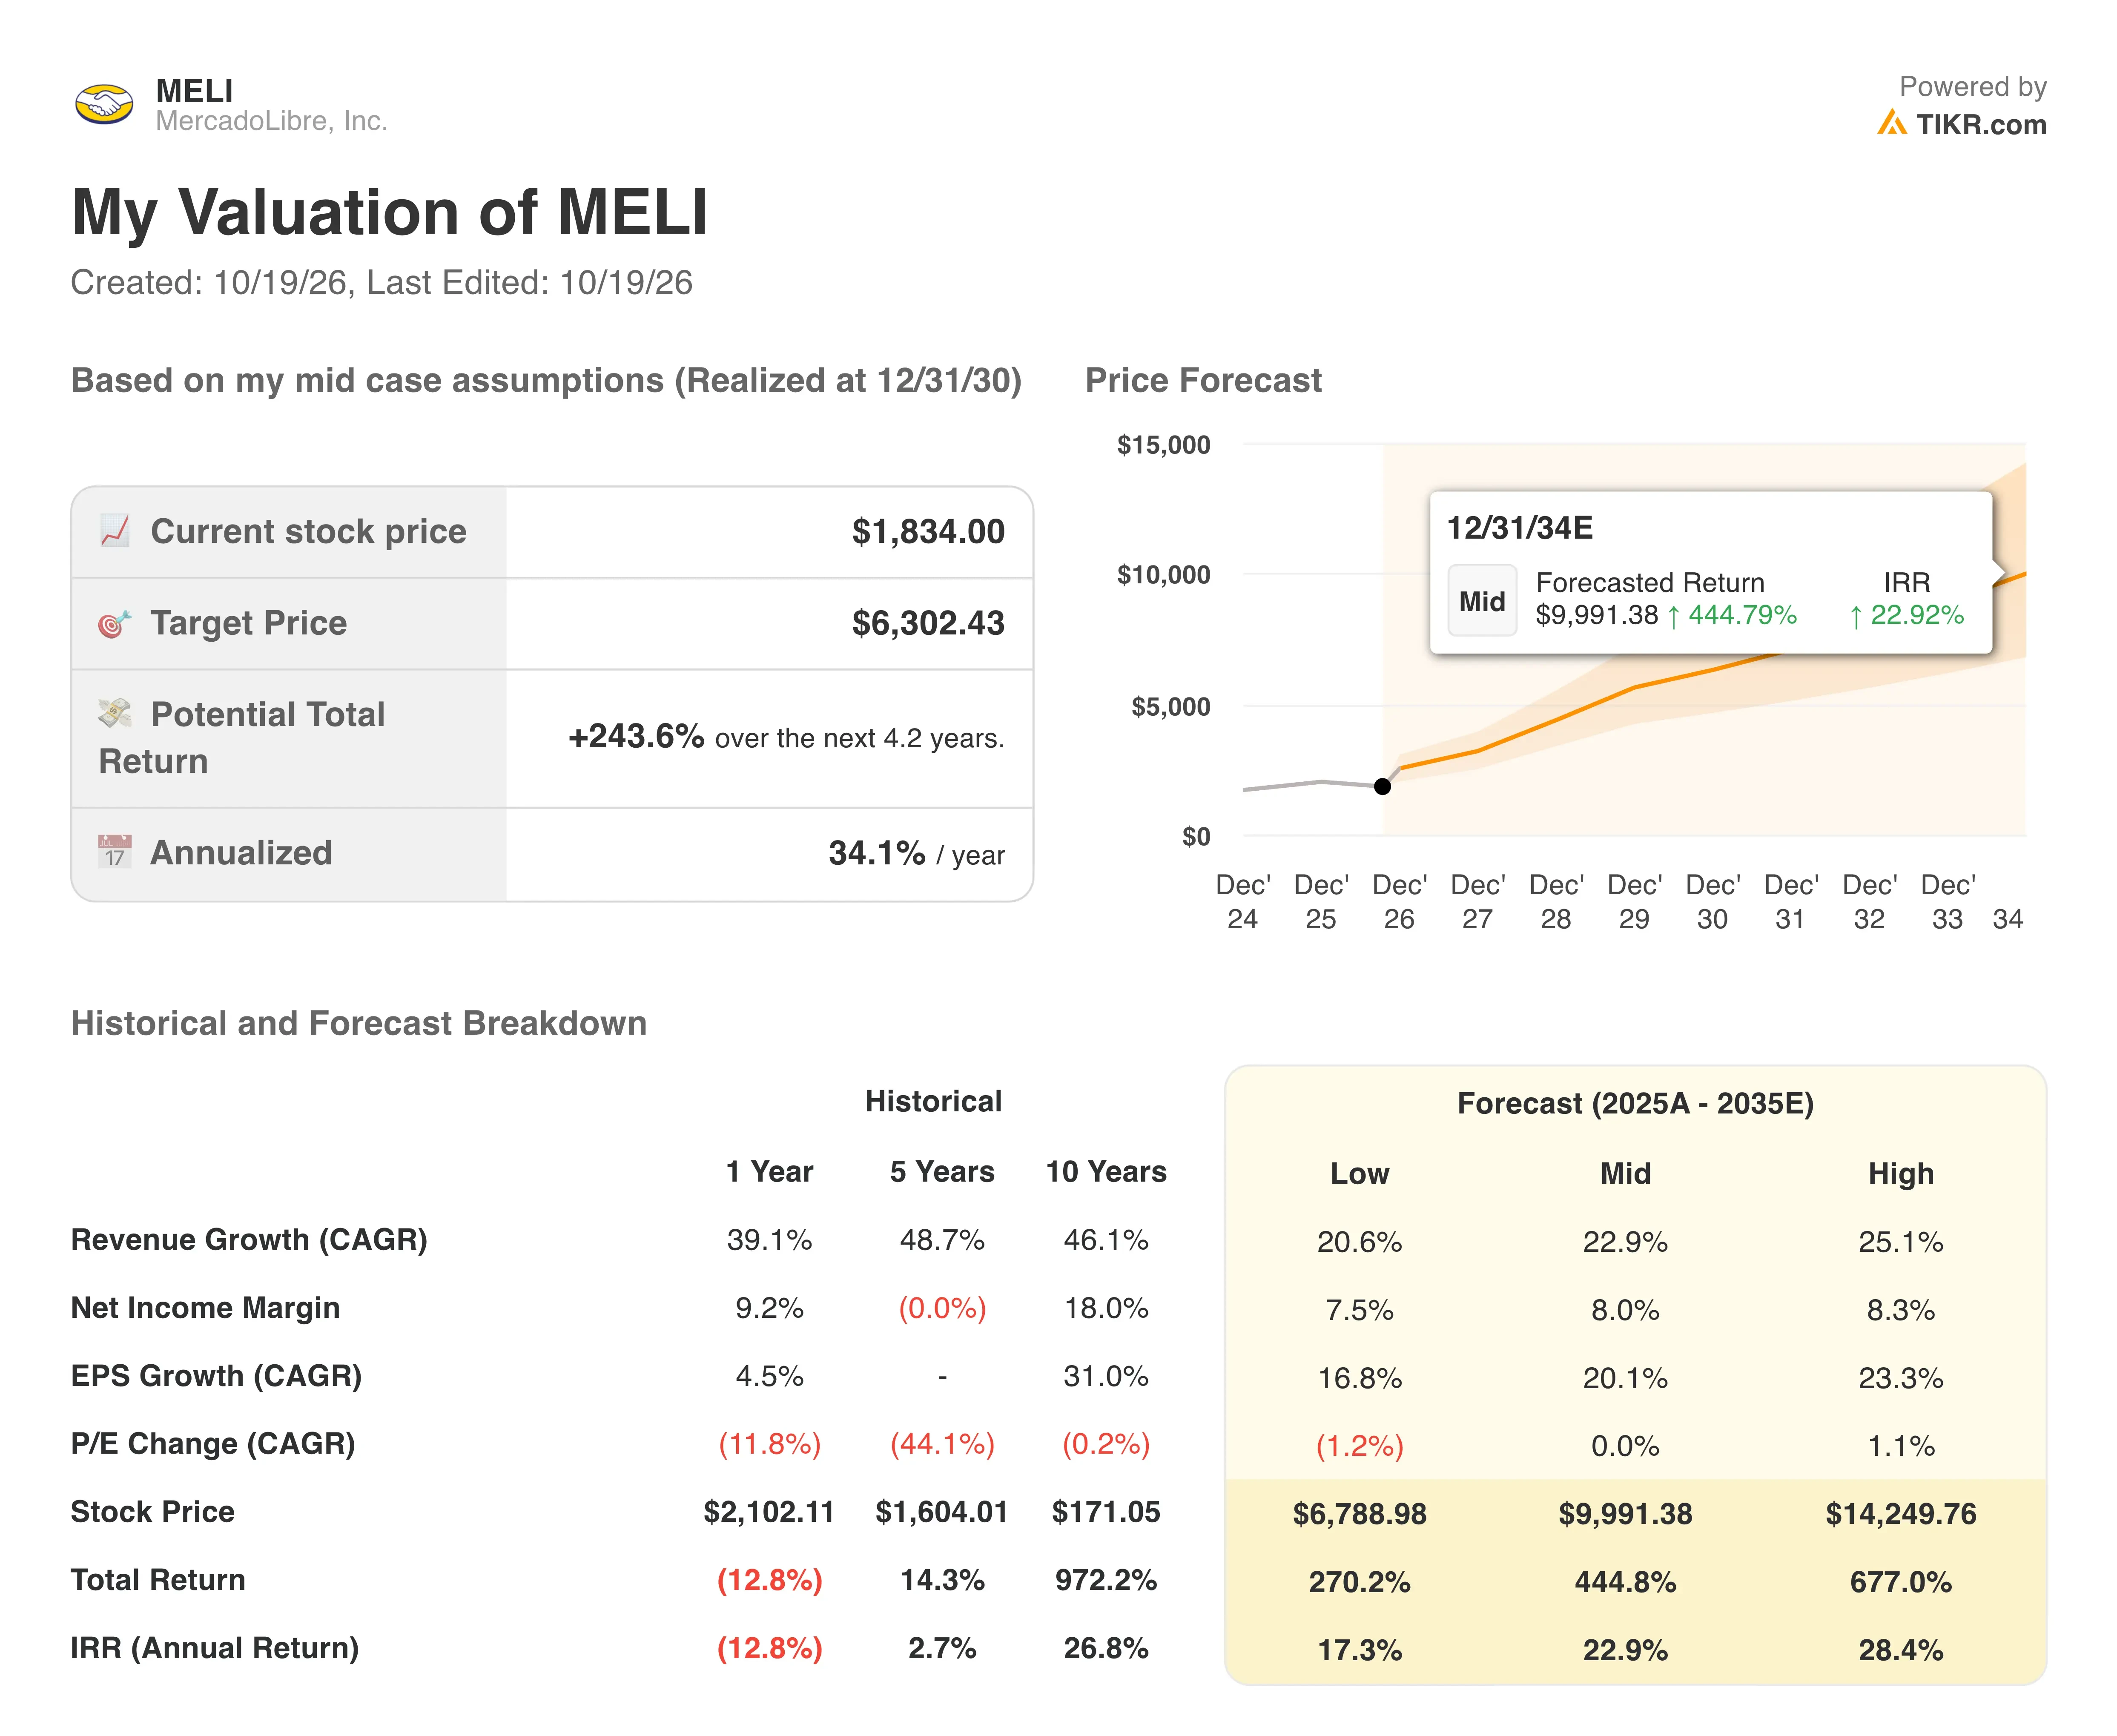
与公司的历史记录相比,增长假设显得保守。过去一年营收增长39.1%,过去五年年增长48.7%,而分析师预计未来两年增长约36.9%。因此,模型中32.4%的输入留有余地。Mercado Pago的信贷组合增长了75%至164亿美元,持续为营收增长提供动力。
40.6倍的退出倍数与过去一年的市盈率相符,并远低于64.3倍的五年平均水平。当前的前瞻市盈率(为预期下一年每1美元利润支付的价格)约为43.5倍。这意味着模型实际上假设了轻微的压缩。39.8%的年化回报率非常可观,但这取决于投资周期能否产生回报,同时Sea Limited (SE) 在巴西持续施加价格压力。
测试如果利润率停滞在6.7%,MercadoLibre的目标价将如何变化(TIKR免费提供)>>>
Shopee正在巴西追赶MercadoLibre
Sea Limited (SE),Shopee的所有者,是MercadoLibre在巴西最激进的竞争对手。Sea第二季度营收增长48.1%至78亿美元,几乎与MercadoLibre 50%的增长持平。Shopee的商品交易总额(GMV)增长28.4%至383亿美元。Sea管理层也称巴西是其本季度增长最快的市场。
金融科技领域也是一场正面竞争。Sea的借贷部门Monee营收增长58.9%至14亿美元,未偿还贷款增长62.5%至111亿美元。Mercado Pago的信贷组合规模更大,为164亿美元,且增速更快,达到75%。这一领先优势使MercadoLibre拥有更多数据来定价风险,从而支撑信贷利润率。
盈利能力显示了资金流向。Shopee在56亿美元营收上实现了2.554亿美元的调整后EBITDA,利润率约为4.6%。尽管衡量标准不同,但即使在今年的支出之后,MercadoLibre 6.7%的营业利润率仍然更高。亚马逊 (AMZN) 也在巴西和墨西哥竞争,但MercadoLibre的护城河在于其自有的物流网络,该网络在巴西实现了77%的快速包裹在48小时内送达。
权衡预计的息税前利润反弹与连续三个季度利润下滑的关系 >>>
未来推动MELI股票的因素是什么?
首先是11月2日公布的第三季度业绩。投资者希望看到营业利润率是维持在第二季度6.7%附近还是再次下滑。第二季度致股东信中将利润率挤压描述为将效率提升的收益再投资于客户服务的刻意选择。因此,任何关于运费补贴的评论都将与营收数据同等重要。
巴西的即时零售(快商)推进是近期的摇摆因素。一小时送达和药店销售增加了客户打开应用的频率,从而提升了订单频率和广告价值。这些服务也需要更多的履约中心和快递员,因此成本先于收入产生。2024年和2025年对卖家运费的削减遵循了同样的模式,并增强了用户参与度。
信贷仍然是利润引擎。扣除损失后的净息差(衡量扣除坏账后的贷款利润)从第一季度的18%改善至第二季度的21%。尽管对巴西消费者债务存在担忧,Mercado Pago仍在扩展其信用卡业务。新的债券融资为MercadoLibre提供了空间,使其能够持续增长信贷组合直至2027年。
将MercadoLibre加入您的观察列表并追踪其第三季度利润率重置情况(TIKR免费提供)>>>
MercadoLibre股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到MercadoLibre可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。免费为MELI估值。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!



