核心要点
- Alphabet旗下谷歌的数据中心能源负责人表示,太空数据中心的成本可能高达地球数据中心的100倍,并认为美国电力供应充足,但审批流程缓慢。
- Jim Chanos表示,这种成本差距应该让任何试图为SpaceX建模的人三思,并认为AI计算带来的利润将流向像英伟达这样的GPU制造商。
- 分析师预计SpaceX的收入将在2028年达到3360亿美元,但即使是看涨的Shaun Maguire也认为,轨道计算业务要到2030年或2031年才会成为其主导收入来源。
- 在SpaceX的估值中,轨道计算业务不应计入任何价值,除非Starship能展示其实际成本。
看涨SpaceX (SPCX)的人士上周末一直在争论轨道计算业务需要多久才能主导其业务。随后谷歌给出了一个数字。
周日,The Information报道称,Alphabet (GOOG)旗下谷歌的数据中心能源负责人Amanda Peterson Corio认为,太空数据中心的成本可能高达地球数据中心的100倍。据报道,她还表示美国电力供应充足,缓慢的部分在于审批流程。
她说:"在考虑外星方案之前,让我们先探索所有地球上的选项。"
做空者Jim Chanos将此解读为每千兆瓦计算能力需要5万亿美元,并在X上发帖补充道:"一家超大规模数据中心公司的能源负责人与$SPCX管理层/看涨者的估算差距如此之大,这应该让任何试图为这项业务建模的人三思。"
这确实是一个需要建模的巨大数字。
TIKR追踪了39位分析师对SpaceX的看法。有多少人说"买入"?
在一个地方查看SpaceX的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看SpaceX的分析师评级
轨道收入尚需数年
分析师预计SpaceX的收入将从今年的489亿美元增长到2028年的3360亿美元:
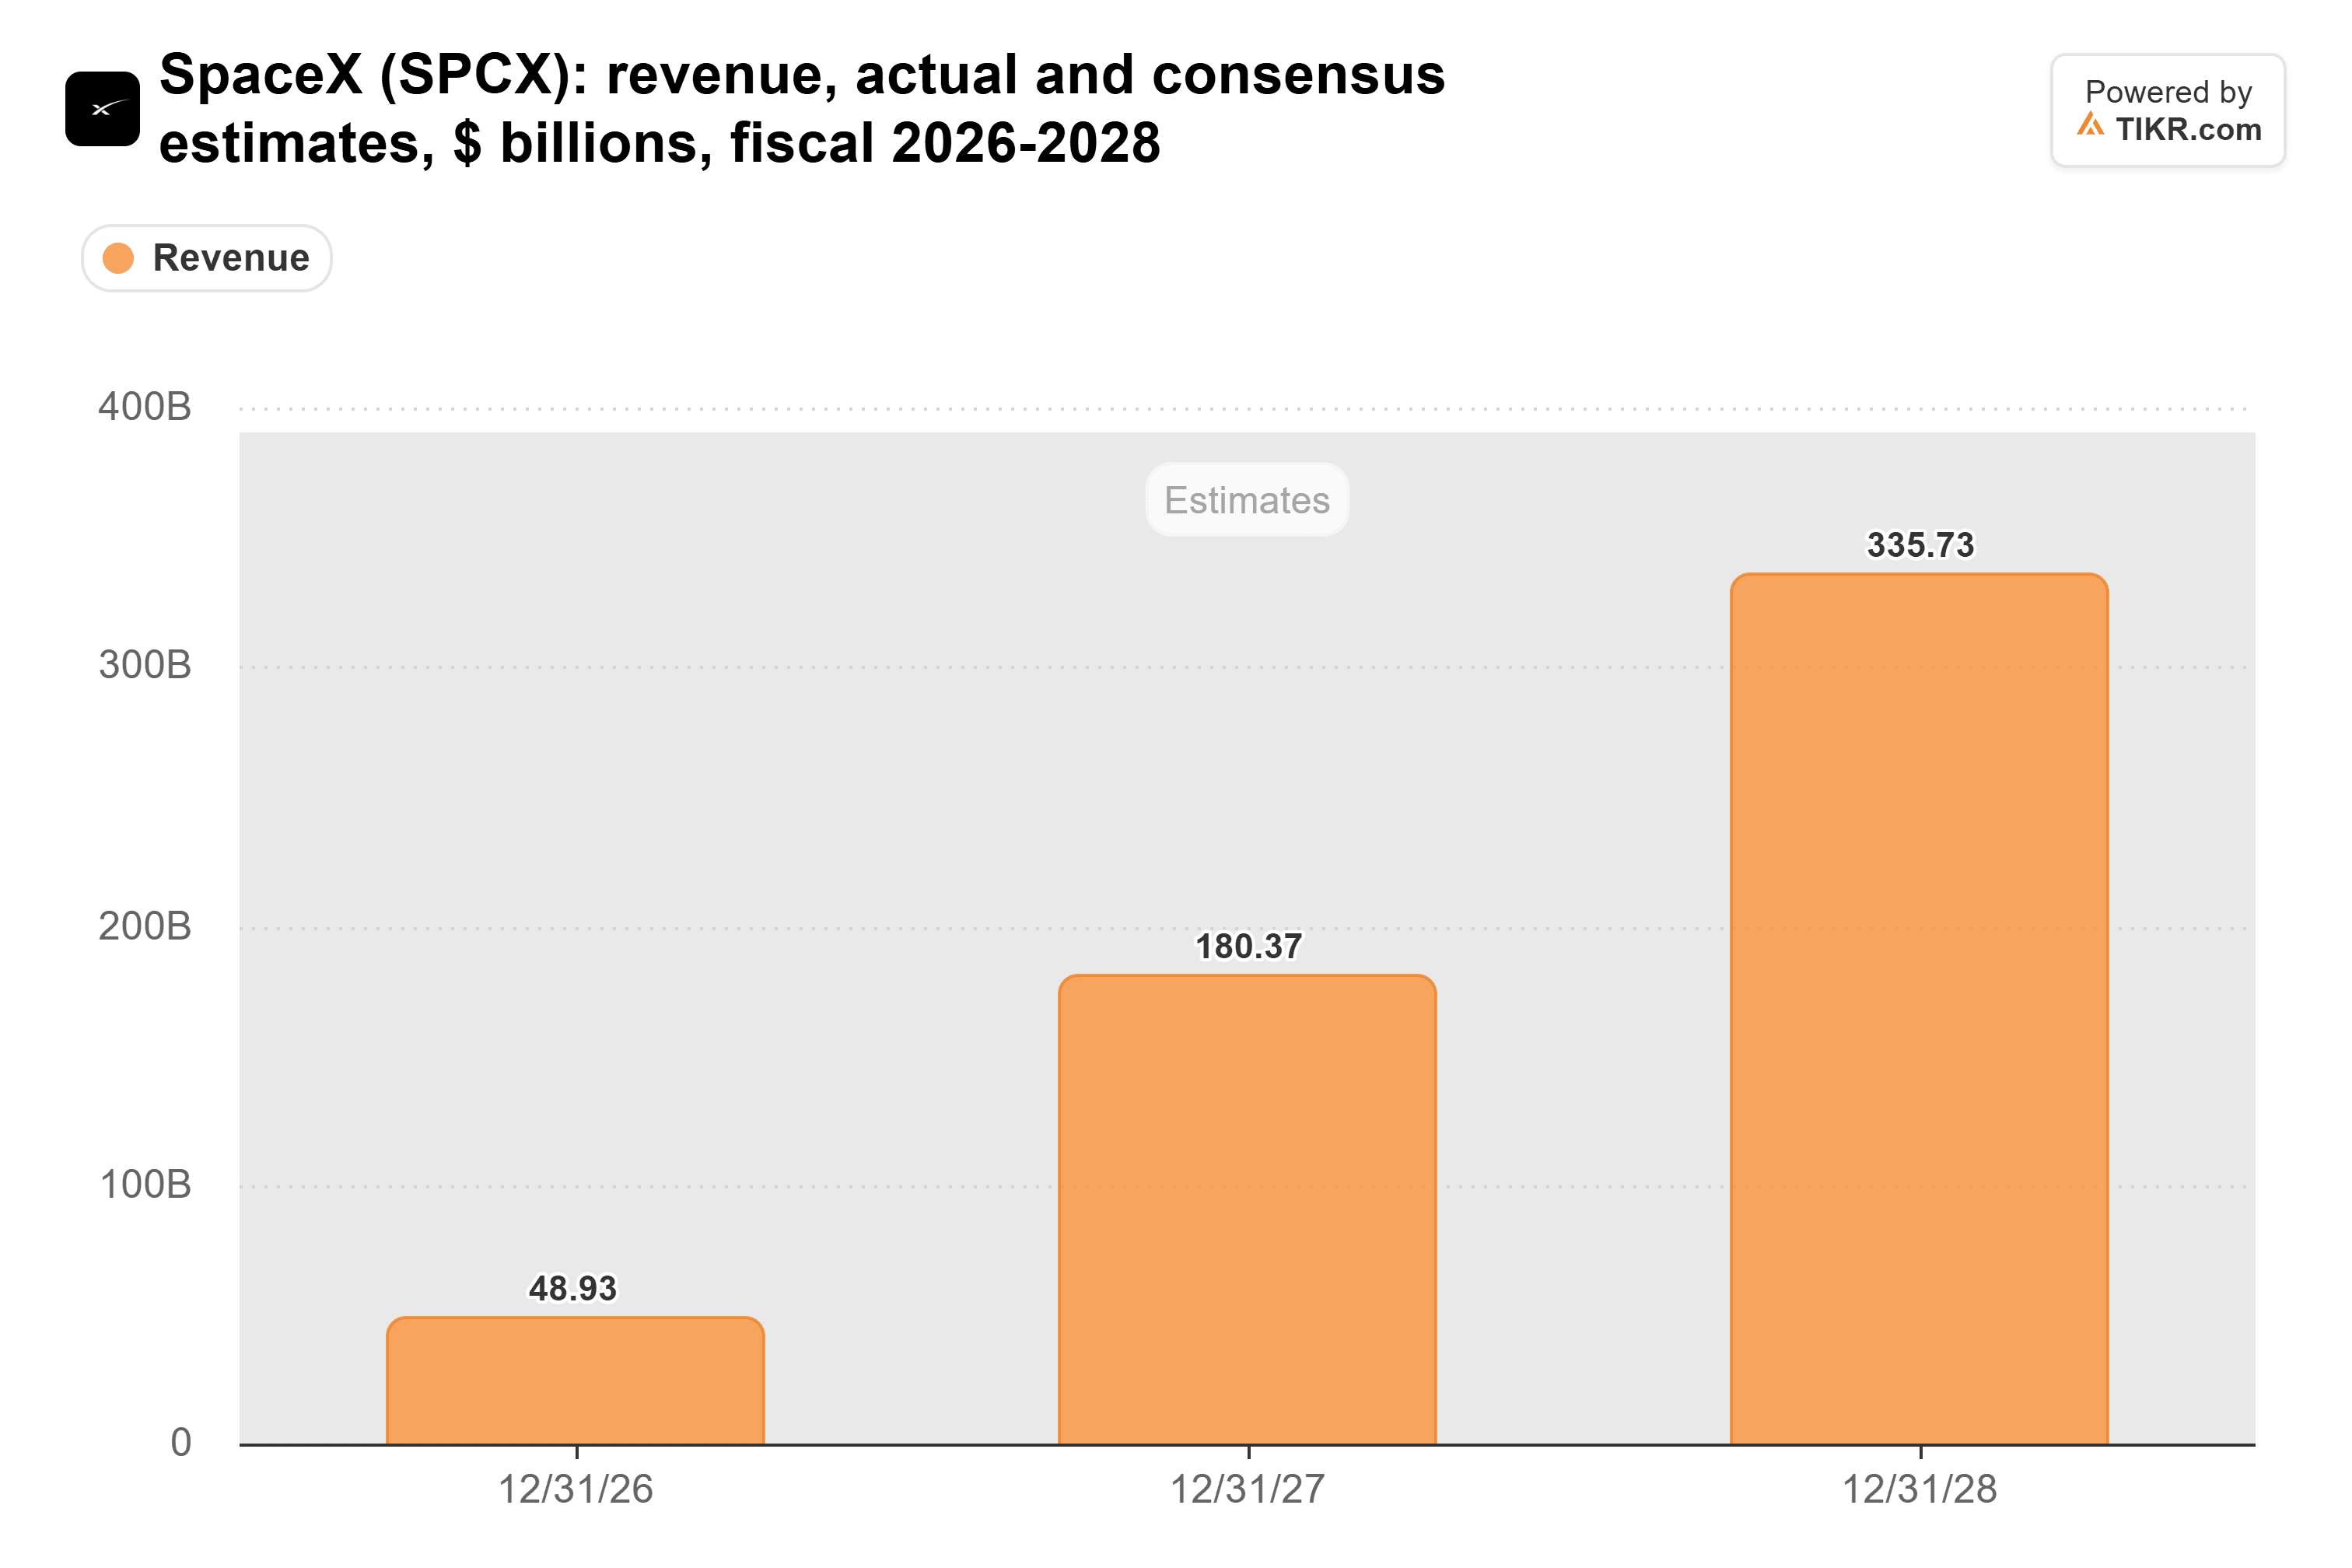
Elon Musk在X上表示,每月部署的轨道计算能力"可能在2028年底左右超过地球上的计算能力"。但红杉资本合伙人Shaun Maguire——他的SpaceX模型引发了周末的争论——表示轨道计算业务"在2030年或2031年之前都不会成为主导收入项目。"
对于轨道业务,SpaceX需要Starship。Maguire表示每次发射携带约10兆瓦的计算能力,他预测"到2028年底大约有280次轨道计算发射"。他说,如果那时不行,"那就会在2029年。"
在SpaceX的第三季度电话会议上,Musk给出的预测是,Starship在2027年上半年实现每周飞行,到2027年底实现每周两次飞行。2028年全年每周两次飞行,总计约100次飞行,这包括了Starship携带的所有载荷,包括Starlink卫星。
投资回收期乘以100
SpaceX的资本支出从2023年到2025年增长了四倍多:

而SpaceX仅在2026年前九个月就花费了481亿美元,此外管理层还预测第四季度资本支出将达到350亿至400亿美元。
SpaceX的首席财务官在第三季度电话会议上表示,按照当前的租赁价格,新的计算能力在不到一年的时间内就能收回成本。如果以高达100倍的成本在轨道上建造这些计算能力,并以相同的价格出租,那么不到一年的投资回收期就会变成长达一个世纪。(即使按谷歌估算的高端成本的十分之一计算,你也需要等待大约十年。)
而且,如果美国电力供应充足,审批是瓶颈,那么轨道相对于地面的优势就归结为跳过审批队列,但代价是高达100倍的成本。
英伟达先拿到钱
Chanos提出了第二点,回复另一位X用户时说道:"随着时间的推移,经济租金将流向GPU供应商,而不是设备租赁商/房东。他们是金融渠道。"
SpaceX目前符合这个描述。它正在筹集400亿美元债务,Musk称之为"主要用于GPU采购的可赎回债务",而这些芯片来自NVIDIA (NVDA)。
英伟达在芯片发货时就能收到款项,而SpaceX只有在客户继续租赁这些芯片时才能获得收入。Anthropic在其IPO文件中同意在2029年前向SpaceX支付高达1205亿美元,但一旦其首个不可取消期在明年初结束,它可以在90天通知后退出。
目前轨道业务价值为零
当然,据报道谷歌自己也在轨道上测试AI服务器芯片,所以它很难说是中立的一方,而Starship的建造目的正是为了降低导致太空如此昂贵的发射成本。
但Chanos是对的,如此巨大的差距应该让人三思。截至上周五收盘,该股基于前瞻市盈率为45倍,投资者已经为Starlink和SpaceX在地面上出租的计算能力支付了高价。我会根据这两项业务来评估该股的价值,并在Starship展示太空中的千兆瓦计算能力的实际成本之前,给予轨道计算业务零价值。
第一个线索即将到来:Musk预计在11月进行的第15次飞行,将尝试同时回收助推器和飞船。任何接近Maguire预测的发射频率,都将是轨道业务在经济上可行的第一个真正迹象。
那么SpaceX的股票到底值多少钱?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SpaceX可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!