Vistra 股票关键数据
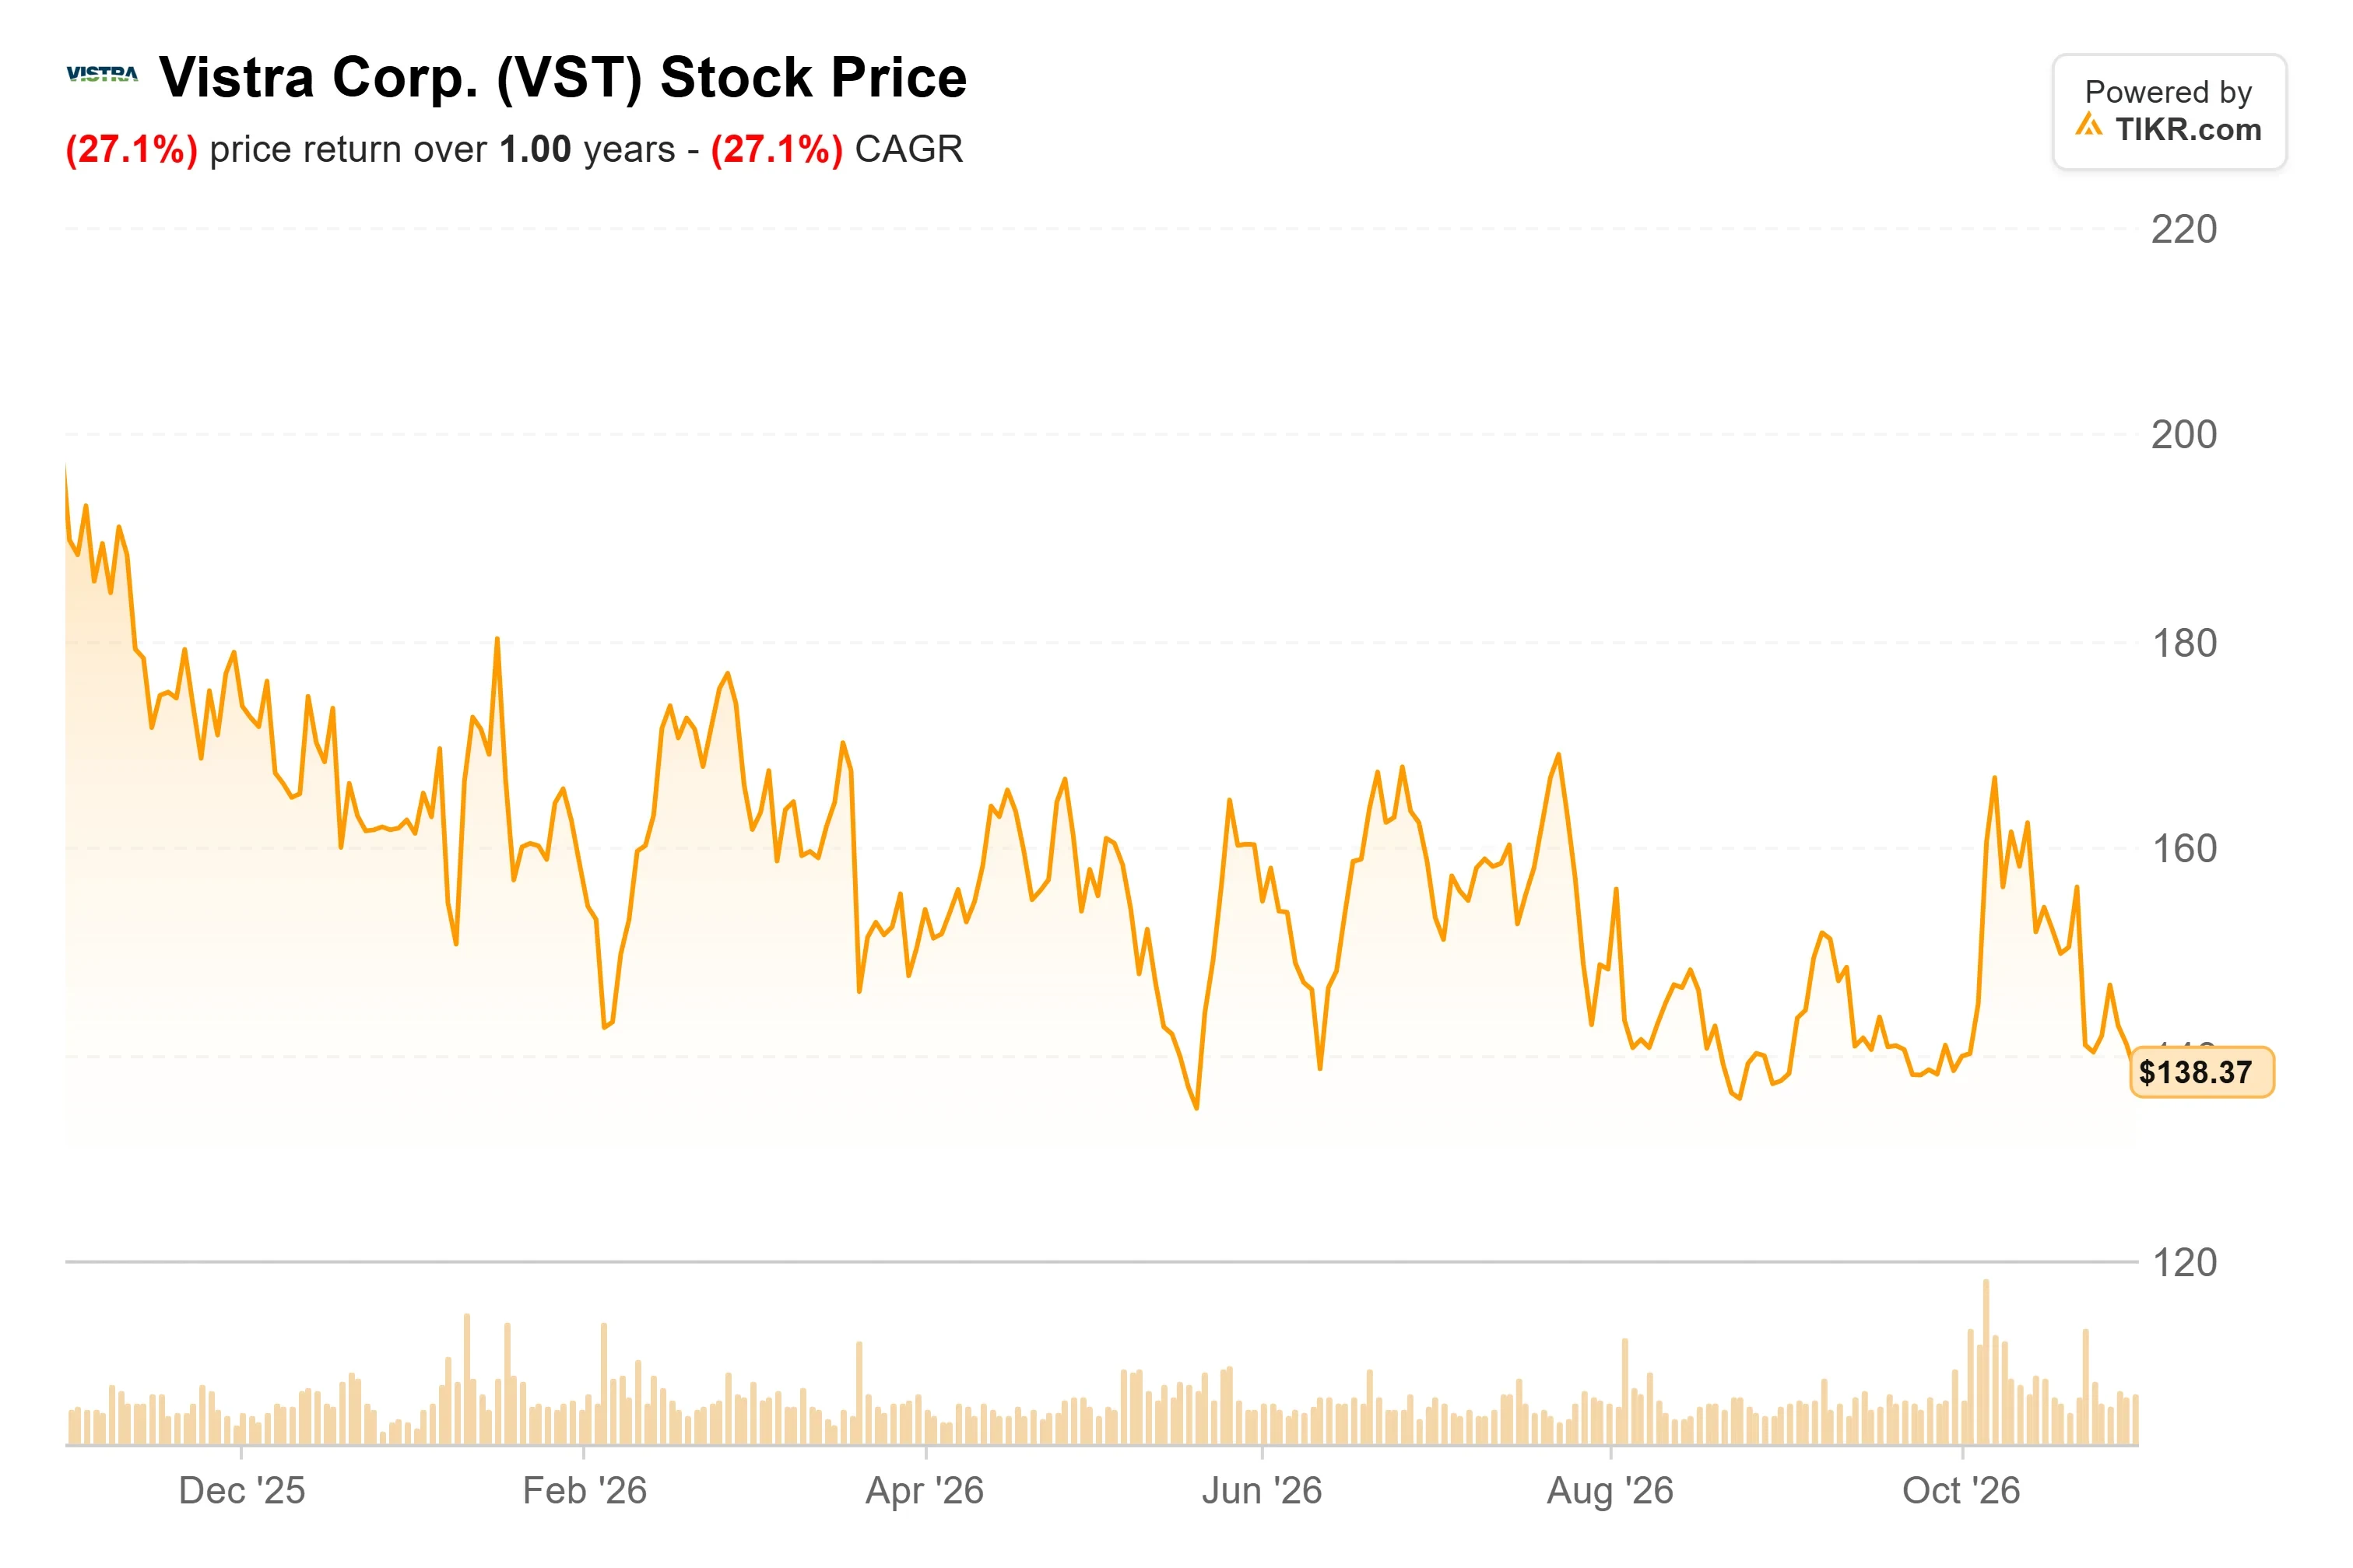
- 当前价格: $138.37
- 目标价格(中值): ~$155
- 华尔街目标价: ~$205
- 潜在总回报率: ~12%
- 年化内部收益率: ~3% / 年
发生了什么?
Vistra (VST) 于10月30日完成了对 Cogentrix Energy 的收购,该资产来自 Quantum Capital Group 管理的基金。此举在其11月6日发布第三季度报告前一周,为其新增了10座天然气发电厂,总装机容量为5,496兆瓦。其中只有一座是位于德克萨斯州的583兆瓦 Altura 热电联产电厂,而德州市场正是导致 Vistra 2027年展望疲软的原因。当天,Vistra 股价下跌1.83%至$138.37,走势与 Constellation Energy、NRG 和 Talen Energy 一致,收盘价较其52周低点$132.66高出4.3%。
10座电厂中有9座位于德州以外
其中,3,163兆瓦(约占总新增容量的58%)位于中大西洋和中西部电网 PJM。新英格兰地区获得1,750兆瓦(约32%),德克萨斯州获得583兆瓦(约11%)。最大的两座电厂是位于宾夕法尼亚州的 Patriot 和 Hamilton-Liberty 联合循环电厂,总装机容量为881兆瓦,于2016年投产,Vistra 现已全资拥有这两座电厂。至此,Vistra 的发电机组总装机容量已接近50,000兆瓦。
这种地域分布很重要,因为较弱的德州远期电价一直拖累 Vistra 的2027年展望,而管理层在8月份曾表示 PJM 地区的电价正在走强。
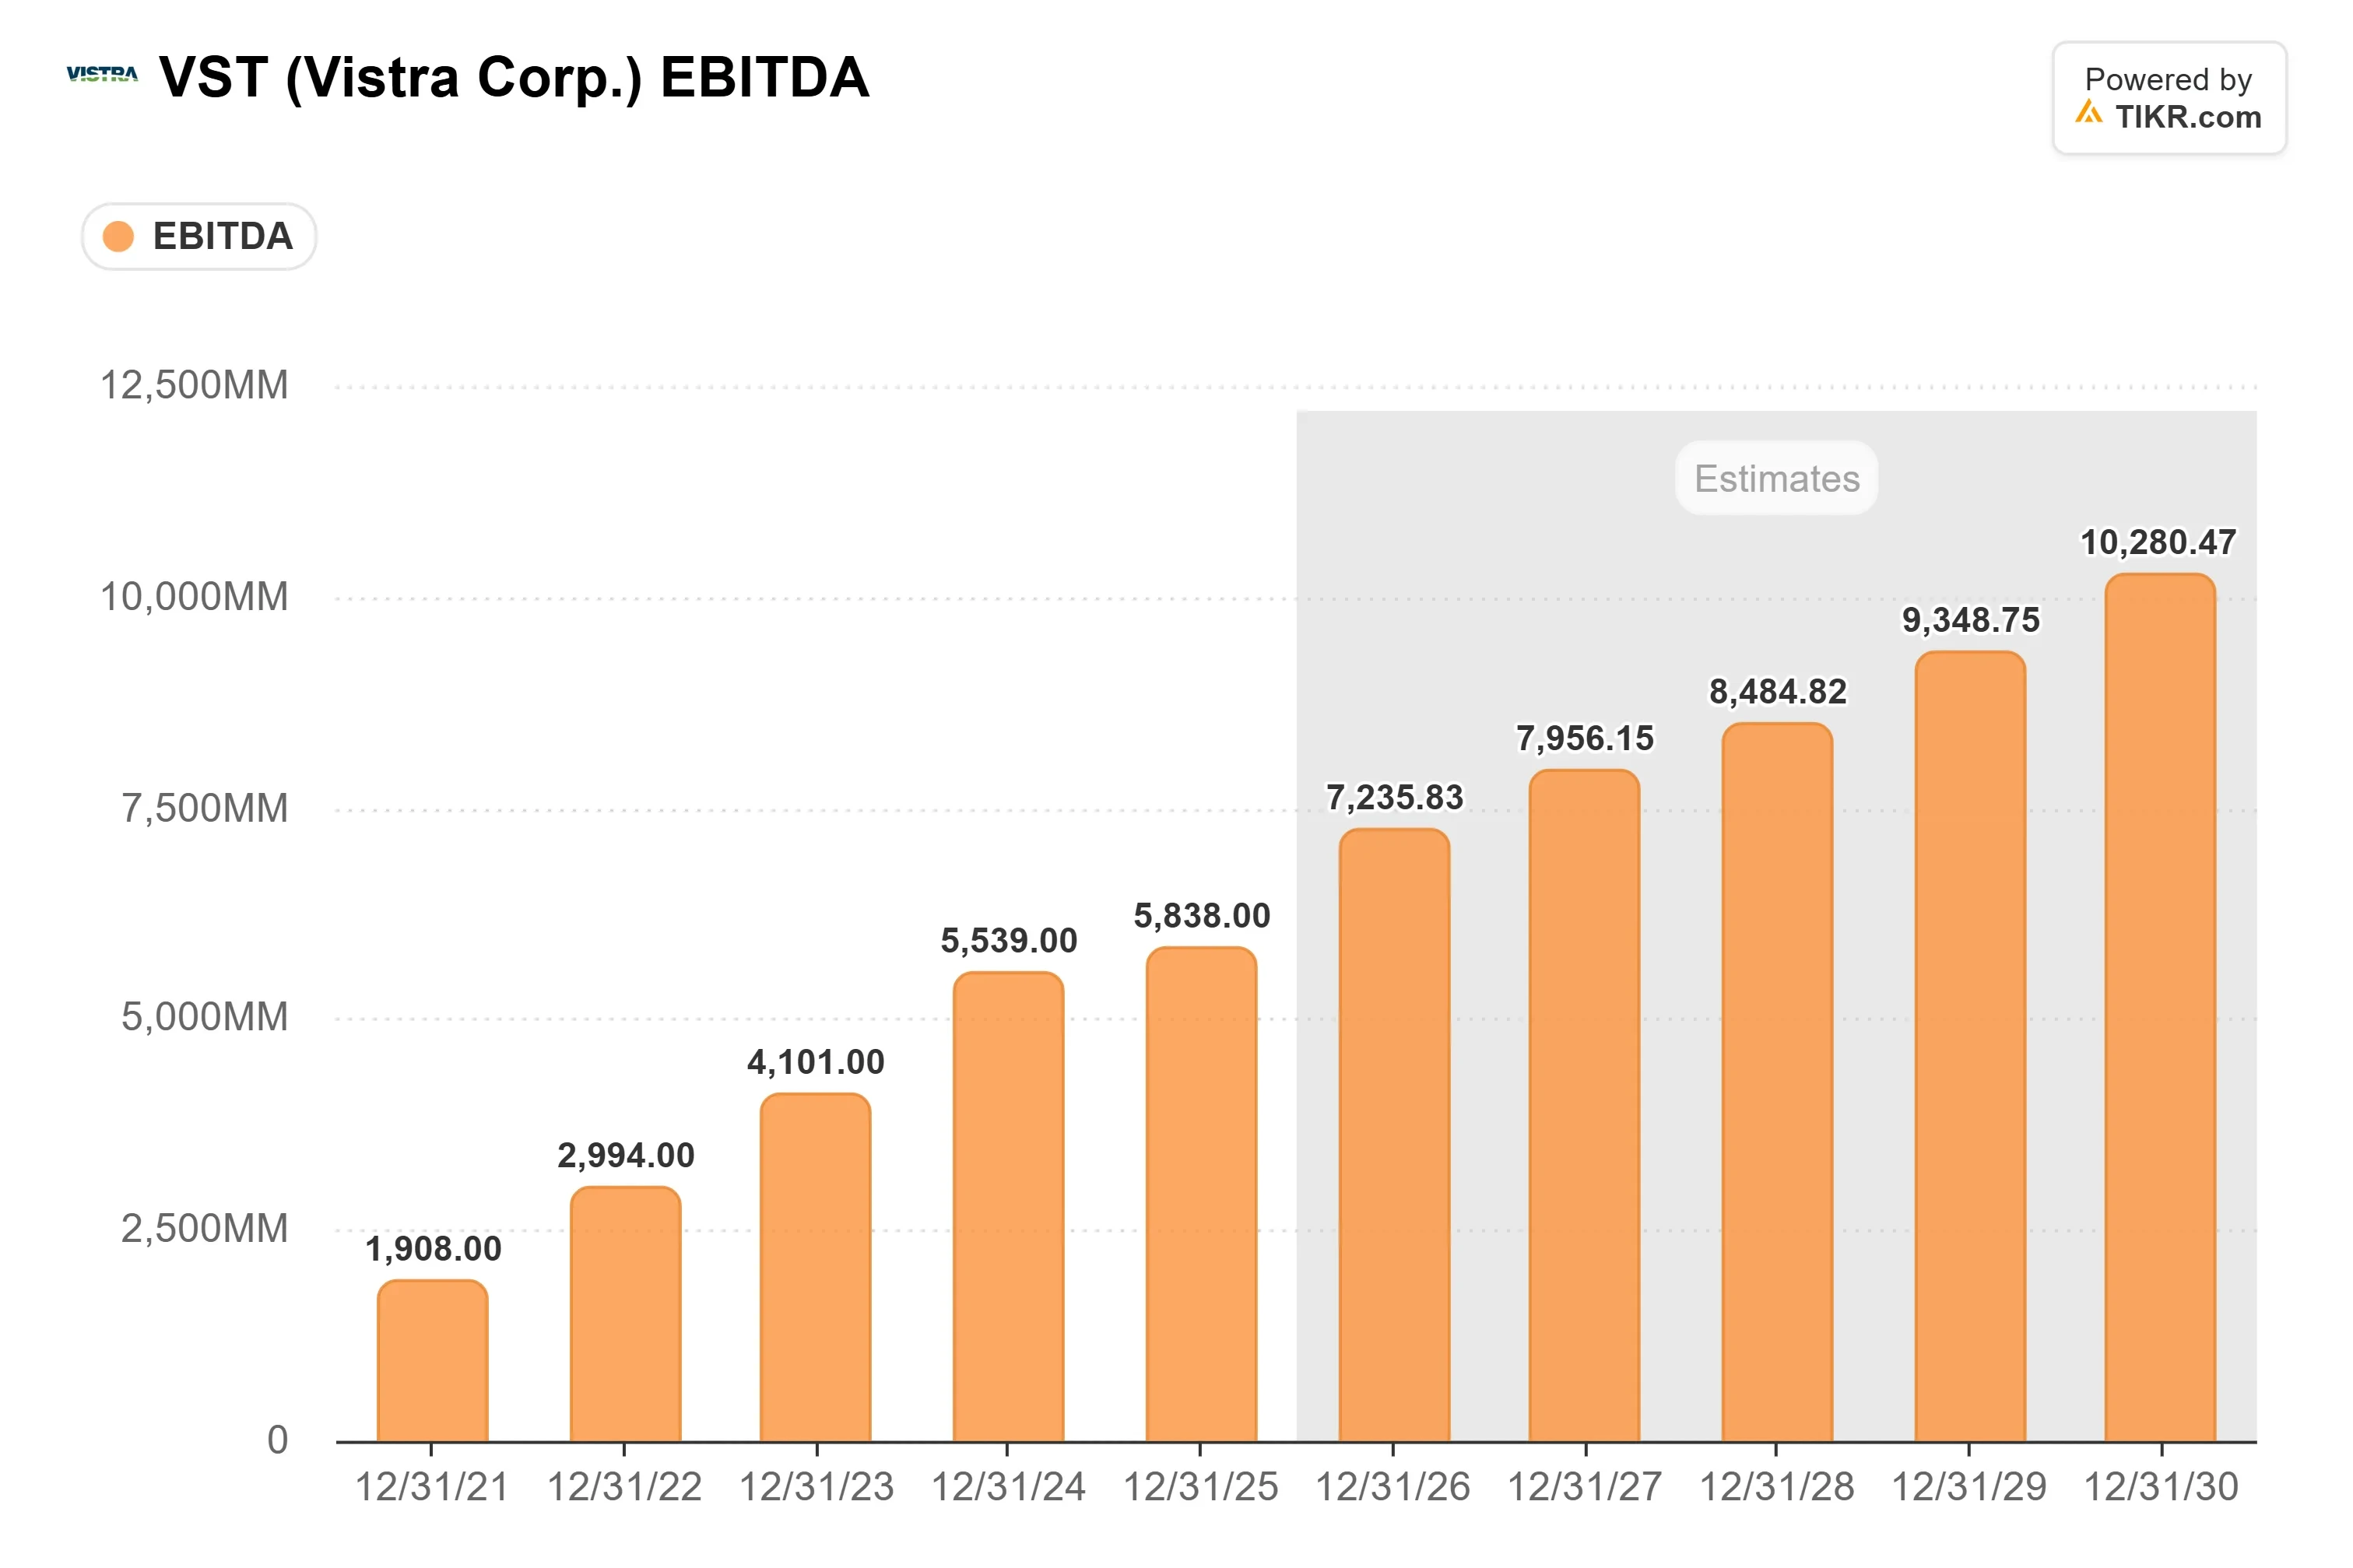
今年1月,Vistra 同意通过现金、500万股股票和承担债务的方式,支付约40亿美元(扣除预期税收优惠后)。该公司表示,这相当于这些电厂预期2027年调整后 EBITDA 的约7.25倍,而根据 TIKR 数据,Vistra 自身基于未来12个月 EBITDA 的估值倍数约为9倍。新建电厂的造价持续攀升。在8月7日的电话会议上,首席执行官 Jim Burke 表示“设备价格在某些情况下已经翻倍,甚至三倍”,并补充说“一两年前可以接受的建造成本,现在已经无法接受了”。已投运的电厂则无需支付这笔费用。
交易完成,为2027年展望更新铺平道路
Vistra 计划在11月6日更新其2026年和2027年的业绩指引。8月份,首席财务官 Kris Moldovan 表示,如果 Cogentrix 交易未完成,2027年的展望更新可能会推迟。他当时解释为何维持2026年指引区间时说:“对我们来说,除非有交易完成或类似情况,否则在这个时间点调整指引并不常见。”
目前7.4亿至7.8亿美元的2027年调整后 EBITDA 指引区间不包括 Cogentrix 的贡献,管理层表示趋势正接近该区间的低端。根据 Vistra 1月份的计算,约40亿美元对应7.25倍估值倍数,意味着这些电厂在计入自那时以来电价变动之前,能为2027年调整后 EBITDA 增加约5.5亿美元。
TIKR 追踪了22位分析师对 Vistra 的看法。有多少人给出“买入”评级?
查看 Vistra 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有信息一目了然。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Vistra 的分析师评级
第三季度业绩与华尔街预期各自设定了门槛
第三季度业绩本身也很重要。TIKR 的共识预期显示,第三季度 EBITDA 约为21亿美元,按 TIKR 的基准计算,较上年同期增长约37%。在第二季度,收入和 GAAP 每股收益未达预期,但 EBITDA 超出预期。
分析师仍持乐观态度,但已有所下调。华尔街平均目标价在22份预测中从9月底的约$213降至约$205,尽管买入评级从15个增加到了18个。CIBC 于10月28日将其目标价从$201下调至$181,摩根士丹利于10月30日将其目标价从$226微调至$224,另有一位分析师给予该股“逊于大盘”评级。
TIKR 高级模型分析
- 当前价格: $138.37
- 目标价格(中值): ~$155
- 潜在总回报率: ~12%
- 年化内部收益率: ~3% / 年

TIKR 模型的中值情景预测,到2030年12月31日,Vistra 股价约为$155,较10月30日收盘价高出约12%,即年化回报率约3%,远低于华尔街约$205的平均目标价。在其独立的2025年至2035年预测表中,中值情景假设收入年增长率接近6%,净利润率接近15%,市盈率略有下降。主要风险在于德州:如果 ERCOT 电价持续下滑,Cogentrix 交易对负面影响的抵消作用将减弱。如果 Cogentrix 的贡献接近 Vistra 1月份的计算,其应享有的估值倍数将高于模型所使用的水平。如果包含该交易后的2027年指引仍停留在$74亿附近,那么即使是这个中值情景也显得估值充分。
结论
11月6日将揭示 Cogentrix 交易是带来了增长,还是主要弥补了德州市场的疲软。如果 Vistra 能拆分出该交易对2027年的贡献,一个接近5.5亿美元的数字将与其1月份的计算相符。如果数字远低于此,则意味着疲软的电价或对冲操作已经侵蚀了这笔交易的价值。
那么 Vistra 股票的实际价值究竟是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到Vistra可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!