Astera Labs 股票关键数据
- 当前价格: $258.70
- 目标价(中值): ~$740
- 华尔街目标价: ~$383
- 潜在总回报率: ~187%
- 年化内部收益率: ~29% / 年
发生了什么?
Astera Labs (ALAB) 在过去五份财报中均超出华尔街的收入预期,但股票在最近三次财报发布后的交易日却出现下跌:2月下跌21.41%,5月下跌0.83%,8月5日下跌11.96%。该公司将于11月3日盘后发布新财报,此前在10月30日,由于市场对AI交易产生新的疑虑冲击芯片股,其股价下跌了10.93%。超威半导体 (AMD) 将于同日晚间发布财报,其约38倍的远期企业价值倍数(EV/EBITDA)与Astera Labs的37倍相近。
分析师预计第四季度后增长将趋于平缓
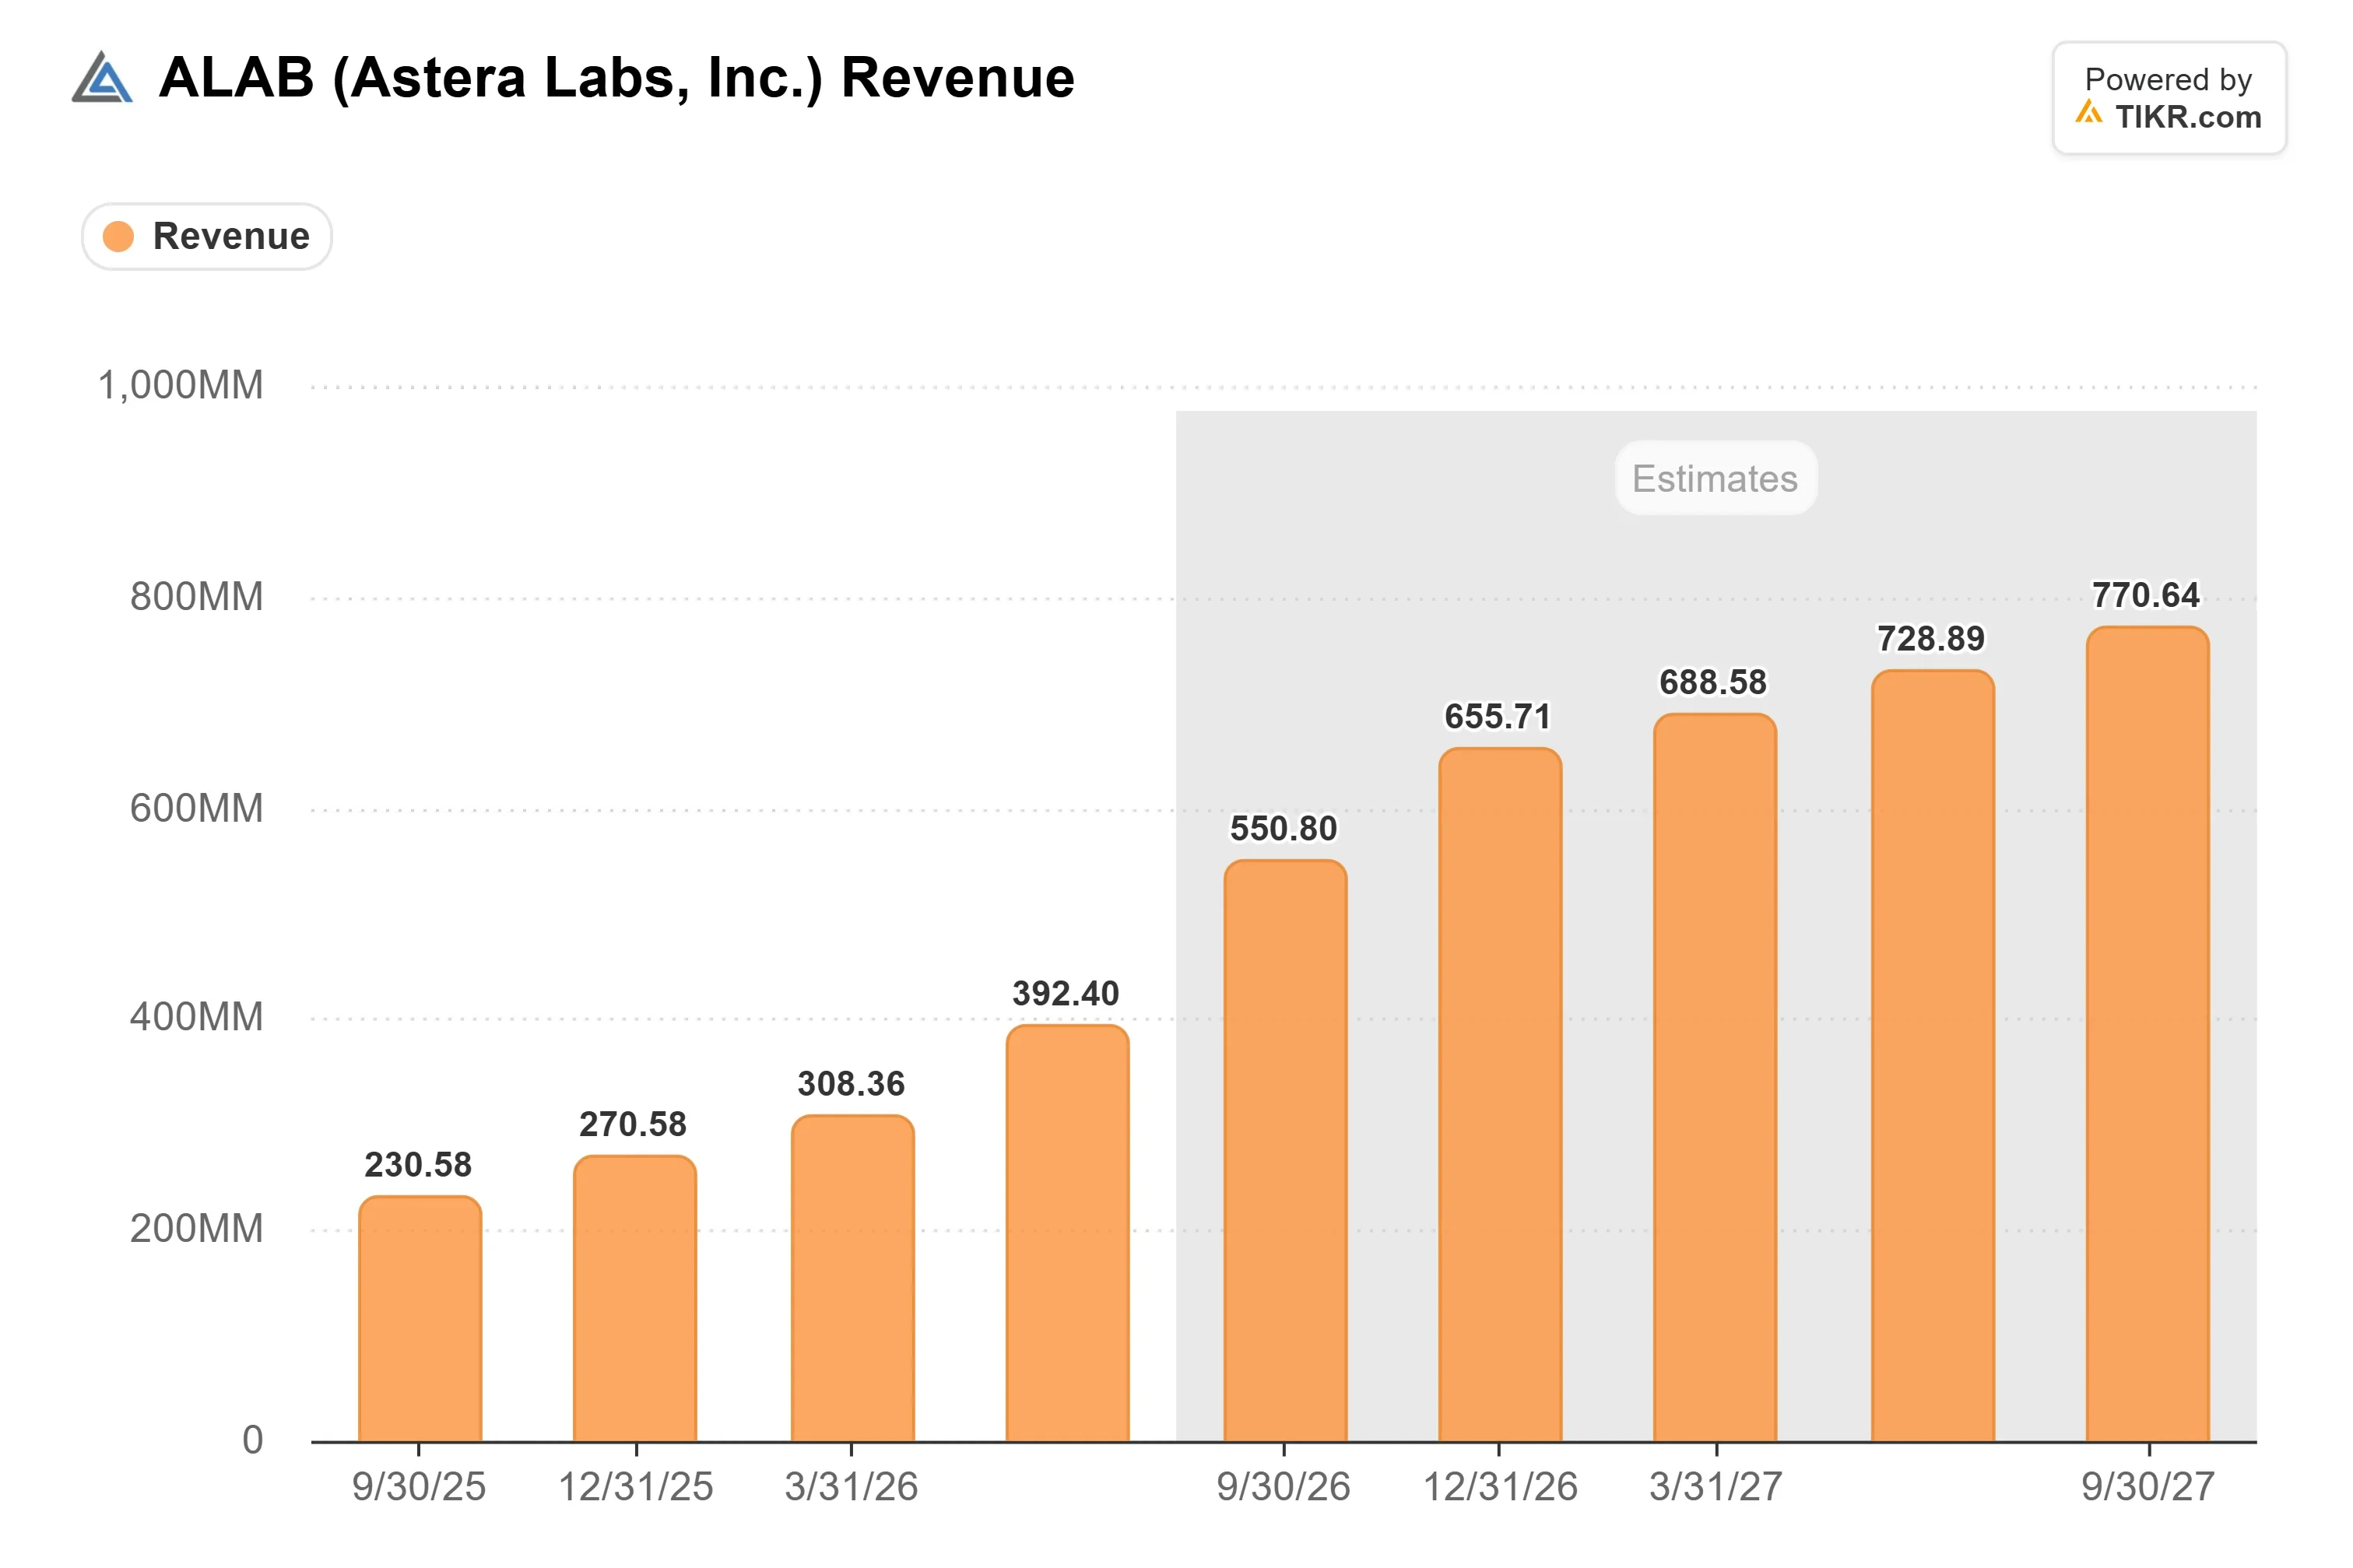
第三季度的市场普遍预期约为5.51亿美元收入和调整后每股收益1.19美元,两者均接近管理层业绩指引的中值。更关键的数字在下一季度。分析师预计第四季度收入约为6.56亿美元,环比增长约19%,但随后在2027年上半年,季度增长率预计将放缓至仅约5%。这种增长轨迹有助于解释为何超出预期已不再能提振股价:市场的反应取决于业绩指引,而当前的预测已经假设了增长激增的消退。
在9月9日花旗全球TMT会议上,联合创始人兼首席执行官Jitendra Mohan表示,Scorpio X规模扩展交换机已向主要客户发货,第三季度开始进入量产阶段,并正在向其他客户发货。他表示,Astera预计"将在2027年将其中许多客户转化为完整的设计胜利并实现放量"。他将放量速度归功于多年的协同设计,以及"当然,某种程度上可以说是,老式的好运气,一切都恰到好处地落地了"。这种坦诚对于业绩指引很重要,因为产品认证时间部分取决于客户。首席财务官Desmond Lynch表示,Scorpio X的客户参与度已从10家增加到接近20家,预计其中几家将在年底前成为设计胜利。
在37倍EV/EBITDA估值下,利润率必须保持
Astera Labs的远期企业价值倍数(EV/EBITDA)从6月30日的约119倍降至10月30日的约37倍。这与AMD的38倍相近,但远高于博通的15倍。预测值的上升在很大程度上促成了这一变化:未来12个月的EBITDA预测(现在覆盖了更晚的时期)上涨了约70%,而股价则下跌了46.44%。

Lynch告诉花旗,Scorpio产品的利润率"与公司整体平均水平一致",尽管他预计整体利润率将"向70%左右的区间下行"。这使得第三季度约72%的毛利率指引成为检验交换机放量是否以健康定价进行的关键。Mohan对该产品的论点是每GPU的产出:连接到Scorpio X的GPU每秒能产生更多tokens,并且"在当今供应受限的世界里,这就是黄金。"
TIKR追踪了26位分析师对Astera Labs的评级。有多少人给出"买入"评级?
查看Astera Labs的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看Astera Labs的分析师评级
TIKR高级模型分析
- 当前价格: $258.70
- 目标价(中值): ~$740
- 潜在总回报率: ~187%
- 年化内部收益率: ~29% / 年

TIKR的中值情景预测,到2030年12月31日,股价将达到约740美元,比10月30日收盘价高出约187%,或在4.2年内实现约29%的年化回报率。这远高于华尔街约383美元的平均目标价,因为该模型假设增长将在分析师目前预期的2027年放缓之后继续保持复利增长。
上行空间在于Scorpio X的设计胜利在2027年能成功转化到那接近20家的客户名单中。下行风险在于业绩指引确认增长平台期的到来,这将使一只远期正常化市盈率约46倍的股票几乎没有回旋余地。
结论
11月3日发布的第四季度收入指引将决定这一连串事件是否被打破。如果指引中值达到或超过约6.56亿美元的普遍预期,毛利率接近72%,并且宣布了新的Scorpio X设计胜利,则意味着增长平台期尚未到来。如果指引水平接近第三季度,则表明市场率先预判了增长放缓。
那么Astera Labs股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Astera Labs可能的价值。可以从华尔街的共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!