核心要点
- 应用材料公司股价周五下跌7.5%,因英特尔业绩指引引发芯片股抛售,此前数日该公司刚同意将其在Besi的持股比例从约9%提升至约20%。
- Besi第三季度订单激增96%,但其股价自6月以来已下跌54%,因存储芯片制造商推迟了用于HBM的混合键合技术采用。
- 应用材料公司预计其第四财季营收为102.5亿美元,同比增长51%,每股收益为4.02美元,高于3.69美元的市场普遍预期。
- 11月12日的财报将显示这一指引是否成立,以及占其核心营收26%的中国市场趋势如何。
应用材料公司 (AMAT) 股价周五下跌7.5%至390美元,因英特尔的业绩指引拖累芯片股走低。该股目前较其740美元的52周高点下跌了47%。
不过,本周早些时候,应用材料公司进行了一项指向相反方向的押注。它同意将其在BE半导体工业公司 (BESI)的持股比例从9%提升至约20%,Besi股价受此消息提振上涨约9%。
这个时机很说明问题。在6月22日至公告发布期间,Besi股价下跌了54%,原因是存储芯片制造商推迟了采用其用于HBM的混合键合设备。
因此,应用材料公司正在增持一家市场已放弃的合作伙伴的股份。
加倍押注Besi
这笔交易很简单:
- 应用材料公司正通过一项加速购买协议购买股份,该交易有待美国反垄断审查。
- 它没有计划将持股比例提升至约20%以上,也不寻求董事会席位。
- 两家公司自2020年以来一直在混合键合领域合作,并共同开发了Kinex,一个集成的芯片到晶圆系统。
应用材料公司半导体产品集团负责人Prabu Raja称混合键合和下一代互连技术是“实现高能效AI计算性能日益关键的关键推动因素”。
Besi的订单簿支持了他的说法。第三季度订单增长96%至3.426亿欧元,前九个月的混合键合订单量已超过2025年全年总和的两倍。Besi上周还表示,ASML并非其混合键合领域的竞争对手。
以下是分析师预计Besi的销售额将如何随着这些订单转化…

这股订单激增必须转化为营收,应用材料公司增持股份的押注才能获得回报。
存储业务支撑本季度业绩
应用材料公司自身的业务正高速运行。第三财季营收增长25%至创纪录的91.2亿美元,而非GAAP每股收益3.50美元超过了3.39美元的预期。
DRAM业务表现突出。包括HBM封装在内的DRAM业务营收增长52%至创纪录水平,因客户扩大了洁净室空间。
第四财季的指引更为强劲。应用材料公司预计营收为102.5亿美元,上下浮动5亿美元,远高于95.4亿美元的市场普遍预期。半导体系统业务预计将增长62%,服务业务预计将增长22%。
将此指引与过去两年营收的变动情况进行比较。
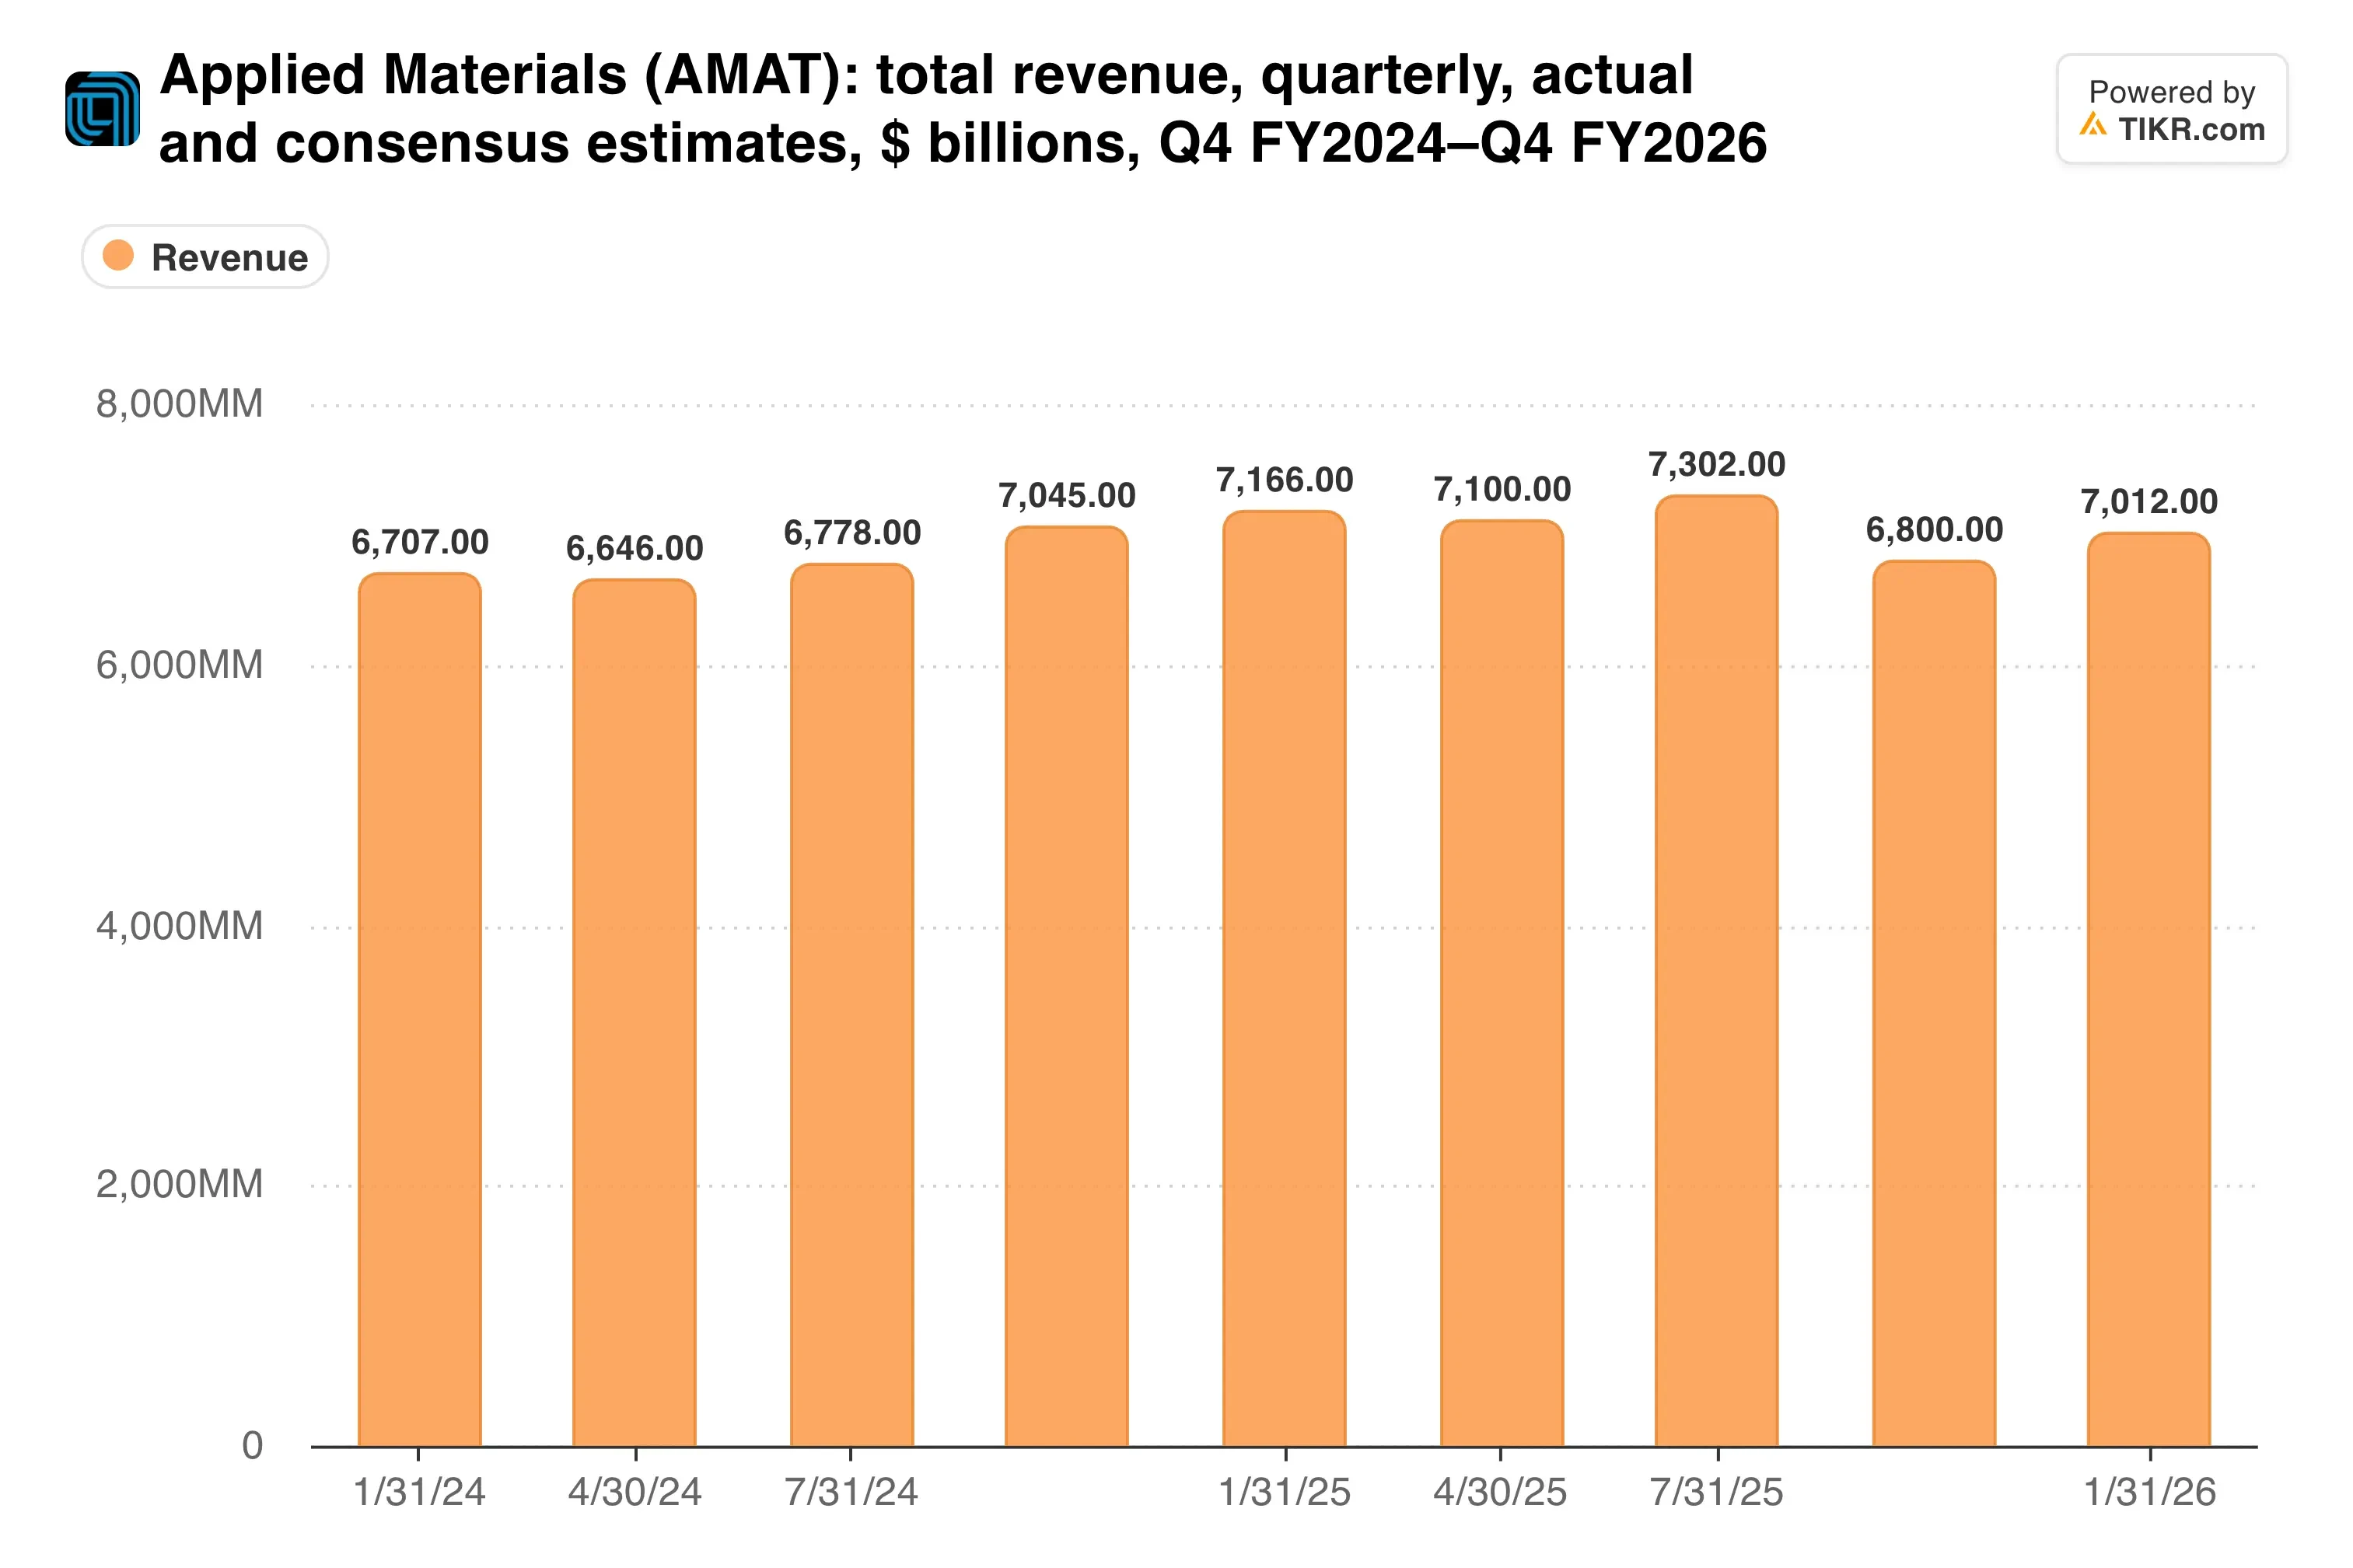
102.5亿美元的季度营收将比第三财季的纪录高出约12%。
服务业务增加了更稳定的层面。应用材料公司预计该业务今年将增长20%以上,到2030年将超过120亿美元。
TIKR追踪了40位分析师对应用材料公司的评级。有多少人给出“买入”评级?
在一个地方查看应用材料公司买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究此类股票。查看应用材料公司的分析师评级
比ASML便宜,事出有因
周五的下跌使应用材料公司的估值倍数回落至其最接近的设备同行之下:
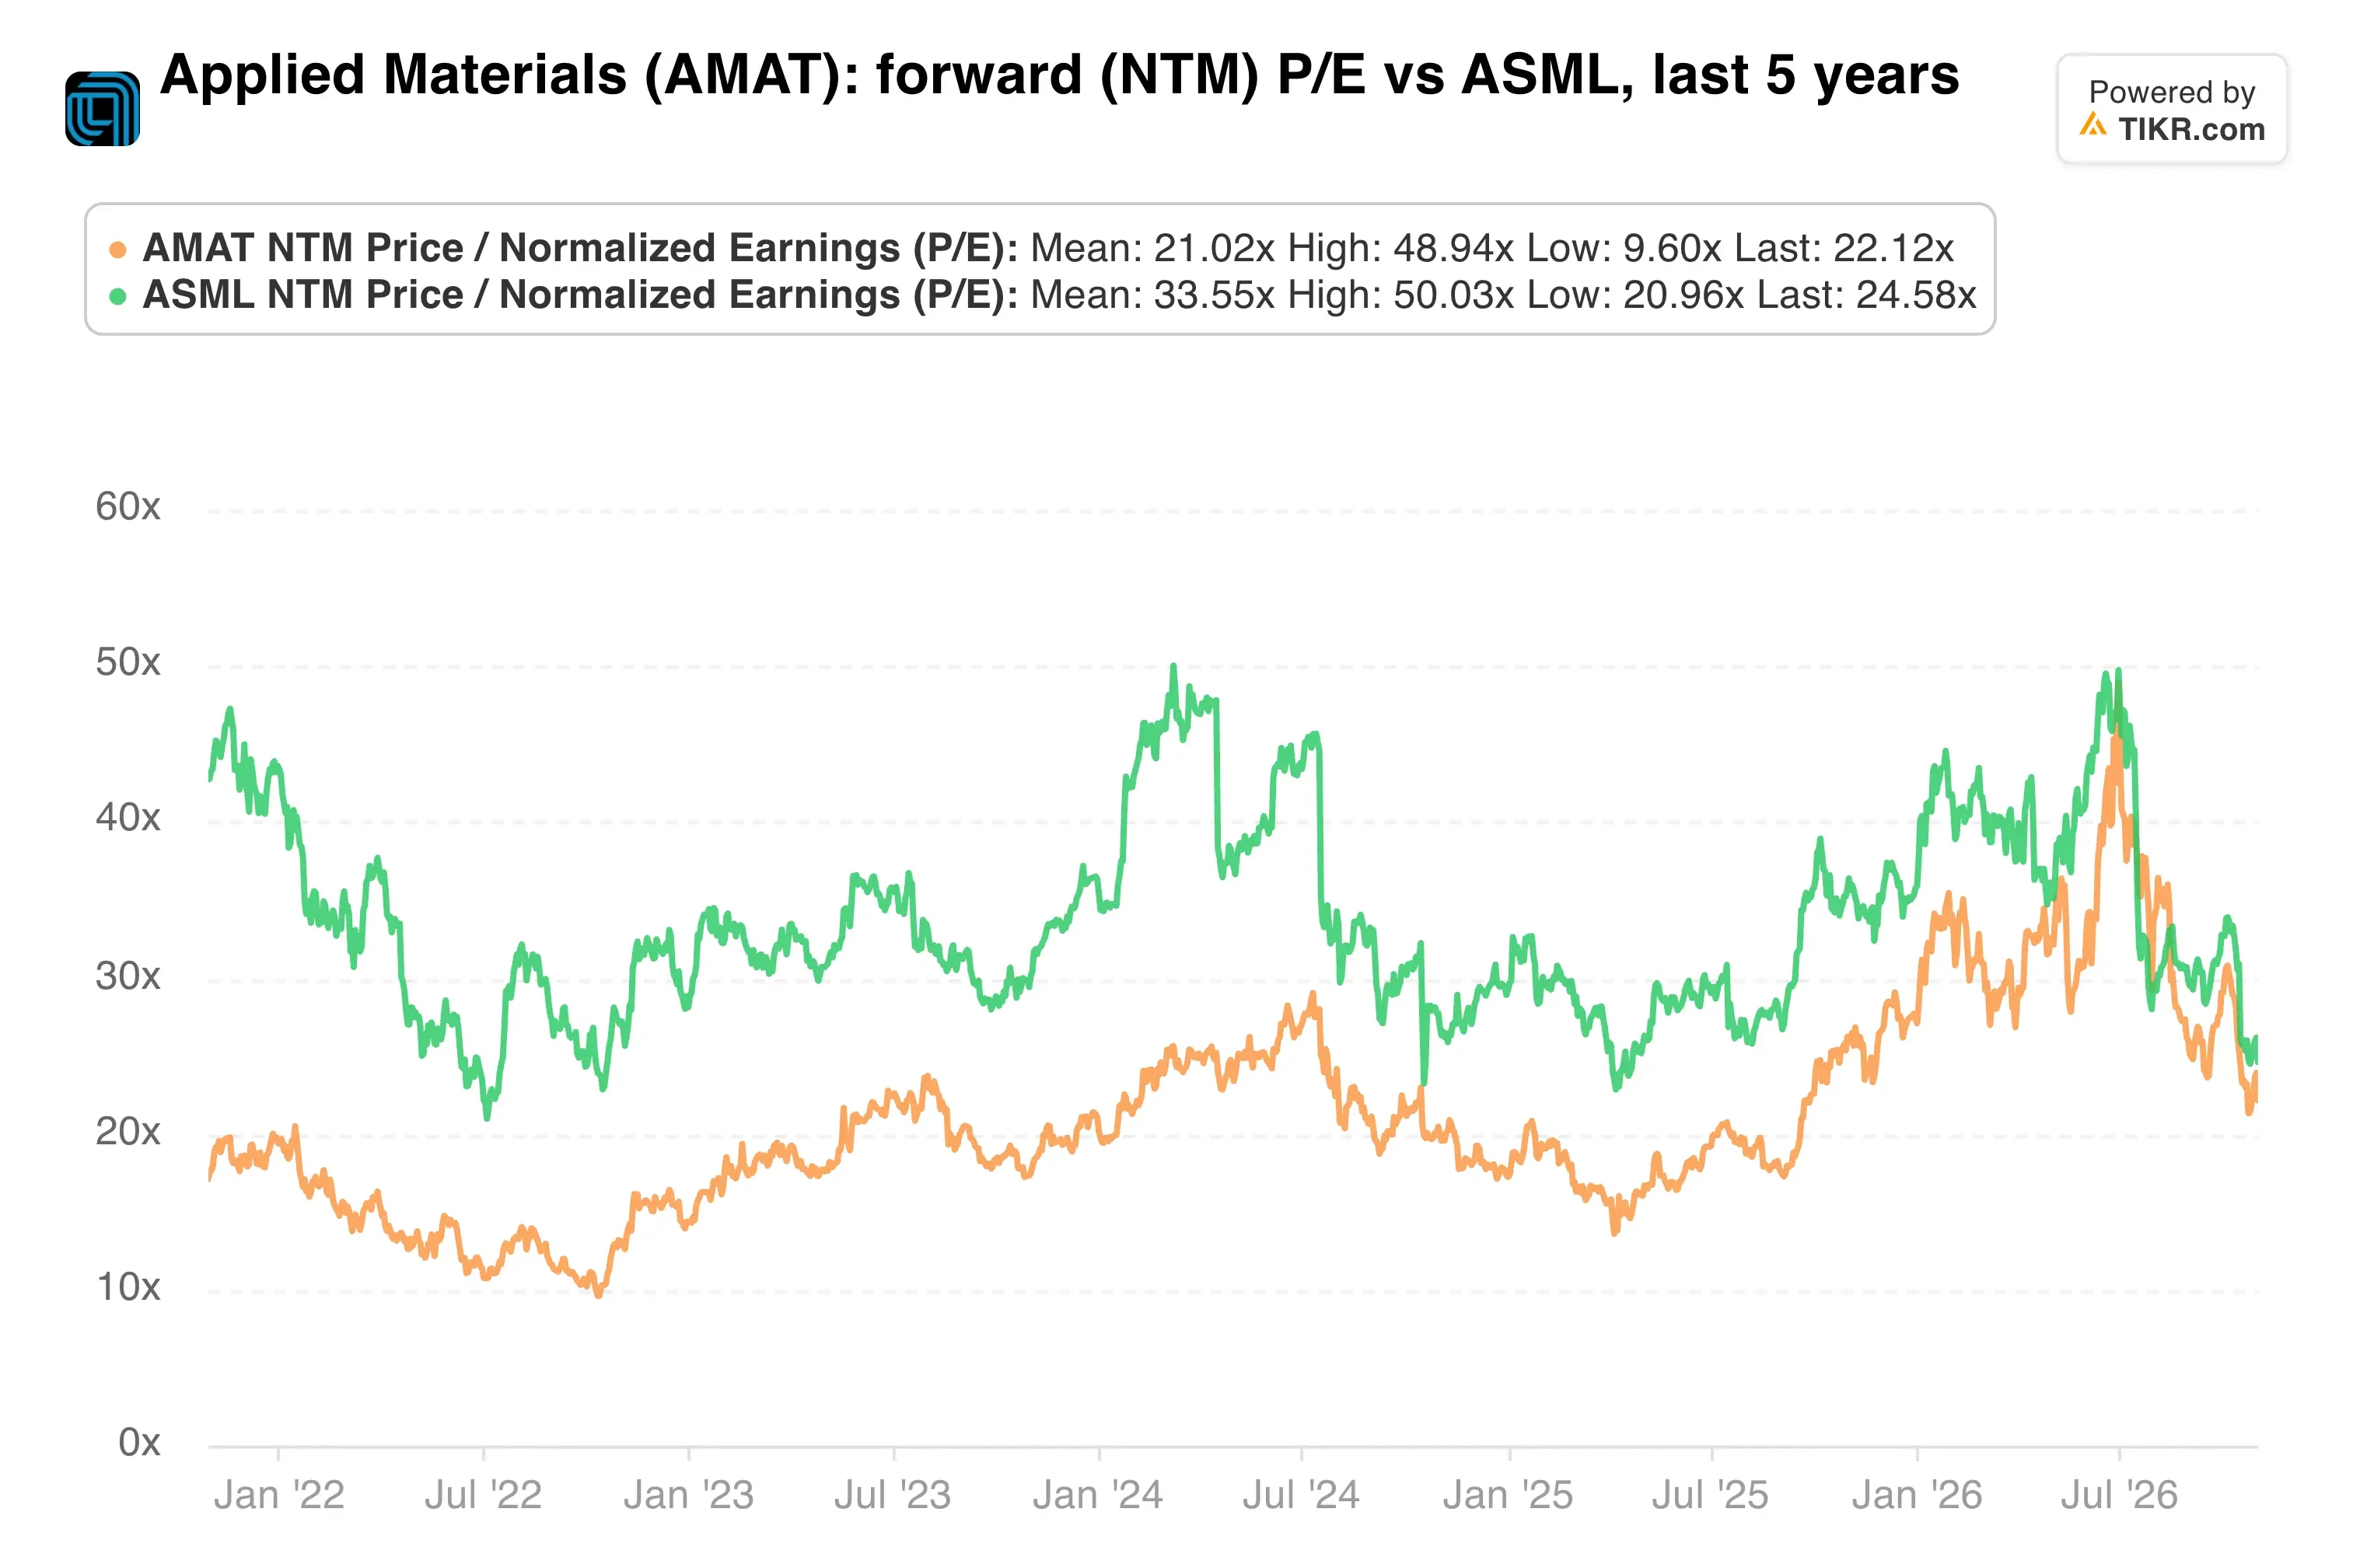
应用材料公司交易于22.1倍远期市盈率,而ASML交易于24.6倍。
中国市场在很大程度上解释了这一差距。第三财季,中国市场占半导体系统和服务营收的26%,低于上一季度的35%。管理层仍预计中国营收将在今年和明年增长,主要由28纳米代工和逻辑业务推动,但出口管制可能迅速改变这一局面。
华尔街628美元的平均目标价意味着61%的上涨空间。
我的看法:我喜欢增持Besi的举动。应用材料公司正在市场悲观时买入一家混合键合领域的领导者,并且其持股比例保持在足够小的水平以避免控制权之争。然而,与存储业务相比,这笔持股规模较小。周五的抛售反映了市场担忧,即在51%的增长指引转化为2027年的实际增长之前,AI支出可能见顶。我认为这种担忧为时过早,但值得关注。
接下来是11月12日的财报。它将显示第四财季营收是否接近102.5亿美元,以及DRAM需求是否延续到2027日历年。
那么应用材料公司的股票实际价值几何?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到应用材料公司可能的价值。可以从华尔街普遍预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!