


核心要点
- 自2025年10月以来,IonQ 股价已下跌56%。其中包括10月12日下跌9%,此前该公司同意以全股票交易收购网络安全公司 Elisity,交易价值高达13亿美元。
- Rosenblatt Securities 在同一天维持其"买入"评级和100美元目标价。这比10月12日收盘价高出176%,与华尔街最高目标价一致。
- 分析师预计2026年收入将增长两倍多,达到4.55亿美元,并在2028年达到10.6亿美元,但他们对2027年的亏损预估在过去90天内有所扩大。
- 这个目标价看似合理但有些牵强:100美元意味着58倍的远期市销率,而当前仅为21倍,同时预计亏损将扩大。
IonQ (IONQ) 自2025年10月高点以来已下跌56%,其中包括10月12日(周一)下跌9%,此前该公司同意以股票收购网络安全公司 Elisity。Rosenblatt Securities 在同一天维持其"买入"评级和100美元目标价,比36.27美元的收盘价高出176%。
现金耗尽,股份增加
该股于2025年10月13日收于82.09美元。今年初随科技股抛售潮跌至3月30日的26.59美元,随后反弹至6月30日的53.26美元。
自那以后,看跌的理由集中在现金和股份上。7月31日,IonQ 完成了18亿美元的 SkyWater 收购,用掉了约10亿美元的现金。8月5日,该公司报告第二季度收入增长287%,达到8010万美元。但运营亏损扩大了一倍多,达到3.372亿美元,平均股份数量从一年前的2.51亿股增至3.677亿股。
随后是 Elisity 交易:高达13亿美元的股票交易,其中包括高达1.5亿美元的 earnouts(基于业绩的额外付款)。IonQ 尚未披露 Elisity 的收入。
Rosenblatt 仍坚持100美元目标
Rosenblatt 的 John McPeake 的100美元目标价与华尔街最高目标价一致,他预计 Elisity 将为 IonQ 预计的2027年收入贡献不到10%。他的关注点仍在于 IonQ 计划明年推出的 Superion 256 系统。
100美元目标价合理吗?
尽管股价下跌,华尔街其他机构的反应却不大。一年前的共识目标价是65美元,如今是67美元,14位分析师中有12位给予"买入"或"跑赢大盘"评级。
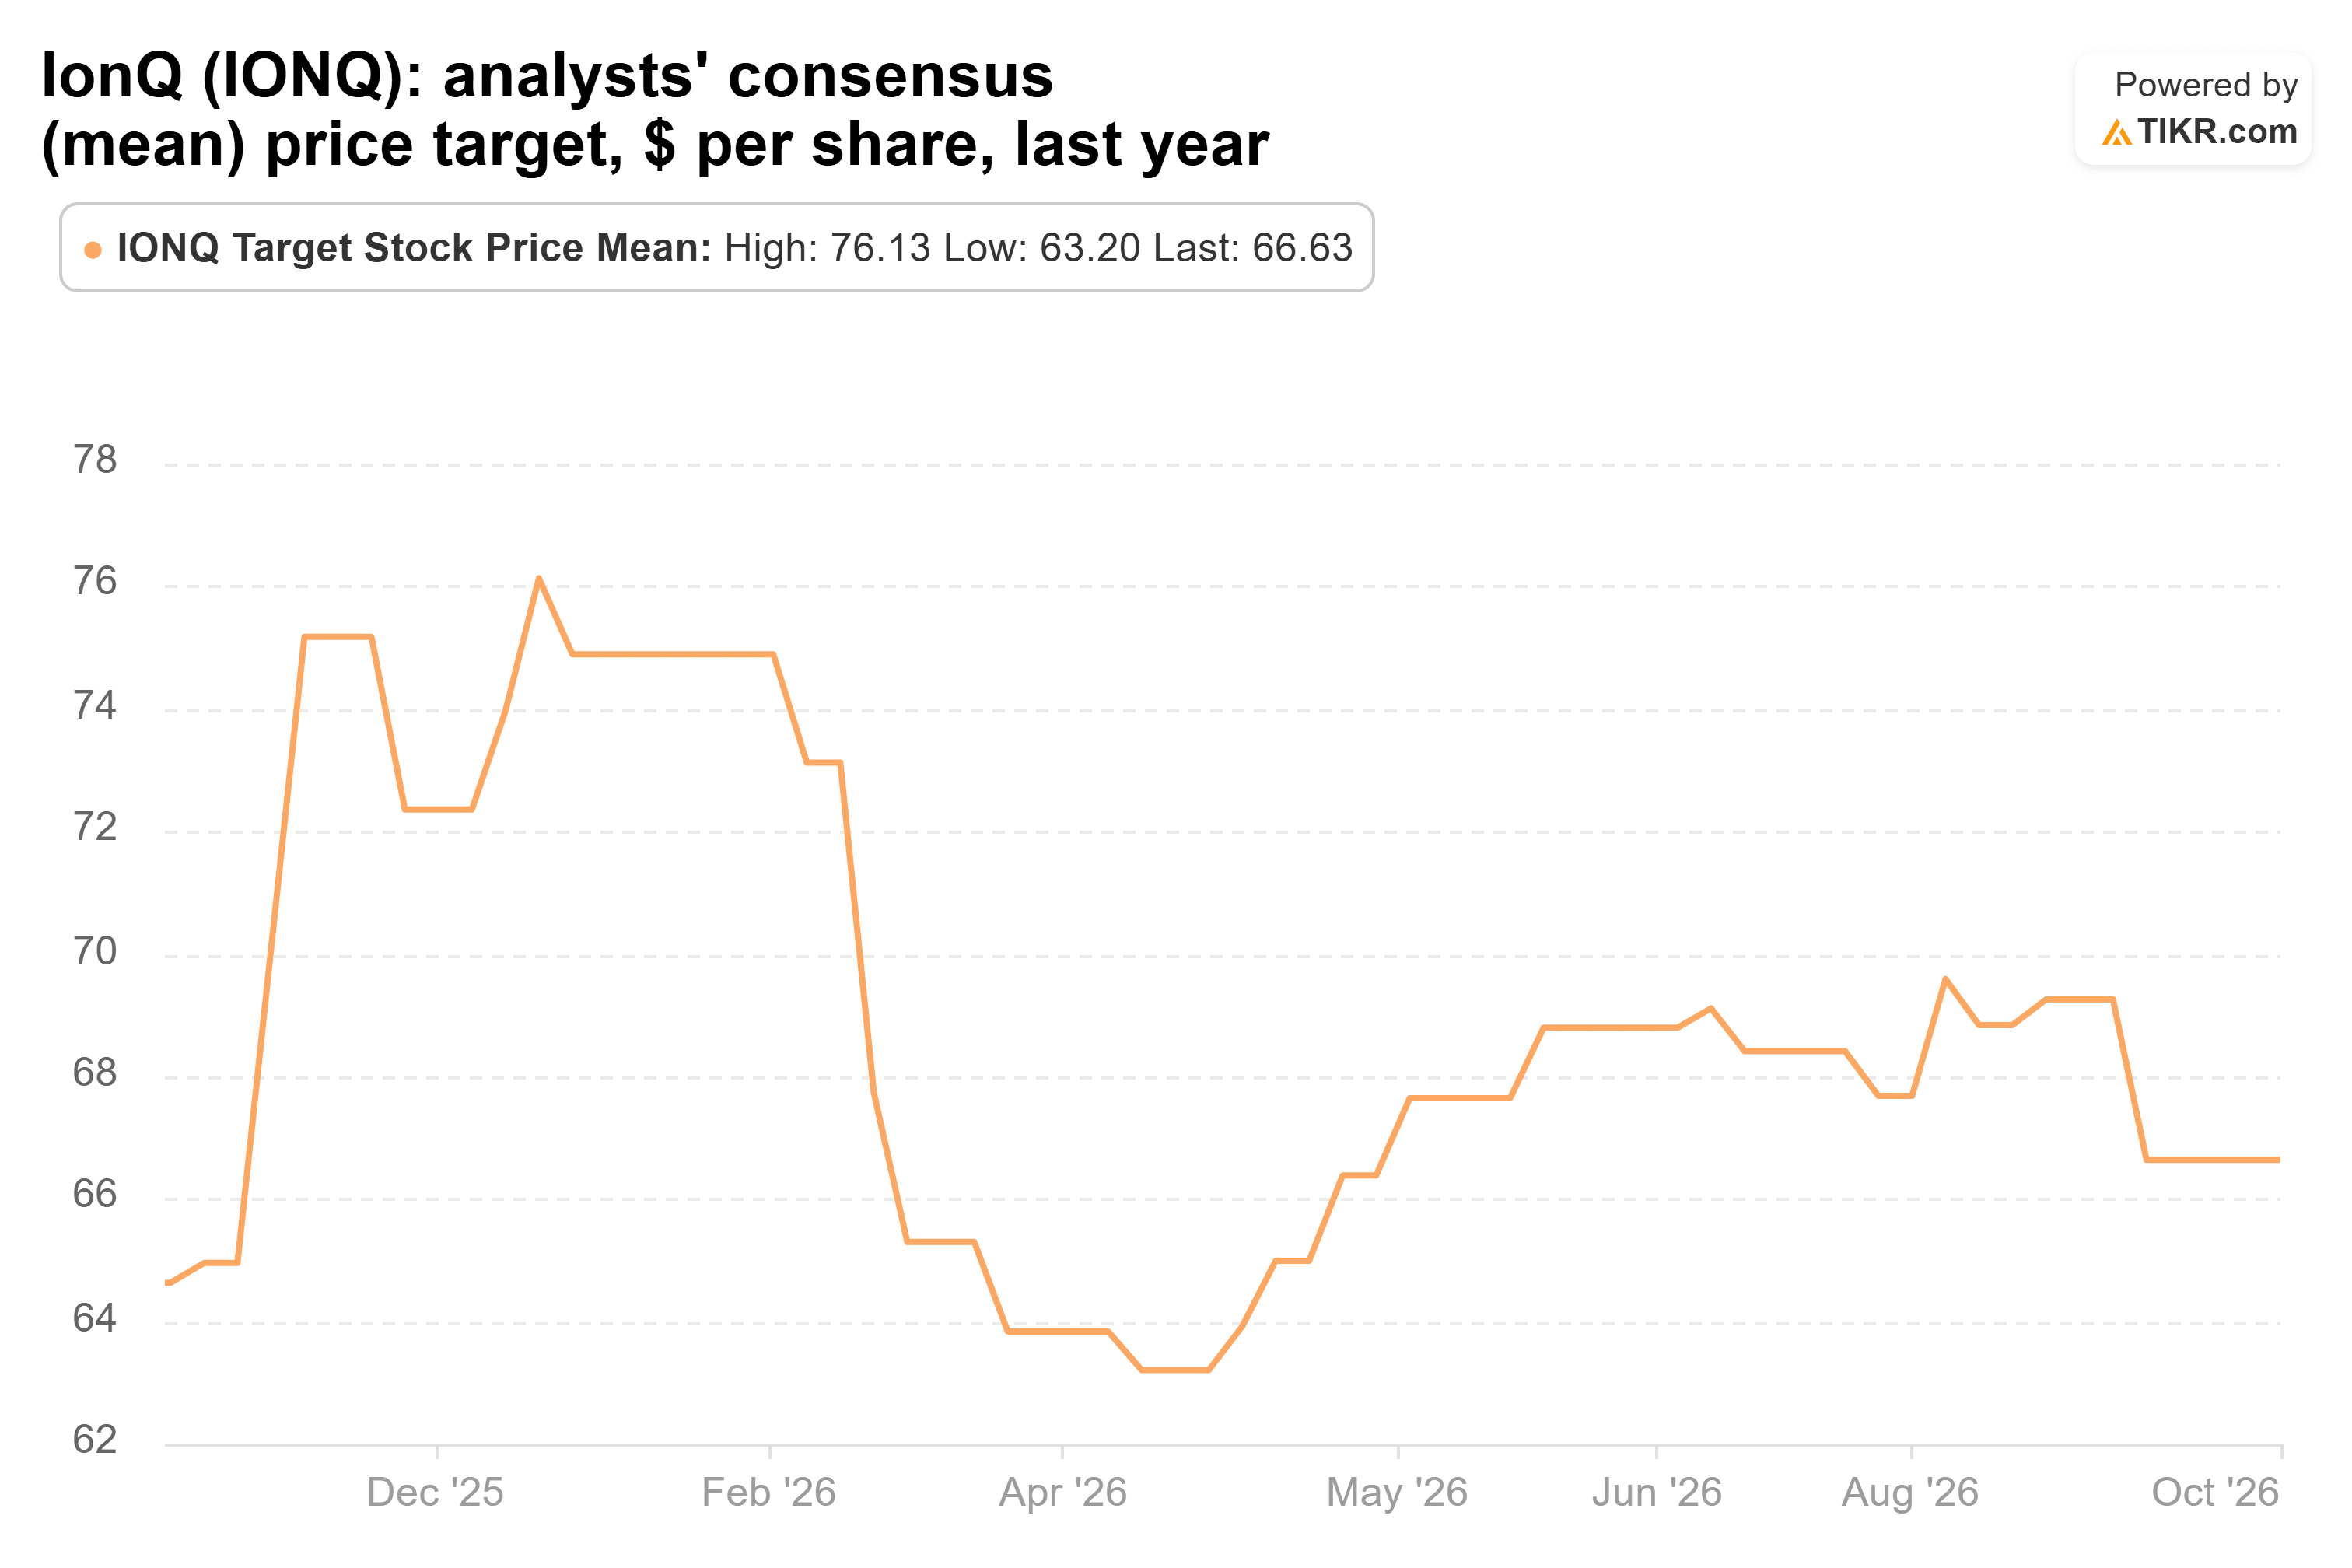
即使是最低目标价42美元,也高于当前价格。
收入是看涨的理由。分析师预计今年收入将增长两倍多,达到4.55亿美元,并在2028年达到10.6亿美元:
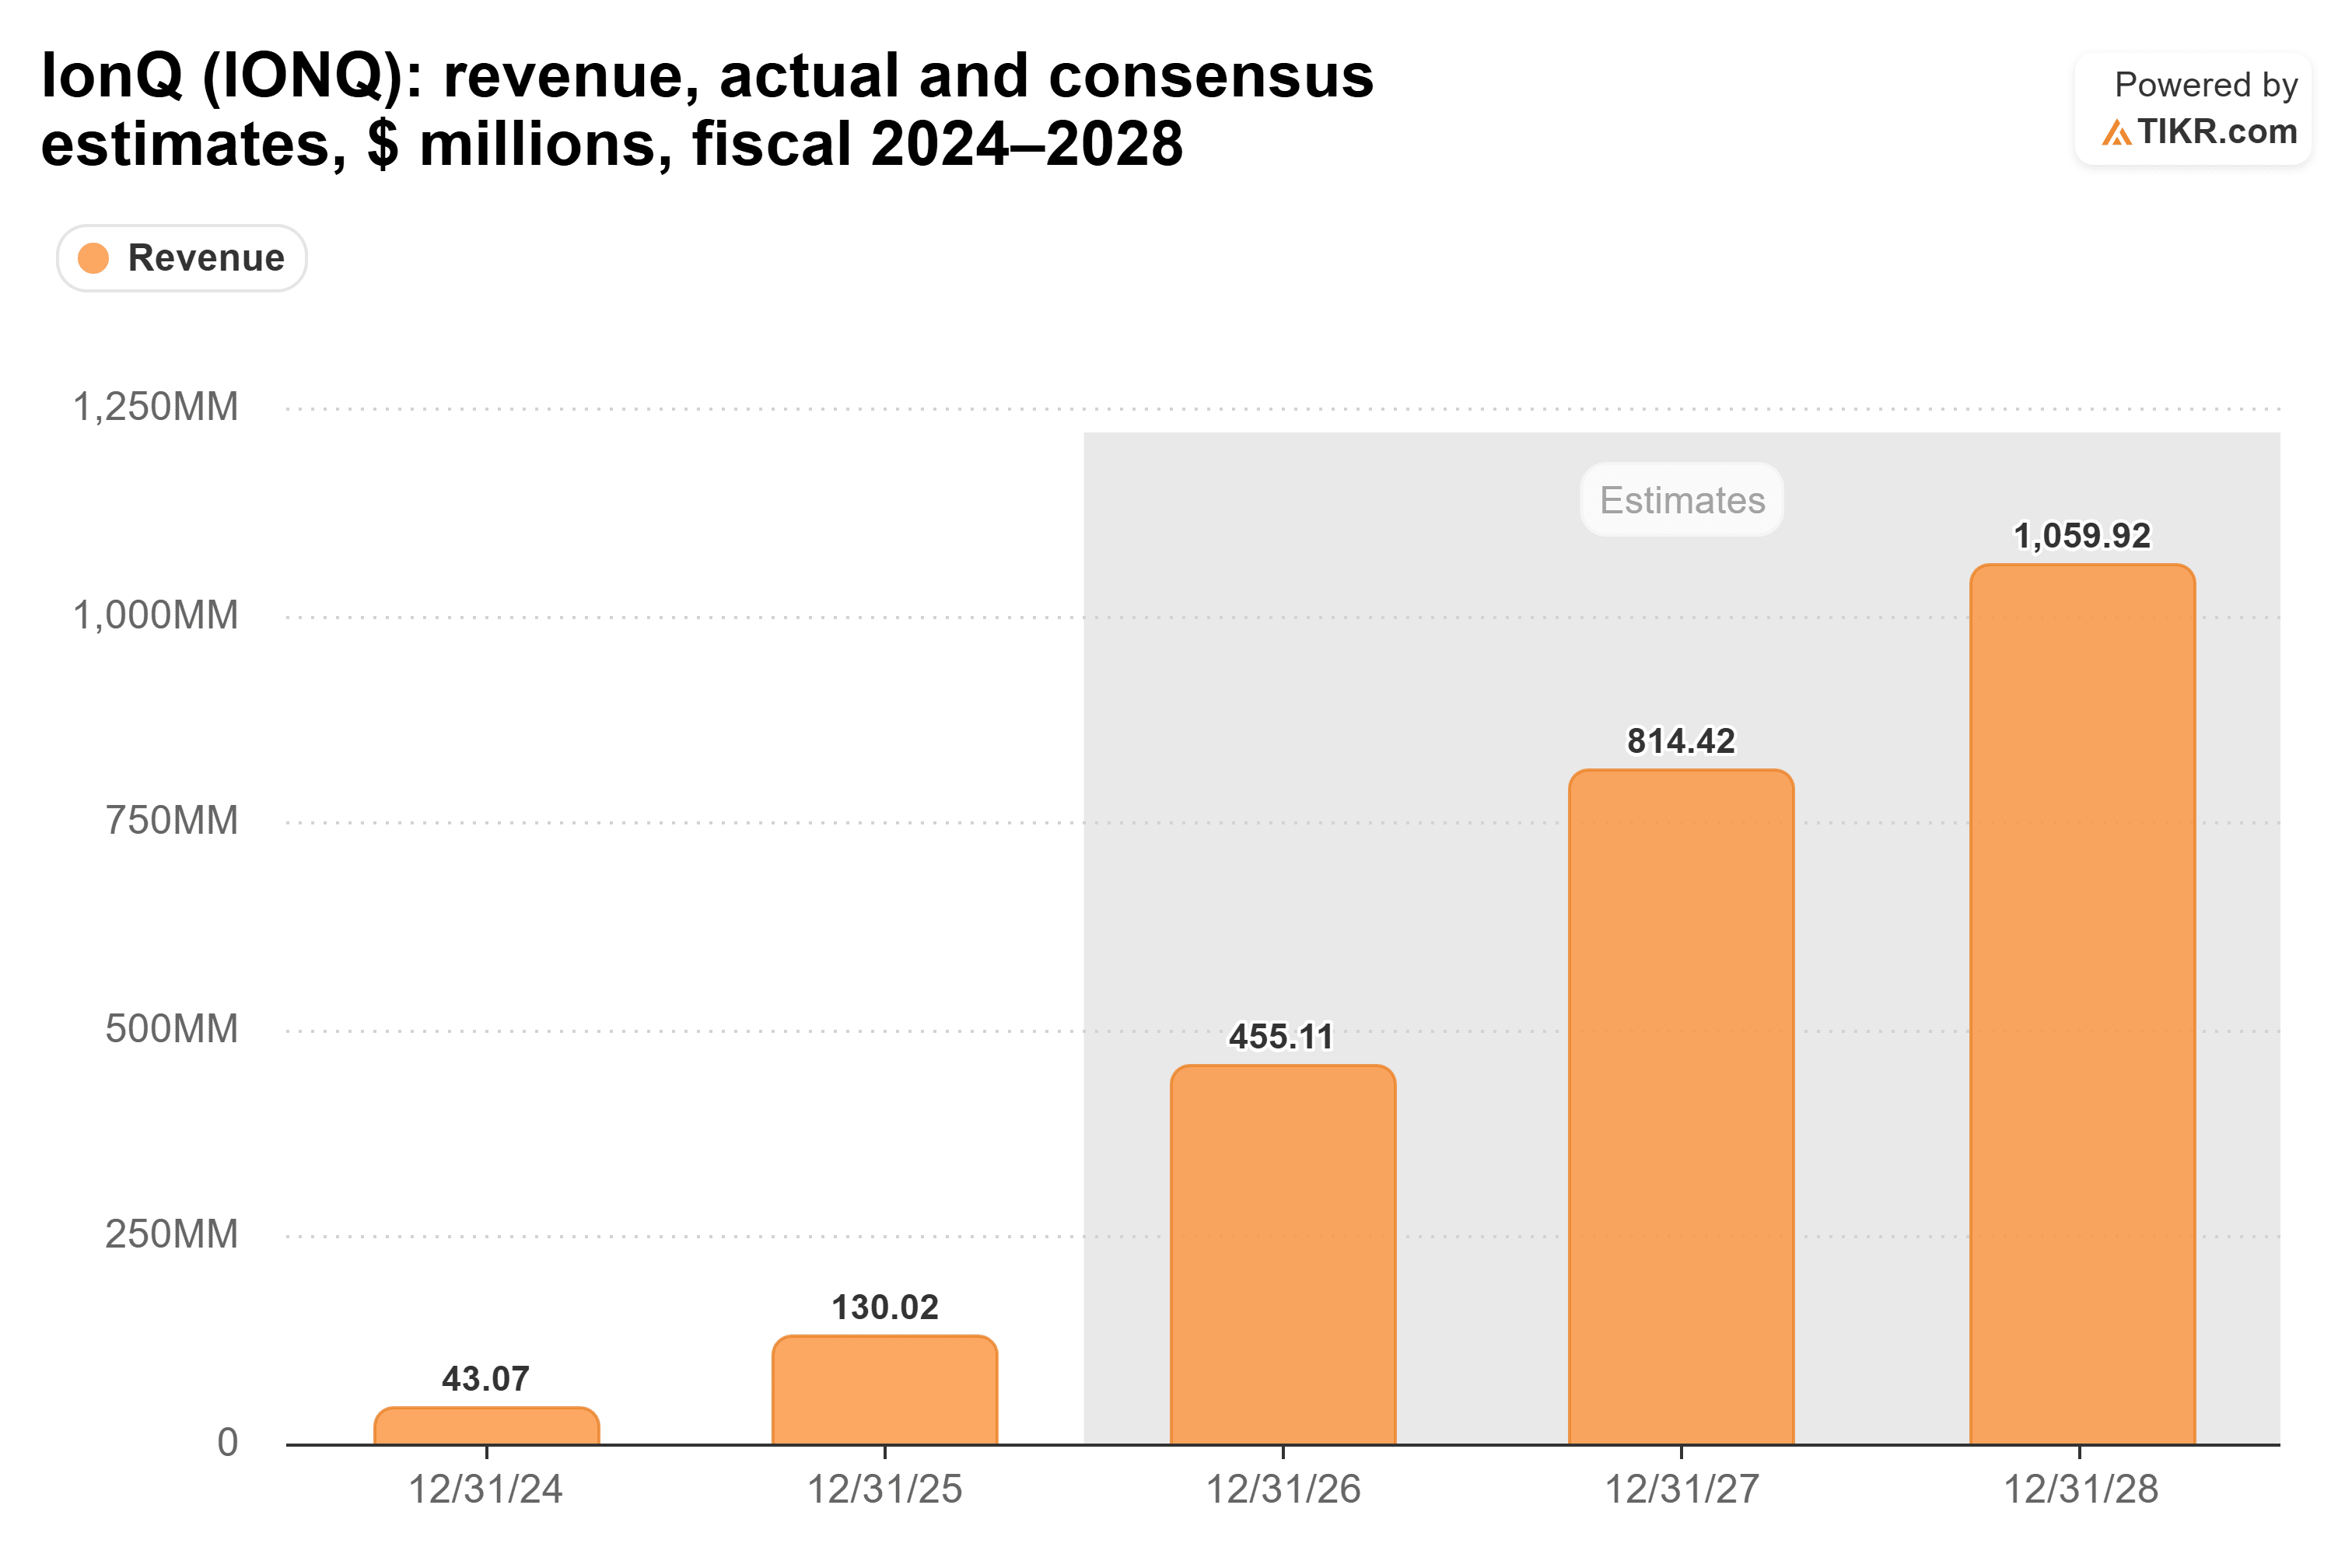
其中很大一部分来自收购:IonQ 现在给出的2026年业绩指引为4.5亿至4.6亿美元,其中约1.7亿美元来自 SkyWater。根据 Rosenblatt 的计算,Elisity 对2027年的影响不大。
亏损是问题所在:对2027年的共识亏损已扩大至每股3.40美元,而90天前为2.36美元。
由于没有盈利可供定价,IonQ 基于远期销售额进行交易。其[21倍]的市销率是五年来的最低点,而历史平均值为132倍。

Rosenblatt 的100美元目标价相当于分析师对未来12个月预期销售额的58倍。这低于历史平均水平,但历史平均水平来自销售额微乎其微的年份。然而,现在更多的销售额来自一家代工厂,美国银行在9月份对其估值仅为销售额的2倍。
看似合理,但需要重新估值
风险在于更多相同的情况:更多的股份和更大的亏损。
我认为 Rosenblatt 的观点看似合理但有些牵强。收入预估指向一个规模大得多的业务,且估值倍数处于五年低点。但100美元的目标价需要投资者支付远高于[21倍]销售额的估值,同时预计亏损将扩大。
下一个考验是 IonQ 的第三季度财报,这是其首次包含 SkyWater 的业绩。如果合并后的业务朝着其指引的上限发展,并且256量子位系统按计划在2027年推出,那么100美元的目标价开始显得合理得多。
那么 IonQ 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 IonQ 可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


