


CVS Health (CVS) 于10月13日(周二)同意支付3.15亿美元,以了结司法部关于阿片类药物处方的诉讼,路透社报道。政府指控CVS药房在2013年10月至2025年12月期间,为阿片类药物和其他受管制物质开具了无效处方,然后为其中许多处方向医疗保险和其他联邦项目收费。CVS不承认有不当行为,并表示不同意这些指控。
股价几乎没有反应。CVS周二收于87.55美元,下跌0.2%,周三开盘前持平。
CVS同意了什么
- 支付3.15亿美元,以了结根据《受控物质法》和《虚假申报法》提出的索赔
- 为员工和公众设立举报可疑处方的热线,并监控配药模式(美联社)
- 与美国缉毒局合作,评估可疑的处方开具者
- 不承认责任(此案始于一名前雇员的举报诉讼,政府于2024年12月自行提起诉讼)
和解金额与CVS现金流的对比
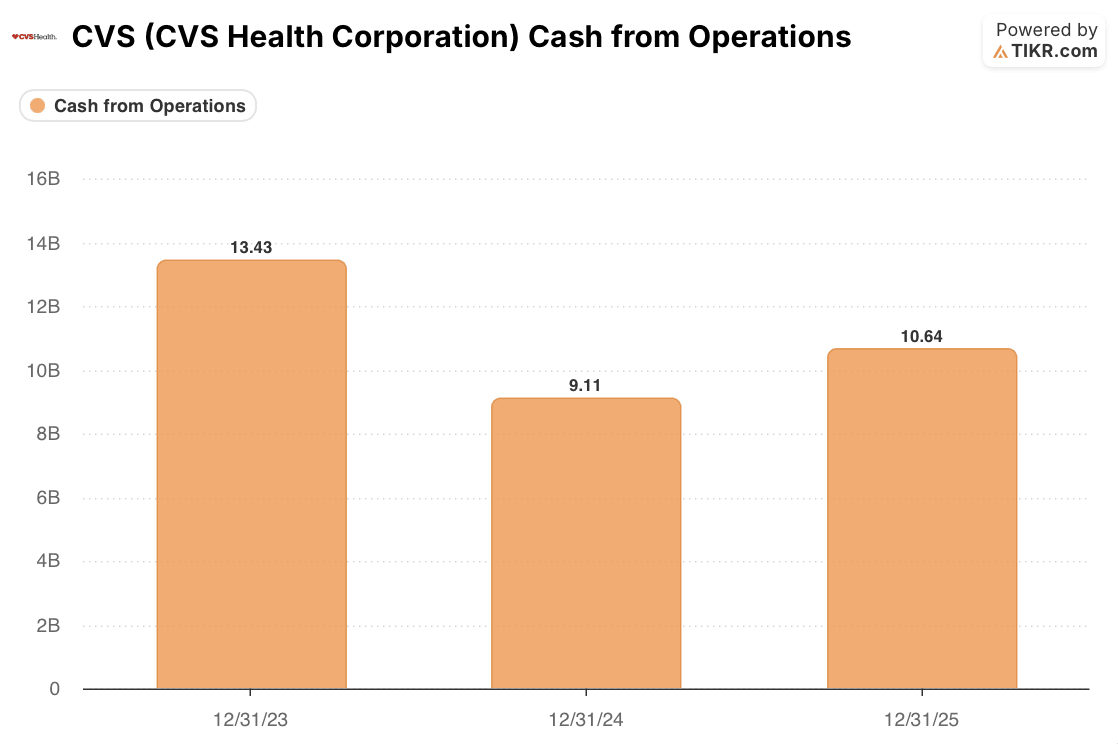
CVS在2025年产生了106.4亿美元的经营活动现金流,并已给出指引,预计今年至少达到115亿美元。和解金额不到这两个数字的3%,或者说,相对于88美元的股价,每股约合25美分。
这也是CVS自7月以来了结的第二起联邦案件。CVS及其长期护理药房部门Omnicare同意支付至少4.4亿美元以了结一项近9.5亿美元的判决。CVS将在协议生效后两周内支付1.3亿美元,并承担进一步的3.1亿美元中的任何缺口,如果Omnicare的资产在2028年3月前未能支付的话。两项和解合计约7.55亿美元,约占去年经营现金流的7%。沃尔玛 (WMT) 在8月以5000万美元了结了其自身的司法部阿片类药物配药案。
单就阿片类药物和解案本身而言,这只是个四舍五入的误差。
为何法律新闻未影响CVS的估值倍数

市场对此和解案的平淡反应,与CVS8月财报发布后的抛售形成了对比。今年夏天,CVS的远期正常化收益市盈率峰值曾达到14.5倍。随后在8月5日,首席财务官布莱恩·纽曼表示,2027年调整后每股收益的初步下限至少为8.44美元,与市场共识一致,"在目前这个节点看来是合理的",当天股价收盘下跌5.8%。目前该市盈率已降至10.8倍,更接近其自2023年底以来的10.1倍平均值,而非之前的峰值。
对CVS股票而言,11月4日的电话会议更重要
CVS将于11月4日(周三)举行第三季度财报电话会议,和解案不会是头条。2027年的展望才是。如果管理层提高那个初步的8.44美元下限,或者显示Caremark的客户留存率从8月提到的略低于正常趋势中恢复,那么其估值倍数有空间回升至2025年底前所维持的11倍至12倍区间。如果下限保持不变,10.8倍看起来大致合理,股价将等待2027年业绩来证明自己。
想了解CVS的现金流和估值在整个过程中的变化吗?在TIKR上免费查看相同的图表。点击此处了解更多。
那么CVS Health股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CVS股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


