ASML (ASML) 报告了创纪录的第三季度销售额,达到117亿欧元,较第二季度增长25%,净利润为50亿欧元。公司给出的第四季度销售额指引为142亿至152亿欧元,毛利率约为57%。同时,公司将2026年销售额展望从7月份在强劲的第二季度后设定的430亿至450亿欧元,收窄至440亿至450亿欧元。
仅销售额指引本身并不令人意外。LSEG调查的分析师预期为141.9亿欧元,因此ASML指引区间的下限仅与市场共识持平。真正推动市场的是毛利率。
ASML 造机速度跟不上需求
首席执行官 Christophe Fouquet 表示,ASML 为 2027 和 2028 年计划的供应量 "将无法完全满足客户的需求。" ASML 计划在 2027 年增加 30% 的产能,并且正在研究如何在已宣布的 2028 年 30% 产能增长基础上更进一步。公司还表示,一些客户希望下 2029 和 2030 年的订单。
这扭转了通常的芯片设备担忧。ASML 过去的风险是客户暂停订单。现在,ASML 自身的产出可能限制了像台积电 (TSM) 这样的芯片制造商增加先进产能的速度,这使得光刻技术成为整个 AI 晶圆厂建设进度的决定性因素。
升级服务推高毛利率,定价提升即将到来
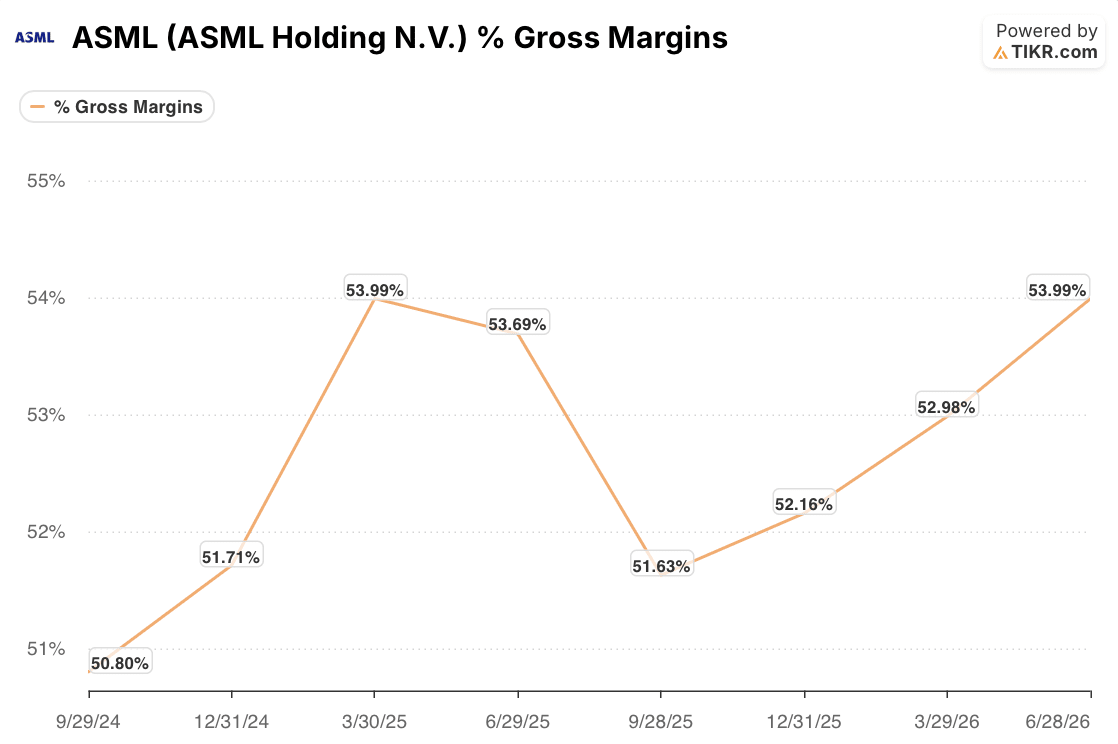
首席财务官 Roger Dassen 表示,毛利率主要由装机基础销售和升级服务驱动,更高的销量和有利的产品组合也起到了帮助作用。在截至2026年6月的八个季度里,毛利率在50.8%到54.0%之间波动。
第三季度毛利率达到57.5%,比该区间的上限高出3.5个百分点。第四季度约57%的指引也比LSEG共识预期的55.4%高出1.6个百分点。定价提升将在后期提供第二次助力:Dassen 表示,ASML 已与主要客户完成了基于价值的定价谈判,其益处将在2027年部分体现,并在2028年及以后完全显现。
华尔街已有所行动,但尚未完全到位

分析师对 ASML 的反应并不慢。平均目标价从 2025 年 9 月底的 777 欧元升至 10 月 13 日的 2,075 欧元,上涨了 167%,而同期股价上涨了 86% 至 1,510 欧元。这个平均值比周二收盘价高出 37%。评级显示有 31 个买入、6 个跑赢大盘、4 个持有和 1 个卖出,而一年前有 11 个持有评级。
10 月 13 日的数据是在今天财报发布以及随后任何分析师修正之前。
如果繁荣期降温,ASML 股票价值几何

芯片设备繁荣期总会结束,在顶峰附近增加的产能届时可能会闲置。因此,我关心的问题是,如果当前的供应紧张局面不能持续,ASML 的价值是多少。我将收入增长率保持在每年 11.8%,远低于 30% 的产能增幅,也低于 ASML 过去五年 18.5% 的平均水平。第三季度报告的净利润率为 42.5%,但这包括了 ASML 对 Mistral 投资的 5 亿欧元重估收益,若不计此项,利润率更接近 38%。我将我的模型利润率设定为 39.2%,这是一个小幅提升,新的定价策略应从 2027 年起覆盖这部分提升,并让市盈率每年收缩约 1.8%。
即使基于这些数字,我的模型预测到 2030 年底股价约为 2,864 欧元。这意味着从 1,510 欧元起的总回报率为 89.7%,即年化 16.4%,比华尔街平均目标价高出约 38%。
结论
ASML 现在的限制在于它能制造多少台机器,而从 2027 年开始实施的基于价值的定价策略尚未体现在当前的毛利率中。
我的模型预测到 2030 年底股价约为 2,864 欧元,假设条件是年收入增长 11.8%,净利润率 39.2%,以及市盈率逐渐下降。这表明即使在股价上涨 86% 之后,仍有潜在上行空间。下一个关注点是第四季度能否兑现 ASML 的销售额和毛利率指引。
认为我的增长假设过于谨慎还是不够谨慎?您可以在 TIKR 上免费构建自己的 ASML 估值模型,从华尔街共识预期开始,大约只需 60 秒。了解更多。
那么 ASML 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 ASML 股票的潜在价值。可以从华尔街共识预期开始,也可以调整输入参数以反映您自己对业务的看法。完全免费使用。
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!