直觉外科公司 (ISRG) 股价在周二盘后交易中下跌约7%(至约406美元),此前该公司发布的第三季度财报显示,尽管营收和盈利超出预期,但其美国市场的达芬奇手术量仅增长10%。
此次下跌抹去了约110亿美元市值,大约是当季4.5亿美元法律费用拨备的25倍。而对2027年更为重要的一个数字却鲜有关注:计划将每台手术的器械收入削减3%至5%。
直觉外科10月20日财报要点
- 营收增长22%至30.5亿美元,调整后每股收益3.00美元,超出2.64美元的预期。
- 美国达芬奇手术量增长10%,而美国以外市场增长20%(首席财务官提及去年同期基数较高,为16%)。
- 2026年手术量指引范围收窄,从13.5%至15.5%调整为14%至15%,中点保持不变。
- 计提4.5亿美元反垄断和解费用,仍需法院批准。
直觉外科降价计划的影响
器械和配件是公司的经常性收入引擎,其收入在两年内增长43%,在第三季度达到18亿美元。
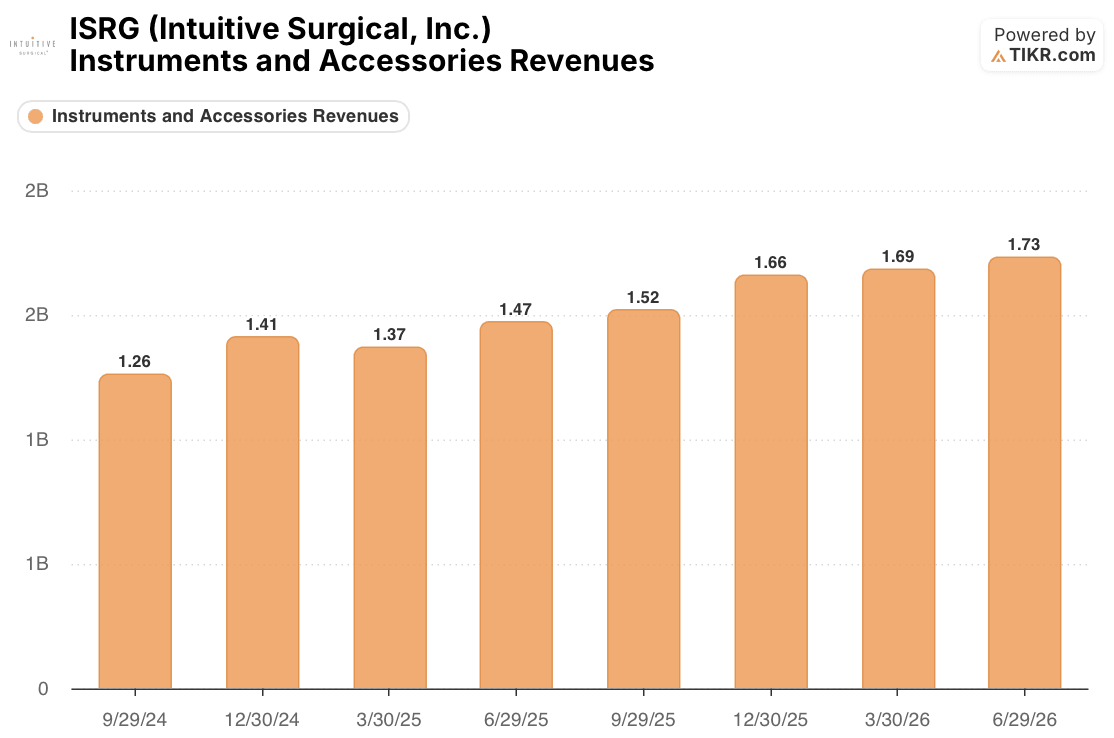
直觉外科的延长使用计划、基于手术量的定价以及中国市场降价,预计将使达芬奇器械的每台手术收入在2027年底前(产品组合保持不变)降低3%至5%。基于过去四个季度68.8亿美元的收入计算,这相当于每年减少约2.06亿至3.44亿美元(Ion机器人收入已计入,管理层未提及的力反馈技术收益则起到相反作用)。
分析师对ISRG股票的看法
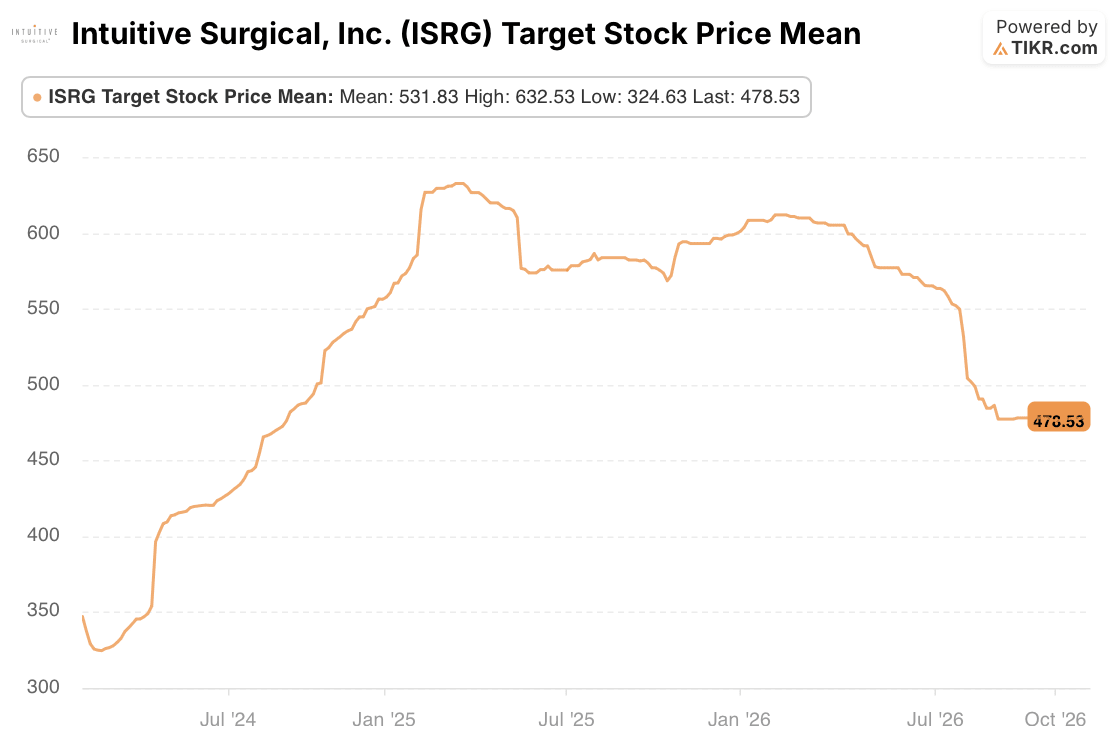
华尔街的平均目标价为478.53美元,较周二收盘价438.27美元高出约9%,较盘后价格高出约18%。该平均目标价已从3月底的605.08美元下跌了21%,而同期股价仅从460.99美元微跌5%。这表明分析师在此次财报发布前,早已大幅下调了对直觉外科的预期。
在约406美元的价位,该股已回落到9月30日的收盘水平(406.63美元),抹去了此前从9月8日交易价367美元上涨约19%的涨幅。对于一个手术量仍保持14%增长的企业来说,这看起来像是针对美国市场一个季度数据的过度反应。真正的考验将在明年1月到来,届时直觉外科将给出其2027年的支出展望。
TIKR追踪了34位分析师对直觉外科的看法。有多少人给出“买入”评级?
查看直觉外科“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的营收和盈利预测,所有信息尽在一处。超过50万投资者使用TIKR来研究此类股票。
那么,直觉外科股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看ISRG股票的潜在价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!