


核心要点
- 家得宝第二季度销售额增长5.7%,达到479亿美元,可比销售额增长1.7%,调整后每股收益为4.92美元。
- 平均客单价上涨2.8%,而客户交易量下降1.0%,因为消费者继续在“小型项目”上消费。
- 剔除GMS带来的14亿美元收入,销售额增长更接近2.6%,而业绩指引预计每股收益增长在持平至4.0%之间。
- 11月公布的第三季度业绩将显示交易量是否企稳,以及专业客户和大项目需求是否改善。
家得宝 (HD) 在一个拒绝回暖的房地产市场里,不断寻找增长之道。
第二季度销售额超出预期,调整后每股收益增长5.1%,管理层重申了全年展望。然而,该股在10月23日收于320美元,当日下跌2.4%,过去一年下跌14.6%。
财报中的一行数据解释了这种脱节。客户每次购物花费更多,但购物次数减少。
这在几个季度内是可行的。但在房屋成交量徘徊在历史低位附近、房主不断推迟大型装修项目的情况下,这种模式越来越难以持续。
更大的购物篮,更少的访问次数
第二季度销售额增长5.7%,达到479亿美元,高于约473亿美元的普遍预期。可比销售额增长1.7%,美国可比销售额增长1.3%。
重要的是结构:
- 可比平均客单价上涨2.8%。
- 可比客户交易量下降1.0%。
- 线上可比销售额增长11%,连续第五个季度实现两位数增长。
首席财务官Richard McPhail 表示,客户“继续参与小型项目”。16个商品部门中有13个实现了可比销售额正增长。
净利润为48亿美元,合每股4.79美元,而调整后每股收益达到4.92美元,去年同期为4.68美元。
以下是季度收入情况…

增长得以维持,尽管部分增长来自收购。
有多少增长是买来的
家得宝于2025年9月收购了专业建筑产品分销商GMS。GMS在第二季度贡献了14亿美元销售额,因此内生增长更接近2.6%。
这仍然可观。这也显示了家得宝对其未来的看法,因为GMS和拥有超过1,340个网点的SRS,正推动公司更深地进入专业承包商市场。
专业客户倾向于在无法等待的维修和维护工作上消费。因此,当房主推迟非必需项目时,这部分业务会变得更稳定,尽管分销业务的利润率低于门店销售。
第二季度毛利率仍上升约25个基点至33.7%。McPhail还指出,关税退税的时间安排可能会在第二和第三季度之间转移部分利润率。
劳氏 (LOW) 更依赖于DIY消费者,这使得两种策略更容易比较。它们在营业利润率方面表现如何?
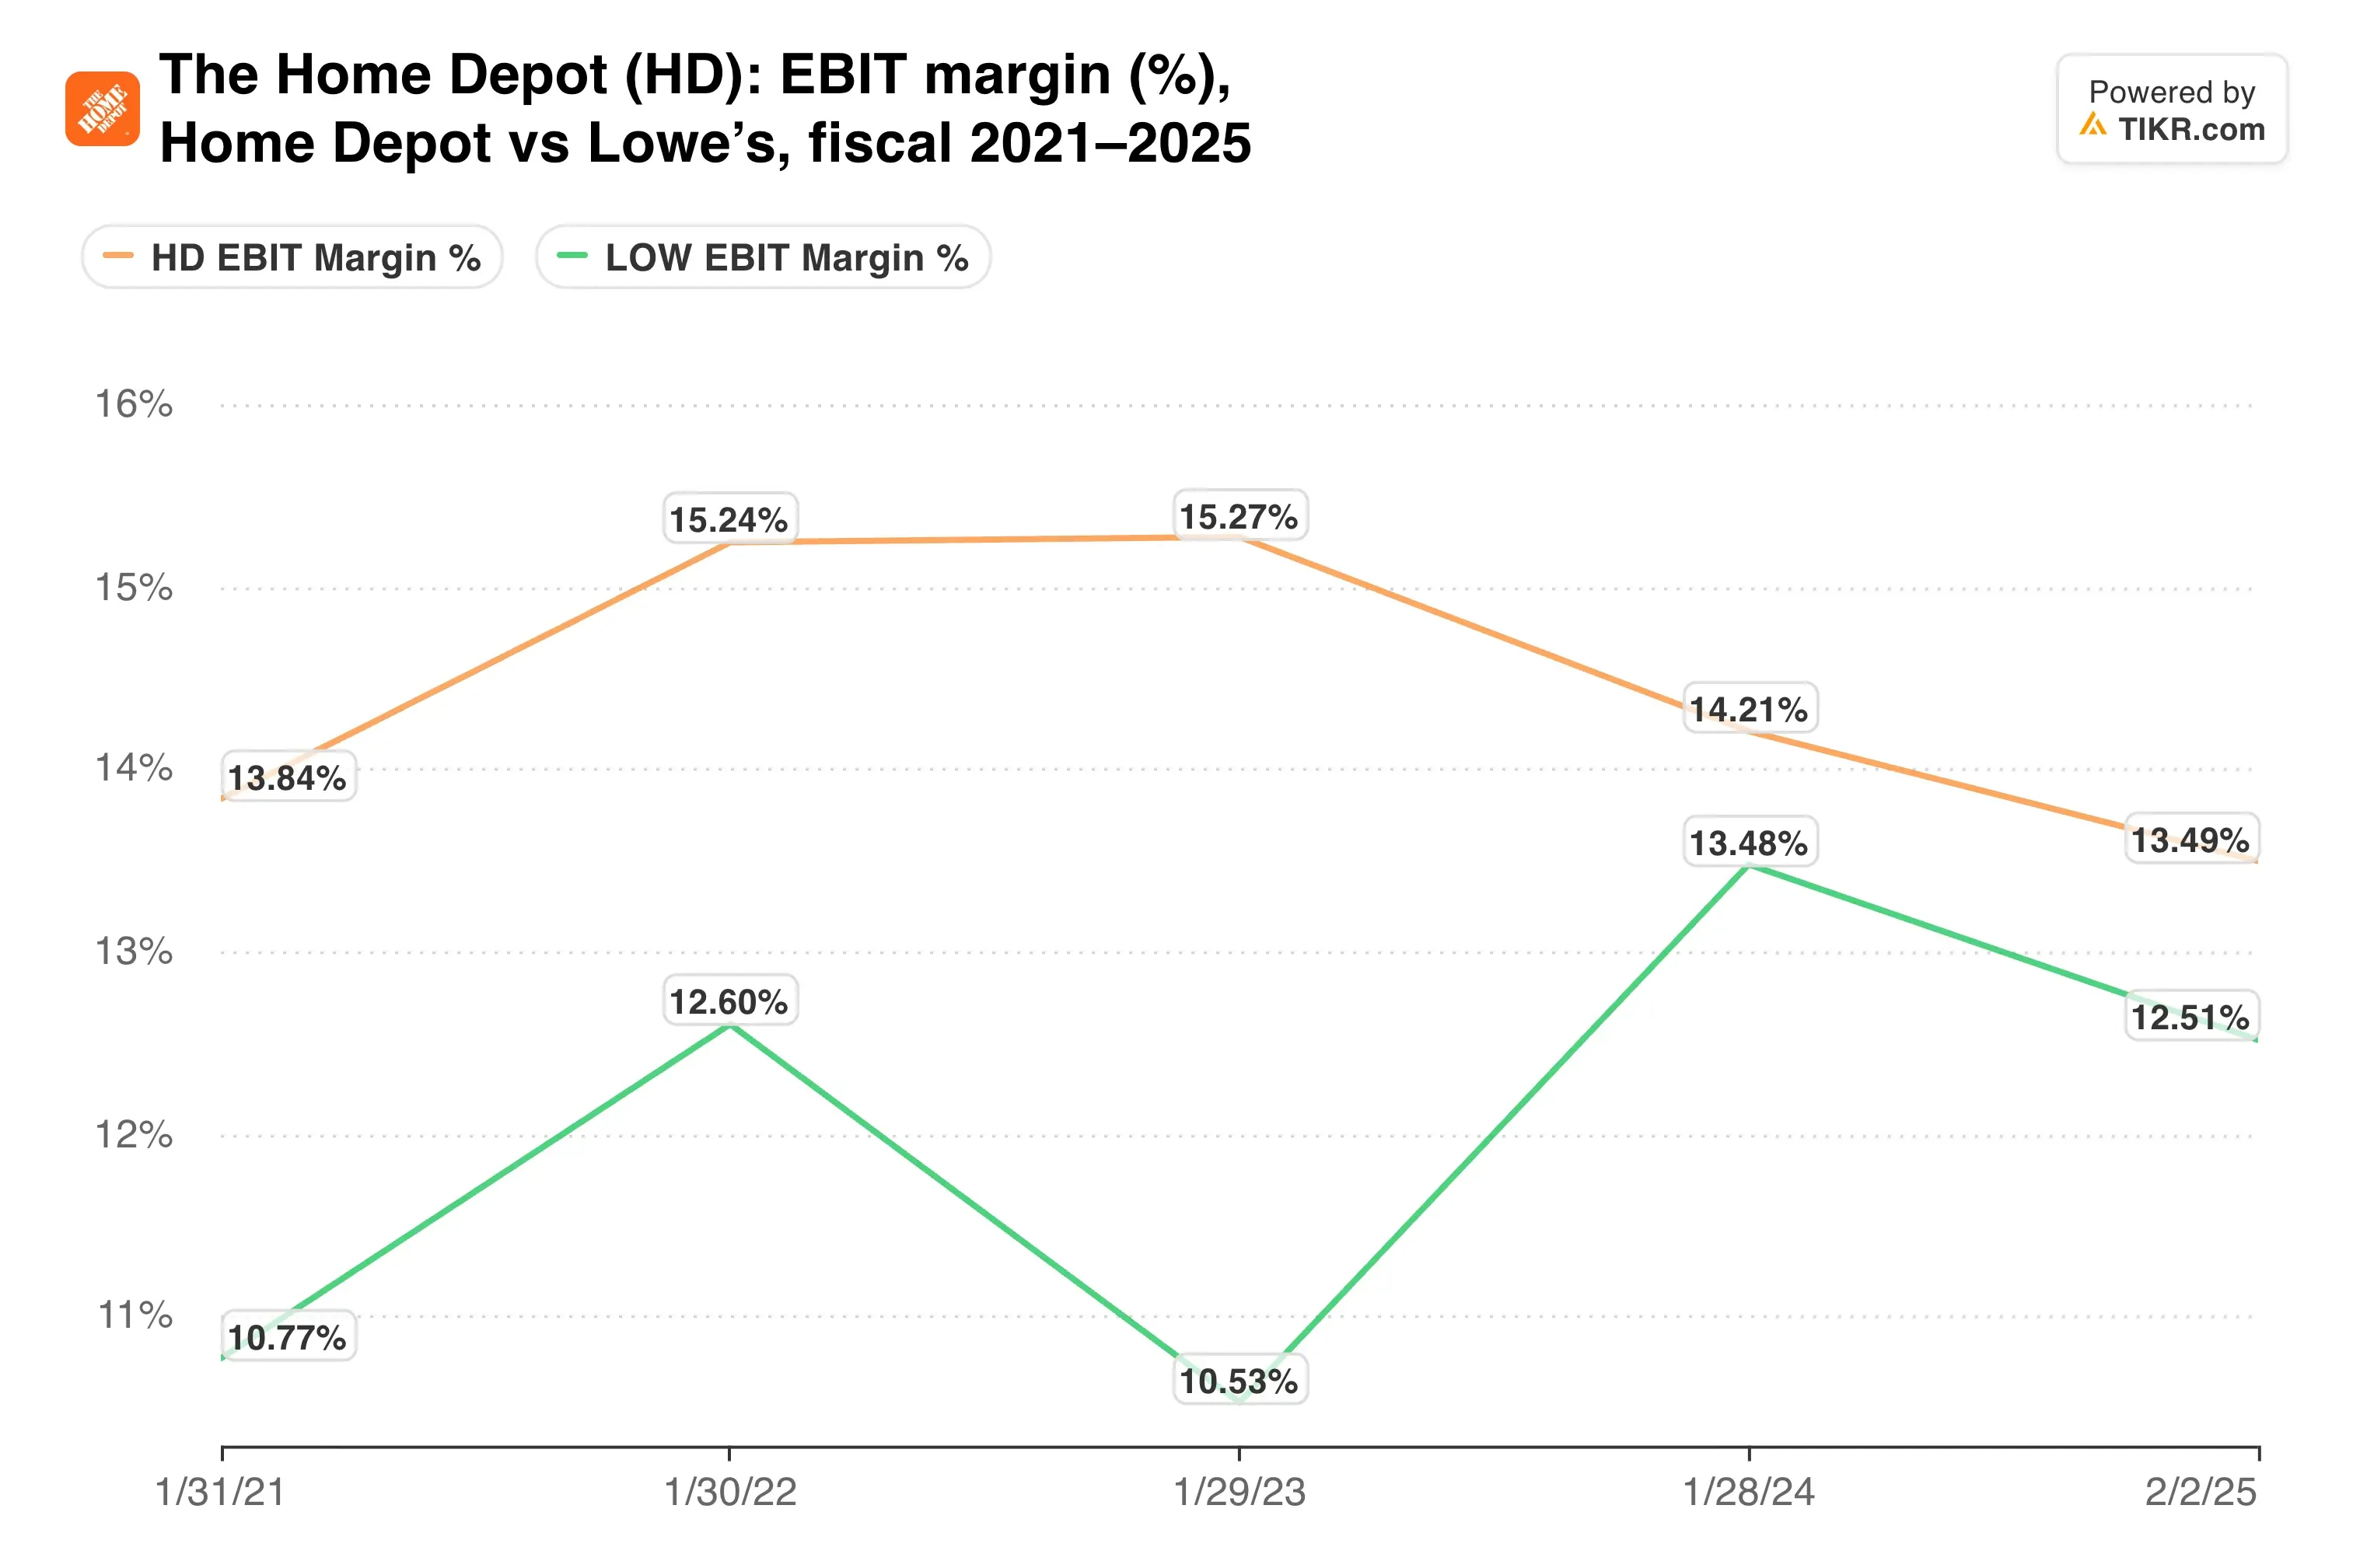
利润率是需要关注的指标,因为家得宝过去12个月的息税前利润率为12.0%,现在吸收了越来越多的分销收入。
TIKR追踪了36位分析师对家得宝的看法。有多少人给出“买入”评级?
在一个地方查看家得宝的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR研究像这样的股票。查看家得宝的分析师评级
为4%的增长支付21倍市盈率
业绩指引几乎没有留下上行空间。家得宝预计销售额增长2.5%至4.5%,可比销售额持平至增长2.0%,调整后每股收益较14.69美元持平至增长4.0%。调整后营业利润率目标为12.8%至13.0%。
对于一只市盈率(NTM)为20.8倍的股票来说,这样的盈利增长路径是缓慢的。分析师预计未来两年每股收益年增长率约为4.3%,而过去三年每年下降约4.2%。
投资者过去愿意为家得宝支付更高的估值:

估值倍数已经压缩,这就是为什么380美元的华尔街目标价仍比当前价格高出约19%。
我的看法:家得宝在一个糟糕的市场中表现出色,3.0%的股息收益率让投资者愿意等待。然而,在交易量转为正增长之前,我看不到估值重估的理由。房地产市场的解冻会迅速改变这一点,尽管没人能预测其时机。
11月的第三季度财报是下一个检查点。交易量是需要关注的数字,其次是任何显示大型项目需求最终回归的迹象。
那么家得宝股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到家得宝可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


