


核心要点
- DoorDash 同意以每股 65 美元,总计约 170 亿美元的价格收购 Instacart,同日其公布第三季度营收创纪录,达 46.2 亿美元,同比增长 34%。
- Instacart 也曾与 Uber 进行过早期谈判,但 Uber 目前正致力于收购 Delivery Hero 的交易,如今在杂货配送领域将面临一个更庞大的 DoorDash。
- 银行卡数据显示,DoorDash 在配送应用支出中占比达 59%,因此反垄断审查是这笔交易的主要风险,交易可能要到 2028 年才能完成。
- DoorDash 已安排了一笔高达 130 亿美元的过桥贷款,第四季度财报将显示这笔交易如何重塑其资产负债表。
DoorDash 已经占据了晚餐订单市场。现在,它想要拿下每周的杂货采购。
周四,DoorDash (DASH) 同意以每股 65 美元的价格收购 Instacart (CART),股权价值约 170 亿美元。该价格较 Instacart 10 月 22 日(出售传闻出现的前一天)的收盘价溢价 26%。这笔交易伴随着一个在营收、订单量和净利润方面均创纪录的季度而来。
Uber (UBER) 是另一个潜在买家。Instacart 曾与两家公司都进行过早期谈判,但与 Uber 的谈判已终止。Uber 目前正致力于其约 150 亿美元收购 Delivery Hero 的交易,如今在杂货配送领域将面临一个规模大得多的竞争对手。
10 月 26 日谈判消息泄露时,DoorDash 股价下跌约 6%,随后有所回升。该股周五收于 179 美元,仍较其 52 周高点 258 美元低约 31%。
战略意图清晰明了。但要让监管机构批准才是难点。
先创纪录,再谈交易
换作其他任何一天,这个季度的业绩本应是头条新闻。
- 营收增长 34% 至 46.2 亿美元,高于 45.6 亿美元的普遍预期。
- 平台总交易额增长 36% 至 339 亿美元,订单量达 9.93 亿,增长 28%。
- 净利润飙升 91% 至 4.66 亿美元,调整后 EBITDA 达到 10.6 亿美元。
去年收购的 Deliveroo 推动了增长,但将净营收利润率从 13.8% 微降至 13.6%。自由现金流为 7.87 亿美元,DoorDash 今年已回购了 10 亿美元的股票。
这就是 DoorDash 进行收购的业绩基础…

第四季度业绩指引预计平台总交易额在 354 亿至 364 亿美元之间,因此核心业务在交易达成前仍在增长。
杂货配送是真正的目标
Instacart 规模较小但更专业。其去年营收为 37.5 亿美元,而 DoorDash 为 137.2 亿美元,其市场覆盖了近 10 万家商店。
合并后,DoorDash 的 5 万多家商店将加入此列表。Instacart 的品牌和应用将保留,其购物者也可以选择是否同时接 DoorDash 的订单。
更大的收获可能是软件。更多杂货商可能会使用 Instacart 的工具来运营自己的网站和零售媒体网络,这将推动 DoorDash 更深地进入商户服务和广告领域。这也使 DoorDash 在杂货配送领域更接近沃尔玛和亚马逊。
"餐厅、杂货店和更广泛的零售配送之间的界限越来越模糊," Consumer Edge 的 Michael Gunther 告诉 Restaurant Business。
以下是三家公司在盈利能力方面的比较:
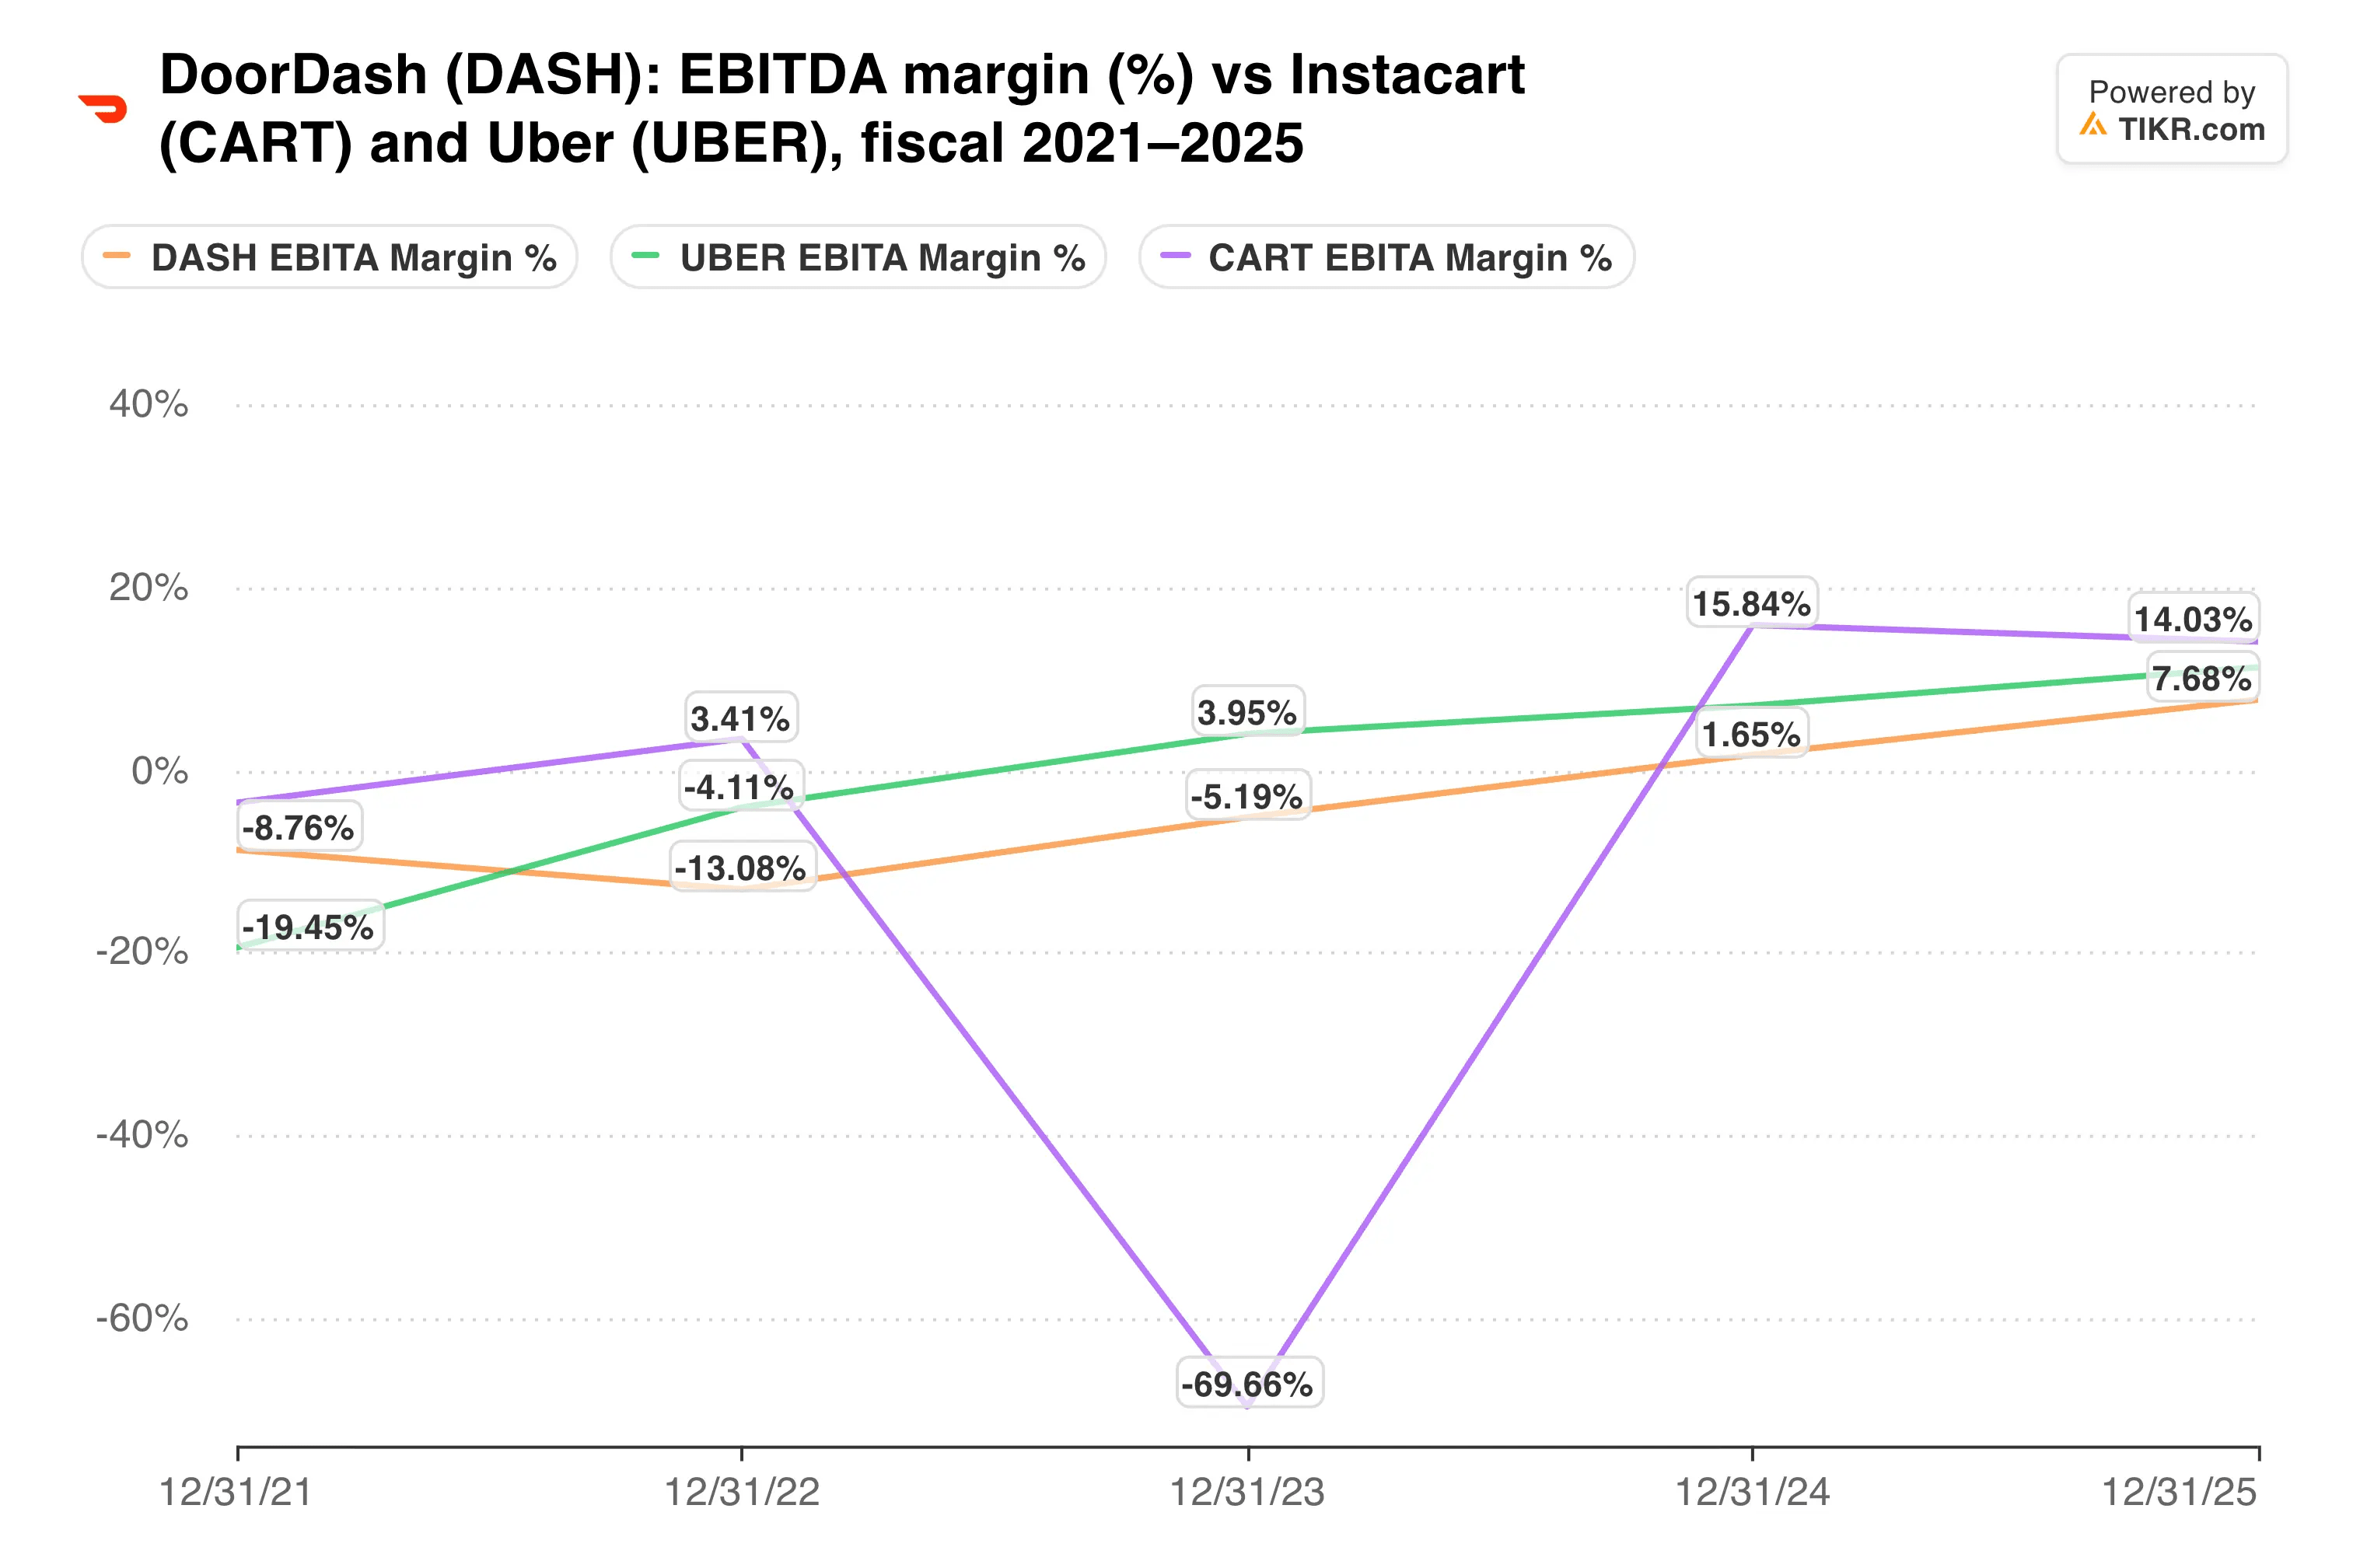
Instacart 带来了自身的利润流。当 DoorDash 的滚动 EBIT 利润率仅为 6.2% 时,这一点很重要。
TIKR 追踪了 45 位分析师对 DoorDash 的看法。有多少人给出"买入"评级?
在一个地方查看 DoorDash 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 DoorDash 的分析师评级
FTC 掌握着时间表
反垄断是主要风险。Consumer Edge 的银行卡数据显示,DoorDash 在主要配送应用支出中的份额从 2021 年的 44% 上升至第三季度的 59%。Instacart 和 Uber Eats 各占 18%。
根据这些数据,合并后的公司将占据大约每四美元中的三美元。在杂货价格处于生活成本政治议题中心之际,这是一个难以说服监管机构的数字。
时间线也很长。DoorDash 预计在 2027 年底或 2028 年上半年完成交易,前提是获得 Hart-Scott-Rodino 审查、Instacart 股东投票以及加拿大和以色列监管机构的批准。
融资增加了负担。DoorDash 在季度末拥有 68 亿美元的现金和投资,交易价格中至少有 75% 以现金支付。摩根大通已承诺提供一笔高达 130 亿美元的 364 天过桥贷款。
现在,关注这对资产负债表的影响。
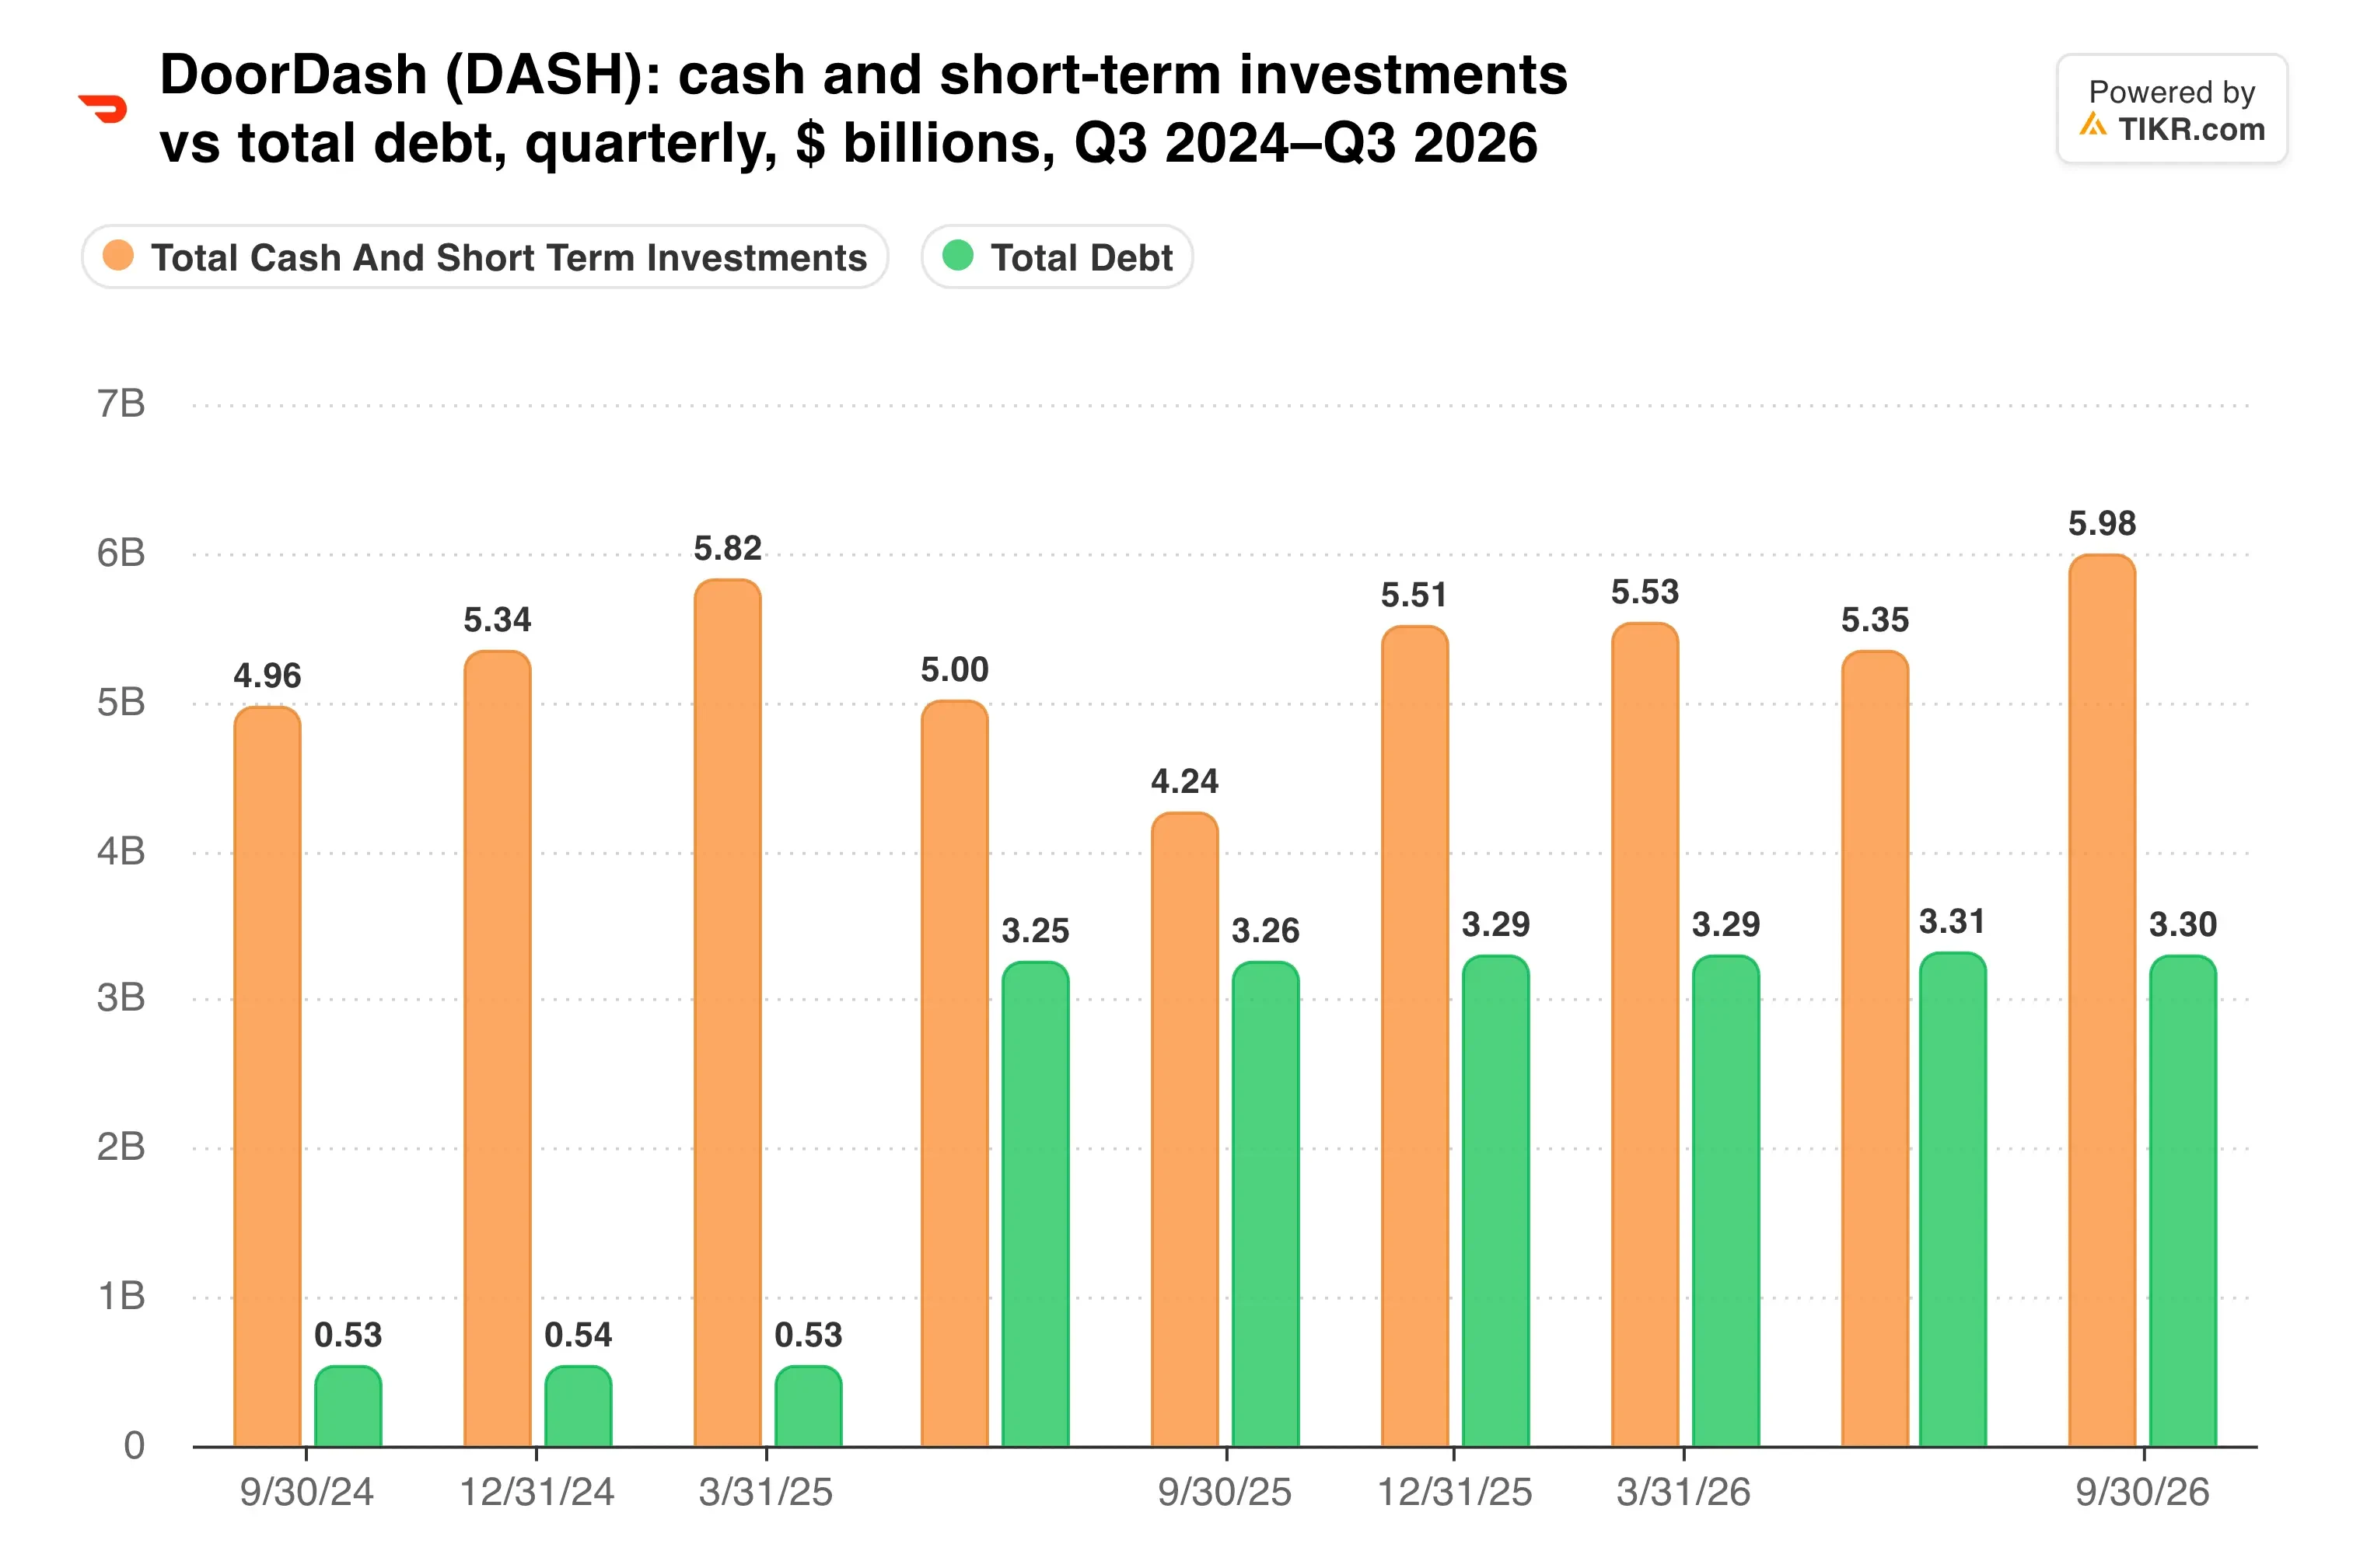
目前约 27 亿美元的净现金在交易完成时很可能转为可观的净债务。
我的看法:这笔交易符合逻辑,核心业务看起来足够强劲以支撑它。但以 25.9 倍的远期市盈率计算,投资者现在支付的价格对应的是一个监管机构可能拖到 2028 年才能完成的合并。254 美元的平均目标价意味着 42% 的上涨空间,但在将之视为基本情景之前,我会等待 FTC 的回应。
第一个检查点是监管机构是否会发出第二次信息请求。之后,2 月份的第四季度财报应会显示管理层计划如何为现金部分融资。
那么 DoorDash 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 DoorDash 可能的价值。从华尔街的共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


