核心要点
- 好市多股价周五上涨1.6%至$1,012,2026年迄今上涨19%,因9月净销售额增长13%至$30.02 billion。
- 第四财季每股收益$6.75中包含了$0.15的一次性收益,来自$184 million的关税退款,其中大部分被好市多再投资于降低价格。
- 第四季度会员费收入增长放缓至7.3%,该股以44.4倍远期市盈率交易,仅比华尔街目标价有5.5%的上涨空间。
- 11月4日的10月销售报告和12月10日的第一财季业绩将显示同店销售额是否能保持在两位数增长。
好市多 (COST) 获得了一笔意外之财,并将其大部分返还给了消费者。这非常符合好市多的一贯作风。
这家仓储式会员俱乐部在其第四财季收到了$184 million的关税退款,并将其大部分用于降低农产品、肉类、饮料、家居装饰品和五金工具的价格。沃尔玛 (WMT) 已表示将用其数十亿美元的退款来保持低价,因此这场价值战刚刚获得了新的弹药。
首席执行官Ron Vachris 表示,好市多将这笔钱再投资是“为了将价值返还给我们的会员”。
投资者喜欢这种做法。该股周五收于$1,012,当日上涨1.6%,今年迄今上涨19%。
退款锦上添花,季度表现强劲
在获得任何额外帮助之前,第四财季的业绩本身就很扎实:
- 净销售额增长11.2%至$93.9 billion。
- 每股收益$6.75超出预期并增长15%,其中包括$0.15的一次性退款收益。
- 数字化驱动的可比销售额跃升19.5%。
剔除退款因素,每股收益仍增长12.4%。9月份保持了这一势头,净销售额增长13%至$30.02 billion,总可比销售额增长11.4%。
美国可比销售额增长12.5%,若剔除汽油和汇率影响则为8%,因此燃油业务确实贡献显著。“我们的燃油业务今年创下了纪录,”Vachris在电话会议上表示。
剔除干扰因素,盈利继续以稳定的速度复利增长:
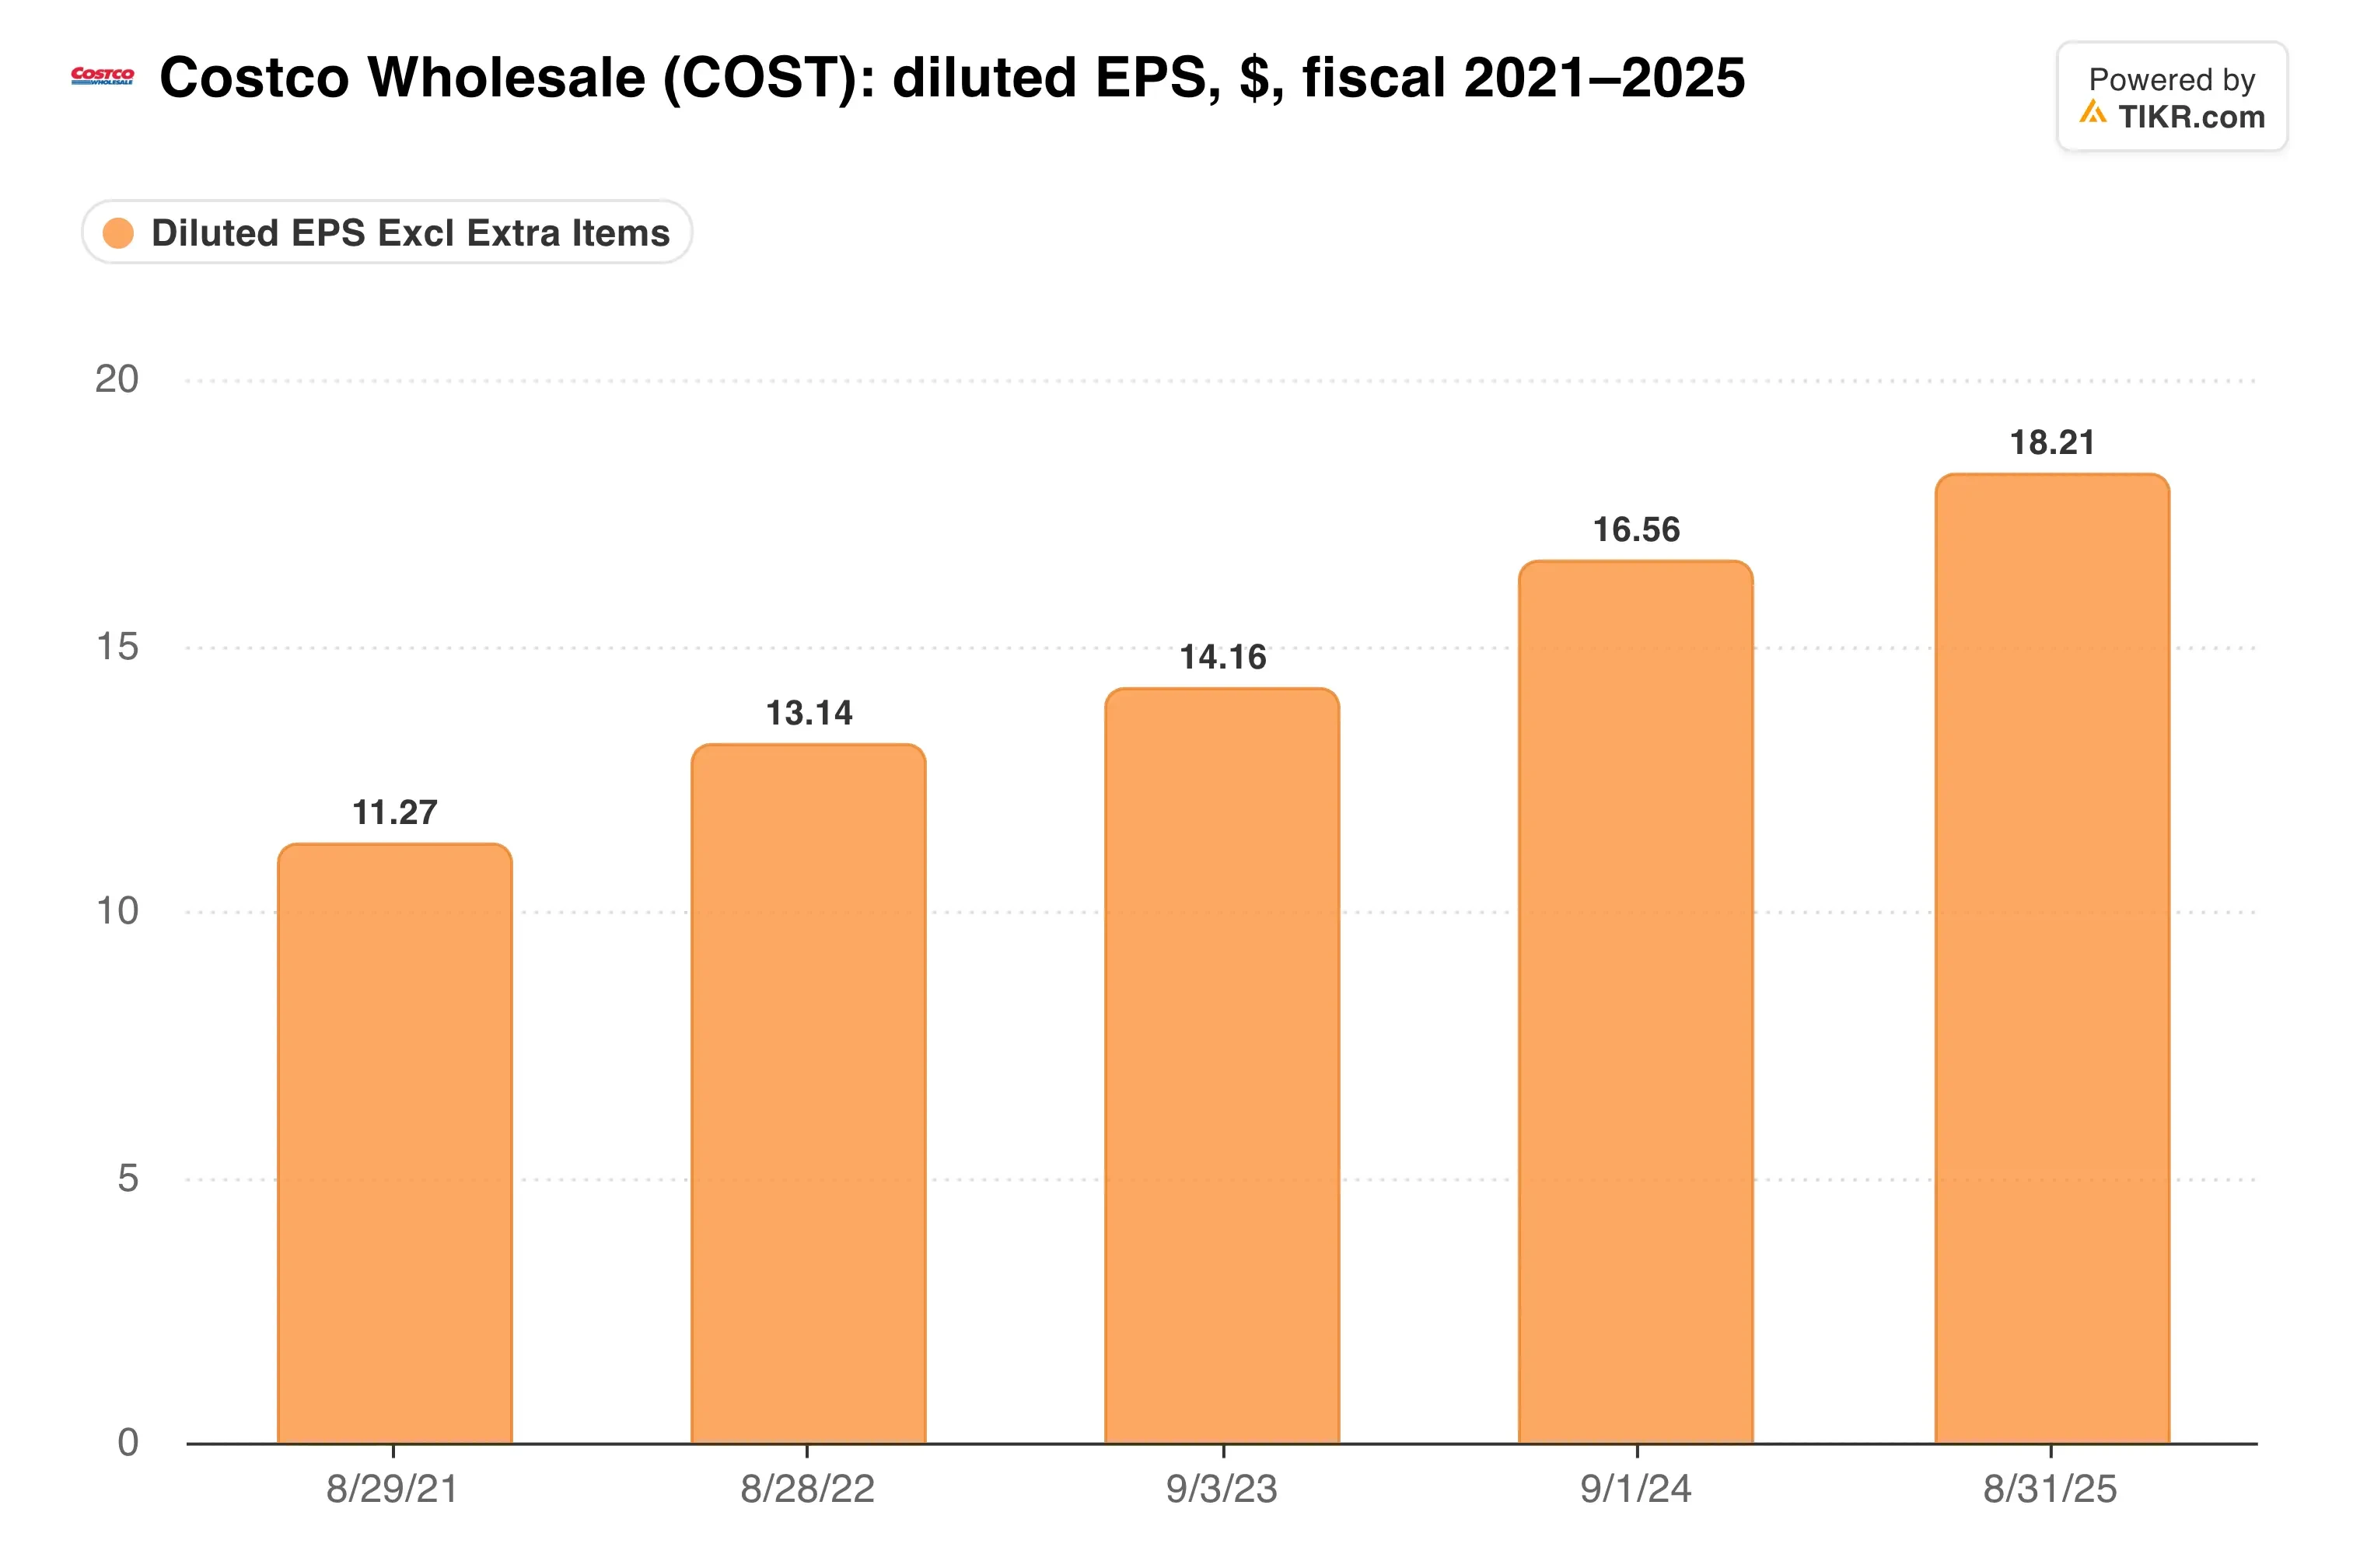
2026财年稀释后每股收益达到$20.76,高于去年的$18.21。
会员费引擎正在降温
会员费是好市多真正赚钱的地方。它们在2026财年总计$5.9 billion,约占$11.7 billion营业利润的一半。
这条业务线的增长正在放缓。第四季度会员费收入增长7.3%至$1.85 billion,而全年增长为11%,因为2024年的会费上调已过同比期。其基础看起来仍然健康:付费行政会员增长9.4%至42.3 million,美国和加拿大的续约率微升至92.3%。
增长将更多地依赖于新开仓储店。好市多财年末拥有939家仓储店,并计划在2027财年再开设33家。
价格再投资体现在哪里?体现在好市多刻意保持微薄的毛利率上……
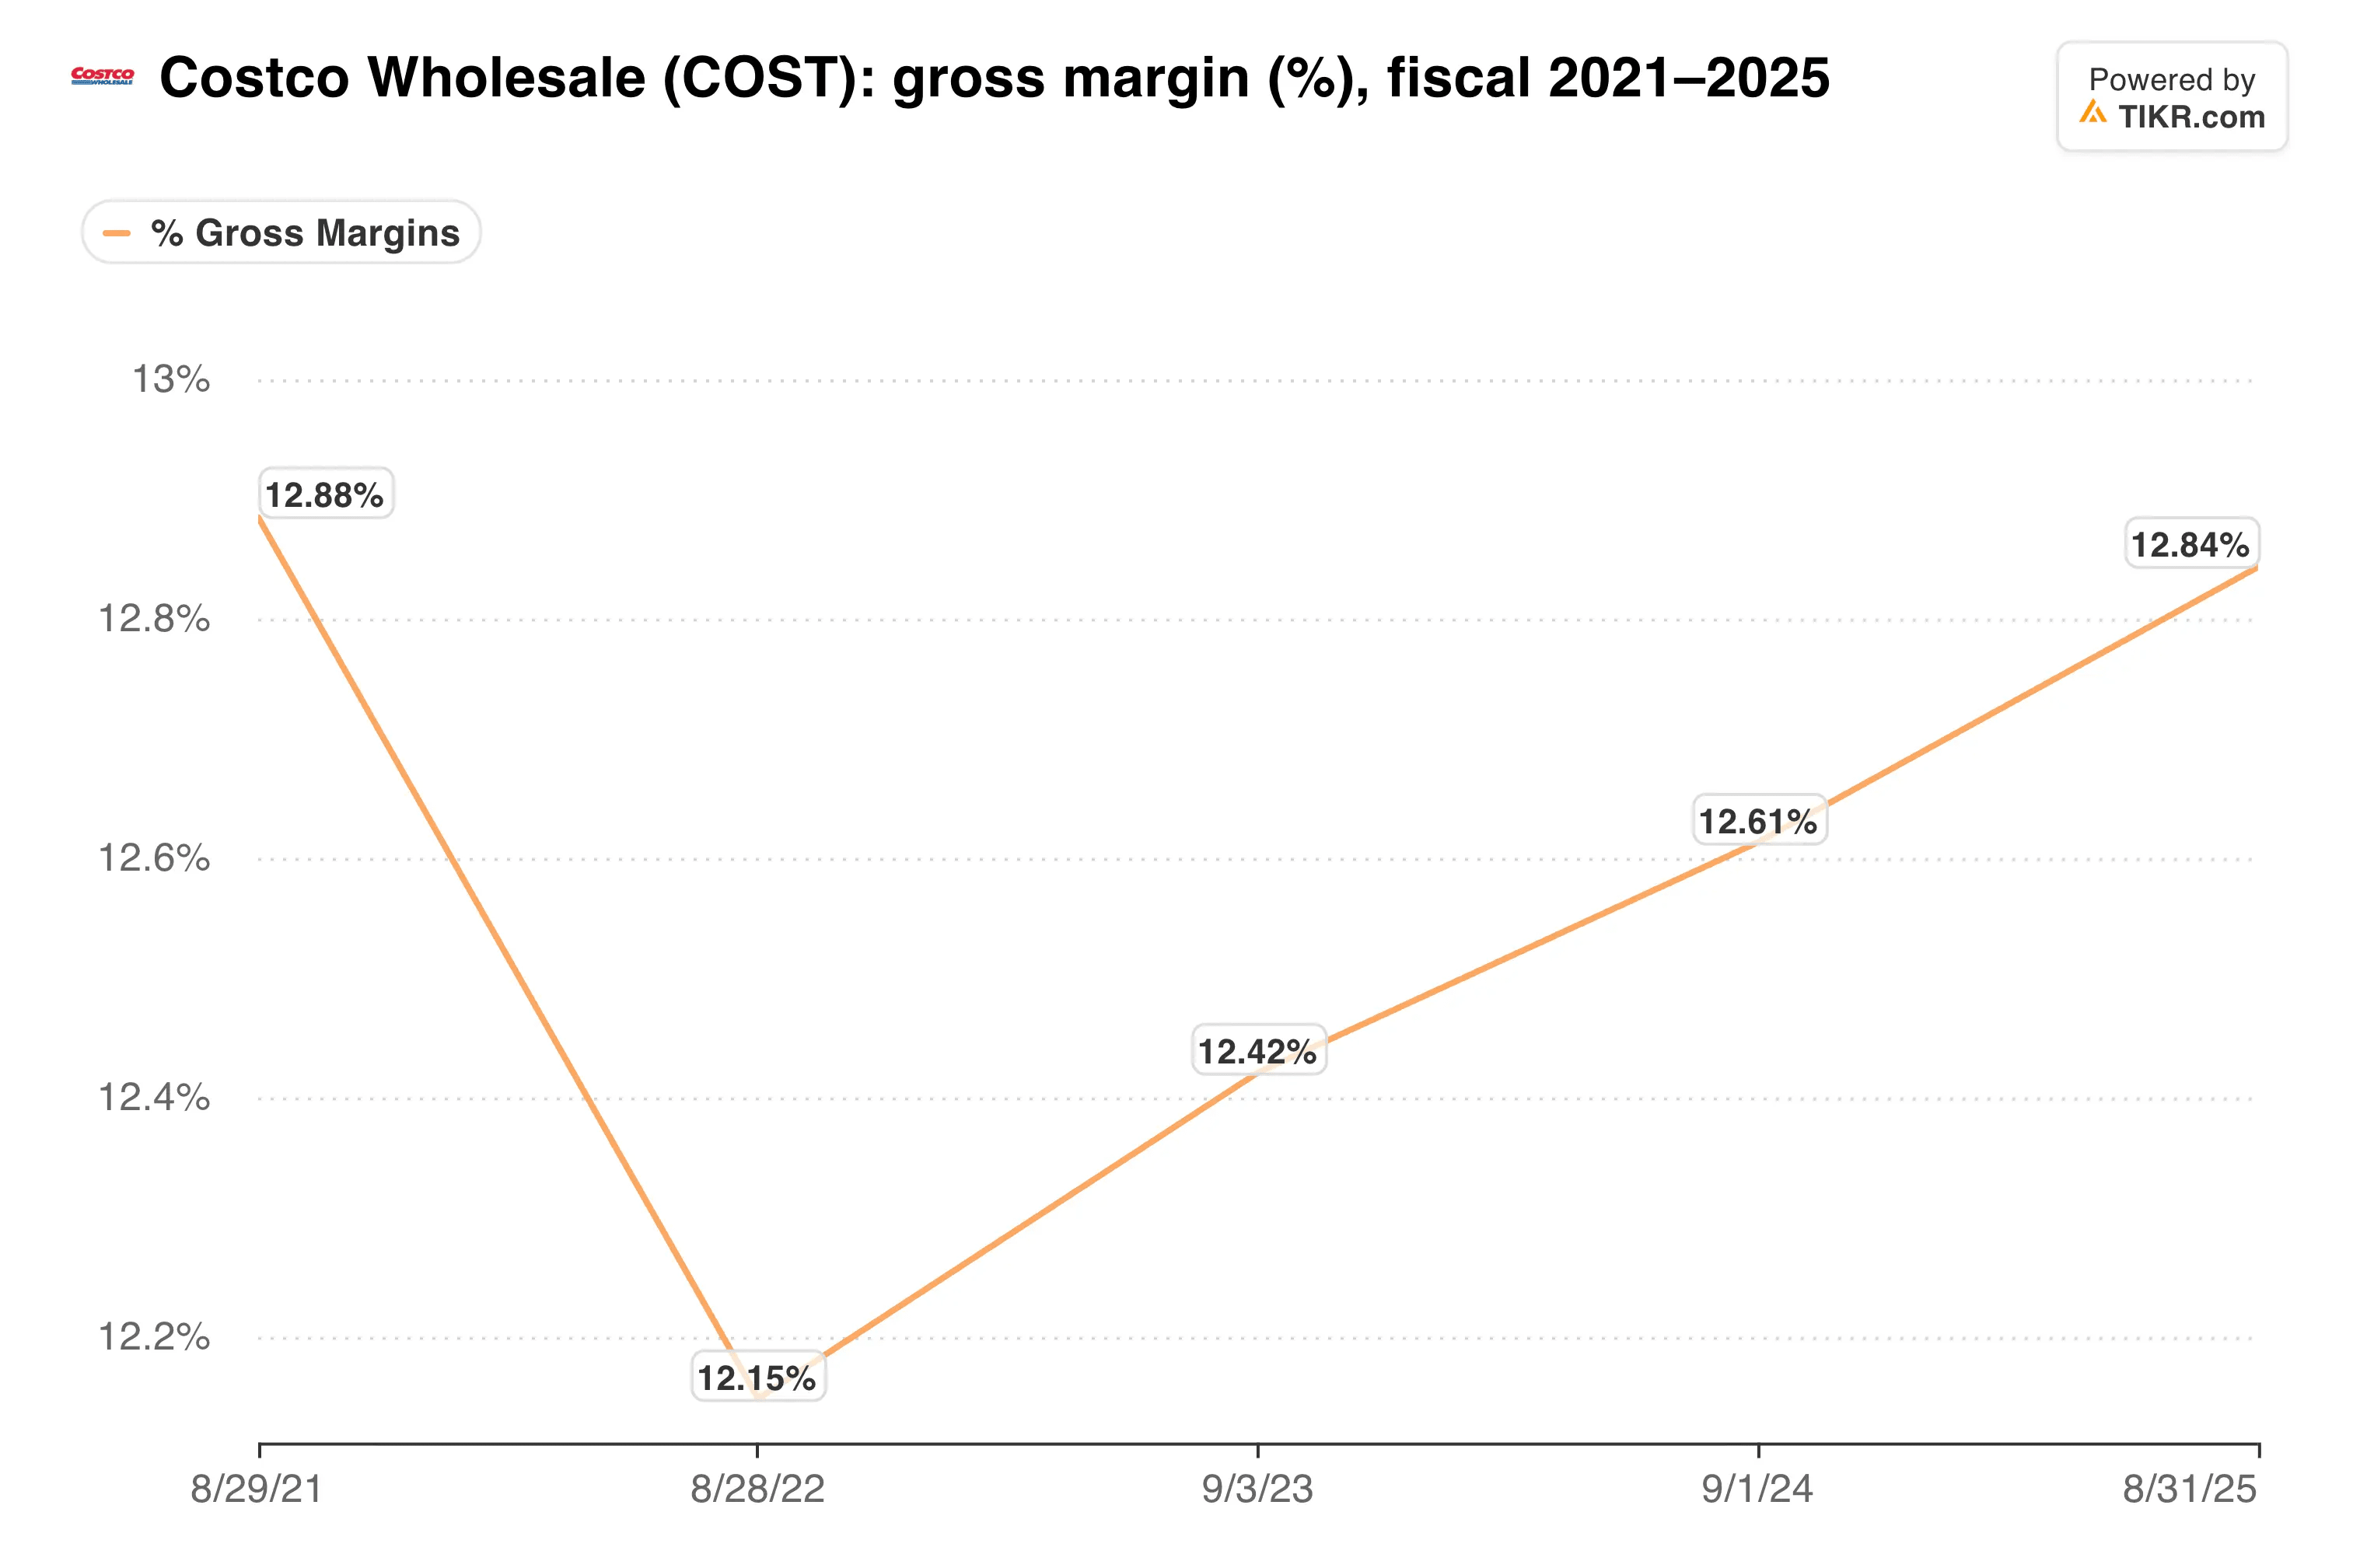
第四季度基于净销售额的毛利率下滑约0.1个百分点至11.0%,这正是再投资退款应有的样子。
TIKR追踪了40位分析师对好市多的看法。有多少人给出“买入”评级?
查看好市多的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过500,000名投资者使用TIKR来研究像这样的股票。查看好市多的分析师评级
为稳定性支付44倍市盈率
估值是问题所在。好市多以44.4倍远期市盈率和近60倍远期自由现金流交易。华尔街$1,068的平均目标价仅意味着5.5%的上涨空间,而该股目前比其$1,097的高点低约8%。
退款带来的提振也是暂时的。第四季度的退款额仅占好市多预期总额的三分之一多一点,管理层计划继续将其中大部分进行再投资。与此同时,三月份提起的四起集体诉讼试图索要好市多收到的IEEPA退款。
这个估值与其最大竞争对手相比如何?
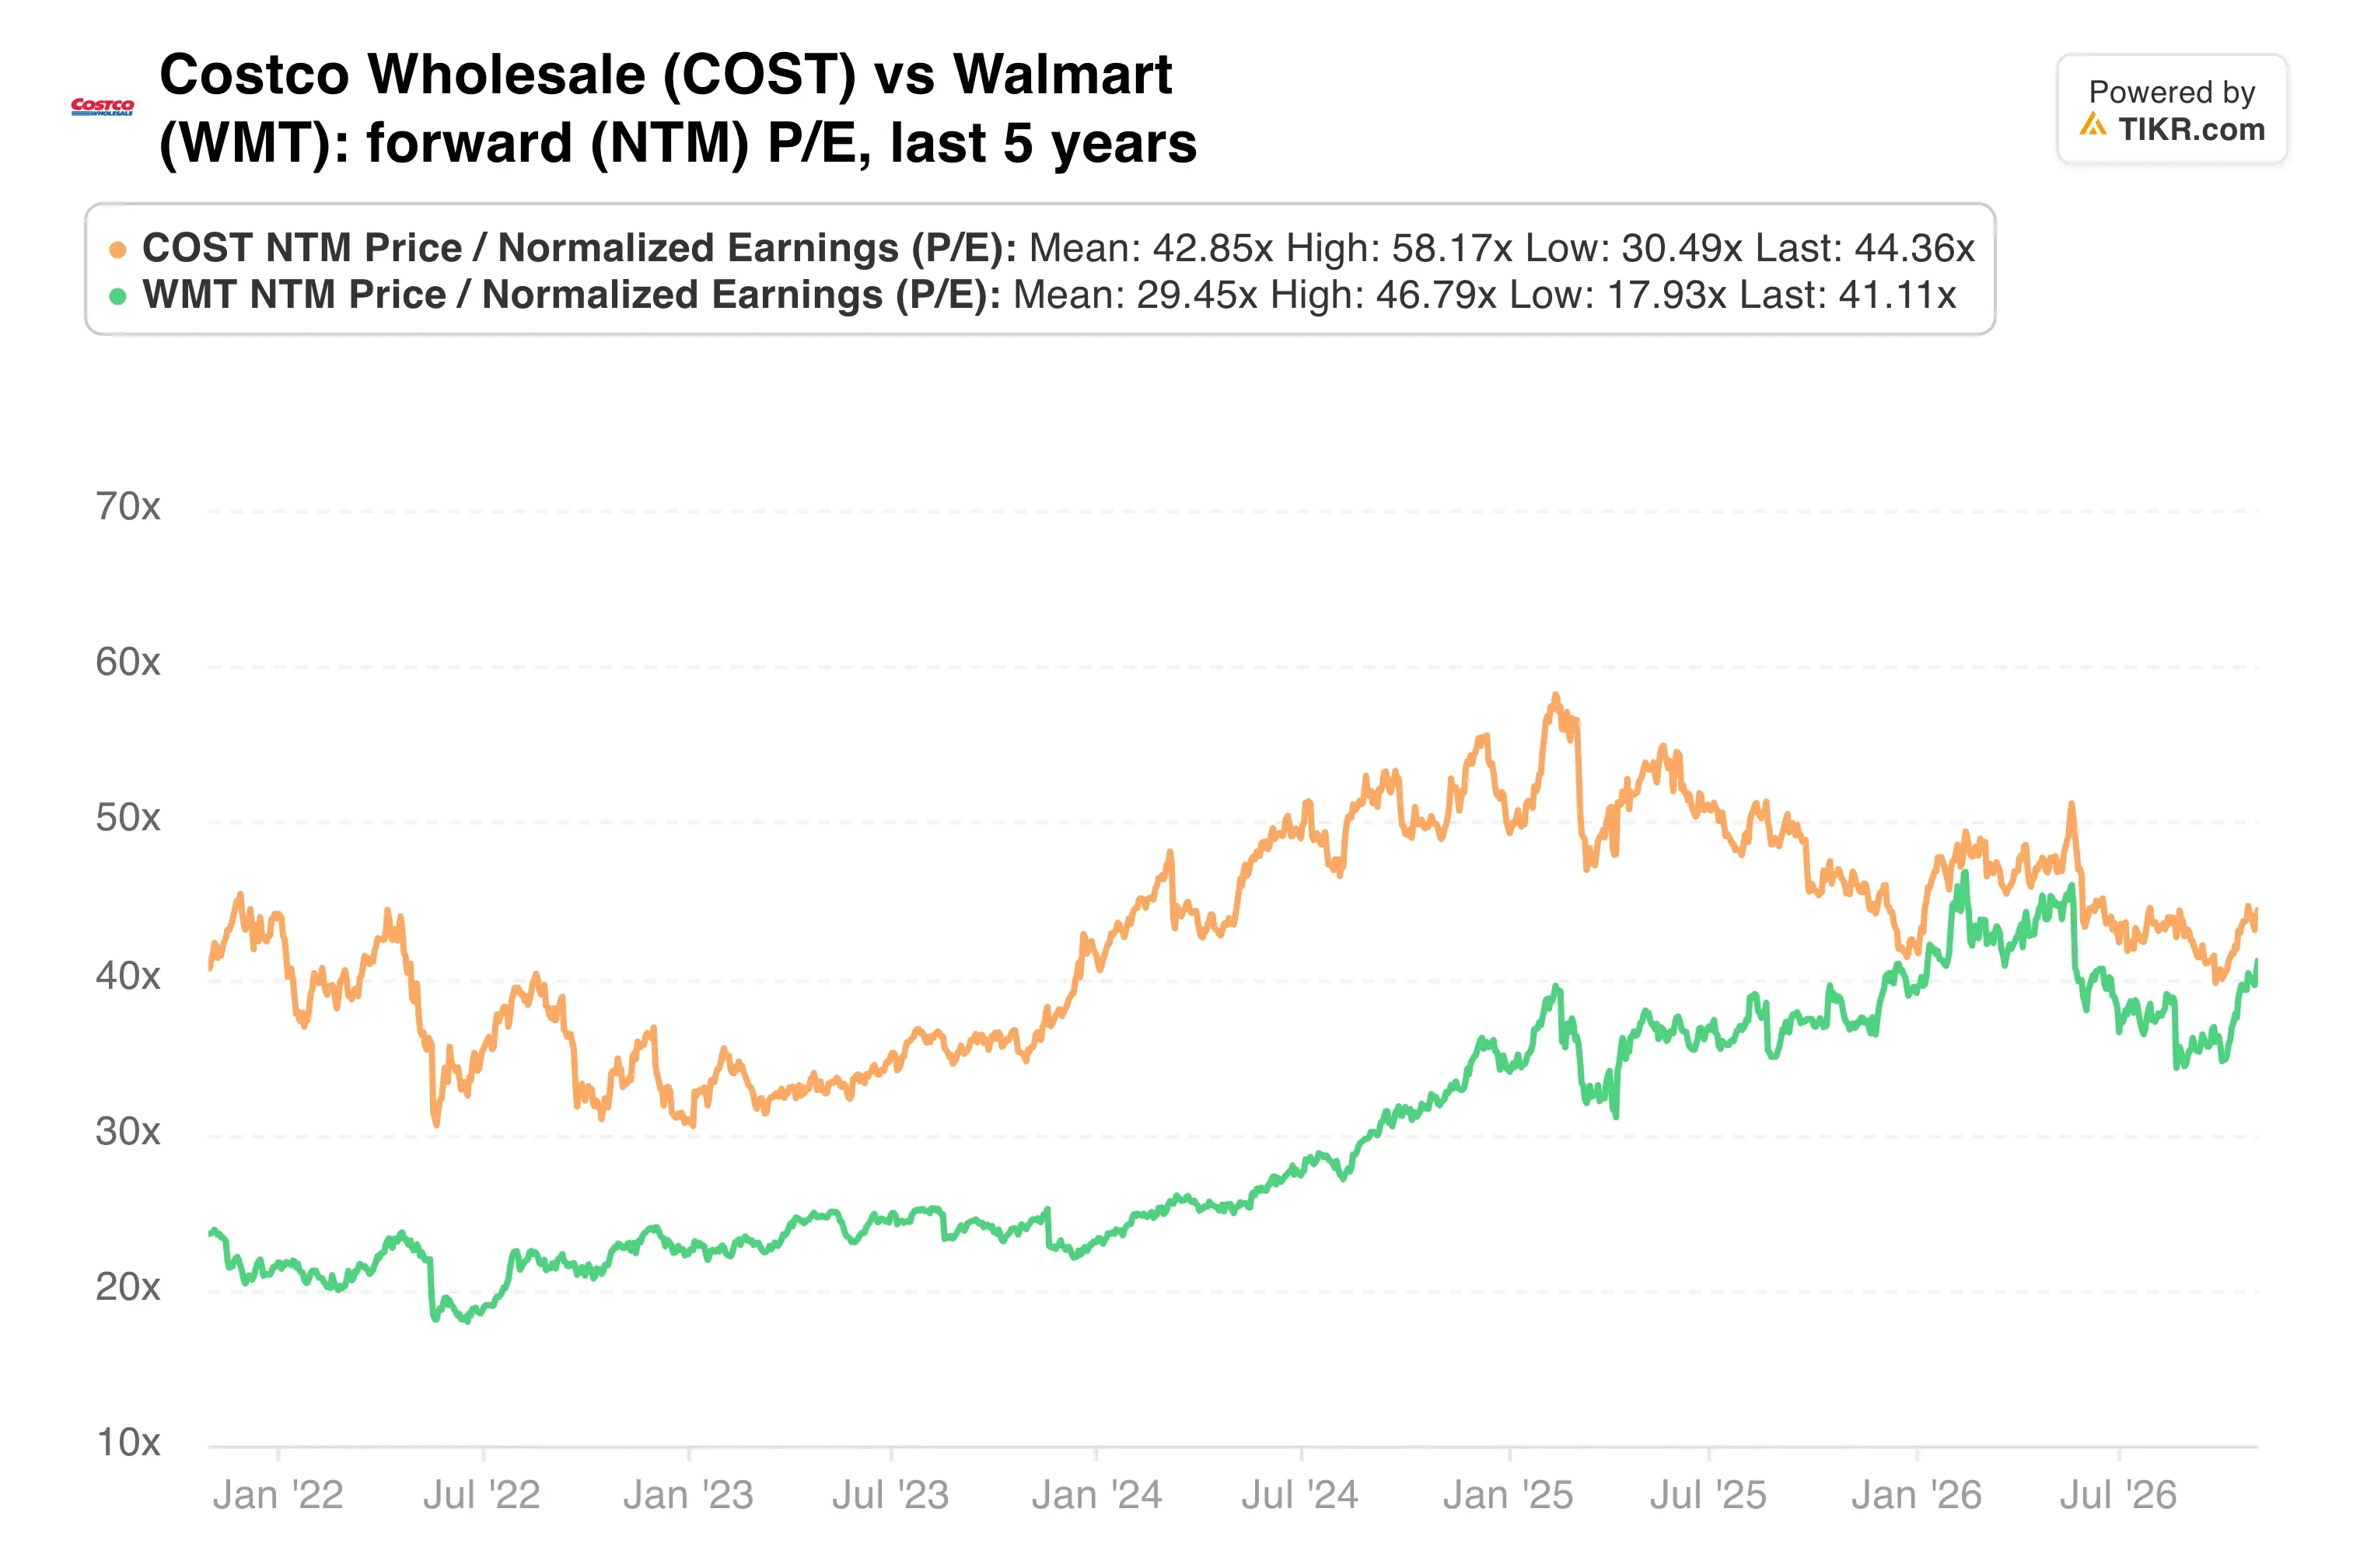
多年来,好市多的估值一直高于沃尔玛,其会员费收入和更稳定的同店销售额解释了大部分原因。
我的看法:将退款再投资于降低价格是长期正确的决策,这应该能保持较高的续约率。然而,以44倍市盈率计算,该股已经为未来多年的这种执行力定价。我会持有它,但我会在回调时买入,而不是在$1,012的价格买入。
下一个检查点很快到来。10月销售数据将于11月4日公布,将显示同店销售额是否能保持在两位数增长。第一财季业绩随后于12月10日发布,届时将首次了解剩余的退款收益还有多少。
那么好市多股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到好市多可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!