Construction Partners 股票的主要统计信息
- 过去一周表现:-5
- 52 周区间: 93 美元至 151 美元
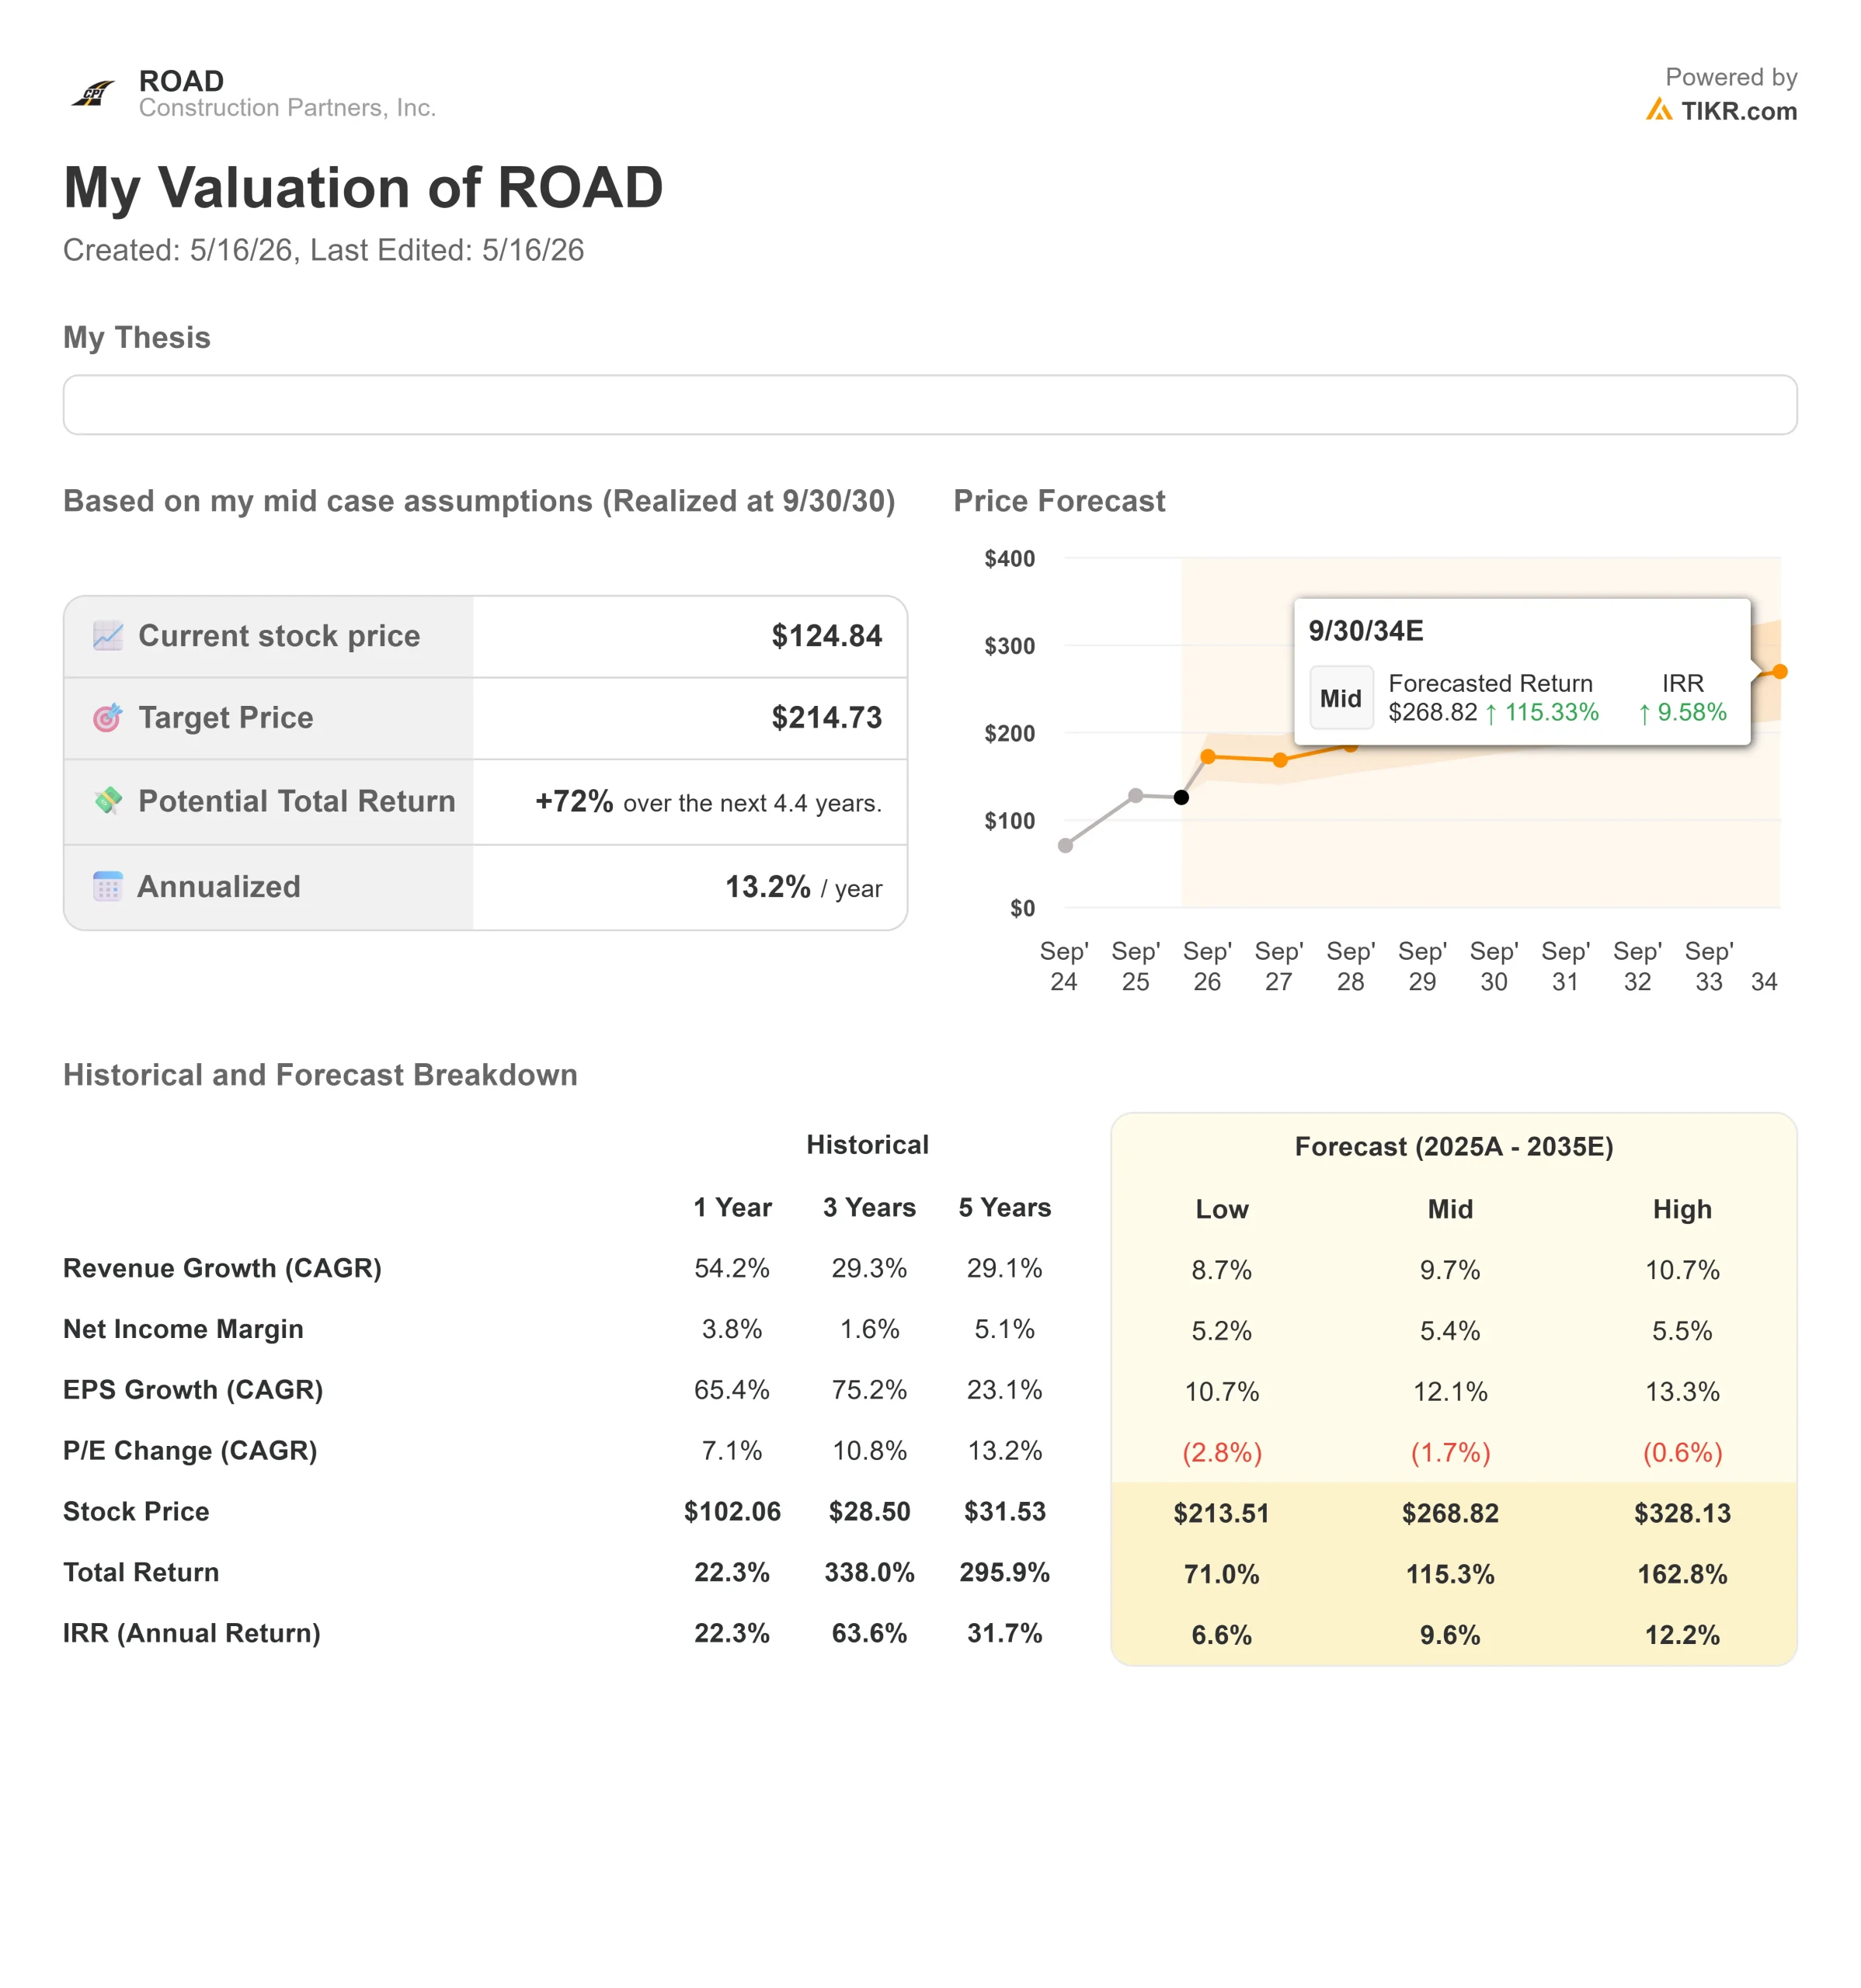
- 估值模型目标价约 215 美元
- 隐含上升空间约 70
使用 TIKR 分析您最喜爱的股票,如 Construction Partners(免费) >>>
发生了什么?
Construction Partners, Inc.本周股价下跌约5%,收于每股118美元附近,因为投资者在经历了强劲的盈利后对该股进行了重新评估。ROAD 的交易价格已经接近其 52 周区间的高点,因此回调看起来不像是对基本面疲软的反应,而更像是大涨后的获利回吐。
股价走低的原因是,市场似乎认为 ROAD 本季度的强劲表现已被计入价格,而不是新的催化剂。该公司上调了业绩指导,增加了积压,并显示出强劲的收购势头,但在回调之前,该股已经涨至 52 周区间的高端。这就为最新财报设置了更高的门槛,尤其是因为 ROAD 的估值对于基础设施承包商来说仍然很高。
如果投资者开始质疑下一轮上涨是否需要比市场预期更快的积压转换、更强的利润率或更多的收购驱动型增长,那么即使是好的业绩也会导致抛售。
在5 月 8 日的财报电话会议上,Construction Partners 显示该公司的业务势头依然强劲,收入同比增长 35%,达到 7.69 亿美元,调整后的息税折旧摊销前利润(EBITDA)同比增长 35%,达到 9,300 万美元,积压业务达到创纪录的 31.4 亿美元,约占未来 12 个月合同收入的 80% 至 85%。
公司首席执行官 Jule Smith 表示,在强劲的公共基础设施需求、商业项目、数据中心工程以及包括四星铺路公司在内的近期收购的帮助下,公司正在 "执行创纪录的积压工作"。
分析师、机构和同行的背景为这一举措增添了更多深度。Robert W. Baird 将 ROAD 的目标价从 129 美元上调至 169 美元,并维持 "跑赢大盘 "的评级,这表明在第二季度报告发布后,一些分析师仍认为该公司仍有上升空间。
与此同时,最近的机构更新情况不一,一些持有者削减了仓位,而另一些持有者则增加了仓位。ROAD 还与 Granite Construction、Sterling Infrastructure、Vulcan Materials、Martin Marietta 和CRH 一起在基础设施和建筑材料市场竞争,这使得积压转换、利润率和收购执行成为投资者比较 ROAD 与规模更大、更多元化的同行的增长情况时的重要因素。
Value Construction Partners instantly (Free with TIKR) >>>
路德公司的价值是否被低估?
根据估值假设,该股票的模型如下
- 收入增长: 约 10
- 净利润率:约 5
- 每股收益增长约 12
收入增长是 ROAD 设置的主要驱动力。模型显示,在阳光地带人口增长、公共基础设施支出、收购以及高增长市场对道路建设的稳定需求的支持下,收入将从 2026 财年的约 36 亿美元增至 2030 财年的约 60 亿美元。
近期布局具有很强的可预见性。第二季度结束时,Construction Partners 的积压工程达到创纪录的 31.4 亿美元,约占未来 12 个月合同收入的 80% 至 85%,同时四星铺路公司扩大了在纳什维尔的商业铺路业务。
这很重要,因为商业铺路使 ROAD 有更多机会接触私人开发项目,包括仓库和数据中心,而公共道路项目则为经常性基础设施需求提供了更稳定的基础。

查看分析师对 Construction Partners 的增长预测和目标价格(免费) >>>
利润率表现是另一个关键因素。Construction Partners 50%以上的液体沥青需求来自内部,管理层表示,液体沥青指数保护占总收入的 80%以上。当能源和材料成本发生变化时,这为公司提供了更多保护,帮助 ROAD 比垂直一体化程度较低的承包商更好地保护利润率。
收购战略也为公司的长期发展提供了支持。ROAD 在一个分散的道路建设市场开展业务,其交易战略为其提供了扩大份额的途径,而无需仅仅依赖有机增长。自 2024 财年初以来,公司已完成 17 次收购,管理层表示,公司仍有大量的收购机会。
基于这些数据,该模型估计目标价约为 215 美元,这意味着未来 4 年的总上涨空间约 为 70%。 这表明,如果 ROAD 继续将积压项目转化为收入,很好地整合收购项目,并随着规模的扩大继续提高利润率,那么该股的价值似乎被低估了。
从目前的水平来看,Construction Partners 的价值似乎被低估了,未来的业绩将由积压项目的转化、规范的收购、利润率的提高以及高增长的 Sunbelt 市场对道路基础设施的稳定需求所驱动。
ROAD 股票的上涨空间有多大?
投资者可以使用TIKR 的新估值模型工具,在一分钟内估算出 Construction Partners 的潜在股价或任何股票的价值。
只需三个简单的输入
- 收入增长
- 运营利润率
- 退出市盈率倍数
然后,TIKR 会计算在牛市、基本市和熊市 情况下的潜在股价和总回报,这样您就可以快速了解某只股票的价值是被低估了还是被高估了。
如果您不确定输入什么内容,TIKR 会使用分析师的一致估计自动填写每个输入内容,为您提供快速、可靠的起点。