


核心要点
- 花旗集团获批在中国设立全资证券公司,在等待四年后成为第七家获得该牌照的外资机构。
- 第三季度营收增长8%至238亿美元,净利润飙升40%至52亿美元,每股收益2.85美元超出预期。
- 信贷成本因增提3.69亿美元拨备而上升至26亿美元,股价较52周高点下跌约17%。
- 下一个关键节点是Banamex的首次公开募股,目标在1月进行,预计筹资超过30亿美元。
简·弗雷泽花了数年时间收缩花旗的业务。本周,她得到了一个再次扩张的理由,而这个理由来自北京。
花旗集团 (C) 获批在中国运营全资证券业务。该牌照涵盖A股经纪、承销、研究和自营交易。这也结束了一项拖延了四年多的申请,花旗成为仅有的第七家拥有此类架构的外资公司。
此项批准是在花旗公布十年来最佳第三季度营收的十天后获得的。管理层还表示,现在预计将超过其2026年10%至11%的有形普通股股本回报率目标。
然而,投资者仍持谨慎态度。该股周四收于122美元,下跌1.1%,较其52周高点148美元低约17%。
今年1月,弗雷泽告诉员工,是时候摒弃“旧的坏习惯”了。本季度的表现表明,其中一些习惯终于消失了。
带有星号的40%增长
花旗在最重要的指标上超出预期:
- 营收增长8%至238亿美元,高于约237亿美元的预期。
- 净利润飙升40%至52亿美元,每股收益2.85美元,超出2.65美元的预期。
- 净利息收入增长14%,得益于平均贷款增长12%至8090亿美元。sec
星号指的是Banamex。去年同期计入了7.14亿美元的税后商誉减值,因此基础利润增长更接近17%。
这仍然是一个强劲的数字。财富管理业务净利润几乎翻倍,达到5.85亿美元,服务业务营收增长15%。wealthbriefingasia
以下是过去两年季度利润的变动情况。
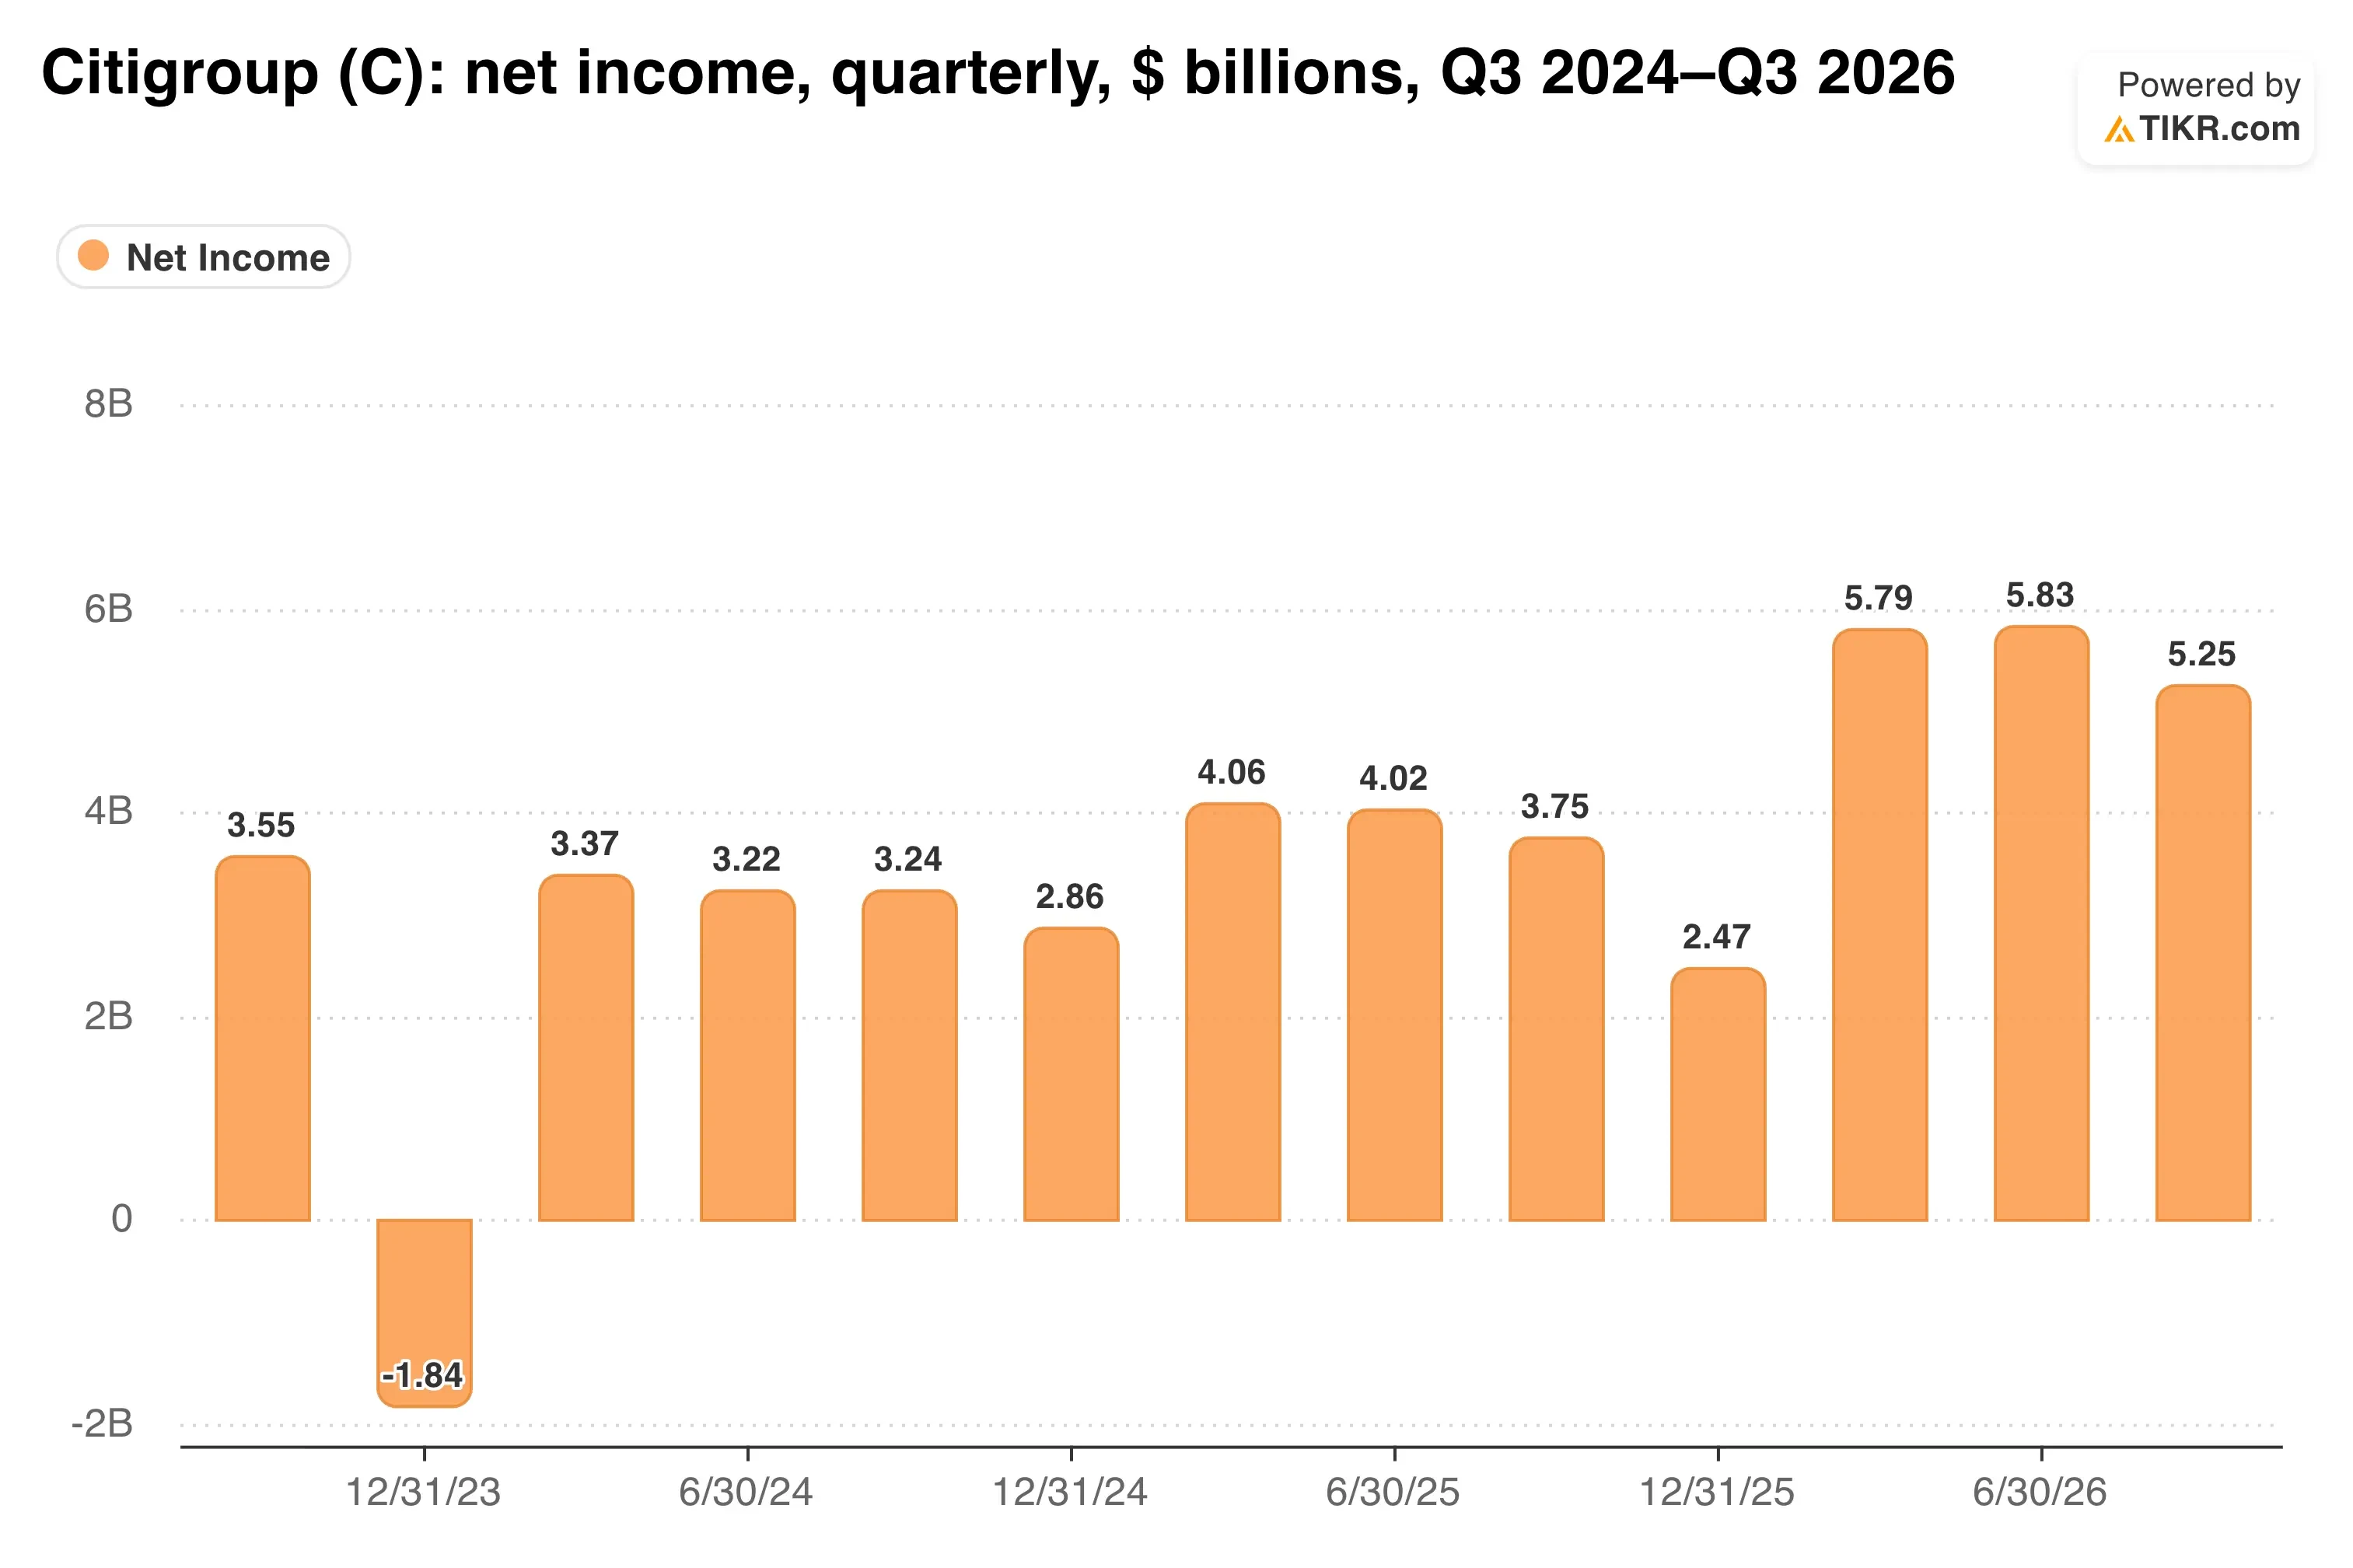
随着Banamex减值影响从同比基数中剔除,盈利基础现在明显处于更高水平。
中国增添收费引擎
该牌照之所以重要,原因很简单。花旗现在可以在中国赚取承销和交易费用,而无需与合资伙伴分成。
这填补了一个真正的空白。上季度非利息收入下降了4%,因此息差收入承担了大部分增长任务。花旗计划在未来几个月内在岸增加数十名员工,并将在11月11日至13日举办自己的中国投资论坛。
Banamex是业务重塑的另一半。今年早些时候,花旗向包括黑石集团 (BX)和General Atlantic在内的投资者出售了另外24%的股份,并保留了51%的股权。它现在的目标是进行首次公开募股,筹资超过30亿美元,可能在1月进行。
Banamex还发行了9亿美元的吸收损失债券,因此可以在上市前依靠自身资本独立运营。
服务业务是弗雷泽希望所有这些举措最终能滋养的领域…

服务业务一直是花旗最稳定的增长点,而中国为银行提供了除其之外可以建设的第二个收费特许经营权。
TIKR追踪了23位花旗集团的分析师。有多少人给出“买入”评级?
在一个地方查看花旗集团买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看花旗集团的分析师评级
信贷与账面价值折价
信贷状况在很大程度上解释了市场的谨慎态度。信贷损失拨备为26亿美元,其中包括因宏观经济前景趋软而增提的3.69亿美元拨备。净信贷损失持平于22亿美元,但美国消费卡业务净利润下降8%至8.51亿美元。sec
估值是交易的另一面。花旗的市净率为1.06倍,远期市盈率为10.0倍,而富国银行 (WFC)的市净率为1.57倍,摩根士丹利 (MS)为2.71倍。
那么,这个估值差距随着时间的推移保持了多大?
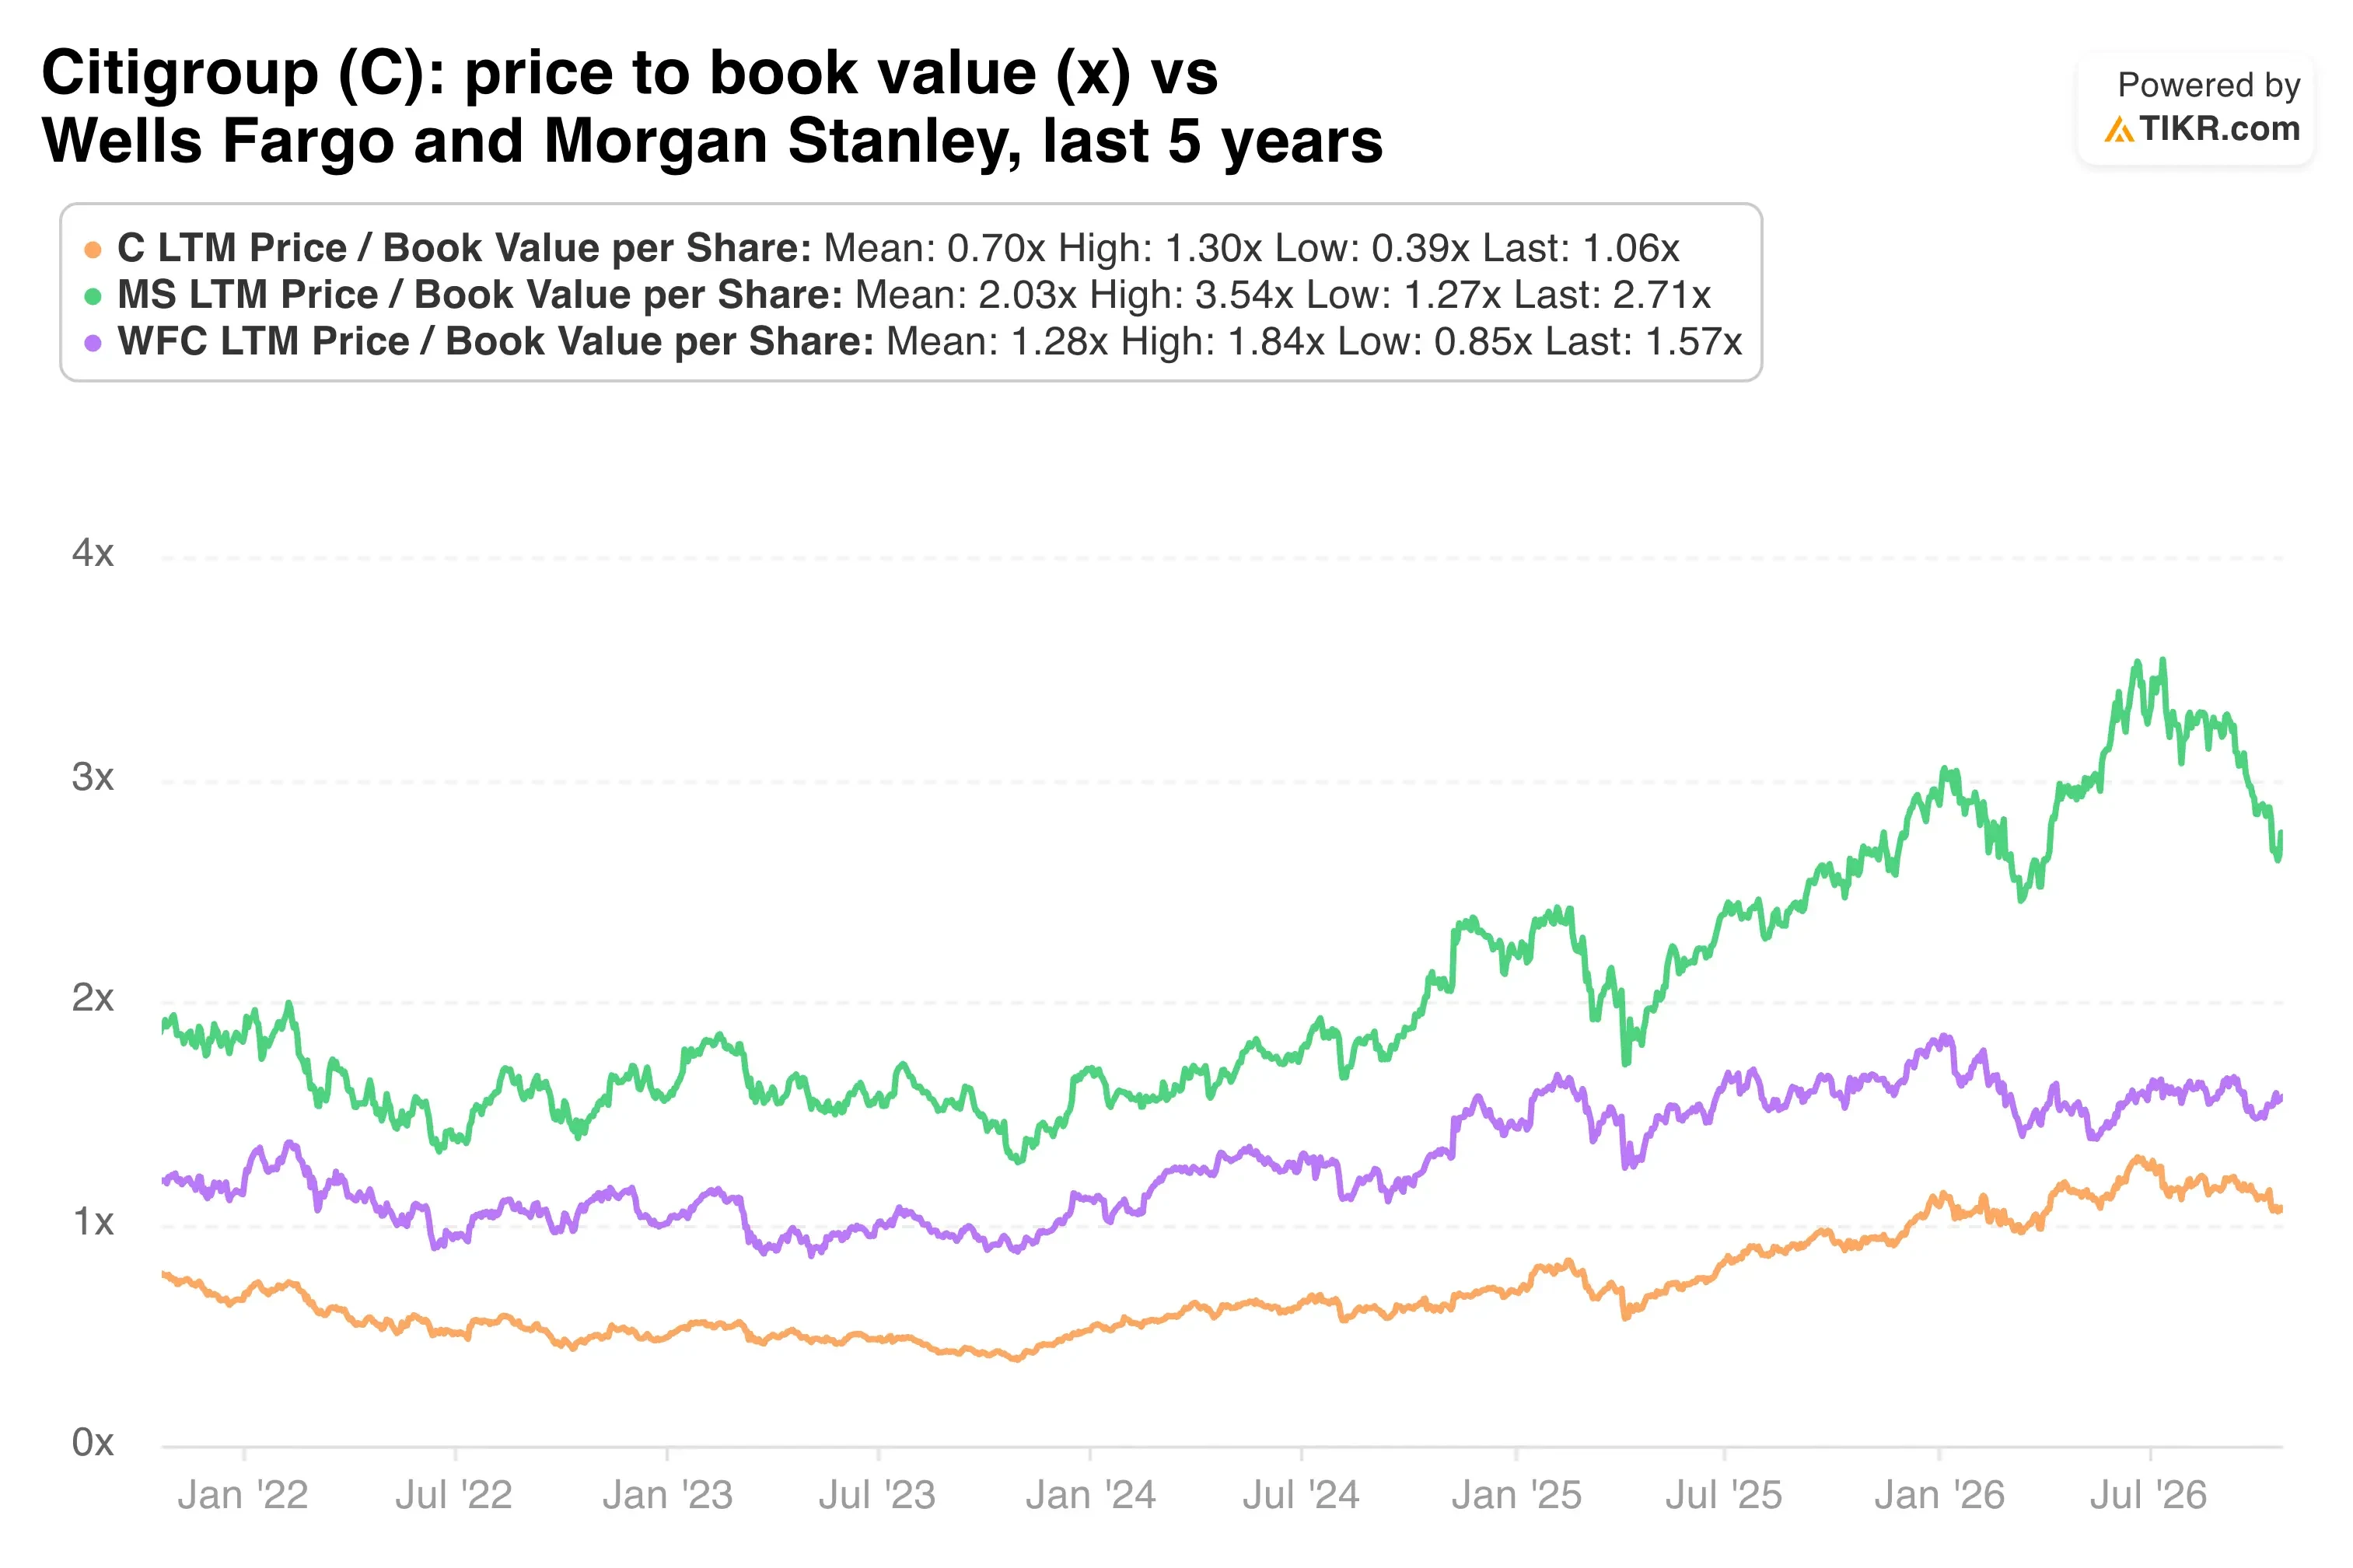
花旗已经缩小了折价幅度,但其市净率仍接近1倍,而回报率正朝着11%攀升。
分析师预计未来两年每股收益将以约31.7%的年复合增长率增长。他们151美元的平均目标价意味着大约23%的上涨空间。
我的看法:中国牌照对2027年的盈利贡献较小。其更大的价值在于发出信号,表明花旗已从清理整顿转向扩张。如果该行明年能达到11%至13%的有形普通股股本回报率区间,那么市净率接近1倍的股票看起来太便宜了,尽管较弱的信用卡业务可能使折价持续存在。
Banamex的首次公开募股是下一个关键节点,预计在1月上市。如果定价强劲,超过30亿美元,将表明投资者愿意为花旗剥离的资产支付溢价。
那么花旗集团的股票到底值多少钱?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到花旗集团可能的价值。从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


