


核心要点
- 10月12日,CCC Intelligent Solutions ($CCC) 股价大涨8.1%,收于$7.59,此前有报道称GTCR和Elliott Investment Management正在进行深入的收购谈判。
- 此前与CCC收购传闻相关的Copart ($CPRT) 已同意以约19亿美元收购ACV Auctions ($ACVA)。
- CCC在2025财年产生了2.55亿美元的自由现金流,分析师预计其收入到2028年将以每年约9%的速度增长。
- CCC的估值仍低于其五年历史平均水平,这表明如果出现有吸引力的收购要约,股价仍有潜在上涨空间,尽管仍存在重大风险。
CCC Intelligent Solutions ($CCC) 股价在10月12日大涨8.1%,收于$7.59,此前有报道称私募股权公司GTCR和维权投资者Elliott Investment Management正在就收购这家汽车保险软件提供商进行深入谈判。
潜在的收购重新激发了投资者对CCC估值的兴趣,特别是其不断增长的收入和强劲的现金生成能力可能使其对财务买家具有吸引力。
关键问题是,在此轮上涨之后,CCC股票是否仍有显著的上涨空间。
具体情况
根据彭博社10月9日的报道,GTCR和Elliott正在进行深入的收购讨论,交易可能在下周宣布。
可能会出现另一个竞购者,尽管尚未达成最终协议。
这一进展是在此前涉及Copart ($CPRT) 的收购传闻之后发生的,据报道Copart当时正在考虑收购CCC。
潜在的出售也发生在Elliott此前报道的对CCC的投资之后,这使公司的战略选择受到了更多关注。
Copart随后同意以约19亿美元收购ACV Auctions ($ACVA),以扩展其数字车辆再营销业务。
这笔独立的交易突显了汽车技术领域的整合趋势,尽管它并不决定CCC的潜在收购价值。
CCC的收入增长和现金流支撑其吸引力
CCC的财务表现有助于解释潜在买家可能感兴趣的原因。
根据CCC的2025年年报,收入从2023财年的大约8.7亿美元增长到2025财年的10.6亿美元。
分析师预计到2028年收入将达到约13.7亿美元,这意味着从2025年起年化增长率约为9%。

自由现金流也从2021财年的大约8900万美元增长到2025财年的2.55亿美元,四年间几乎增长了两倍。
这约占2025财年收入的24%,显示了CCC强大的现金生成能力。
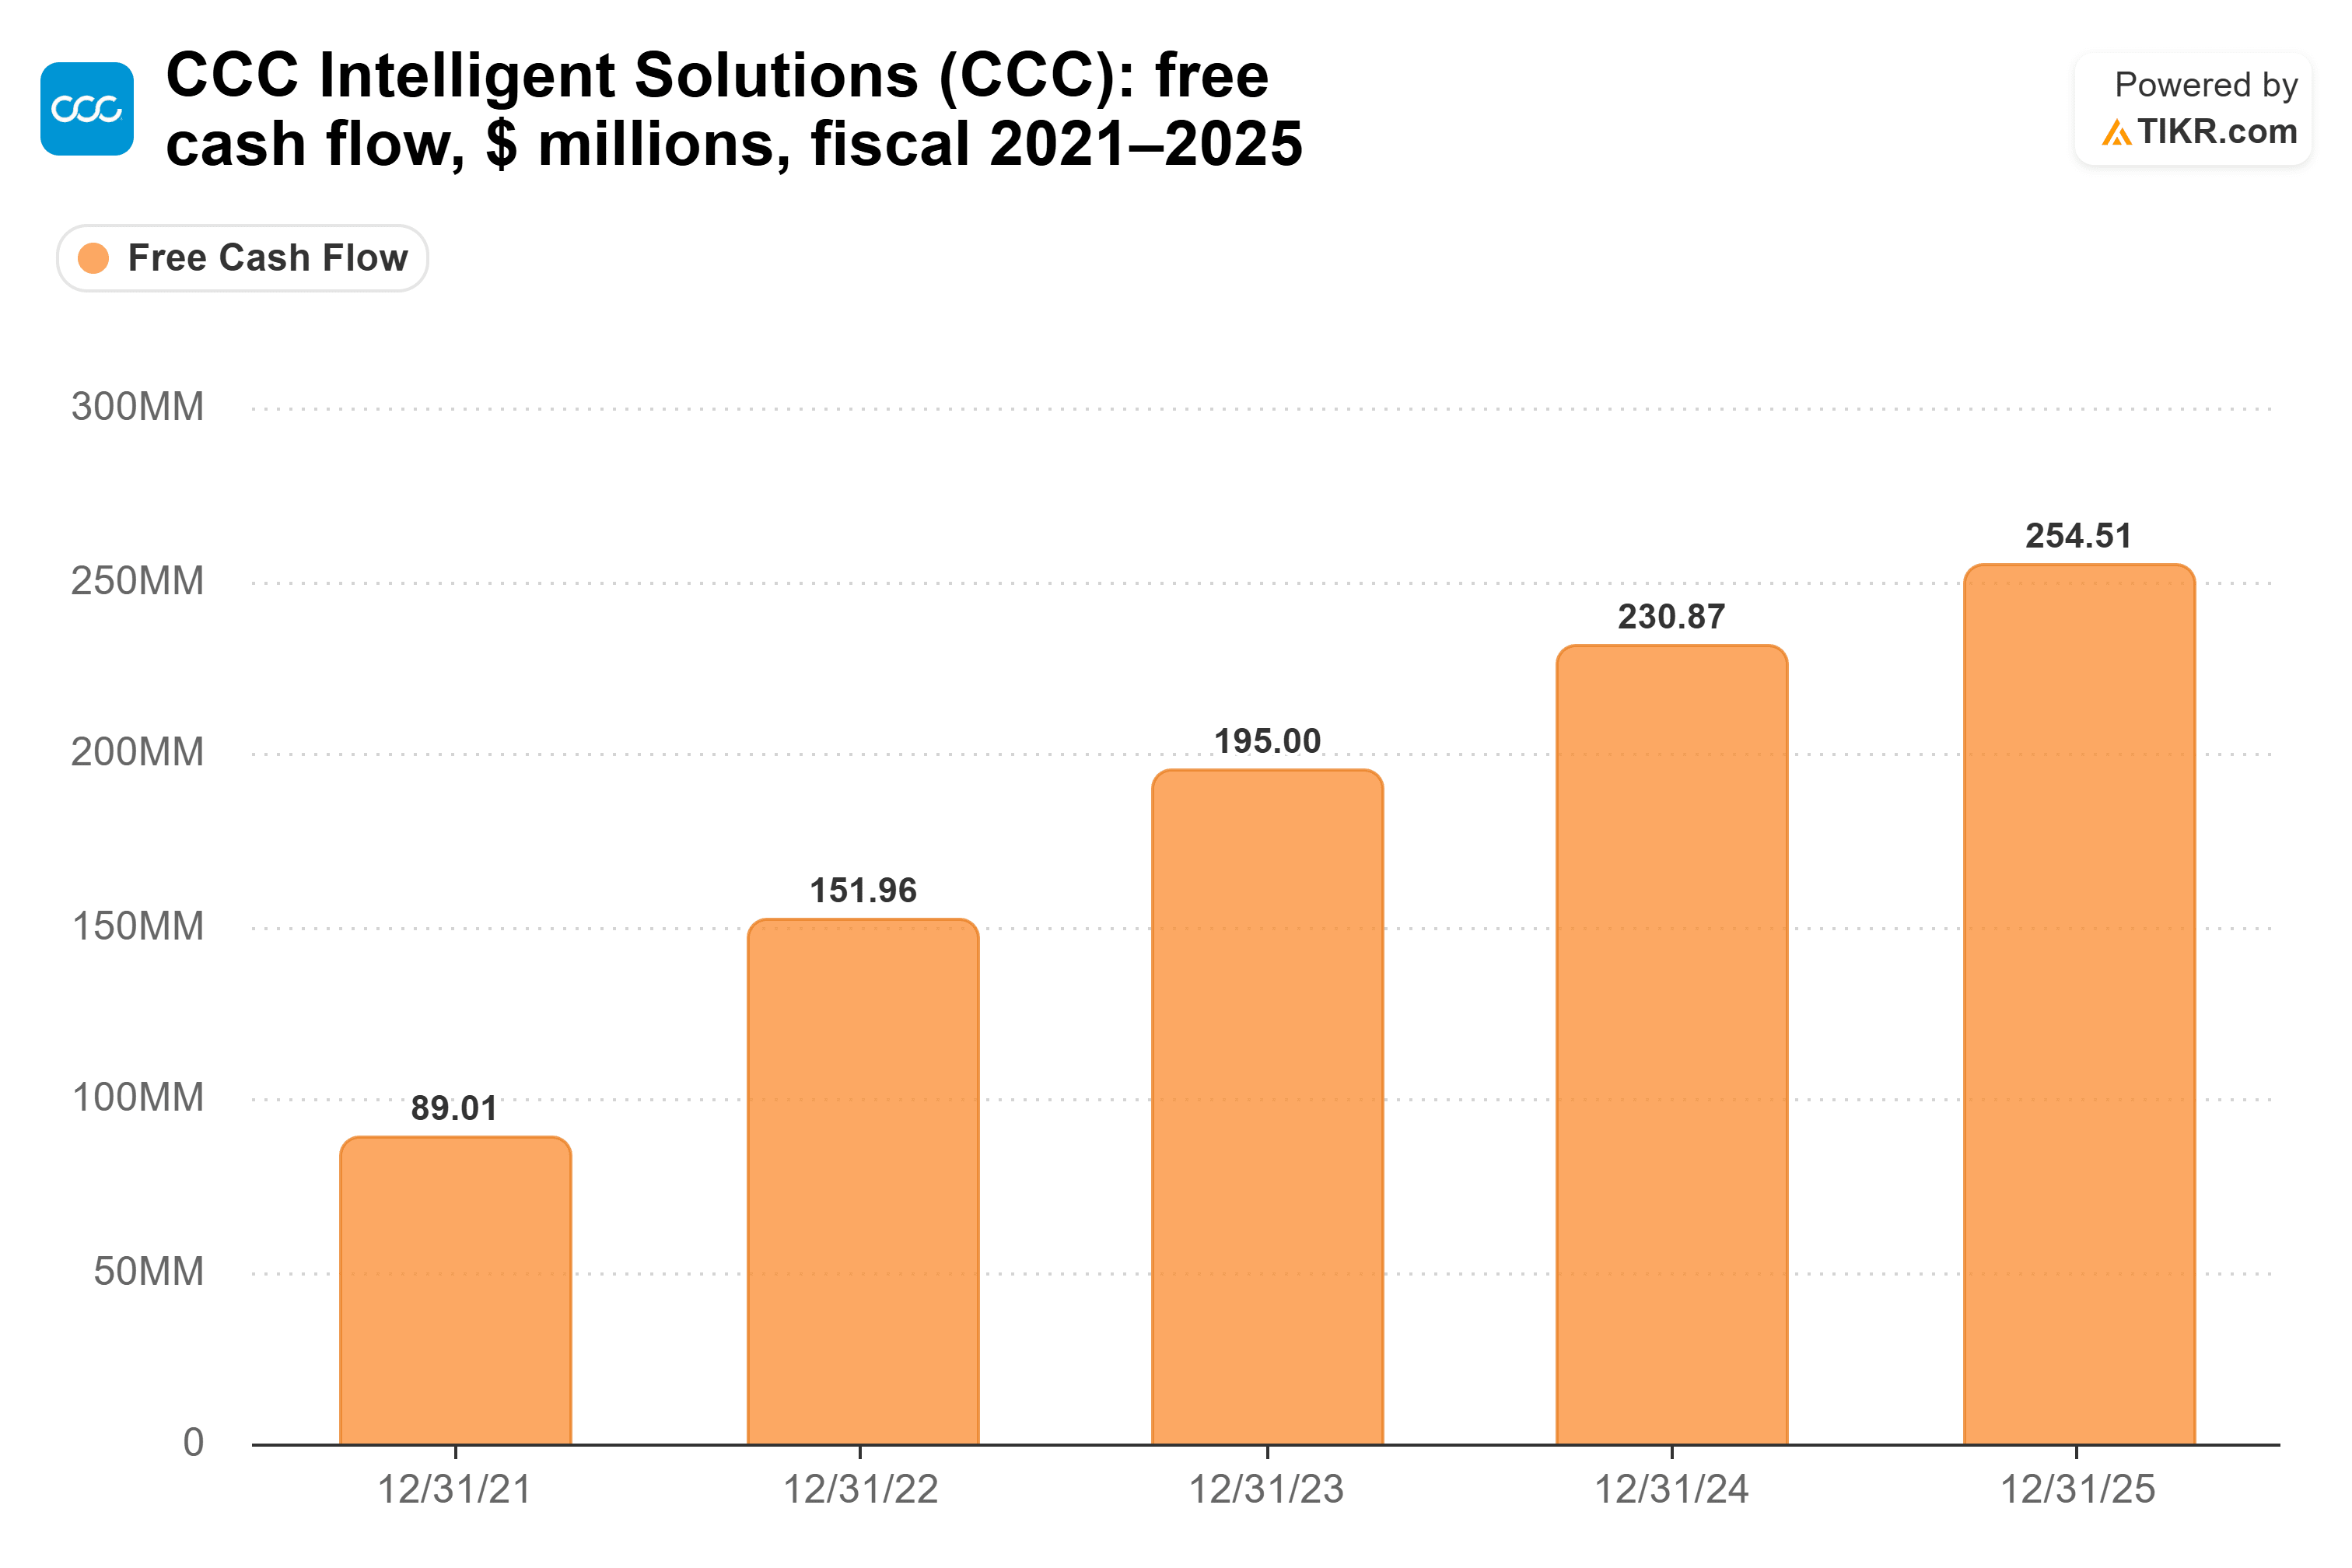
对于私募股权买家而言,可预测的收入和强劲的自由现金流可以支持收购融资和未来的投资回报。
在上涨8%之后,CCC股票是否仍有上涨空间?
在此轮上涨之前,CCC的远期市盈率约为14.3倍,而其五年平均值为28.4倍。
在上涨8.1%之后,假设盈利预测不变,其预估远期市盈率将升至约15.5倍。
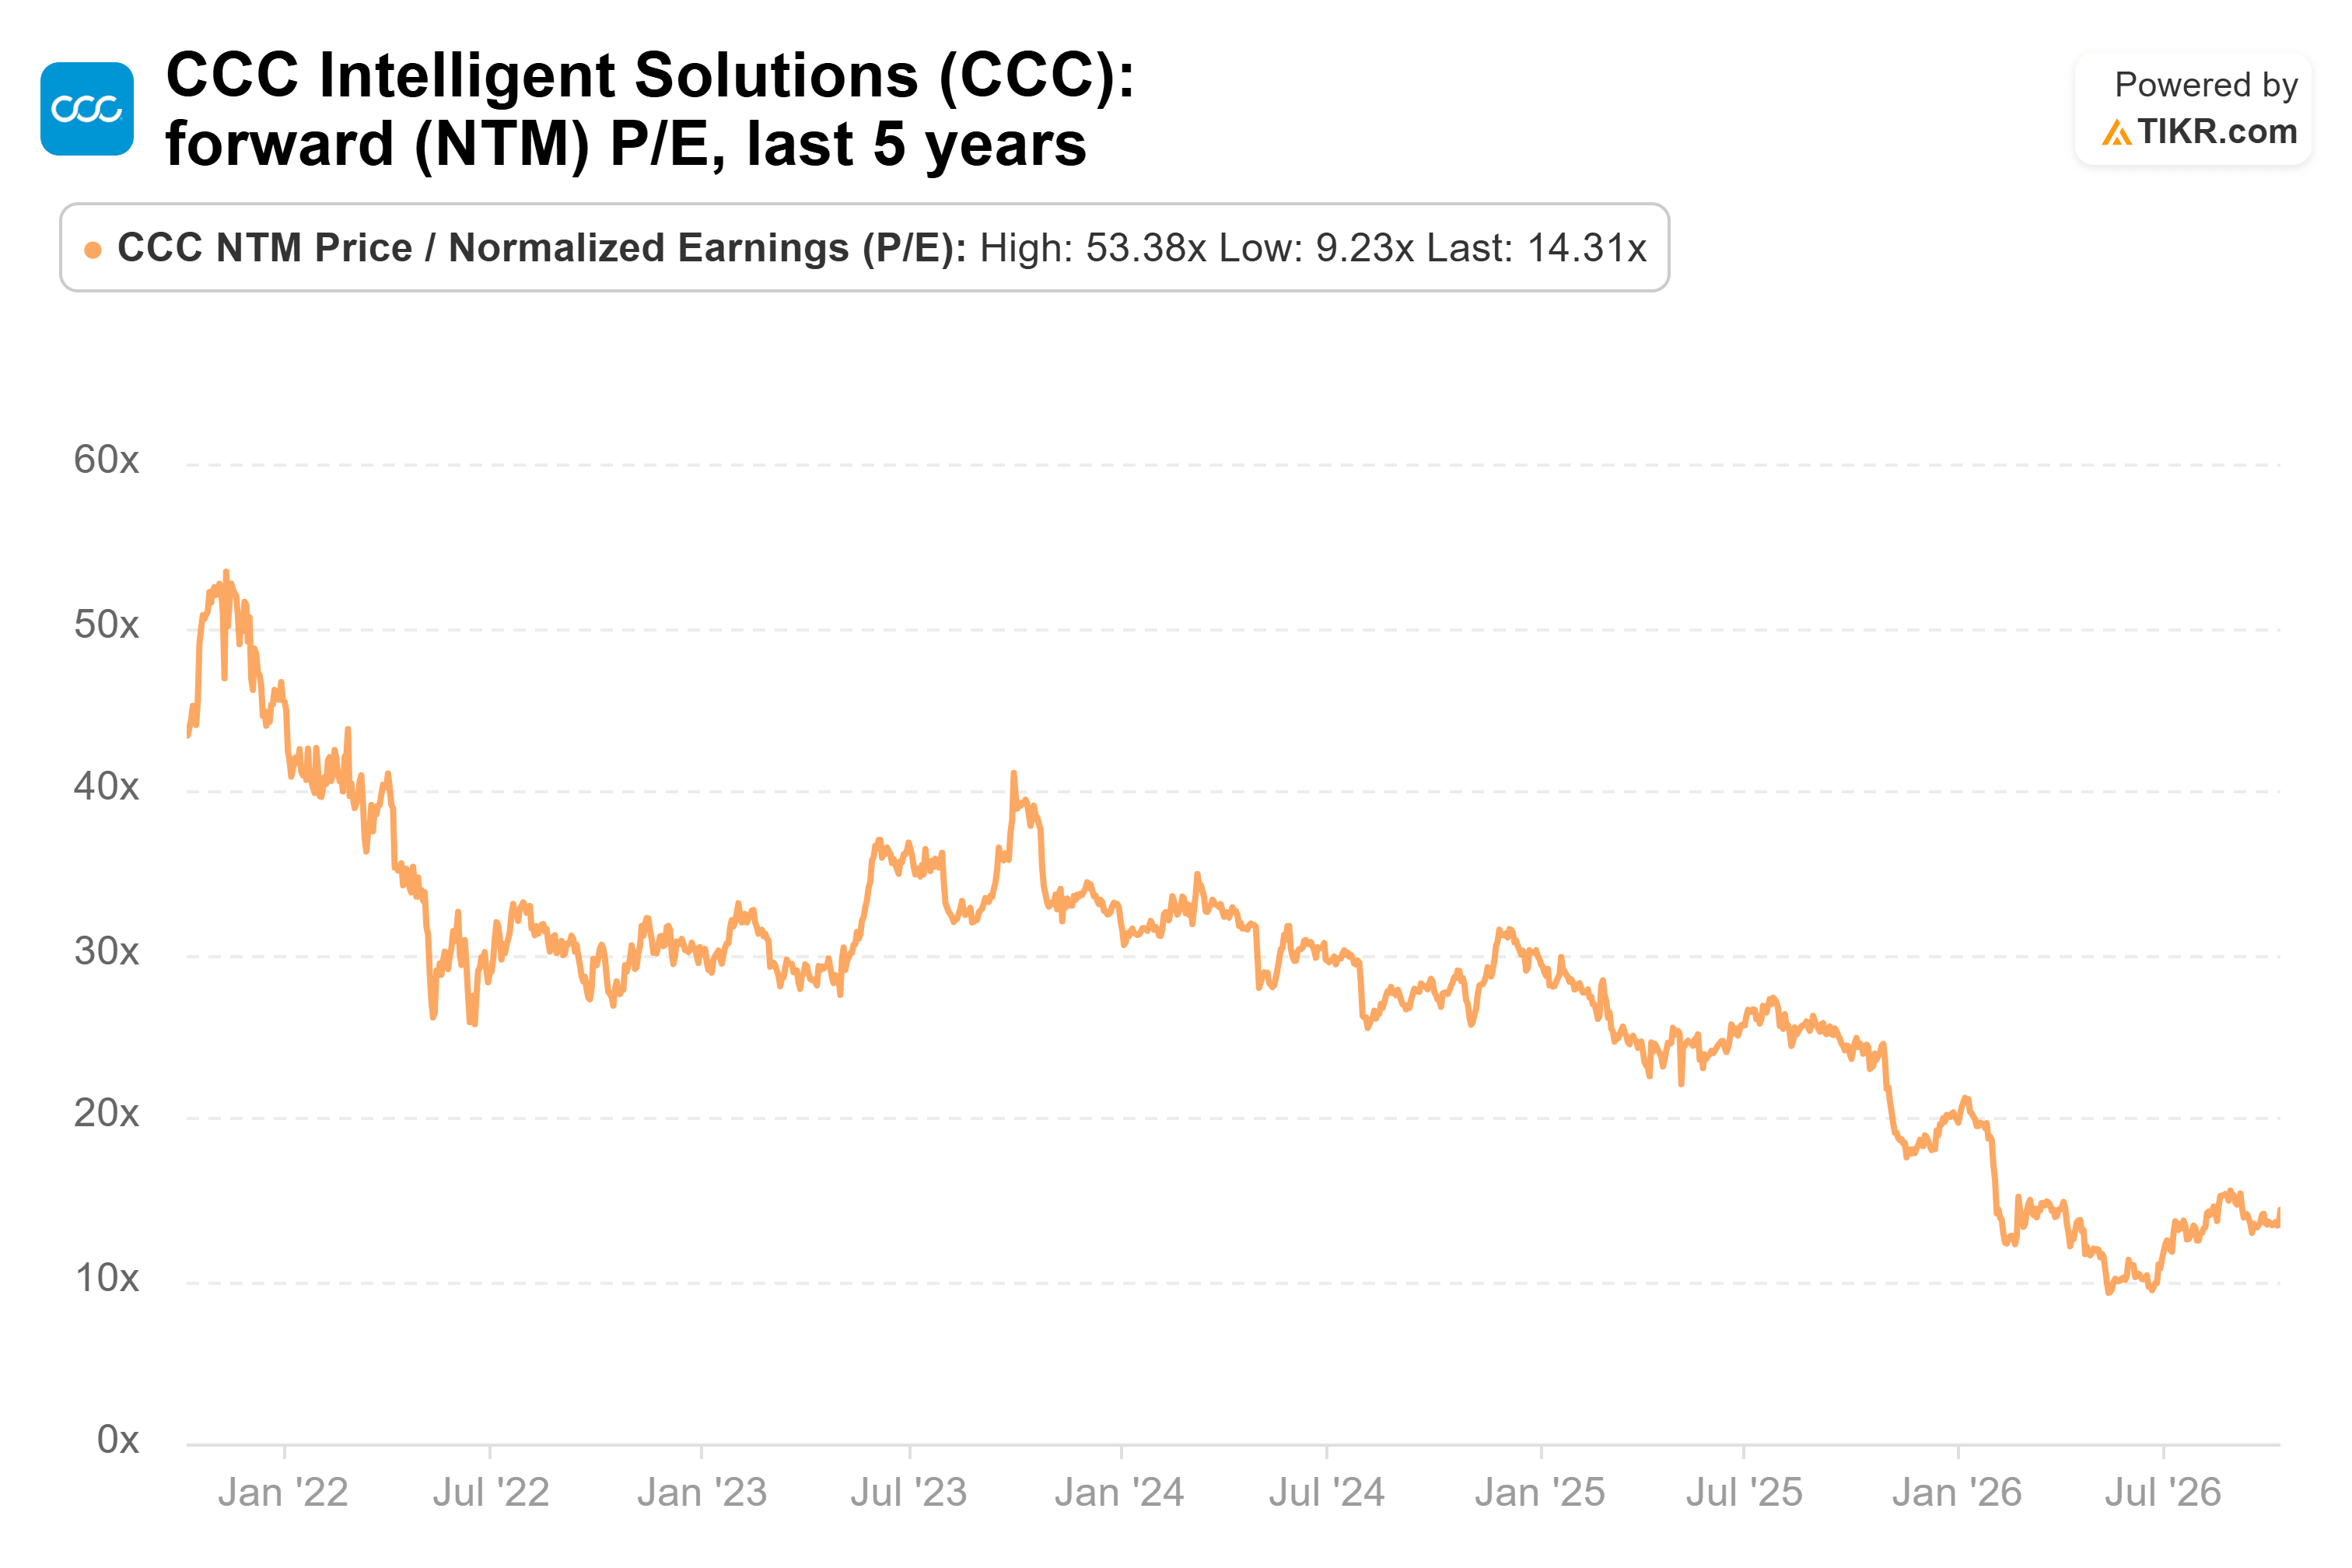
估值差距表明,如果买家愿意支付可观的溢价,股价可能还有额外的上涨空间。
然而,历史估值倍数并不能保证未来的估值。融资成本、增长预期和业务风险可能证明较低的收购倍数是合理的。
CCC不断增长的收入、强劲的自由现金流以及低于历史平均水平的估值,使其成为一个有吸引力的潜在收购目标。
如果GTCR和Elliott宣布一个有吸引力的要约,或者出现另一个竞购者,CCC可能还有额外的上涨空间。然而,近期的上涨已经反映了高涨的收购预期,在没有确认收购价格的情况下,潜在的上涨空间仍不确定。
如果谈判破裂,CCC股价可能会回吐部分近期涨幅。
那么CCC股票的实际价值是多少?
TIKR可以让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CCC可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师的预测创建的。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


