


摩根士丹利 (MS) 于10月14日周三公布的第三季度利润超出预期,但股价依然下跌。该行每股收益为3.03美元,高于LSEG预测的2.91美元,净利润为49.1亿美元,营收为203.4亿美元,同比增长12%。
周三,股价在盘前交易中下跌约2%,此前周二收盘价为186.64美元。在财报发布前,该股年内上涨约5%。问题在于,本季度的交易业务强势能持续多久。
摩根士丹利的超预期表现来自交易部门
股票交易业务贡献最大。该业务营收跃升41%至58亿美元,比StreetAccount的预期高出约9.09亿美元。路透社将这一激增归因于投资者围绕美联储利率决议和美伊战争重新调整头寸,导致交易活动加剧。高盛 (GS) 早一天也报告了股票交易业务的类似跃升。
投行业务的其他部分则较为疲软:
- 固定收益营收下降7%至20.1亿美元。
- 投行业务营收仅增长2%至21.6亿美元,比预期低约1.1亿美元(完成的并购交易增多,IPO减少)。
- 总营收低于摩根士丹利在第二季度创下的213.5亿美元纪录。
富国银行分析师Mike Mayo在周三的一份报告中称本季度“好,但不算出色”。
财富管理业务是基石
业务板块的拆分说明了为何交易业务若出现回调,对摩根士丹利的影响将不如过去那么大。
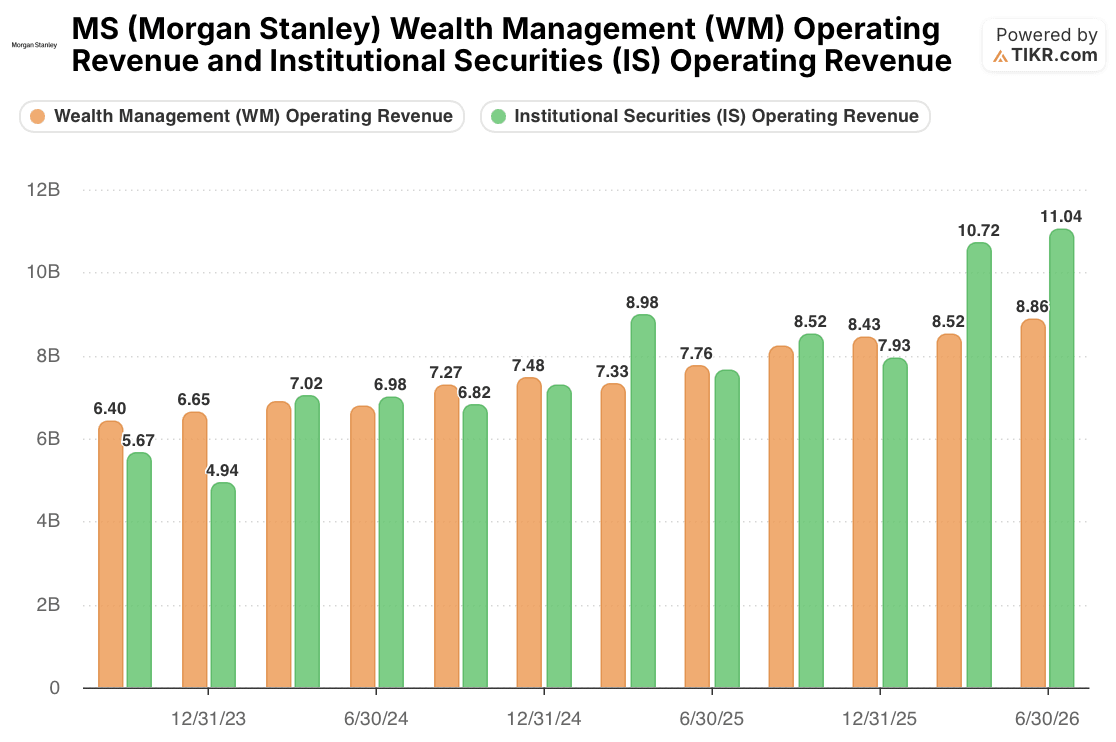
财富管理业务营收从2023年第三季度的64.0亿美元攀升至2026年第二季度的88.6亿美元,期间仅出现两次小幅季度下滑。本季度再创新高:91亿美元,税前利润率30.4%,净新增资产2320亿美元。这比三年前高出约42%的营收,约占本季度公司总营收的45%。
机构证券业务则波动较大。其营收从2023年底的49.4亿美元到2026年第二季度的110.4亿美元不等,然后在本季度降至100亿美元,三个月内下降约9%。一个业务板块是持续创造价值的"复利机器";另一个则随市场波动。
摩根士丹利股票已失去溢价
明显的反对意见是:如果交易业务降温,盈利下降,股价也会随之下跌。这一点部分已反映在价格中。
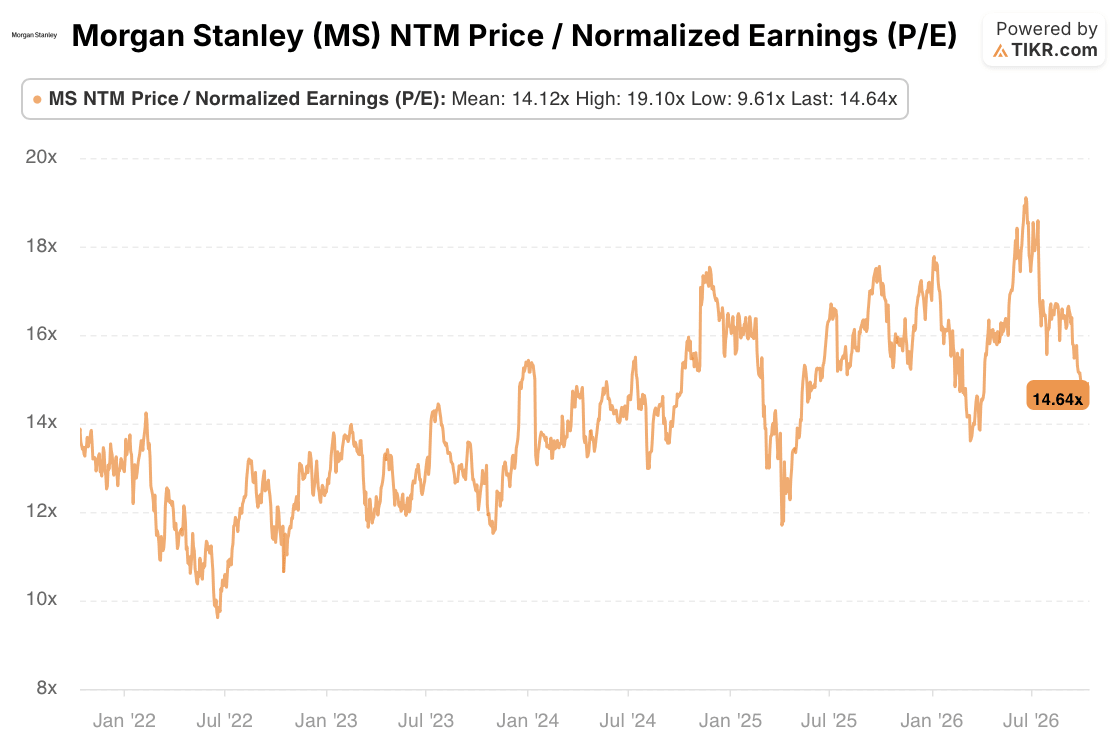
摩根士丹利股票以14.6倍的远期市盈率交易,接近其五年平均的14.1倍,远低于7月触及的19.1倍峰值。这一估值重置发生在周三财报之前,因为第三季度国债收益率飙升导致银行股大幅下跌。
若交易业务降温,摩根士丹利股票价值几何
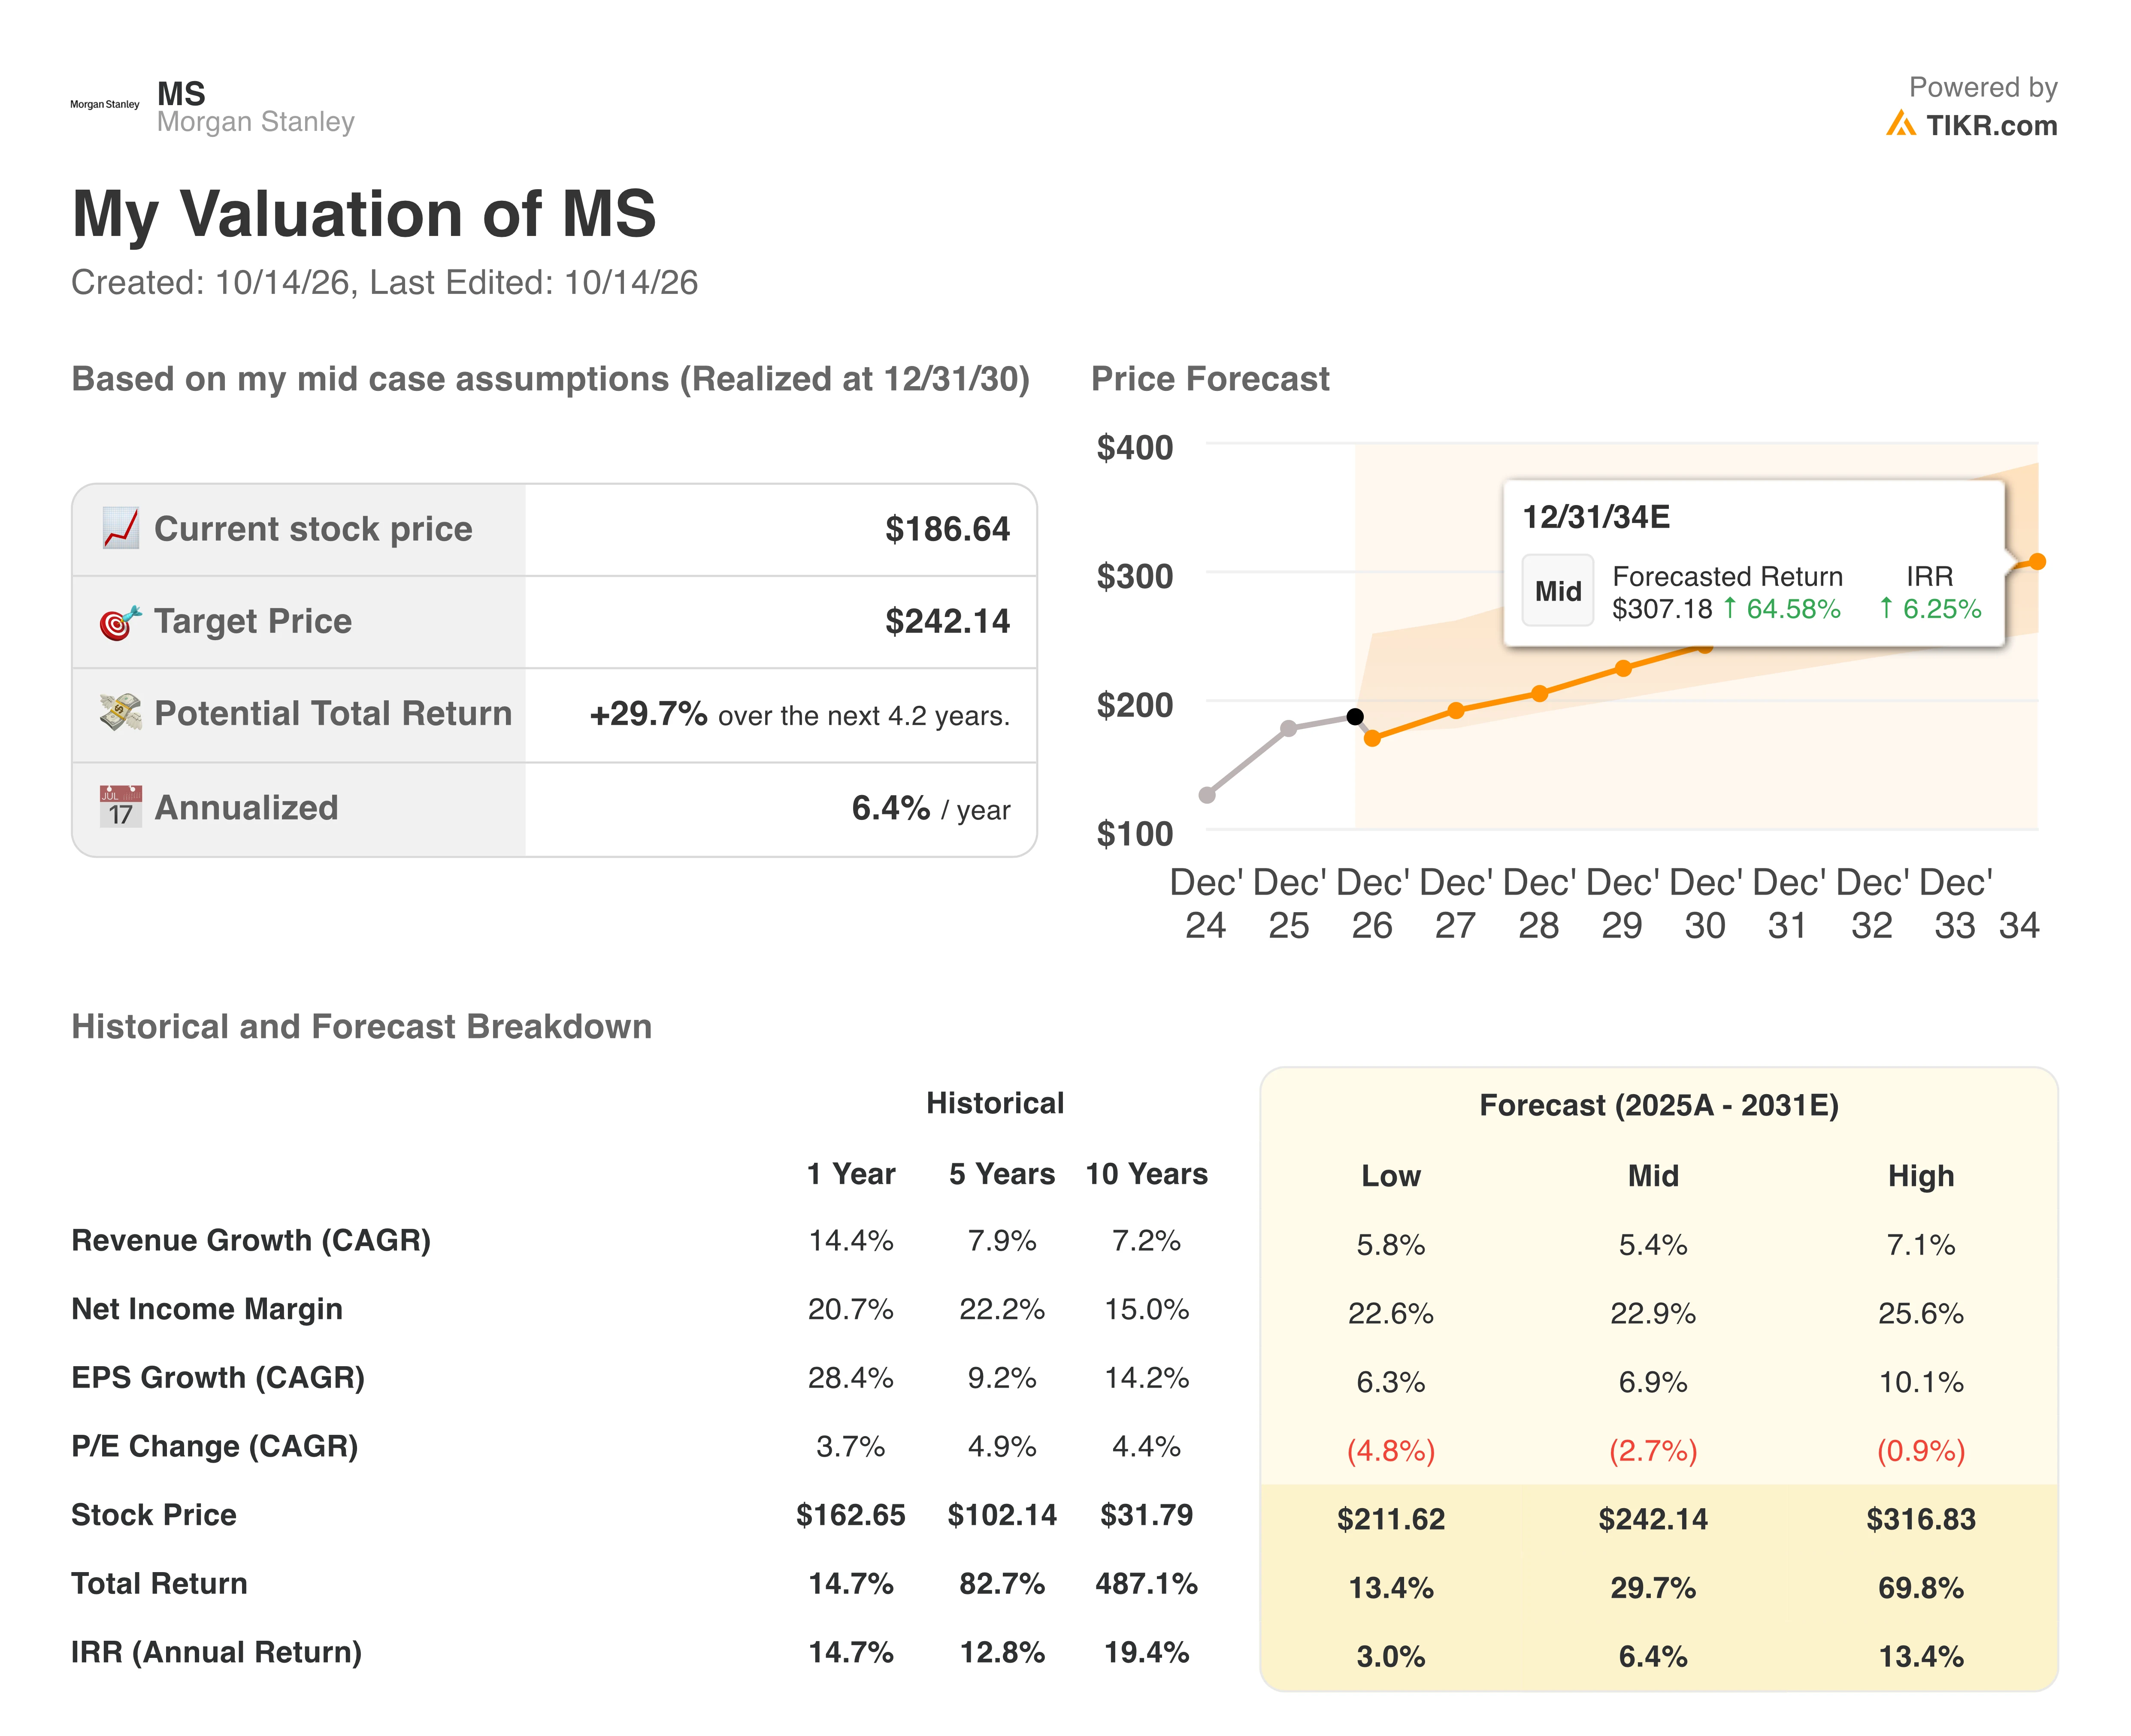
我建模的风险是交易业务回吐部分涨幅。我预测今年营收增长16%(已有三个季度入账),然后在2027年随着股票交易业务正常化下降2%,之后每年恢复至4%至5%的增长。我将息税前利润率从今年约33%下调至2027年起的28.8%,低于2025年的31.6%。股份数量因回购每年减少1.5%,市盈率保持在当前的14.6倍。
即使计入了一个下跌年份,我的模型显示到2030年底股价约为242美元。这相对于周二186.64美元的收盘价,是29.7%的总回报率(含股息),或约每年6.4%。TIKR在7月的模型对同一日期得出258美元,但起点是216美元,这相当于约每年4%的回报。悲观情景下,股价仍约为212美元,或每年3%的回报。
结论
一个由股票交易业务驱动的季度值得一些怀疑,而股价已经消化了这种怀疑。财富管理业务在过去12个季度中,除两个季度外均实现增长,并且以14.6倍的远期市盈率计算,即使2027年交易业务营收下降,摩根士丹利股票仍可获得约每年6%的回报。对于一只银行股来说,这是稳健的回报,且没有为更深度的放缓留下太多余地。第四季度财报中需要关注的数字是财富管理业务营收:若能维持在90亿美元附近,则其基石作用依然稳固。
认为2027年的回调过于严厉,还是不够严厉?免费在60秒内构建你自己的摩根士丹利模型,从市场共识预期开始,看看你的目标价是多少。点击此处了解更多。
那么摩根士丹利股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到MS股票的潜在价值。从华尔街共识预期开始,或调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


