


Capital One 股票关键数据
- 52周价格区间: $174.24 至 $259.64
- 华尔街平均目标价: ~$258
- TIKR模型目标价 (中值): ~$321
- 市值: ~$1271亿美元
- 过去12个月股本回报率: 9.0%
- 未来12个月市盈率: ~9.5倍
- 股息收益率: 1.6%
- 未来2年营收复合年增长率: ~13%
- 未来2年每股收益复合年增长率: ~11%
使用TIKR全新的估值模型,为您喜爱的股票(如Capital One)进行5年分析师预测估值(免费)>>>
Capital One收购了Discover。如今它正在打造一个看起来像是Visa挑战者的业务。
当Capital One (COF) 于2025年5月以353亿美元收购Discover Financial Services时,这笔交易看起来像是一次大型银行合并。如今它已变得更具战略意义。Capital One不仅收购了Discover的持卡人,还收购了Discover的支付网络,即处理商户与持卡人之间交易的基础设施。
通过拥有这些支付通道,Capital One可以路由其自身的信用卡交易,而无需向Visa或万事达支付费用,从而捕获了原本流向别处的经济利益。借记卡已完全转换至Discover网络,相关的营收协同效应现已达到其完整的季度年化运行速率。
包括Savor、Quicksilver和VentureOne在内的Capital One品牌信用卡在该网络上的测试正在进行中,预计到2026年底将完成所有新账户的转换,现有账户的转换将在2027年初完成。
在2026年第二季度,首席执行官Richard Fairbank表示整合进展顺利,大约三分之一的运营费用协同效应目标已经实现。管理层预计,到2027年中将实现全部25亿美元的协同效应目标,并预计一旦整合工作基本完成,2027年调整后收益将提升约15%。
总净营收增长4%至159亿美元,净息差扩大14个基点至8.01%,信贷损失拨备减少11亿美元至30亿美元,因为合并后投资组合的信贷质量有所改善。调整后每股摊薄收益为5.81美元。
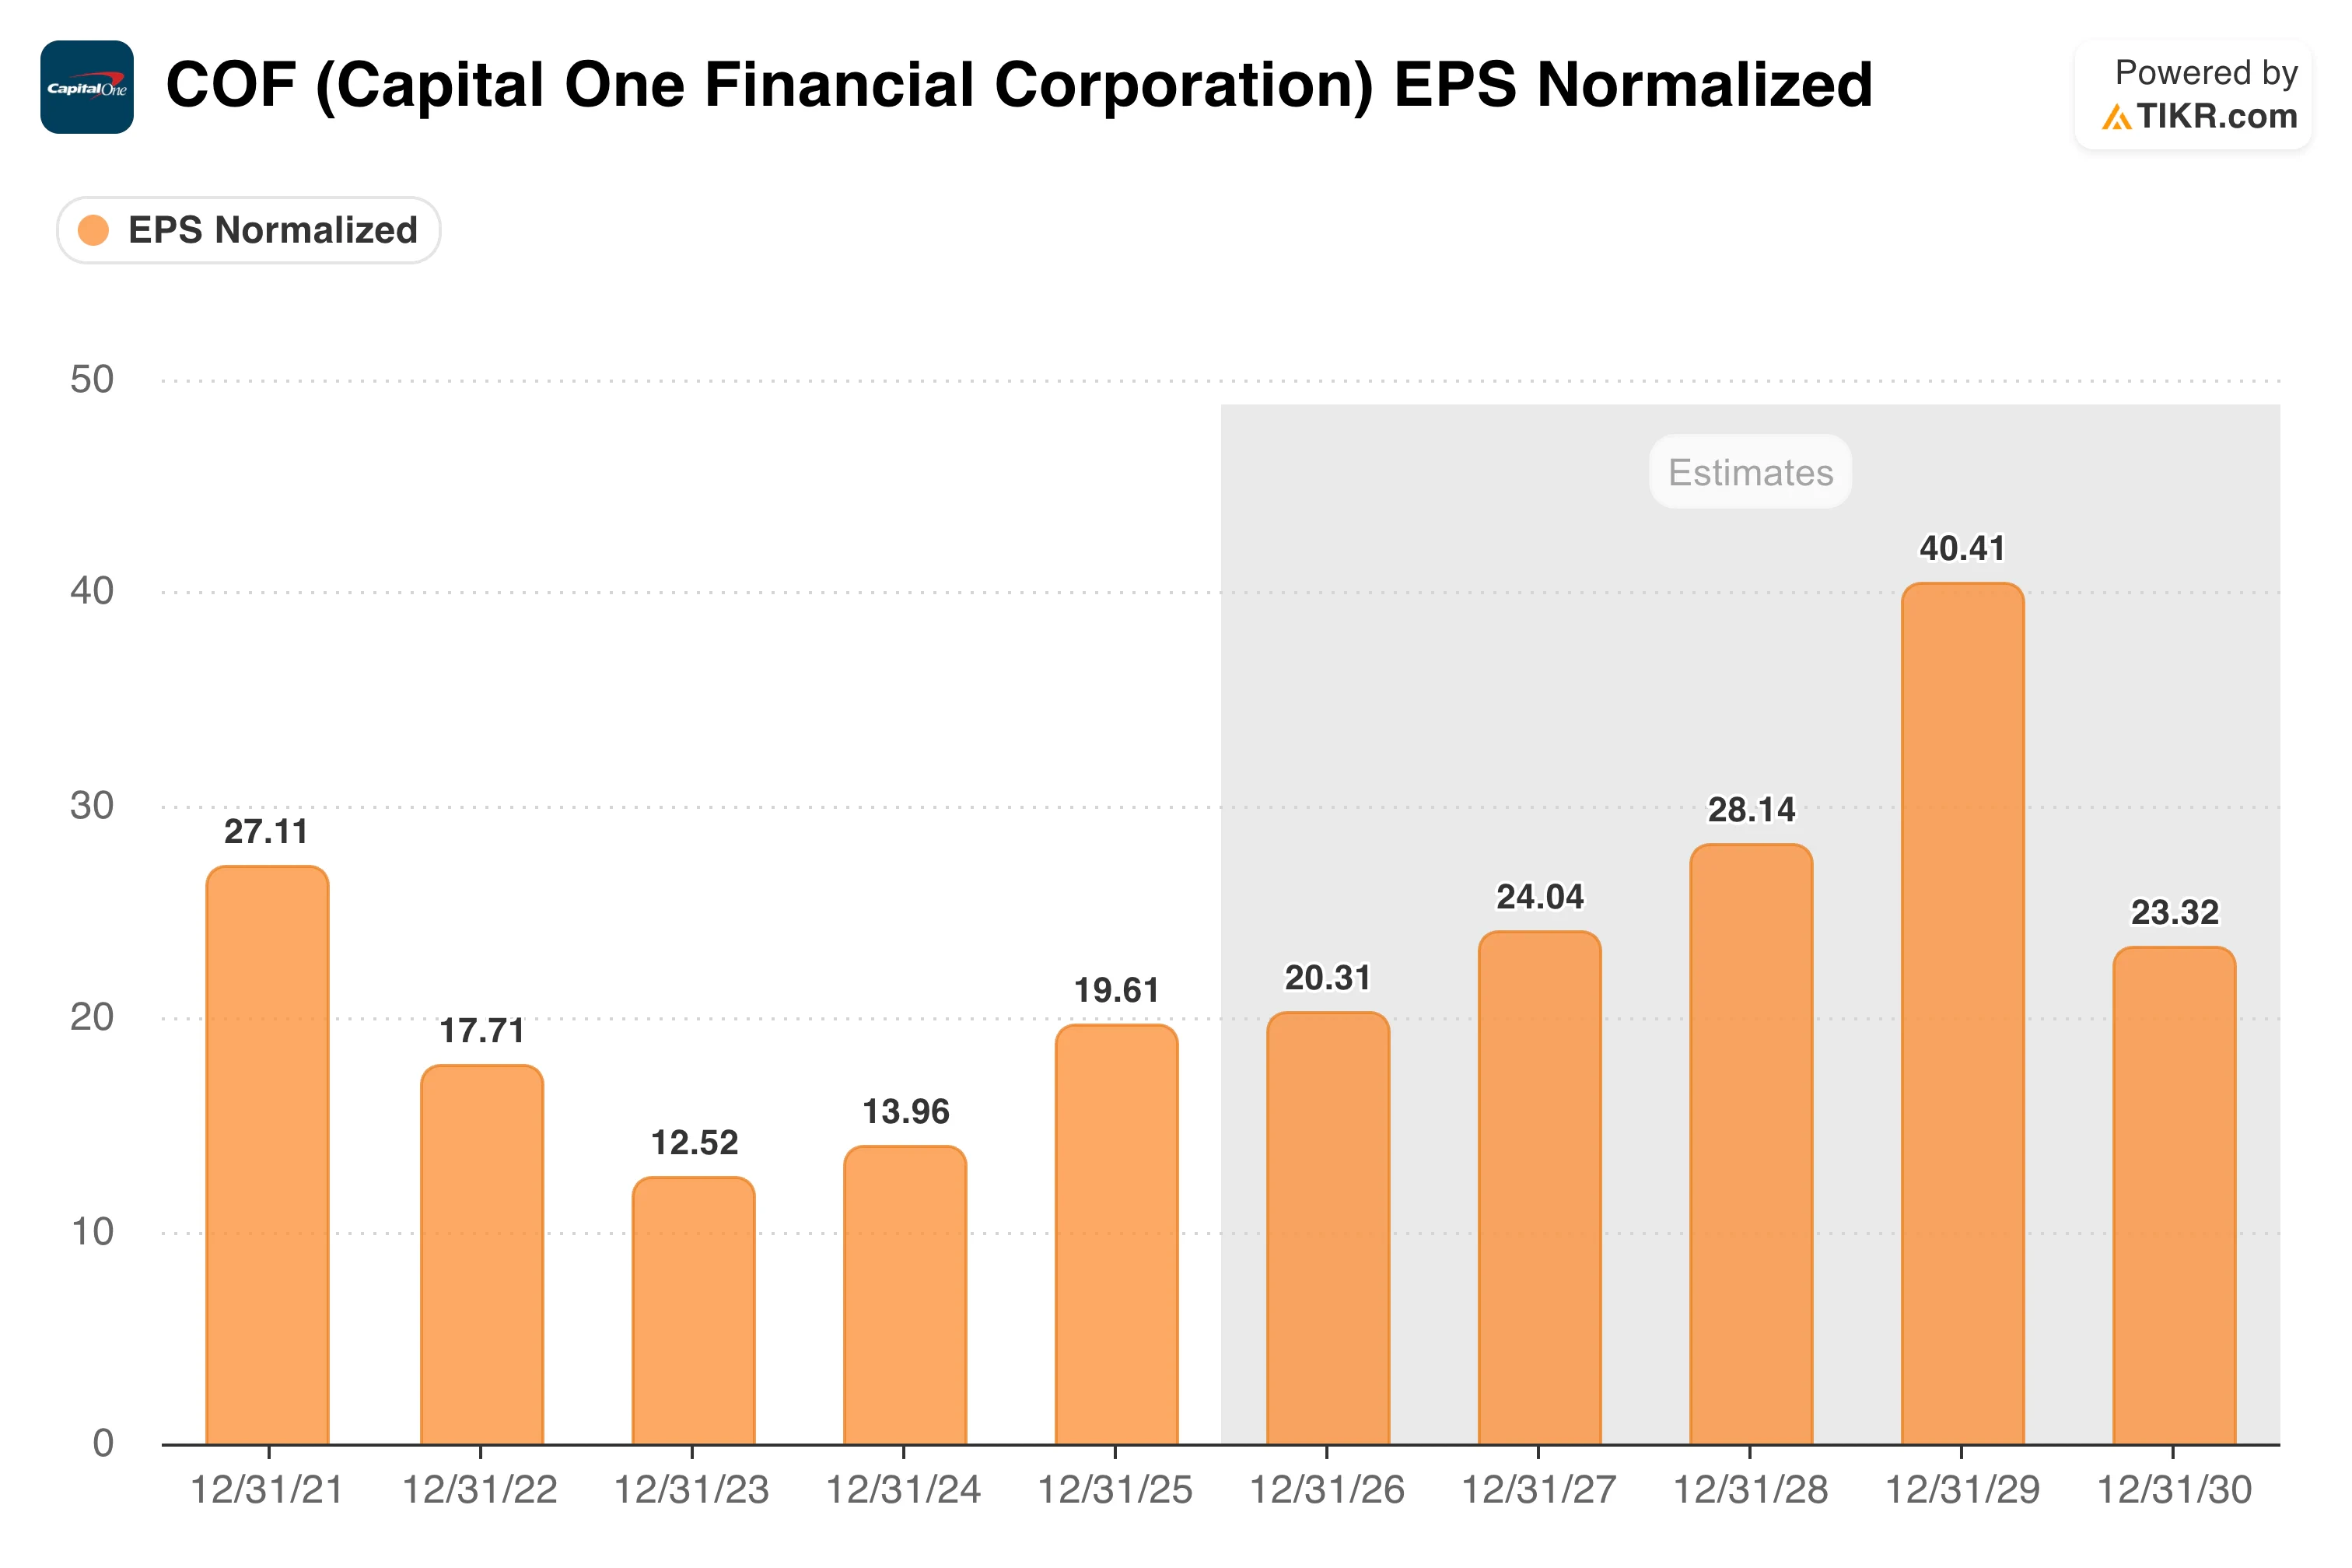
这张每股收益图表需要一些背景说明。2021年约27美元的峰值反映了疫情时期的拨备释放,而非年化运行速率的盈利能力;而2023年的压缩则反映了随着拖欠趋势正常化而进行的审慎信贷收紧。
以2025年19.61美元为基础,市场共识预计2026年每股收益约为20美元,随着协同效应显现以及Discover贷款组合恢复增长,预计将加速增长至2027年约24美元和2028年约28美元。
2029年和2030年的预估数据显示出异常的波动性,这可能反映了建模假设,因此更可靠的解读是2026年至2028年的增长轨迹。
查看Capital One股票的历史及前瞻性预测(免费!)>>>
营收引擎已悄然变得庞大得多
净利息收入是Capital One的主要营收驱动力:即公司从其贷款中获得的收益与支付给存款和借款的利息之间的利差。下图显示,该数字在五年内几乎翻了一番,从2021年的241.7亿美元增至2025年的428.8亿美元。
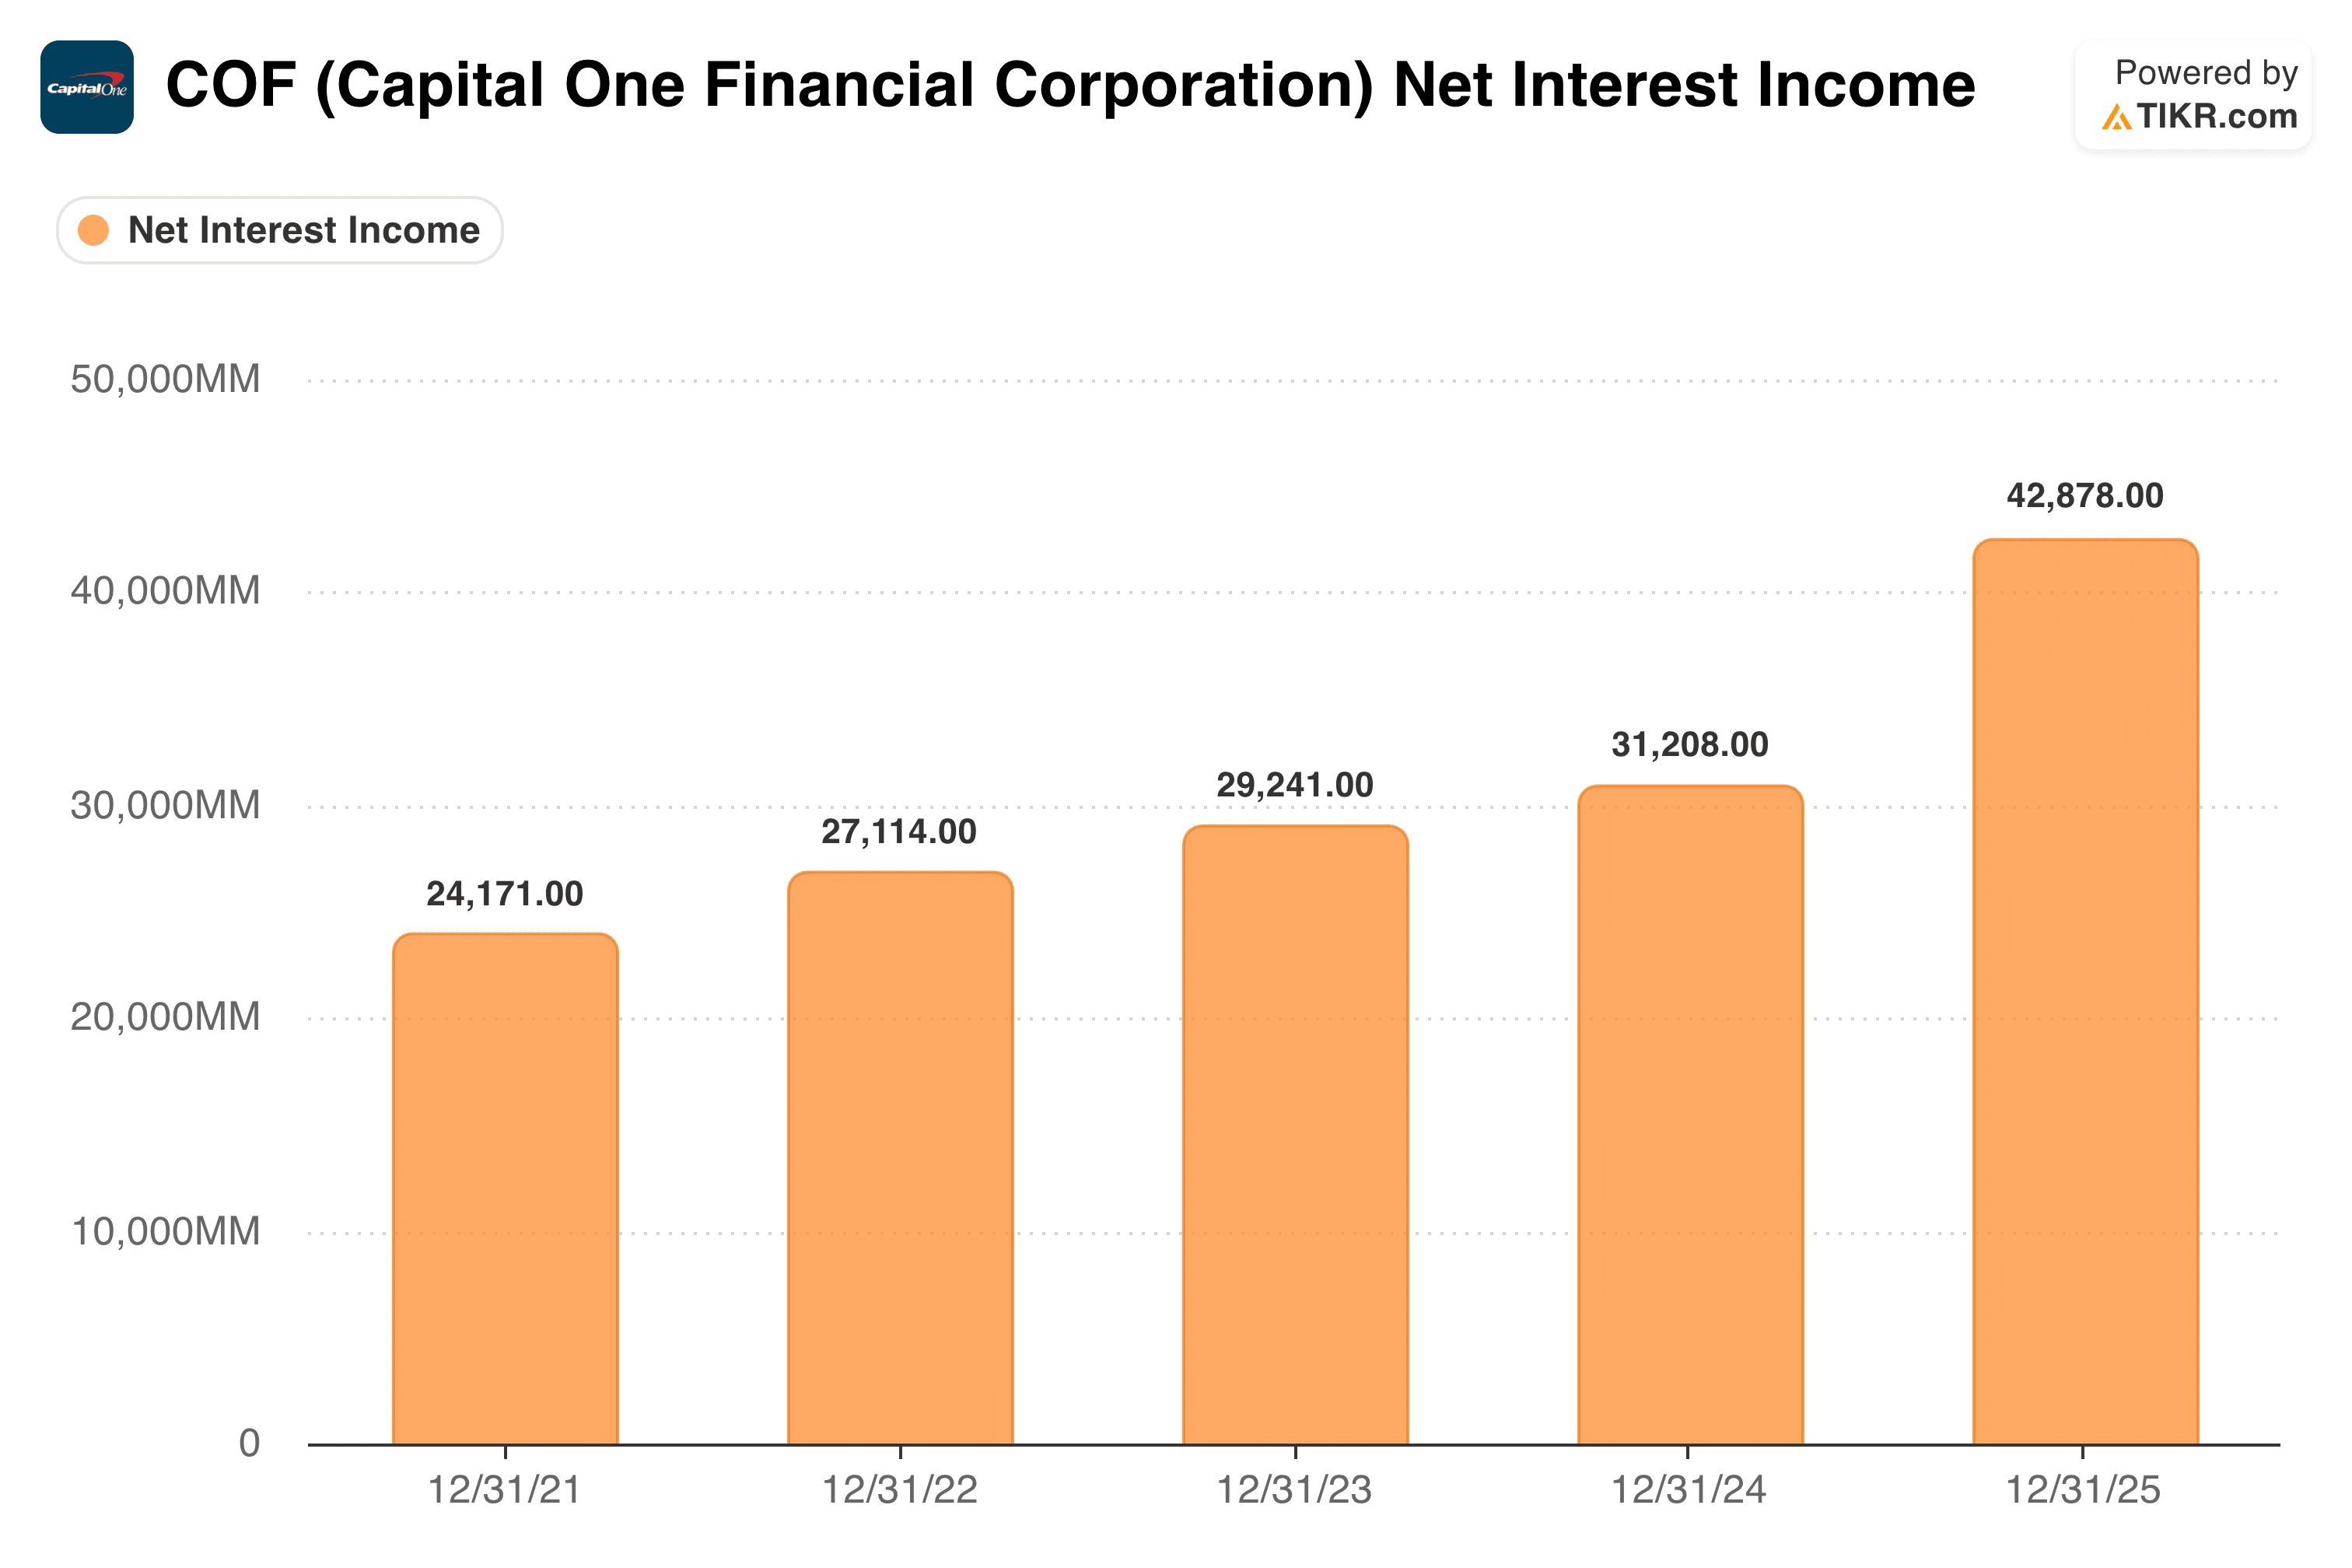
从2024年到2025年37%的跃升反映了Discover的贷款组合加入合并后的实体,增加了一个庞大的信用卡应收账款投资组合。
2026年第二季度信用卡购买量达到2538亿美元,同比增长26%,全球支付网络交易量达到约1900亿美元,随着更多交易量通过Discover的支付通道路由,环比增长9%。
于2026年初以51.5亿美元完成的Brex收购,进一步将平台扩展到企业和小型企业信用卡支出领域,在消费者业务之外增加了一个快速增长的企业对企业细分市场。
在TIKR中查看Capital One相对于同行的表现(免费!)>>>
估值模型怎么说?
TIKR估值模型假设到2030年营收年增长率约为6%,净利润率接近20%,得出中值目标价约为每股321美元,这意味着以约11%的年化内部收益率计算,总回报率约为55%。
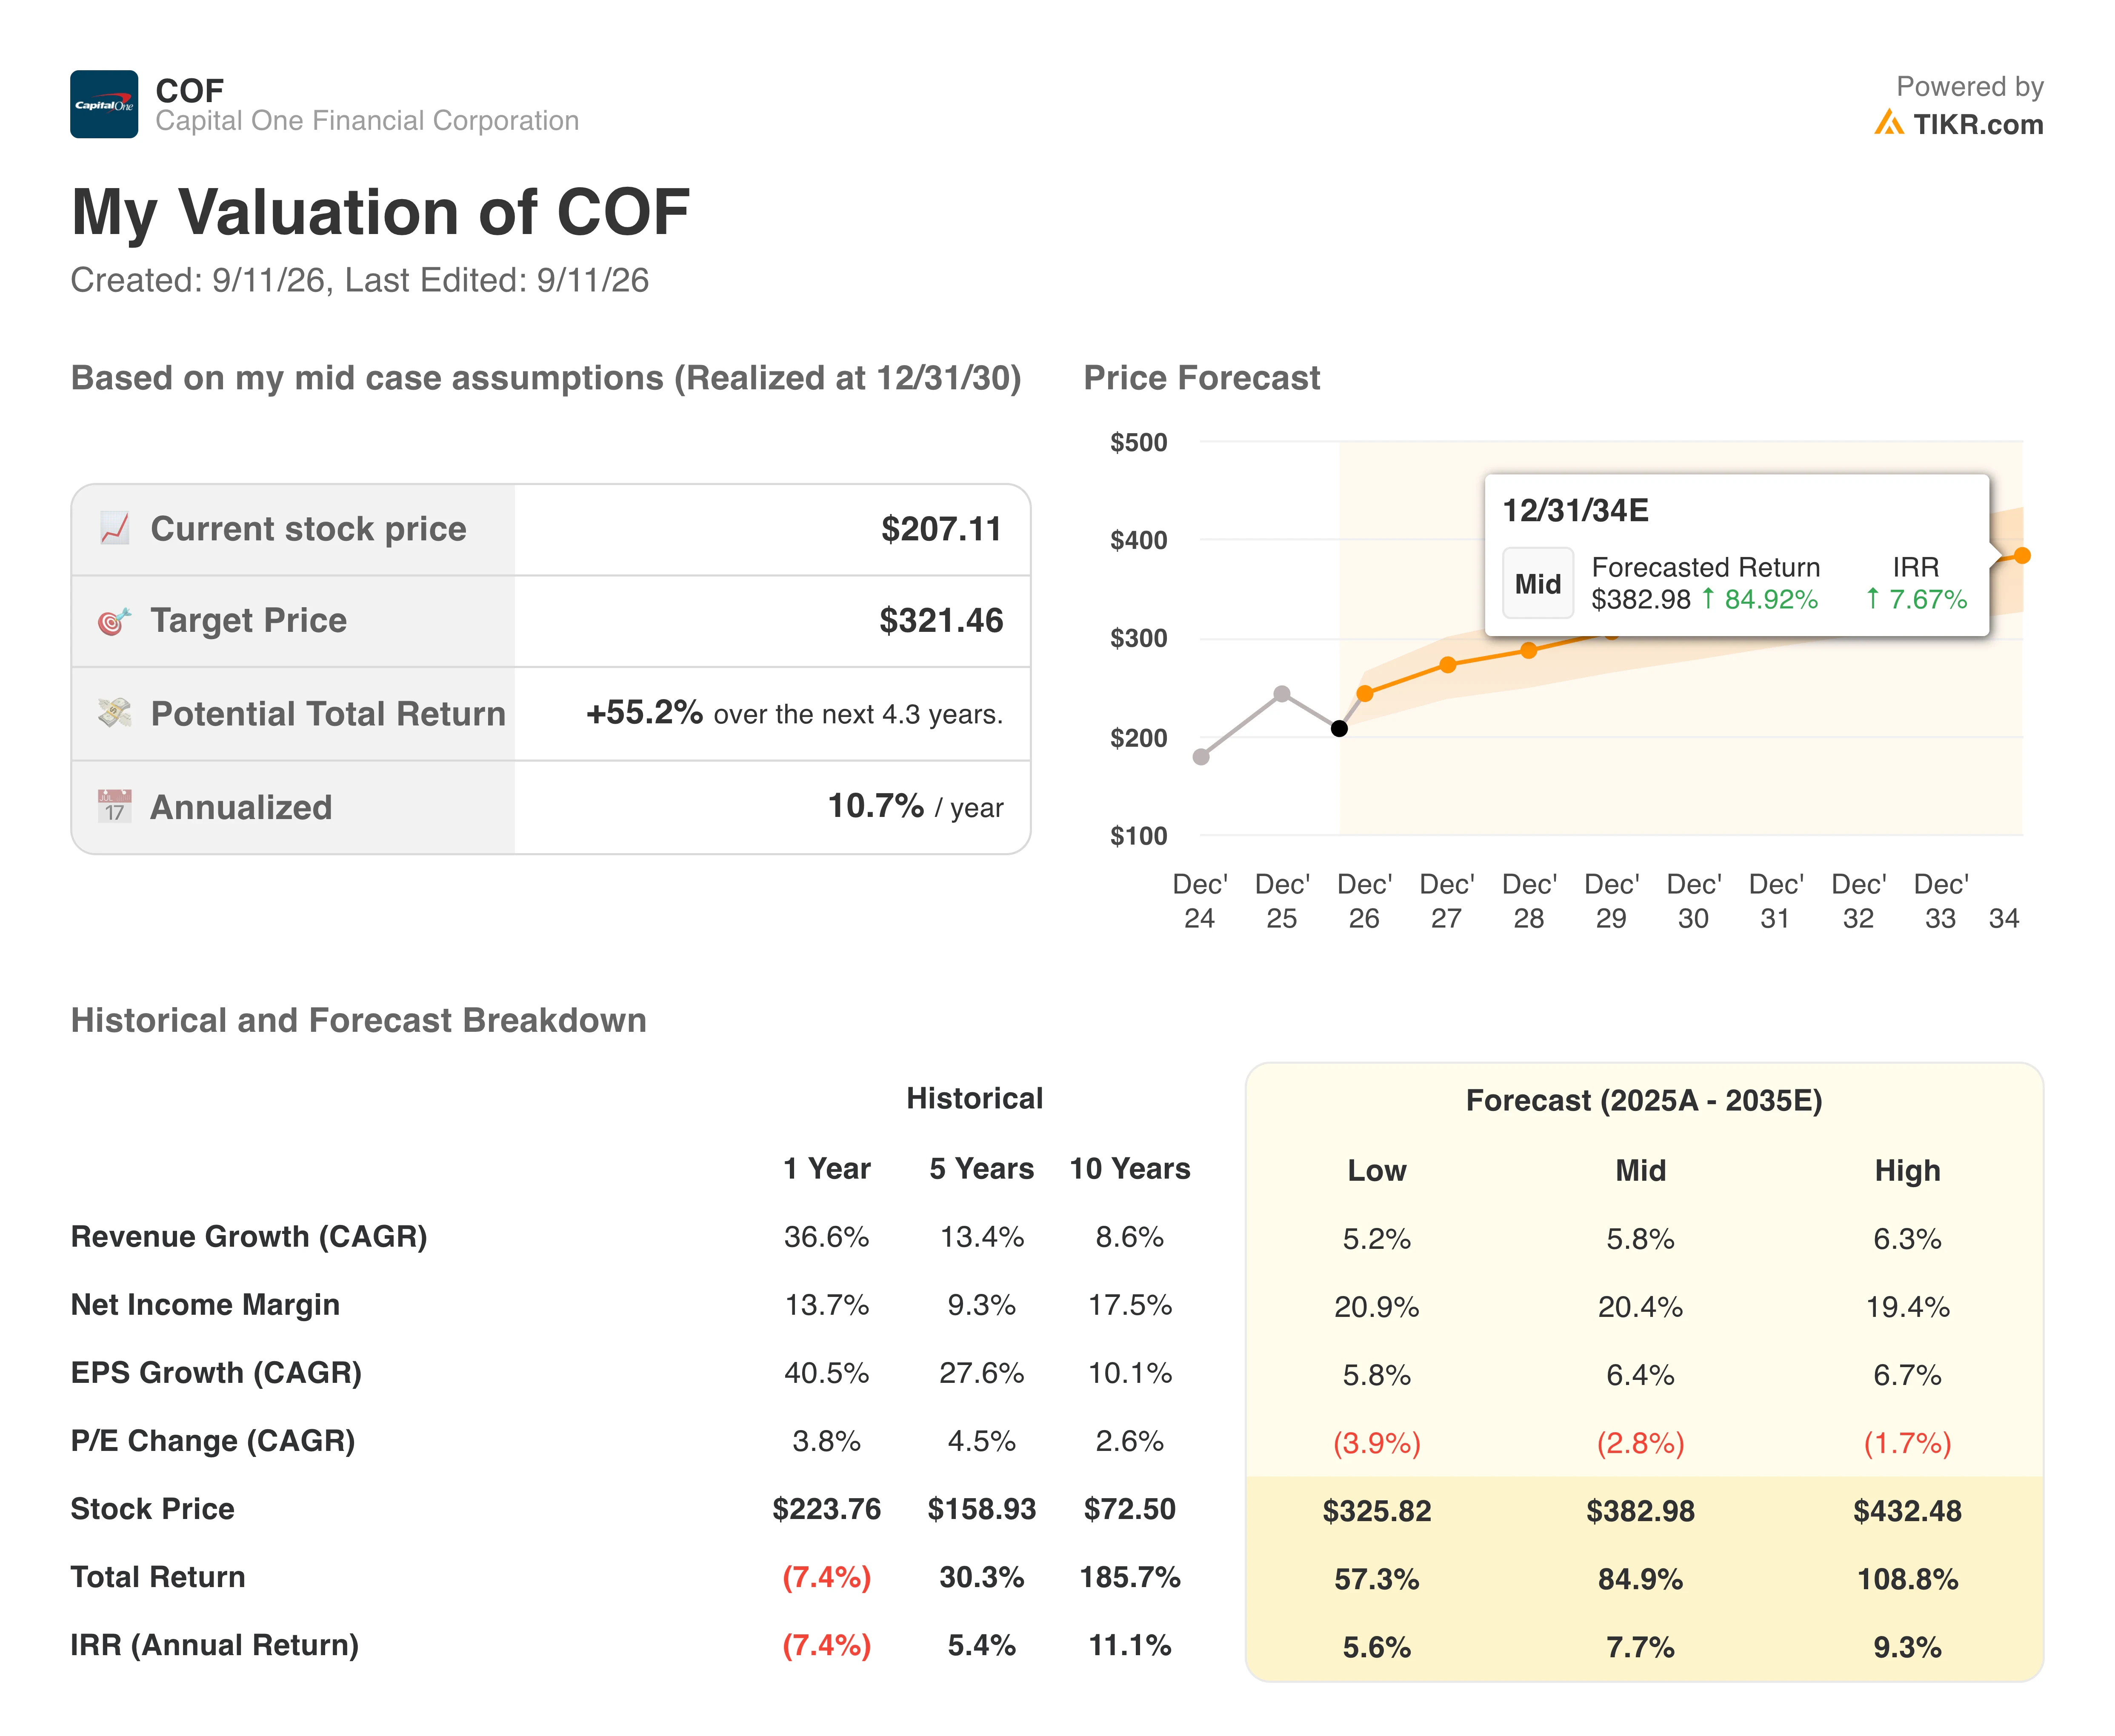
以低于10倍的远期市盈率计算,加上华尔街平均目标价约258美元(意味着近24%的上涨空间),COF是目前金融服务领域估值较具吸引力的股票之一。
将1.6%的股息收益率加到模型的价格回报中,中值情景下的年化总回报率接近12%,这反映了市场目前对整合能否实现管理层预测的怀疑态度。
你应该买入Capital One股票吗?
看涨的理由是Discover整合能够实现其目标。如果25亿美元的协同效应如管理层所预计的那样在2027年中实现,并且Capital One成为继Visa和万事达之后真正的第三大网络,那么合并后实体的盈利能力将远高于当前倍数所反映的水平。
以大约9.5倍的远期市盈率计算,该股的定价反映了持续的不确定性而非成功,这意味着如果管理层执行得当,上涨空间将是巨大的。
看跌的理由集中在消费者信贷和执行风险上。Capital One对次级和准优级信用卡借款人有相当大的敞口,这个细分市场往往比其他群体更早感受到经济压力。
第二季度36亿美元的净核销额尚可管理,但如果就业市场疲软,则需要密切关注。在支付网络之间转换数亿个现有账户是复杂的运营工作,任何失误都可能推迟协同效应的时间表。如果《信用卡竞争法案》取得进展,也可能减少整个行业的交换费收入。
Capital One执行了一次真正具有变革性的收购,并且正在打造美国消费金融领域此前不存在的东西:一个拥有自身支付网络的大规模垂直整合信用卡发行商。
该股反映了市场对其能否成功整合持观望态度。相信其战略逻辑并信任管理层执行力的投资者会发现,当前的估值是当今金融服务领域较具吸引力的投资机会之一。
目录 股息 一般投资 全球成千上万的投资者使用 TIKR来提高他们的投资分析能力。


