


核心要点
- 流动性缓冲: IonQ在最近一个季度末拥有21.2亿美元现金及短期投资,高于两年前的3.657亿美元,足以覆盖公司超过四年的季度调整后EBITDA亏损(1.203亿美元)。
- 股权稀释速度: 稀释后加权平均流通股数在2024年9月至2026年6月期间增长了72%,从2.143亿股增至3.677亿股,其中增幅最大的一季发生在Oxford Ionics交易完成时。
- 平静的季度: 在过去三个季度,尽管季度营收从6190万美元增长29%至8010万美元,但流通股数几乎未动,分别为3.6898亿股、3.5887亿股和3.6766亿股。
- 未反映的交易: SkyWater Technology的交易于2026年7月31日完成,即最后一次统计流通股数的一个月后,且该交易部分以IonQ股票支付,因此下一份10-Q报表将显示当前数据尚未捕捉到的稀释性增长。
IonQ坐拥21.2亿美元现金,但其流通股数在不到两年内增长了72%。在TIKR上免费查看IONQ的完整资产负债表和股份历史 →
主要基于收购的业绩指引数字
IonQ (IONQ) 在其9月的投资者日上,将2026年营收指引上调至4.5亿至4.6亿美元。此前五周,CEO Niccolo de Masi已在8月的财报电话会议上将独立业务指引上调至2.8亿至2.9亿美元。CFO Inder Singh通过将市场对SkyWater Technology(这家芯片制造商被IonQ收购仅一个多月)的共识预期相加,再减去约7000万美元的关联交易收入(一旦IonQ停止作为SkyWater的客户向自己收费,这部分收入将消失),从而得出了更大的数字。
Singh称SkyWater方面的计算未经审计,并表示合并后的EBITDA指引将在会计师完成后稍后公布。
这一提醒很重要,因为有机业务本身确实在加速增长。季度营收从2025年第四季度的6190万美元增长至2026年第二季度的8010万美元,在两个季度内实现了29%的增长,且未涉及任何收购。投资者在9月8日对此做出反应的指引标题(当天股票因《芯片法案》消息和营收指引上调而盘中最高上涨9.6%),主要是将一个IonQ仅拥有数周的公司,叠加在一个本已独立增长的业务之上。
资产负债表排除了现金危机
看到一个公司季度调整后EBITDA仍亏损1.203亿美元,GAAP净亏损达19亿美元(其中大部分是权证估值调整的非现金减记),很容易认为IonQ资金短缺。但现金数据给出了相反的结论。

现金及短期投资总额从2024年9月的3.657亿美元增长至2026年6月的21.2亿美元,在不到两年内增长了六倍。
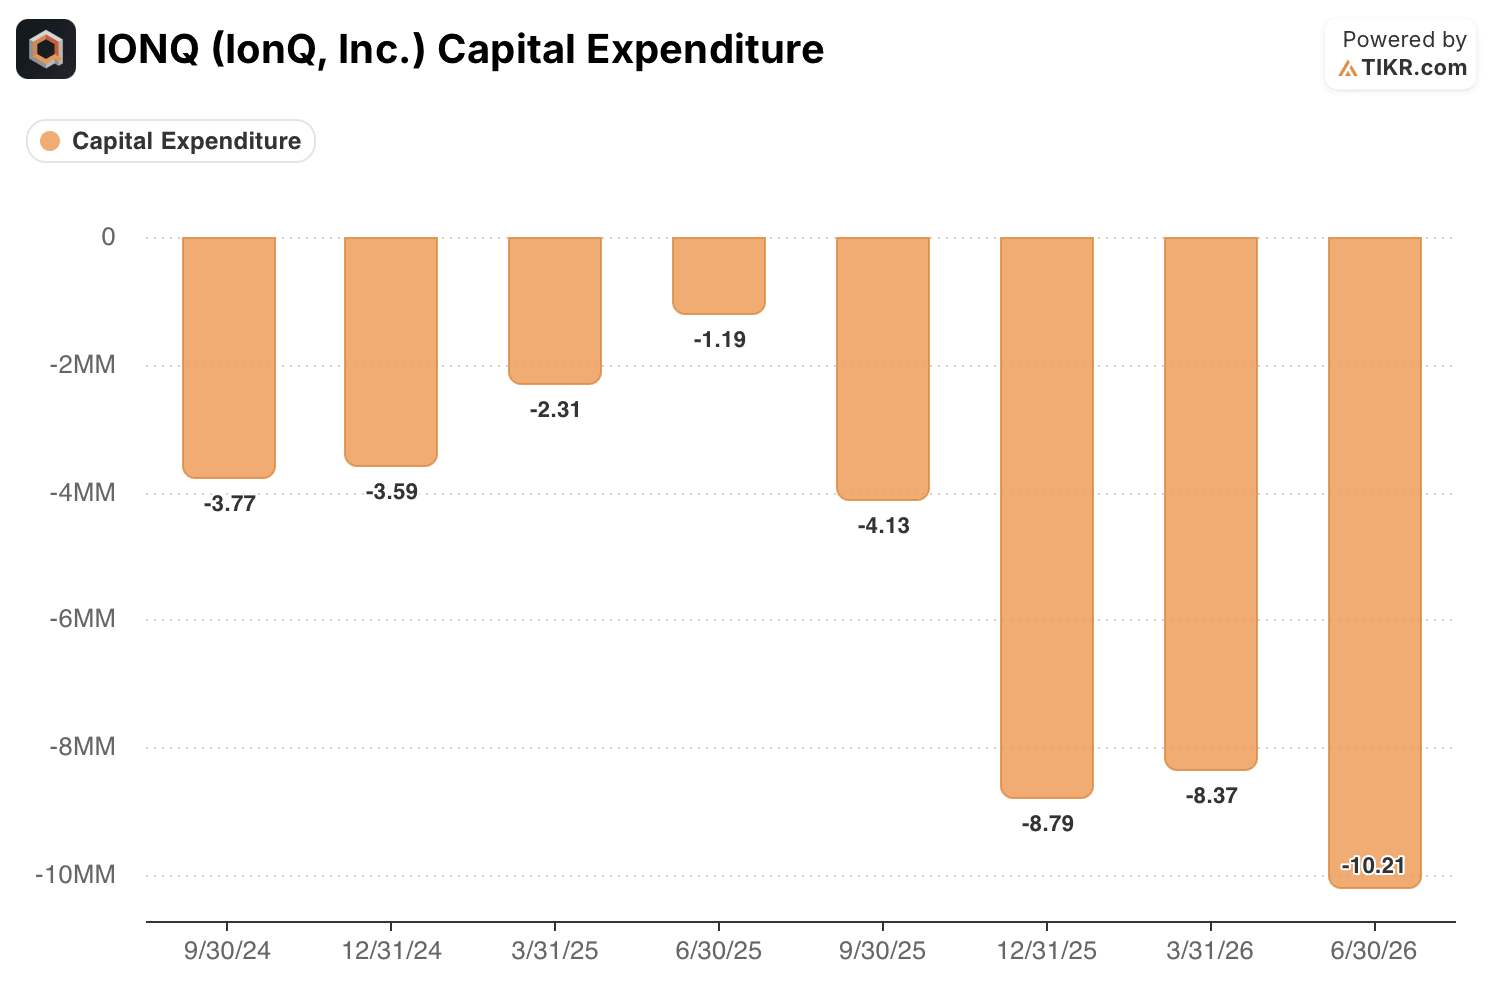
与此同时,资本支出在同一时期保持低位,从每季度不到400万美元增长至最近一季的仅1020万美元,因为IonQ历来依赖外部代工厂而非拥有自己的晶圆厂。用这21.2亿美元的缓冲除以当前的季度现金消耗率,IonQ拥有超过四年的资金覆盖期,这甚至还未计入SkyWater自身的现金流。无论这只股票存在何种风险,在未来几年内耗尽资金都不是其中之一。
IonQ的现金储备目前大约可以覆盖当前消耗率下四年的亏损。在TIKR上免费查看IONQ的完整现金流量表和资产负债表历史 →
IonQ如何实际为其平台融资

这些现金并非来自运营。它们伴随着稀释后加权平均流通股数从2024年9月的2.143亿股增长至2026年6月的3.677亿股,在21个月内增长了72%。最大的一次单季跳跃发生在去年9月Oxford Ionics交易完成时,从2.945亿股增至3.690亿股,IonQ对该交易的估值约为10亿美元。
SkyWater的交易结构类似:每股SkyWater股票支付15美元现金和20美元股票,该交易的总股权价值定价接近18亿美元,这意味着大约有10亿美元新发行的IonQ股票易手。与IonQ资本结构相关的权证行权为新股进入市场增加了另一个渠道,这也是GAAP净利润每季度因权证重估而剧烈波动的原因之一。
对于一家追求昂贵且资本密集型发展路径的公司来说,这些都不足为奇。但这确实意味着投资者为之支付溢价的营收增长与他们持有的对应营收的所有权份额并不同步。一个通过运营增长。另一个则主要通过下一笔交易增长。
稀释时钟刚刚重置
以下是过去三个季度真正做对的地方。稀释后流通股数从2025年12月的3.6898亿股变为2026年3月的3.5887亿股,再变为2026年6月的3.6766亿股,基本持平,而同期季度营收增长了29%。这正是股东希望看到的模式:增长由业务自身而非下一笔股票互换提供资金,至少在收购之间的间隙期是如此。
但SkyWater的交易直到2026年7月31日才完成,即6月30日股份统计的一个月后。下一份10-Q报表将首次报告IonQ收购SkyWater后的真实稀释后流通股数,考虑到交易中的股票对价,该数字几乎肯定会远高于3.677亿股。这个新数字是否仍能让股东在每股基础上比6月份时更优,取决于在剥离7000万美元关联交易销售后,SkyWater的业务有多少实际转化为IonQ自身的营收。
以当前价格计算,IonQ的交易价格接近其自身远期营收指引的30倍。在TIKR上免费查看IONQ的当前估值倍数和流通股数趋势 →
SkyWater是否为其自身的稀释买单
这一切都无法得出一个清晰的结论,也不应该。现金状况排除了偿付能力恐慌,过去三个季度表明IonQ有能力在不增发新股融资的情况下实现营收增长。悬而未决的问题比牛市论点(一个免费复利的平台)或熊市论点(一个悄悄耗尽资金的公司)都要具体。它归结为:每一次重大收购完成后,股东是否获得了比交易完成前更高的每股营收。
根据我的计算,使用2026年6月报告的3.6766亿股稀释后流通股以及9月11日收盘价36.75美元,IonQ的市值接近135亿美元,大约是其自身2026年合并营收指引中点(4.5亿至4.6亿美元)的30倍。这个倍数是在市场看到任何一份收购SkyWater后的实际季度业绩之前设定的。
决定这一点的具体数字很简单。当IonQ报告包含SkyWater的第一个完整季度时,将每股稀释后营收与已公布的3.677亿股、8010万美元季度数据进行比较。如果这个比率保持或改善,则收购策略正在为其自身的稀释买单。如果流通股数的增长超过了合并营收的增长,那么IonQ的股东将资助了一个更多元化的公司,但对其收益的索取权却变小了。
华尔街的最佳想法不会隐藏太久。通过TIKR免费即时获取数千只股票的分析师评级上调、盈利超预期和营收惊喜 →
你应该投资IonQ, Inc.吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开IonQ, Inc.股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将IonQ, Inc.与您关注的所有其他股票一起跟踪。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多…您发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


