NextEra Energy 股票关键数据
- 当前价格: $82.31
- 目标价格(中值): ~$135
- 华尔街目标价: ~$98
- 潜在总回报率: ~65%
- 年化内部收益率: ~12% / 年
现已上线:使用 TIKR 全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
NextEra Energy (NEE) 刚刚获得了一个在过去通常会推高其股价的消息。9月8日,美国能源部 批准了高达19亿美元的贷款,以帮助重启爱荷华州的杜安·阿诺德核电站,而谷歌已同意在未来25年内购买该电站的大部分电力。融资已经完成,尽管该电站在运行前仍需获得核管理委员会的许可。该股当周收盘价为$82.31,与其开盘价大致持平,远低于其52周高点$98.75。
NextEra 第二季度营收远低于预期,其与 Dominion Energy 的合并仍面临多年的监管审查,而一家净债务超过1070亿美元的公用事业公司,正是投资者在担心利率时抛售的那种股票。问题在于,这种谨慎情绪是否已将一家正在重塑自身为能源平台的公司,推低至其自身数据所能证明的价值之下。
联邦政府出资降低风险的核电站重启
杜安·阿诺德是一座615兆瓦的电站,于2020年停止运行,当时一场德雷科飓风迫使一项已计划的退役提前发生。重启计划本身可追溯到去年十月,因此这里的新增量是资金:能源部通过其能源主导融资办公室提供的贷款,降低了该项目的资本成本,并与政府分担了风险。NextEra 的目标是在2029年第一季度之前投入商业运营,前提是获得核管会批准。
使其在经济上可行的是买家。谷歌 签署了为期25年的协议,购买该电站的大部分电力,将其作为其云和人工智能运营的全天候无碳电力供应。这份合同将一项投机性的翻新项目,转变为一个有资金支持、并拥有数十年签约承购方的项目。
在7月份的电话会议上,首席执行官 John Ketchum 将该项目与一个更大的理念联系起来:"我们杜安·阿诺德核电站的重新调试,是电力负荷与发电能力相匹配的完美范例。" 这一原则与6月份发布的联邦能源监管委员会(FERC)"说明理由"命令背后的理念相同,而 Ketchum 花了18个月时间来定位公司以销售这一理念。一个获得资金支持并拥有超大规模客户合同的电站,使这一定位成为现实。

查看 NextEra Energy 股票的历史和前瞻性预测(免费!)>>>
市场尚未定价的升级
NextEra 第二季度营收为75.34亿美元,而市场普遍预期约为81.68亿美元,差距近8%,尽管调整后每股收益为$1.15,超过了华尔街$1.11的预期,同比增长约9.5%。对于一家资本密集型的公用事业公司来说,这种营收差距更像是建设周期的时间安排问题,而非需求流失,而为股息提供资金的盈利引擎仍在运转:佛罗里达电力与照明公司的监管资本增长了约9.3%,管理层重申了全年调整后每股收益指引为$3.92至$4.02的高端区间,股息增至$0.62,其 派息率仍有空间。
在其最近的S-4文件中,NextEra 披露,其能源资源部门2032年的调整后息税折旧摊销前利润(EBITDA)现在比其在12月投资者会议上给出的指引高出约40亿美元,这得益于可再生能源和储能项目开发回报优于预期。这是对前瞻性盈利基础的具体提升,而非叙事。支撑这一增长的需求是广泛的:NextEra 目前拥有30个潜在的数据中心枢纽,并预计到年底将达到40个,而佛罗里达电力与照明公司将其到2032年的大型负荷目标从6吉瓦提高到8吉瓦,目前约有21吉瓦的意向负荷和12吉瓦处于深入谈判阶段。在佛罗里达电力与照明公司费率下服务的每吉瓦负荷,意味着约20亿美元的资本支出将获得监管回报,而重新签约的合同价格比原合同高出约每兆瓦时20美元,期限为15年。
超过1070亿美元的净债务和深度为负的 自由现金流意味着,其股票故事依赖于这些支出按时转化为有合同保障的资产,尽管460亿美元的利率对冲计划缓冲了利率风险。与 Dominion 的合并增加了第二个变量:两家公司的股东 已于9月3日批准了这笔668亿美元的全股票交易,但它需要州和联邦监管机构的批准,预计要到2027年下半年才能完成,而弗吉尼亚州州长已采取行动干预审查。与受监管的同行相比,NEE 接近14.5倍的 企业价值/息税折旧摊销前利润比率高于大多数公司的交易水平(Portland General 约为8倍,OGE Energy 接近10倍,IDACORP 接近14倍),这一溢价只有在需求转化的情况下才是合理的。

在 TIKR 中查看 NextEra Energy 与其同行的表现对比(免费!)>>>
TIKR 高级模型分析
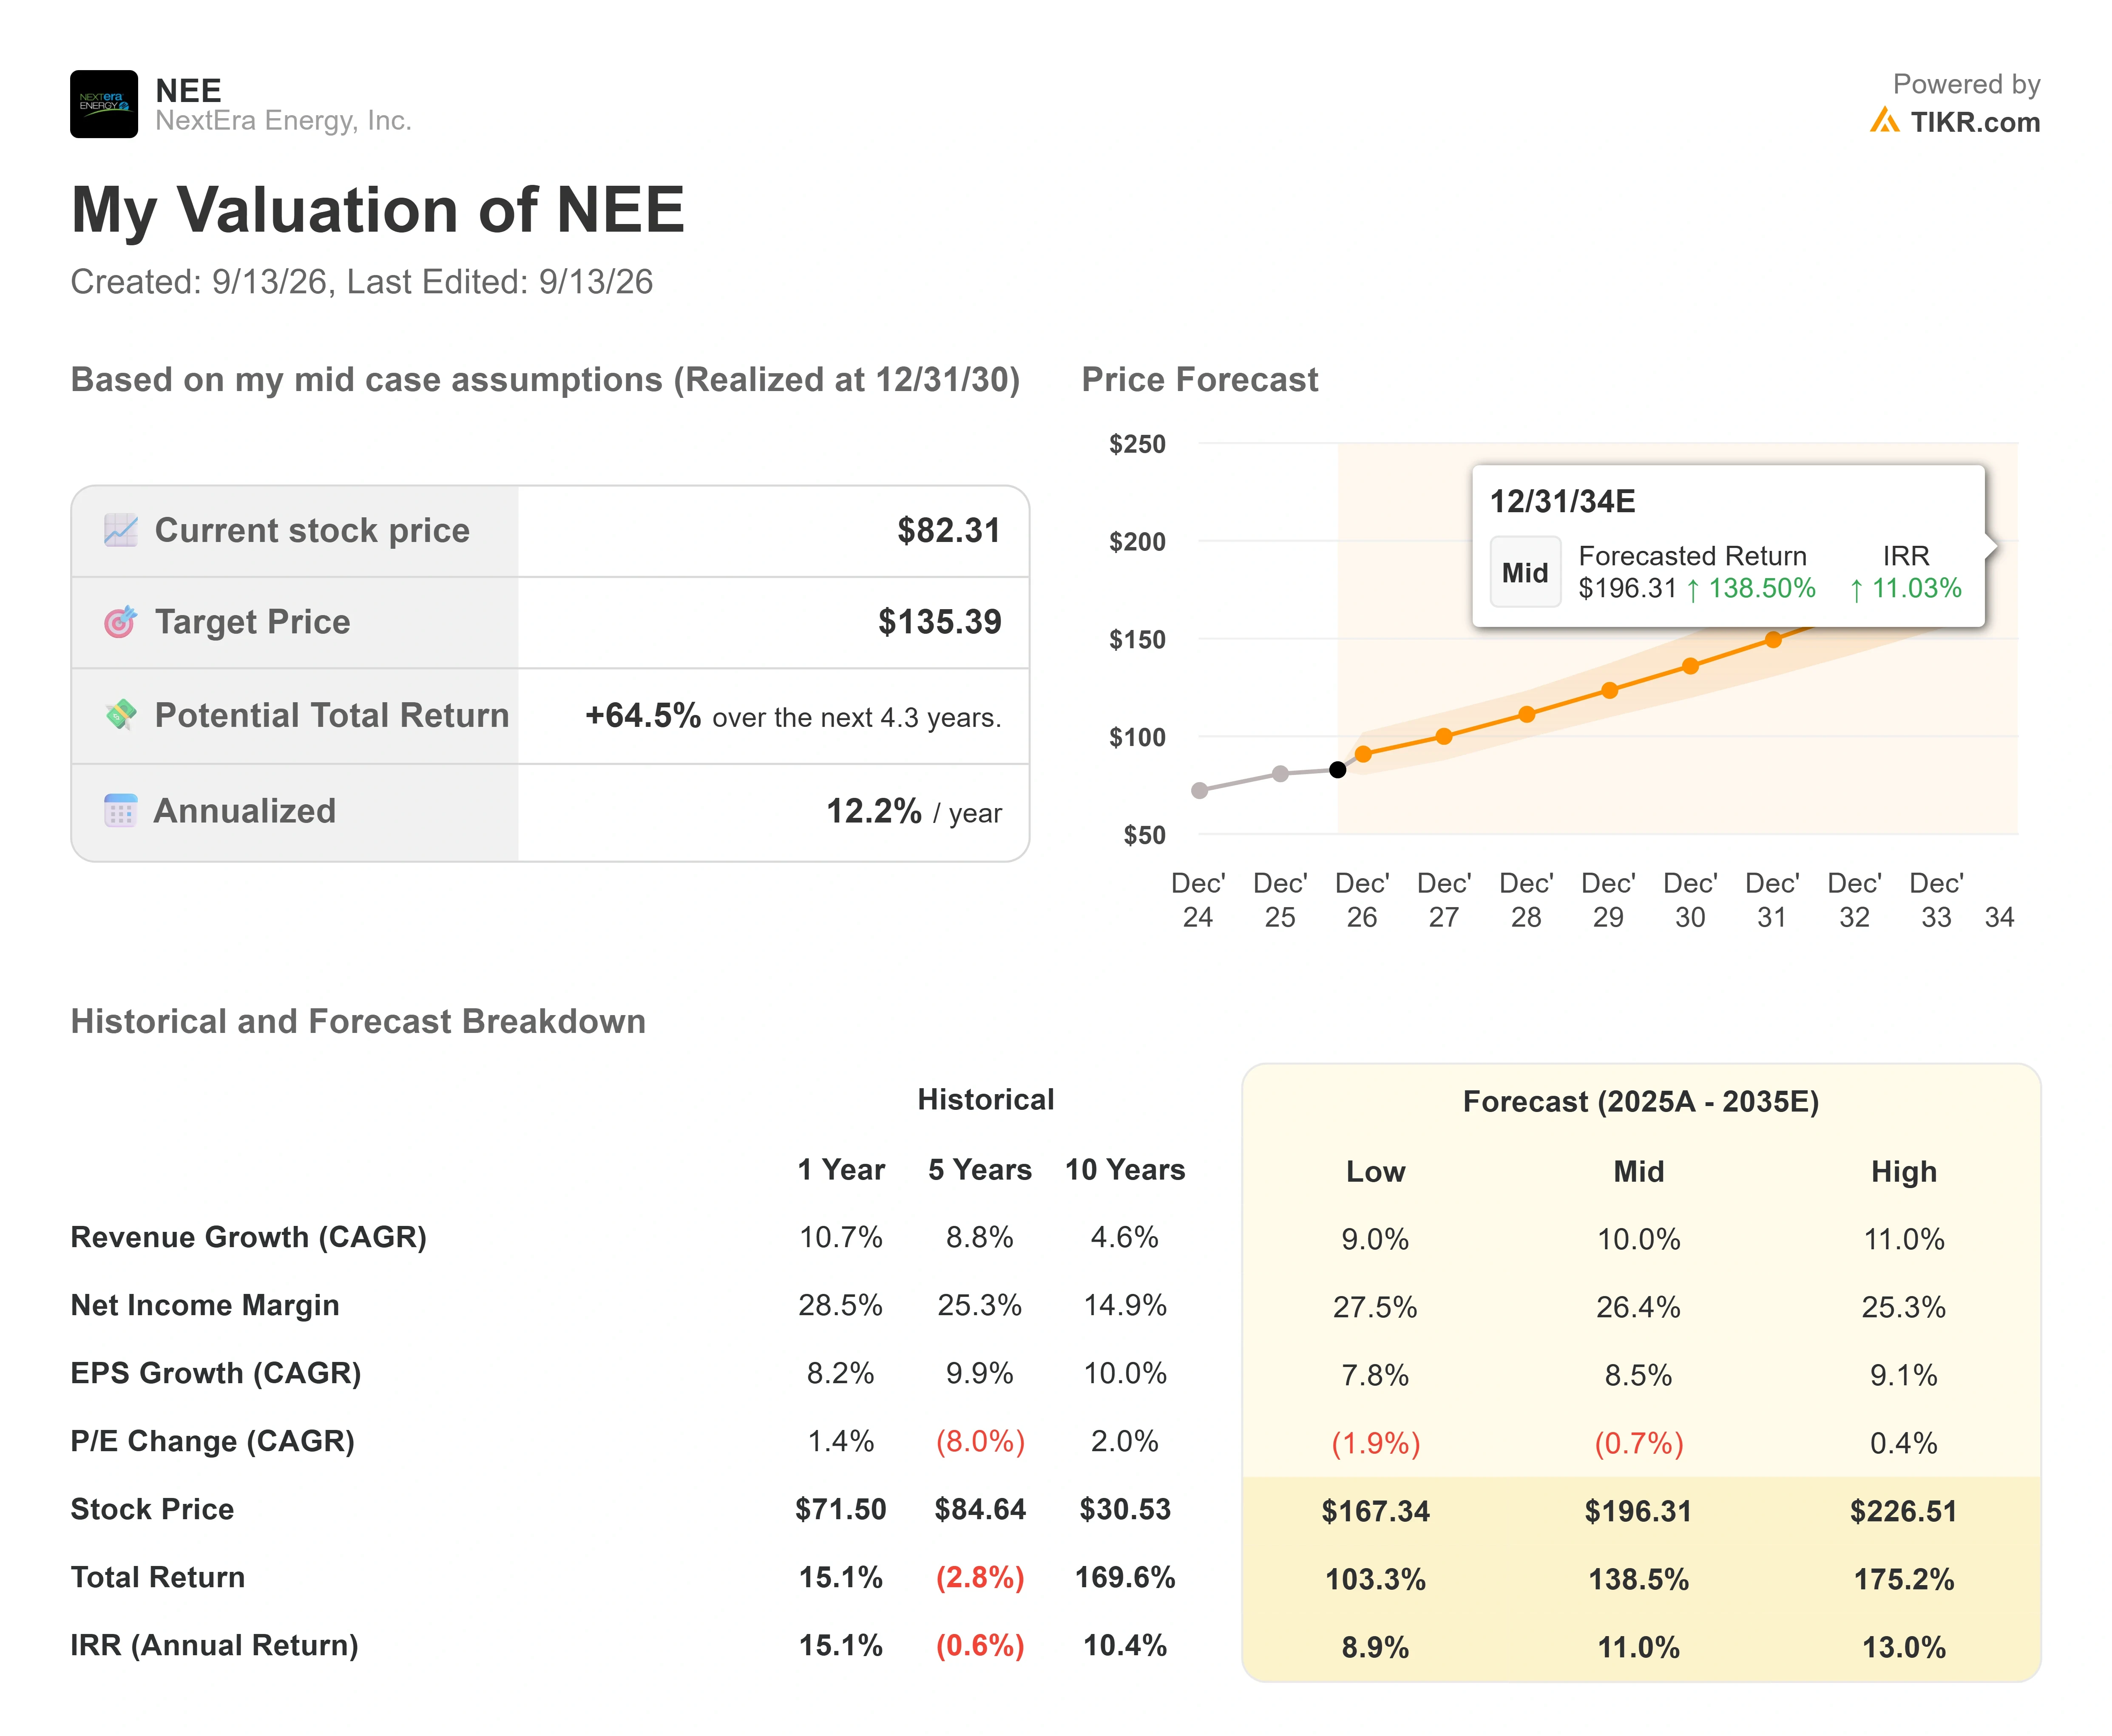
- 当前价格: $82.31
- 目标价格(中值): ~$135
- 潜在总回报率: ~65%
- 年化内部收益率: ~12% / 年
查看分析师对 NextEra Energy 股票的增长预测和价格目标(免费!)>>>
TIKR 的中值情景模型对 NextEra 的估值接近$135,这意味着从当前$82.31的价格出发,总回报率约为65%,年化内部收益率约为12%。它使用中值情景是因为它跟踪管理层自身的指引:年营收增长约10%,净利润率接近26%。
两个驱动因素支撑着营收增长。第一个是佛罗里达电力与照明公司的受监管建设项目,以大型负荷资本为锚点,每增加一吉瓦负荷都能获得回报。第二个是能源资源部门的合同积压,重新签约的溢价和枢纽管道提升了实际定价。利润率驱动因素是规模:佛罗里达电力与照明公司的非燃料运营成本比行业平均水平低70%以上,随着公司增长,这保护了盈利能力。
主要风险是估值倍数压缩。该模型已经假设盈利倍数略有下降,因此回报依赖于盈利增长,而非更丰厚的估值;如果利率保持高位或需求下滑,一家债务沉重的公用事业公司会迅速向下重估。上行空间:枢纽管道的转化速度快于模型假设,盈利以高于8%目标区间的高端水平复利增长。下行风险:Dominion 交易面临监管阻力,或大型负荷签约停滞,导致股价维持在目前交易水平附近,在等待期间收取股息。
结论
最明确的考验将在年底前到来,届时管理层预计将宣布至少一项根据佛罗里达电力与照明公司费率签订的大型负荷数据中心交易。一份签署的协议将确认这21吉瓦的意向负荷正在转化为受监管的资本,并向市场提供其一直等待的需求证明。如果到2027年仍无消息,则意味着管道比管理层评论所暗示的要疲软,那么当前的折价看起来就是合理的。目前,NextEra 拥有一个联邦资助的核电站重启项目、一份为期25年的谷歌合同,以及一只表现得好像这两件事都没发生过的股票。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明资金。
您应该投资 NextEra Energy 吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的机构级财务数据。
打开 NextEra Energy,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪 NextEra Energy 以及您关注的所有其他股票。无需信用卡。只需您做决策所需的数据。
寻找新机会?
- 查看 亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明资金。
- 使用 TIKR 一体化、易于使用的平台, 在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。 使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!