OXY股票关键数据
- 本周表现: +1.8%
- 52周价格区间: $39 至 $67
- 估值模型目标价: $64
- 隐含上涨空间: 2.3年内上涨3.8%
新CEO,创纪录现金流:西方石油的悄然转型
西方石油公司 (OXY) 本周收于$61,小幅上涨,这家生产商持续受益于更强劲的油价。第二季度营收同比增长57%至83亿美元,调整后每股收益$2.40,超出市场预期约29%。当季实现的平均油价为每桶$97。

公司今年也完成了领导层交接。原西方石油首席运营官理查德·杰克逊于6月1日成为总裁兼首席执行官,接替维姬·霍鲁布,后者仍留在董事会。杰克逊强调了资本纪律,他告诉分析师,得益于效率提升,西方石油"无需增加产量"就能实现强劲回报。
西方石油也在权衡如何处理Kinetik Holdings,这是一家中游公司,西方石油支持的实体Western Midstream今年早些时候曾与其接洽。虽然谈判未能达成交易,但有报道称Kinetik目前正在探索更广泛的出售流程。
杰克逊对未来的优先事项非常明确。他告诉分析师:"我们看到了到2030年增加超过40亿美元年度可持续现金流的清晰路径",并描述了不依赖产量增长的计划。
本月布伦特原油交易价格高于每桶$100,提振了整个能源板块。如果OXY股票继续受益于坚挺的油价,其股息增长可能会进一步加速。
西方石油的估值:为稳定而非惊艳定价

根据截至28年12月31日实现的估值模型假设,该股票的建模使用了以下参数:
- 营收增长率(复合年增长率): 3.7%
- 营业利润率: 29.5%
- 市盈率倍数: 12.5倍
基于这些输入,模型估计目标价为$64,意味着从当前股价有3.8%的总上涨空间,未来2.3年的年化回报率为1.6%。
西方石油仅1.6%的年化模型回报率远低于通常标志着有吸引力入场点的5%门槛。这与一年前相比是一个转变,当时股价交易在$45附近。

3.7%的营收增长假设反映了西方石油的策略,即在保持产量大致持平的同时,从现有油井中榨取更多现金流。接近29.5%的营业利润率远高于公司五年平均水平,这得益于钻井效率的提升。
12.5倍的远期市盈率低于西方石油自身约14.3倍的10年平均水平,但也与同行康菲石油大致相当。由于回报严重依赖油价保持高位,估计中蕴含的有限上涨空间几乎没有为回调留下余地。
自收购阿纳达科以来,西方石油的债务削减增强了其资产负债表,但该股票现在看起来更像一个稳定的股息增长股,而非深度价值投资标的。
用估值模型压力测试西方石油相对于其自身油价假设的估值(TIKR免费使用)>>>
西方石油 vs 康菲石油和雪佛龙:二叠纪盆地效率竞赛
西方石油最接近的同行是康菲石油 (COP) 和雪佛龙 (CVX),数据显示了针对同一二叠纪盆地机会的三种不同策略。康菲石油上季度在二叠纪盆地的产量创下超过90万桶油当量/天的纪录,交易价格约为20.7倍过去12个月市盈率,将45%的经营现金流返还给股东。雪佛龙得益于对赫斯的收购,营收增长51%至672亿美元,交易市盈率更高,为34倍。
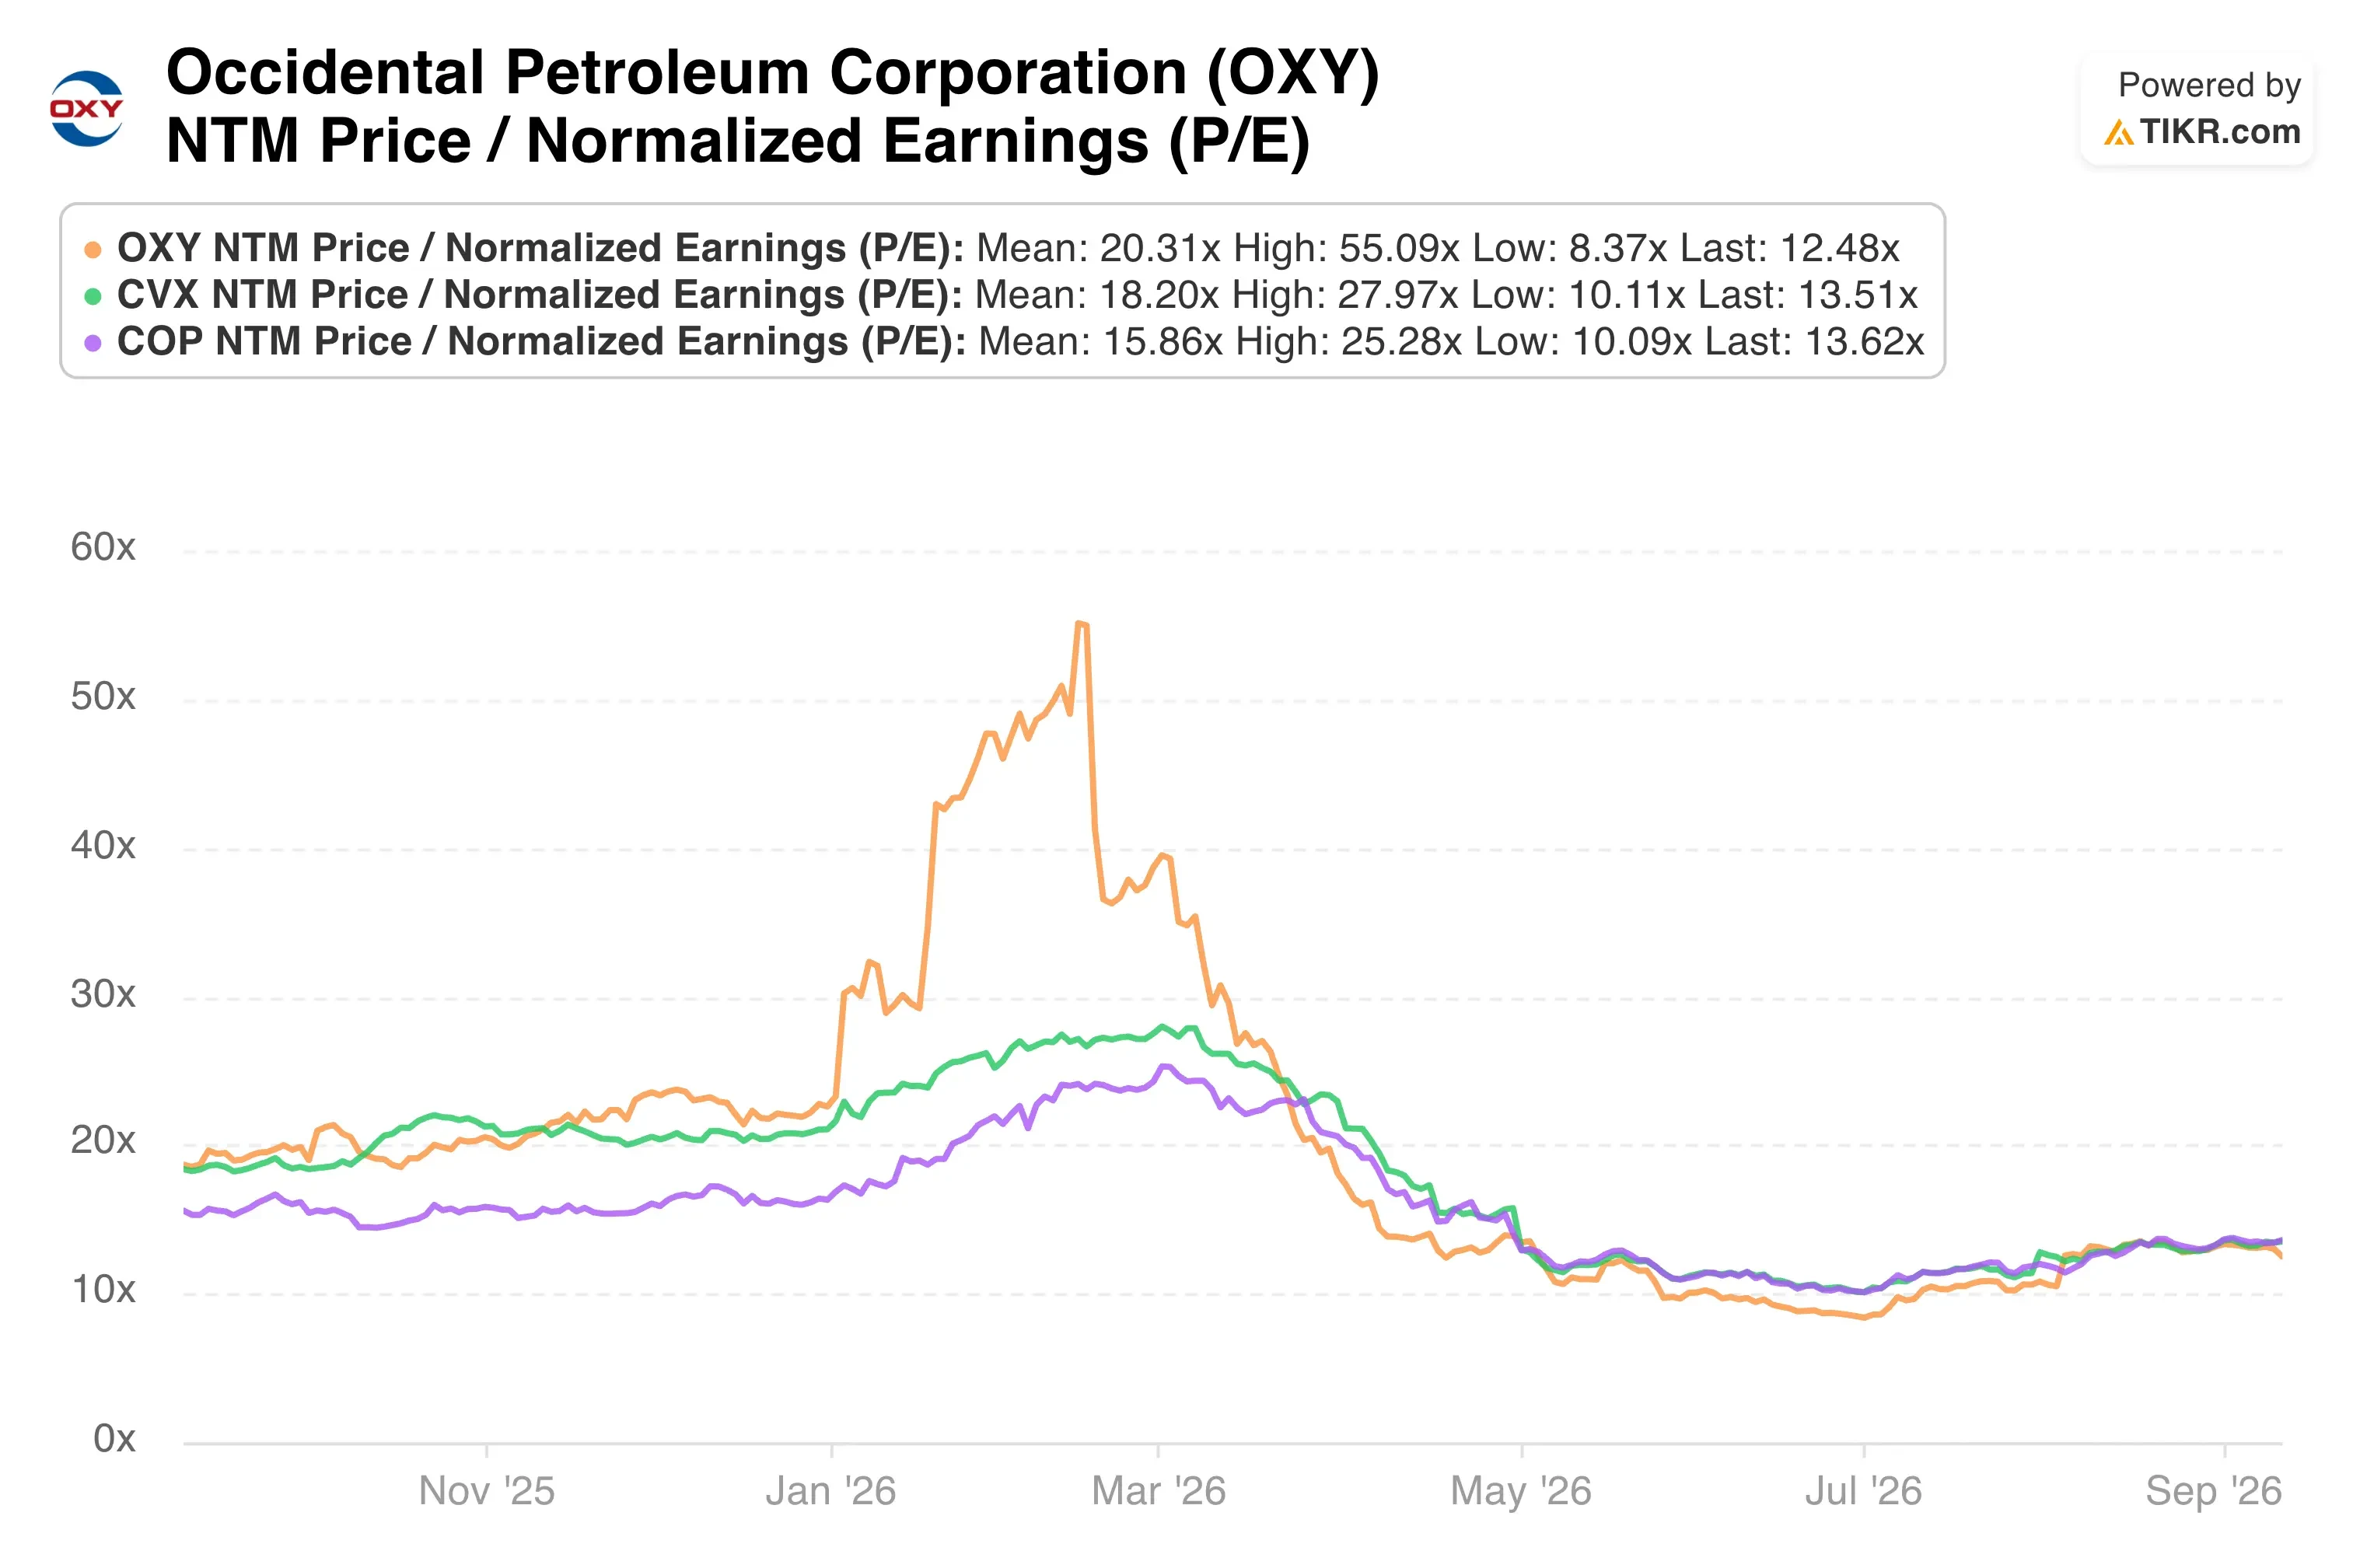
西方石油12.5倍的远期市盈率远低于这两个同行,尽管其29.5%的营业利润率超过了康菲石油报告的净利润率。这种差距部分反映了西方石油相对于雪佛龙的更高债务负担。
西方石油的突出之处在于资本效率。其到2030年增加40亿美元年度现金流而不提高产量的计划,更类似于康菲石油的产量持平策略,而非雪佛龙通过收购实现增长的策略。
审视西方石油股价较52周高点下跌26%,是反映了买入机会还是领导层变动后不确定性加剧>>>
OXY股票 未来的驱动因素是什么?
西方石油未来的催化剂集中在执行而非交易上。公司计划在第四季度减少3台钻井平台,同时仍将比原计划多投产15口油井,这表明钻井效率在持续提升。
管理层还强调了二叠纪盆地的二氧化碳强化采油试点项目,这些项目在十多年的测试中实现了超过45%的采收率提升。Stratos直接空气捕集设施正朝着年底前全面投产的目标推进。
该项目应从2027年开始将低碳风险投资资本支出减少4亿美元。然而,油价方向可能比任何单一运营更新都更重要。
西方石油的计划假设,即使在低得多的价格下,其40亿美元现金流目标中约85%仍可实现,这应能限制原油价格下跌时的下行风险。投资者应关注11月初发布的第三季度业绩更新。
使用估值模型预测西方石油到2030年的现金流增长(TIKR免费使用)>>>
你应该投资西方石油吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出OXY,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费观察列表来跟踪OXY以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!