核心要点
- 10月26日,Cantor Fitzgerald将其对SK海力士的目标价从300美元下调至250美元,但维持“增持”评级。新目标价较周一收盘价高出75%。
- 在中国长鑫存储声称拥有更高密度DRAM设计以及对AI支出的担忧重燃后,SK海力士股价较9月高点下跌了28%。
- 250美元的目标价对应未来十二个月预期市盈率约为7.4倍,而当前约为4.2倍。自7月以来,分析师已将其2027年盈利预期下调了约13%。
- 在SK海力士10月28日第三季度财报证明2027年价格能保持坚挺之前,Cantor的目标价看起来是最乐观的情况。
Cantor Fitzgerald的C.J. Muse于8月开始覆盖在美上市的SK海力士(SKHY),初始目标价为300美元。10月26日周一,他将目标价下调至250美元,但维持“增持”评级。即使下调后,250美元的目标价仍较周一收盘价高出75%,而该股股价较9月9日收盘高点下跌了28%。
这个时机很值得注意。SK海力士将于10月28日周三公布第三季度业绩,并计划同时宣布新一轮股东回报方案。
来自中国的挑战,以及AI焦虑
10月中旬,中国的长鑫存储
紧接着,对AI建设热潮的担忧卷土重来。
Cantor下调目标价,但依然看多
Muse于8月4日开始覆盖,目标价300美元,是此前收盘价142.72美元的两倍多。在250美元的目标价下,他现在几乎与华尔街247美元的平均目标价一致。这位8月份最看多的声音之一,已经向共识均值靠拢。
他仍然有公司自身的展望作为支撑。在7月29日的电话会议上,SK海力士表示“近期内供需平衡似乎难以显著改善”,这意味着内存供应依然紧张。公司还表示已与约10家客户签订了长期协议,通常为期五年左右,并有预付款支持。
TIKR追踪16位分析师对SK海力士的看法。有多少人说“买入”?
在一个地方查看SK海力士的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。
250美元的目标价合理吗?
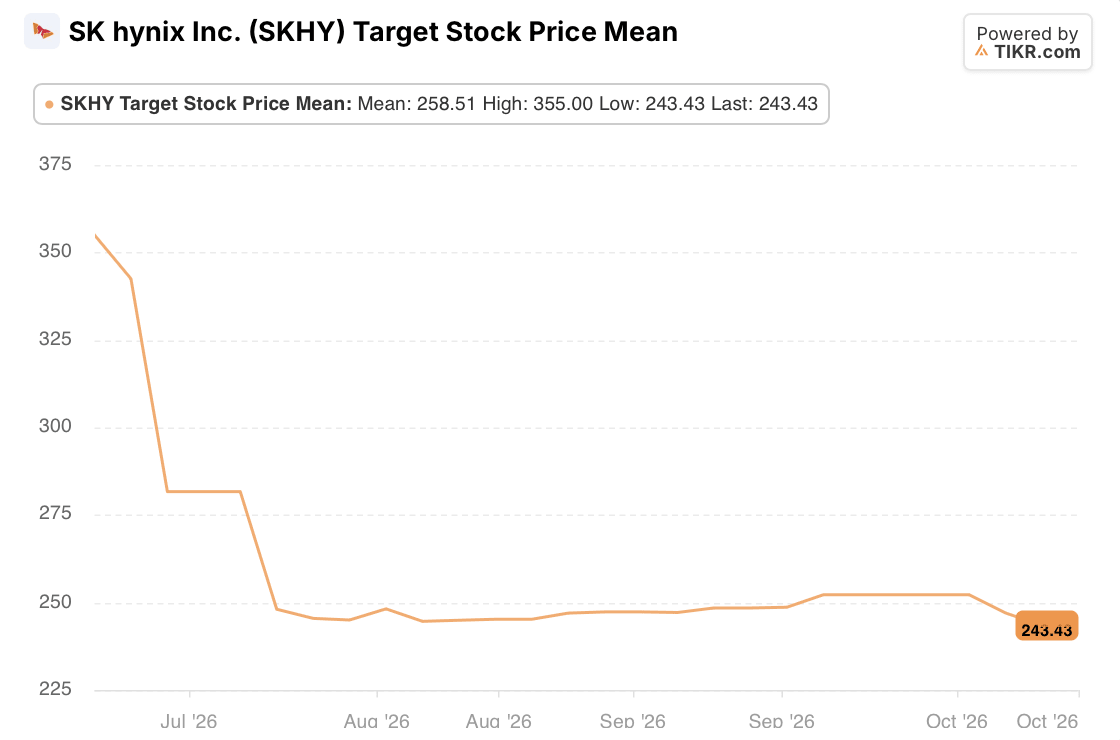
目标价范围从152美元到320美元,围绕247美元的平均值。自8月以来,平均值几乎没有变动,当时约为245美元,因此Cantor的下调更像是一位多头回归群体,而非群体转向。

盈利预期指向两个方向。分析师预计2026年每股收益为27.11美元,高于三个月前的24.65美元,但他们对2027年的预期为35.02美元,低于之前的40.47美元。

7月时,分析师预计2027年盈利将比2026年高出64%。现在这个差距是29%。
基于这些预期,该股交易价格约为未来十二个月预期市盈率的4.2倍。Cantor的250美元目标价对应约7.4倍市盈率,这意味着该目标价要求投资者为分析师仍在下调的盈利支付高得多的估值倍数。
内存行业的历史教训
处于创纪录利润率水平的内存制造商很少能获得高估值倍数,因为投资者见过接下来会发生什么。SK海力士在2026年第二季度的营业利润率为76%。在其2018年达到峰值后,2019年营业利润下降了87%,并在2023年录得7.7万亿韩元的营业亏损。
正是这段历史,使得约4倍的市盈率在我看来并不便宜。市场对SK海力士的定价,仿佛这些盈利已接近峰值。而250美元的目标价要求投资者为分析师自7月以来已下调约13%的2027年利润支付更高的价格。在这个周期证明它能比过去两次持续更长时间之前,我会将Cantor的目标价视为最乐观的情况。
SK海力士周三需要证明什么
管理层关于2027年HBM定价的说法是关注重点。7月份,公司表示相关谈判仍在进行中,其结果将极大地影响2027年的盈利预期是否会继续下滑。SK海力士还将在公布业绩时宣布
那么SK海力士股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SK海力士可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!