核心要点
- 博通为一项630亿美元的Anthropic机架融资提供了新的担保,其最大潜在负债约为430亿美元,此前的担保金额为290亿美元。
- 上季度AI半导体收入增长221%,达到167亿美元,管理层目标是2027财年AI收入达到1150亿美元。
- 该股周五在芯片股抛售中下跌5.5%,目前远期市盈率为18.7倍,与Meta相同。
- 12月10日的财报需要AI收入达到217亿美元,且毛利率保持在73%附近。
博通 (AVGO) 销售AI热潮中的定制芯片。如今,它也越来越多地为购买这些芯片的债务提供担保。
在本周的一份文件中,博通披露了其为Anthropic的AI机架租赁提供的担保,最大潜在负债约为430亿美元。该股周五下跌5.5%,至326美元。英特尔 (INTC) 当天因疲软的PC前景引发了芯片股抛售,使其股价走向有史以来最糟糕的一天。博通目前股价较其495美元的52周高点下跌了34%。
需求看起来稳固。Alphabet (GOOGL) 与博通有一项TPU和网络供应协议,将持续到2031年,OpenAI也计划购买谷歌的AI芯片。因此,悬而未决的问题是,如果客户出现问题,谁来承担风险。
430亿美元担保内幕
美国银行、花旗集团、摩根士丹利和黑石集团通过一个特殊目的实体筹集了630亿美元,用于购买博通的AI机架,并将其租赁给Anthropic。交付将于2027年开始。
博通的角色是提供残值支持:
- 如果客户违约,博通将承担未偿还租赁金额的72.5%与机架出售所得之间的任何差额。
- 随着机架的部署,风险敞口会增加;随着租赁款项的收取,风险敞口会减少。
- 博通称支付赔偿的可能性很低。
这是此类交易中的第二笔。第一笔是6月份的350亿美元部分,其担保上限为290亿美元,门槛为85%。根据我的计算,两者合计最大风险敞口约为720亿美元,据报道,博通正在考虑提供超过500亿美元的融资,以帮助OpenAI购买芯片。
债券交易员很早就注意到了。随着第一批担保的达成,博通的信用风险指标在8月份攀升。
然而,在报告的资产负债表上,杠杆率看起来很低。
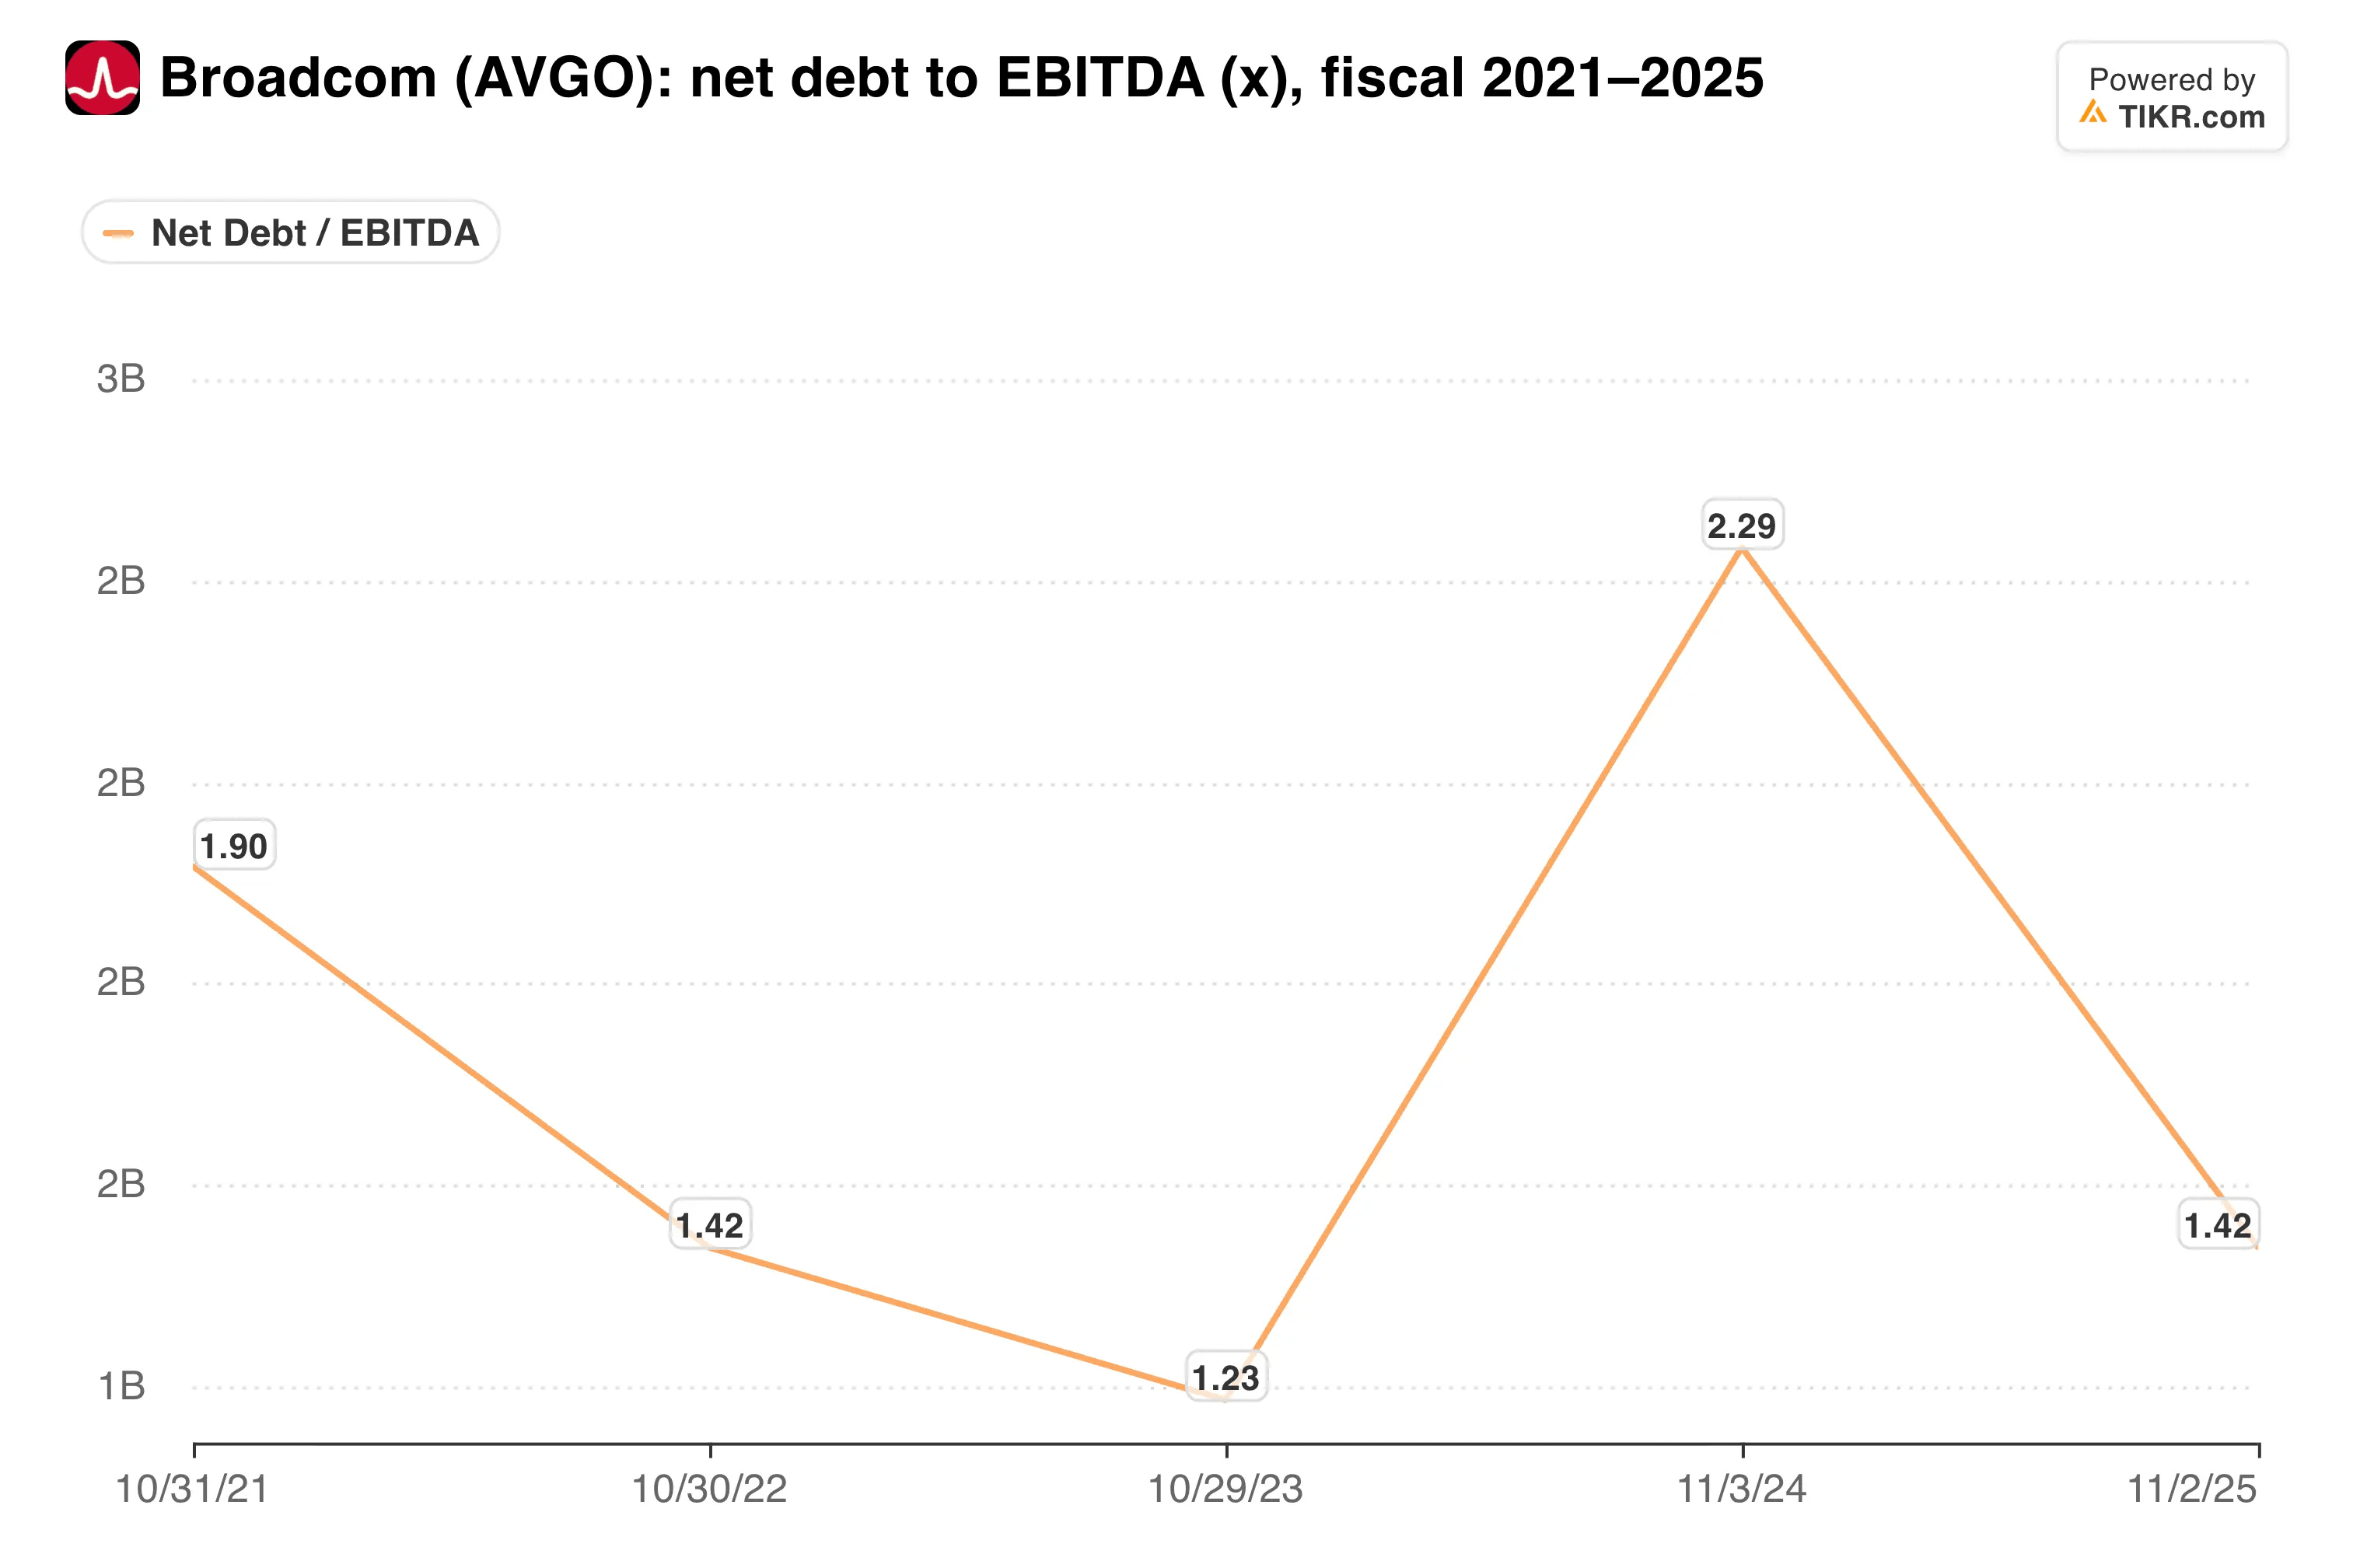
净债务仅为EBITDA的0.68倍。这些担保均未体现在该比率中。
风险背后的订单
博通2025财年第三季度财报说明了贷款方为何愿意参与。收入增长86%,达到296亿美元,AI半导体收入飙升221%,达到167亿美元,占总收入的56%。包括VMware在内的基础设施软件收入增长29%,达到88亿美元。
哪部分业务在推动增长?

根据我的计算,半导体目前约占收入的70%,而AI芯片占据了增长的大部分。
TIKR追踪了50位分析师对博通的评级。有多少人给出"买入"评级?
查看博通的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看博通的分析师评级
股价便宜,客户集中度高
第四季度业绩指引预计收入为348亿美元,略低于350.3亿美元的共识预期。AI收入应达到217亿美元。然而,由于内存密集型定制芯片占比增加,毛利率指引从一年前的78%降至约73%。
客户集中度更让我担忧。博通只有6个XPU客户,而Anthropic预计将在2027财年成为其最大客户,这正是其现在为其租赁提供担保的同一客户。
抛售已经压低了估值倍数……

以18.7倍的远期市盈率计算,博通的估值与Meta持平,然而分析师预计其未来两年的每股收益年增长率为68.9%,而Meta为9.5%。华尔街529美元的平均目标价意味着62%的上涨空间。
我的看法是:需求前景强劲,18.7倍的市盈率对于这种增长来说在纸面上是便宜的。但博通越来越多地为其最大客户的支付能力提供担保,在那些实验室证明其收入能力之前,720亿美元的总担保上限值得一个估值折扣。我会在这里分阶段买入,而不是一次性全仓。
下一个检查点是12月10日的财报。它需要AI收入达到217亿美元,毛利率接近73%,并且需要明确是否会为OpenAI提供下一个担保。
那么博通股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到博通可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!