核心要点
- 金宝汤公司于2026年9月3日将其季度股息削减36%至每股0.25美元,目前股息率为5.3%,而卡夫亨氏的股息率为7.2%。
- 截至2026年6月的过去十二个月,卡夫亨氏的股息支付占其自由现金流的50%,而金宝汤在截至2026年8月的过去十二个月中,这一比例为69%。
- 分析师预计,随着自由现金流下降,卡夫亨氏的这一比例在2026财年将升至69%,而股息削减将使金宝汤在2027财年的比例降至40%。
- 两家公司均预计当前财年调整后利润将下降,且金宝汤负债更高,净债务与EBITDA之比为3.4倍,而卡夫亨氏为2.7倍。
金宝汤公司 (CPB) 于9月3日将其股息削减36%,从每股季度0.39美元降至0.25美元,以便更快地偿还债务。
这一削减使得任何在食品杂货板块寻找高股息率的投资者都将目光转向了卡夫亨氏 (KHC)。其每股1.60美元的股息带来7.2%的股息率,与2020财年支付的股息相同。而其销售额也在萎缩。
那么,这两只高股息率股票,哪一只更值得持有?
| 指标 | 卡夫亨氏 (KHC) | 金宝汤 (CPB) |
|---|---|---|
| 股息率 | 7.2% | 5.3% |
| 股息增长,2020-2025财年 | 0.0% 每年 | 1.9% 每年 |
| 现金股息支付率,TTM | 50% | 69% |
| 现金股息支付率,预期 | 69% (2026财年) | 40% (2027财年) |
| 净债务 / EBITDA | 2.71倍 | 3.44倍 |
| 利息保障倍数 | 4.93倍 | 3.65倍 |
来源:TIKR,2026年10月9日。TTM指截至2026年6月27日的过去十二个月(卡夫亨氏)和截至2026年8月2日的过去十二个月(金宝汤)。金宝汤的增长数据为其削减股息前的数据。
卡夫亨氏:股息稳定,覆盖良好
卡夫亨氏的股息自2020财年以来没有增长,但派息覆盖情况良好,在截至2026年6月27日的过去十二个月中,股息占自由现金流的50%。
卡夫亨氏自2020财年以来未提高股息,但派息看起来覆盖良好,在截至2026年6月27日的过去十二个月中占自由现金流的50%。股息保持稳定,而其背后的现金流却在增长。
自2019财年以来,除一年外,自由现金流每年都覆盖了股息支付。2022财年是例外,自由现金流为15.5亿美元,而支付给股东的股息为19.6亿美元。到2025财年,情况发生了逆转,自由现金流为36.6亿美元,股息为19.0亿美元,几乎是派息成本的两倍。

这种缓冲在今年有所缩小。分析师预计2026财年自由现金流将下降25%,至27.6亿美元,这将使派息率升至69%。五位分析师做出了这一预测,去年的最终共识与实际数据相差在4%以内。
这一下降符合管理层的业绩指引:2026年调整后营业利润将下降16%至18%,因为公司增加了额外投资(主要在营销方面),达到约7亿美元。首席执行官Steve Cahillane表示:"我们已经看到,当我们投资于我们的品牌时,它们反应良好。"
即使派息率达到69%,卡夫亨氏仍有一些喘息空间,尽管支撑其派息的营销支出必须产生回报。2026年第二季度有机净销售额同比下降1.3%,因此营收需要开始显示出回报。
金宝汤:以削减换取空间
卡夫亨氏的派息覆盖情况有所改善,而金宝汤则走向了相反的方向。自由现金流从2020财年的11.0亿美元下降到2026财年(截至2026年8月2日)的6.78亿美元,而支付的股息则从4.26亿美元上升到4.70亿美元。派息率从2022财年自由现金流的48%攀升至紧张的69%……
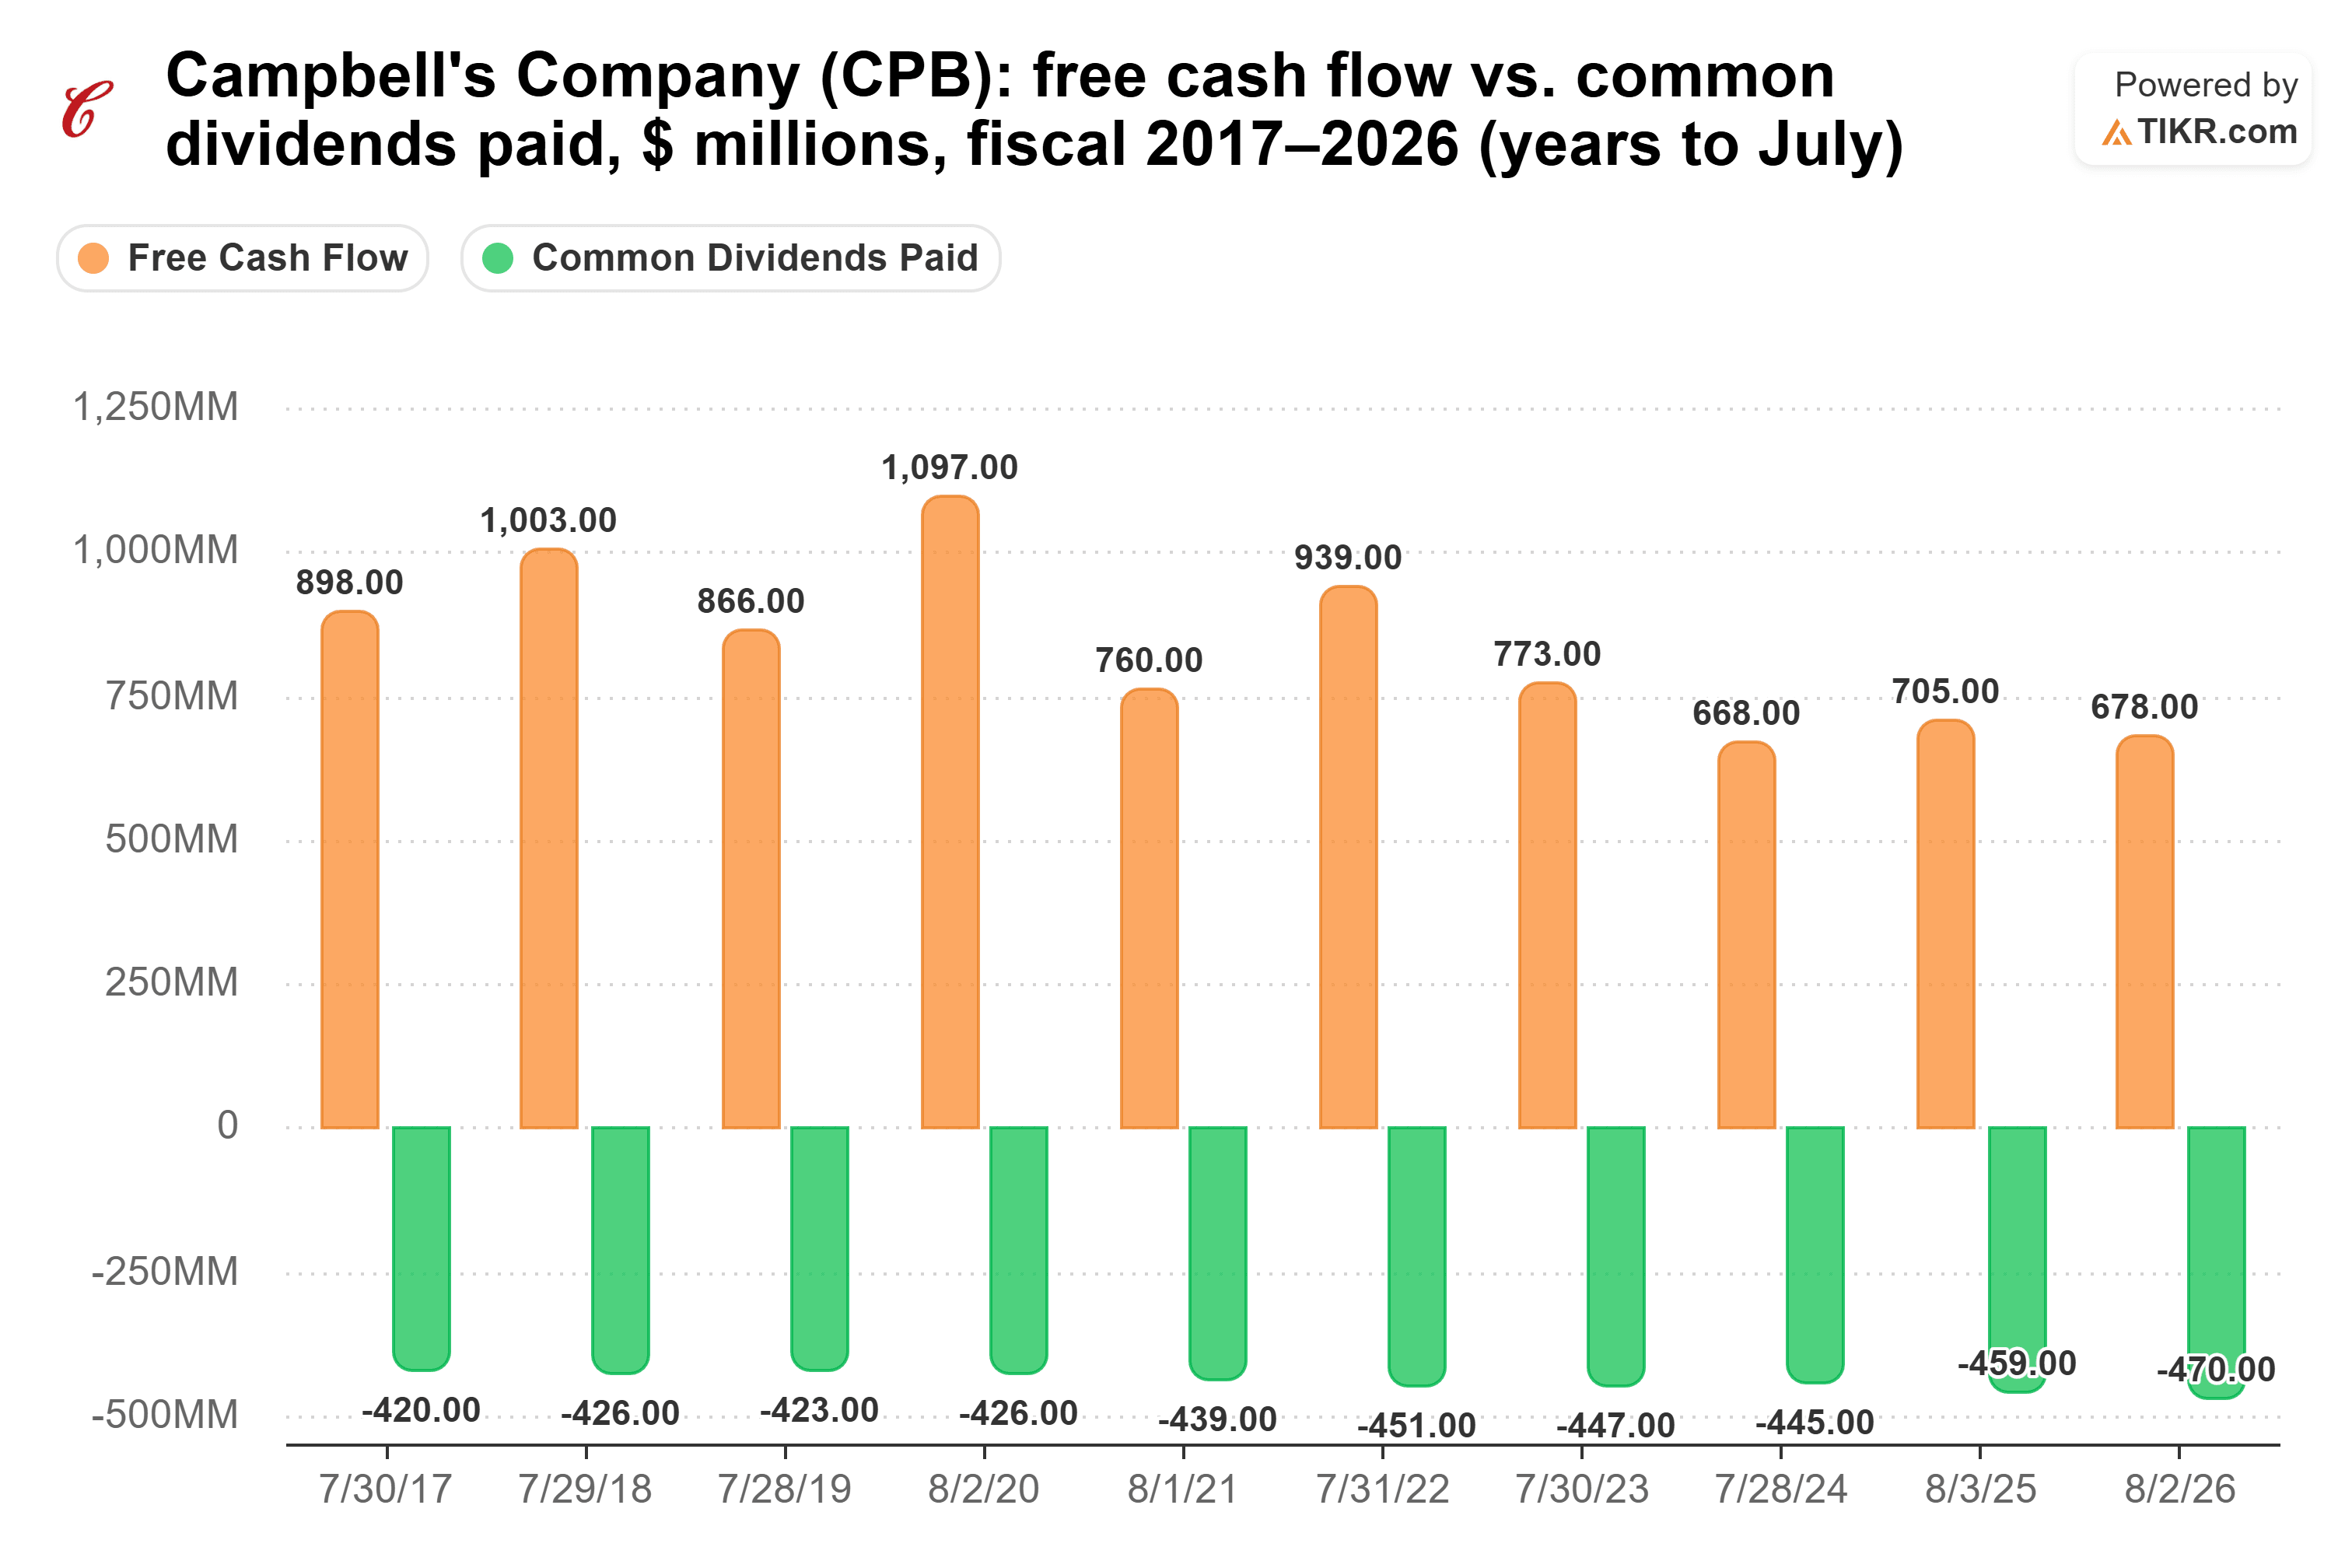
金宝汤表示,股息削减每年可节省约1.7亿美元,这笔资金将用于偿还债务。分析师预计,在2027财年自由现金流为7.67亿美元的情况下,其派息率将降至舒适的40%。
首席执行官Mick Beekhuizen称这一削减"显然是一个艰难的决定,但不幸的是,这是一个必要的决定",首席财务官Todd Cunfer表示:"我们的优先事项很明确:让金宝汤回归可持续的长期价值创造模式,降低财务风险并保持我们的投资级信用评级。"9月23日,穆迪将金宝汤的评级下调至Baa3,这是最低的投资级评级,展望为负面。
金宝汤的核心业务状况更为严峻。2026财年净销售额下降5%至97亿美元,管理层预计2027财年有机销售额将再下降2%至4%,调整后每股收益为1.65至1.80美元,下降17%至24%。Rao's品牌是亮点,仍保持两位数增长。杠杆是另一个压力点,金宝汤在9月3日将其净杠杆率定为4.3倍,远高于管理层目标的大约3倍。
那么,哪只股息股胜出?
卡夫亨氏是更好的高股息率股息股。它支付更高的股息,用其一半的自由现金流覆盖派息,并且负债更少。
按今天的股息率计算,投资10,000美元于卡夫亨氏每年可获得720美元,而投资金宝汤可获得530美元。即使金宝汤恢复到其削减前每年1.9%的增长速度(2020财年至2025财年),其股息收入也要到大约2043年才能超过卡夫亨氏。
金宝汤也有其合理之处。削减股息后,其派息有更多空间,预计2027财年派息占自由现金流的40%,而卡夫亨氏在2026财年为69%。Rao's品牌为其提供了一个增长点。但金宝汤是通过削减股东36%的收入来换取这一空间的,而且其负债仍高于目标。卡夫亨氏支付更多股息,并且无需削减股息就能覆盖派息。
不要指望卡夫亨氏会提高股息:你买入的是一笔丰厚但稳定的派息。当然,如果营销推动未能提振销售额,其缓冲空间将变得更薄。其第三季度财报和11月12日的投资者日是接下来的考验。
那么卡夫亨氏股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到卡夫亨氏可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!