Spotify股票关键数据
- 当前价格: $529.14
- 目标价(中值): ~$1,040
- 华尔街目标价: ~$594
- 潜在总回报率: ~97%
- 年化内部收益率: ~17% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Spotify (SPOT) 于10月7日宣布,将在2026年底前将有声书服务从22个市场扩展到超过180个。10月8日,公司续签了与Joe Rogan的授权协议。
10月7日盘中,股价上涨约5%,但市场对上涨原因看法不一。TipRanks将此次上涨与美国银行的一份报告联系起来,该报告中Jessica Reif Ehrlich重申了"买入"评级和$685的目标价,远高于华尔街约$594的平均目标价。其他报道则指向了有声书扩张的消息。当周,Piper Sandler以"中性"评级和$540的目标价开始覆盖该股。
该股于10月9日收于$529.14,较9月30日收盘价上涨8.6%,但较2026年初开盘价下跌8.9%。Spotify的投资者关系材料显示,公司将于10月22日市场开盘前公布第三季度业绩。
巴西12小时,非洲仅限附加服务
新市场并未获得相同的服务条款。在巴西、意大利、墨西哥和波兰等符合条件的市场,Premium订阅用户每月可获得12小时的有声书收听时长。这低于联席首席执行官Gustav Söderström此前描述的Premium套餐包含的大约15小时。在非洲、亚洲和阿根廷,付费的Audiobooks+附加服务是主要接入方式。
这种分层模式符合Söderström在9月9日高盛Communacopia + Technology Conference上阐述的业务框架。收听时长会产生成本,因此Spotify控制Premium套餐包含的内容,并向重度用户销售更多服务。正如他所说,"利润率是一个被管理的结果。"
他还转述了联席首席执行官Alex Norström的观点,即成熟市场让Spotify能够继续"用西方市场来资助东方市场",而后者现在是其增长的主要来源。
需求正在增长:Audiobooks+已拥有超过一百万订阅用户,并且每月收听有声书的用户数量在过去一年增长了近40%。管理层在8月4日发布的业绩指引(早于任何新市场推出)中,已将第三季度毛利率设定为32.9%。这低于第二季度的33.4%。
Rogan续约,Spotify从Premium收入中支付播客创作者
根据Edison Research的数据,此次续约使Spotify保留了美国2026年第二季度触达率排名第一的播客的授权和广告销售权,不过该节目仍可在其他平台播放。Spotify未披露具体条款。《华尔街日报》报道称,条款与之前的协议类似,后者据估计包含高达2.5亿美元的收益分成。
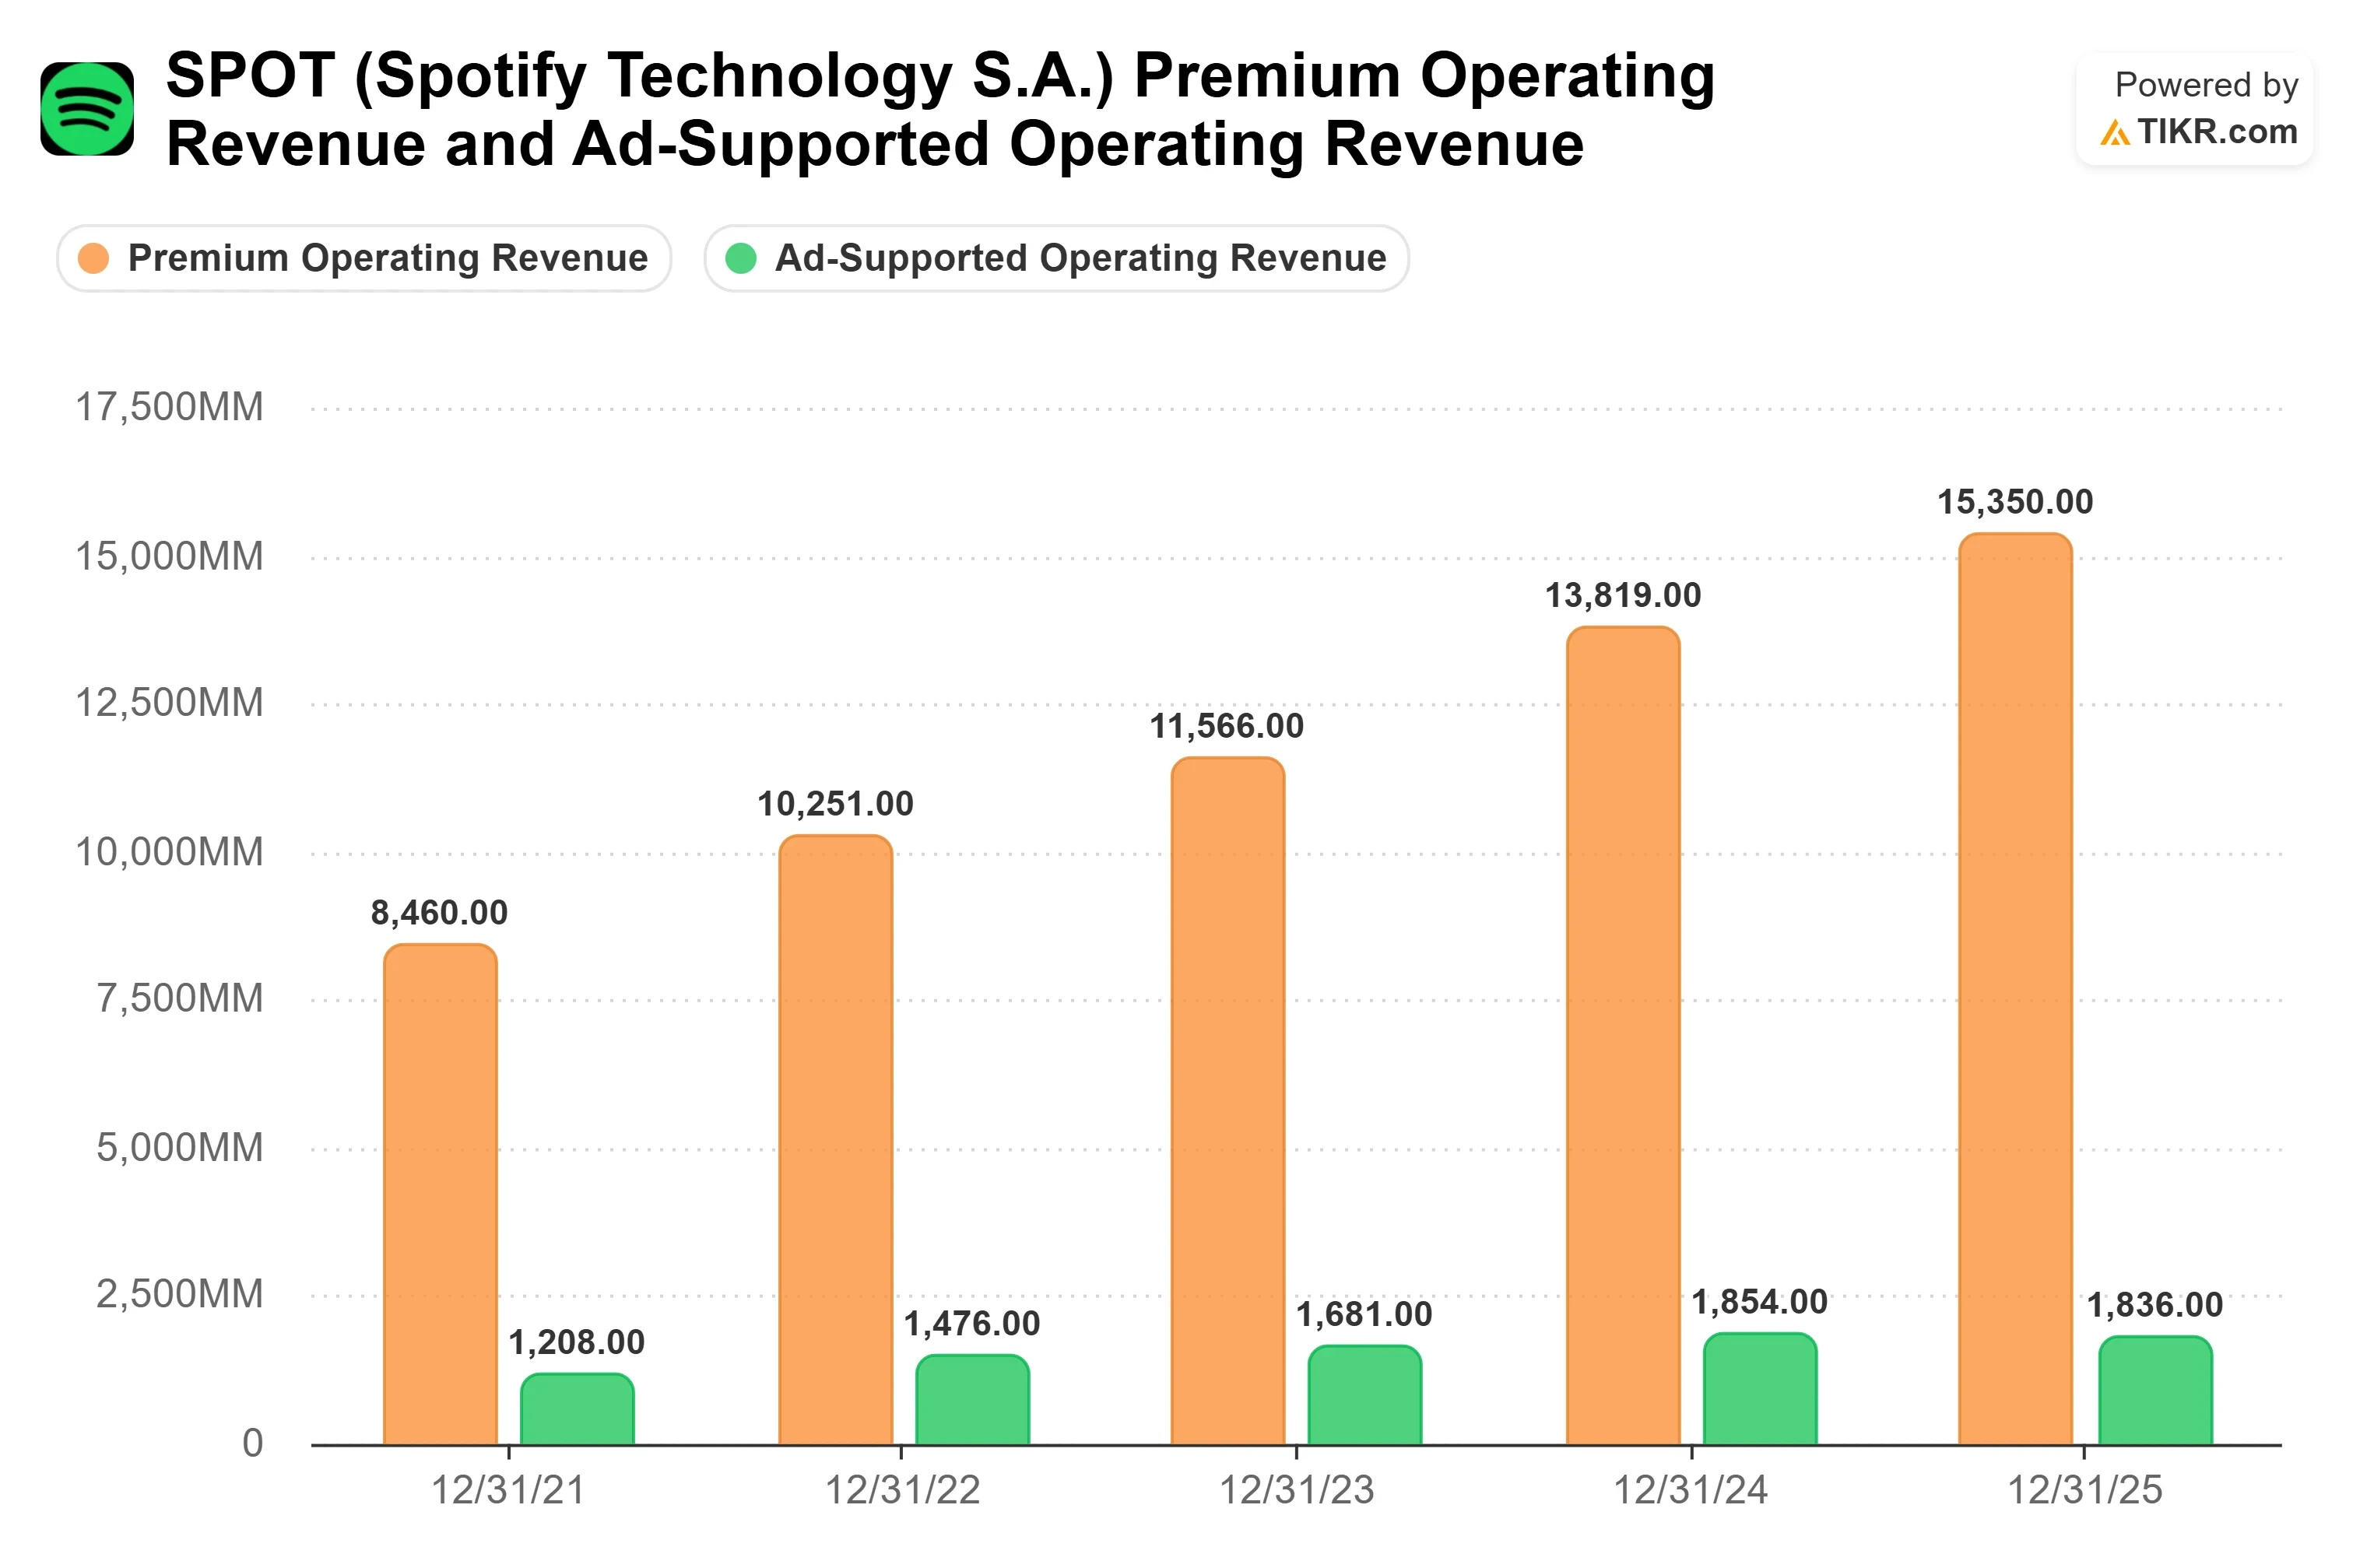
广告业务增长依然较慢:第二季度广告支持业务收入同比增长1%至4.46亿欧元,而Premium业务增长了15%。Söderström的播客计划侧重于Premium业务。Spotify合作伙伴计划为Premium听众移除了播客中的Spotify自有广告,并从Premium收入池中支付创作者报酬,他表示这吸引了创作者上传视频内容。
"我认为视频在Spotify上同比增长了50%,"他说,并补充道,目前只有Spotify和YouTube在视频播客领域进行着实质性的竞争。Rogan的节目在Spotify上拥有超过1800万关注者,在YouTube上超过2100万。
在TIKR中查看Spotify相对于同行的表现(免费!) >>>
TIKR高级模型分析
- 当前价格: $529.14
- 目标价(中值): ~$1,040
- 潜在总回报率: ~97%
- 年化内部收益率: ~17% / 年

查看分析师对Spotify股票的增长预测及目标价(免费!) >>>
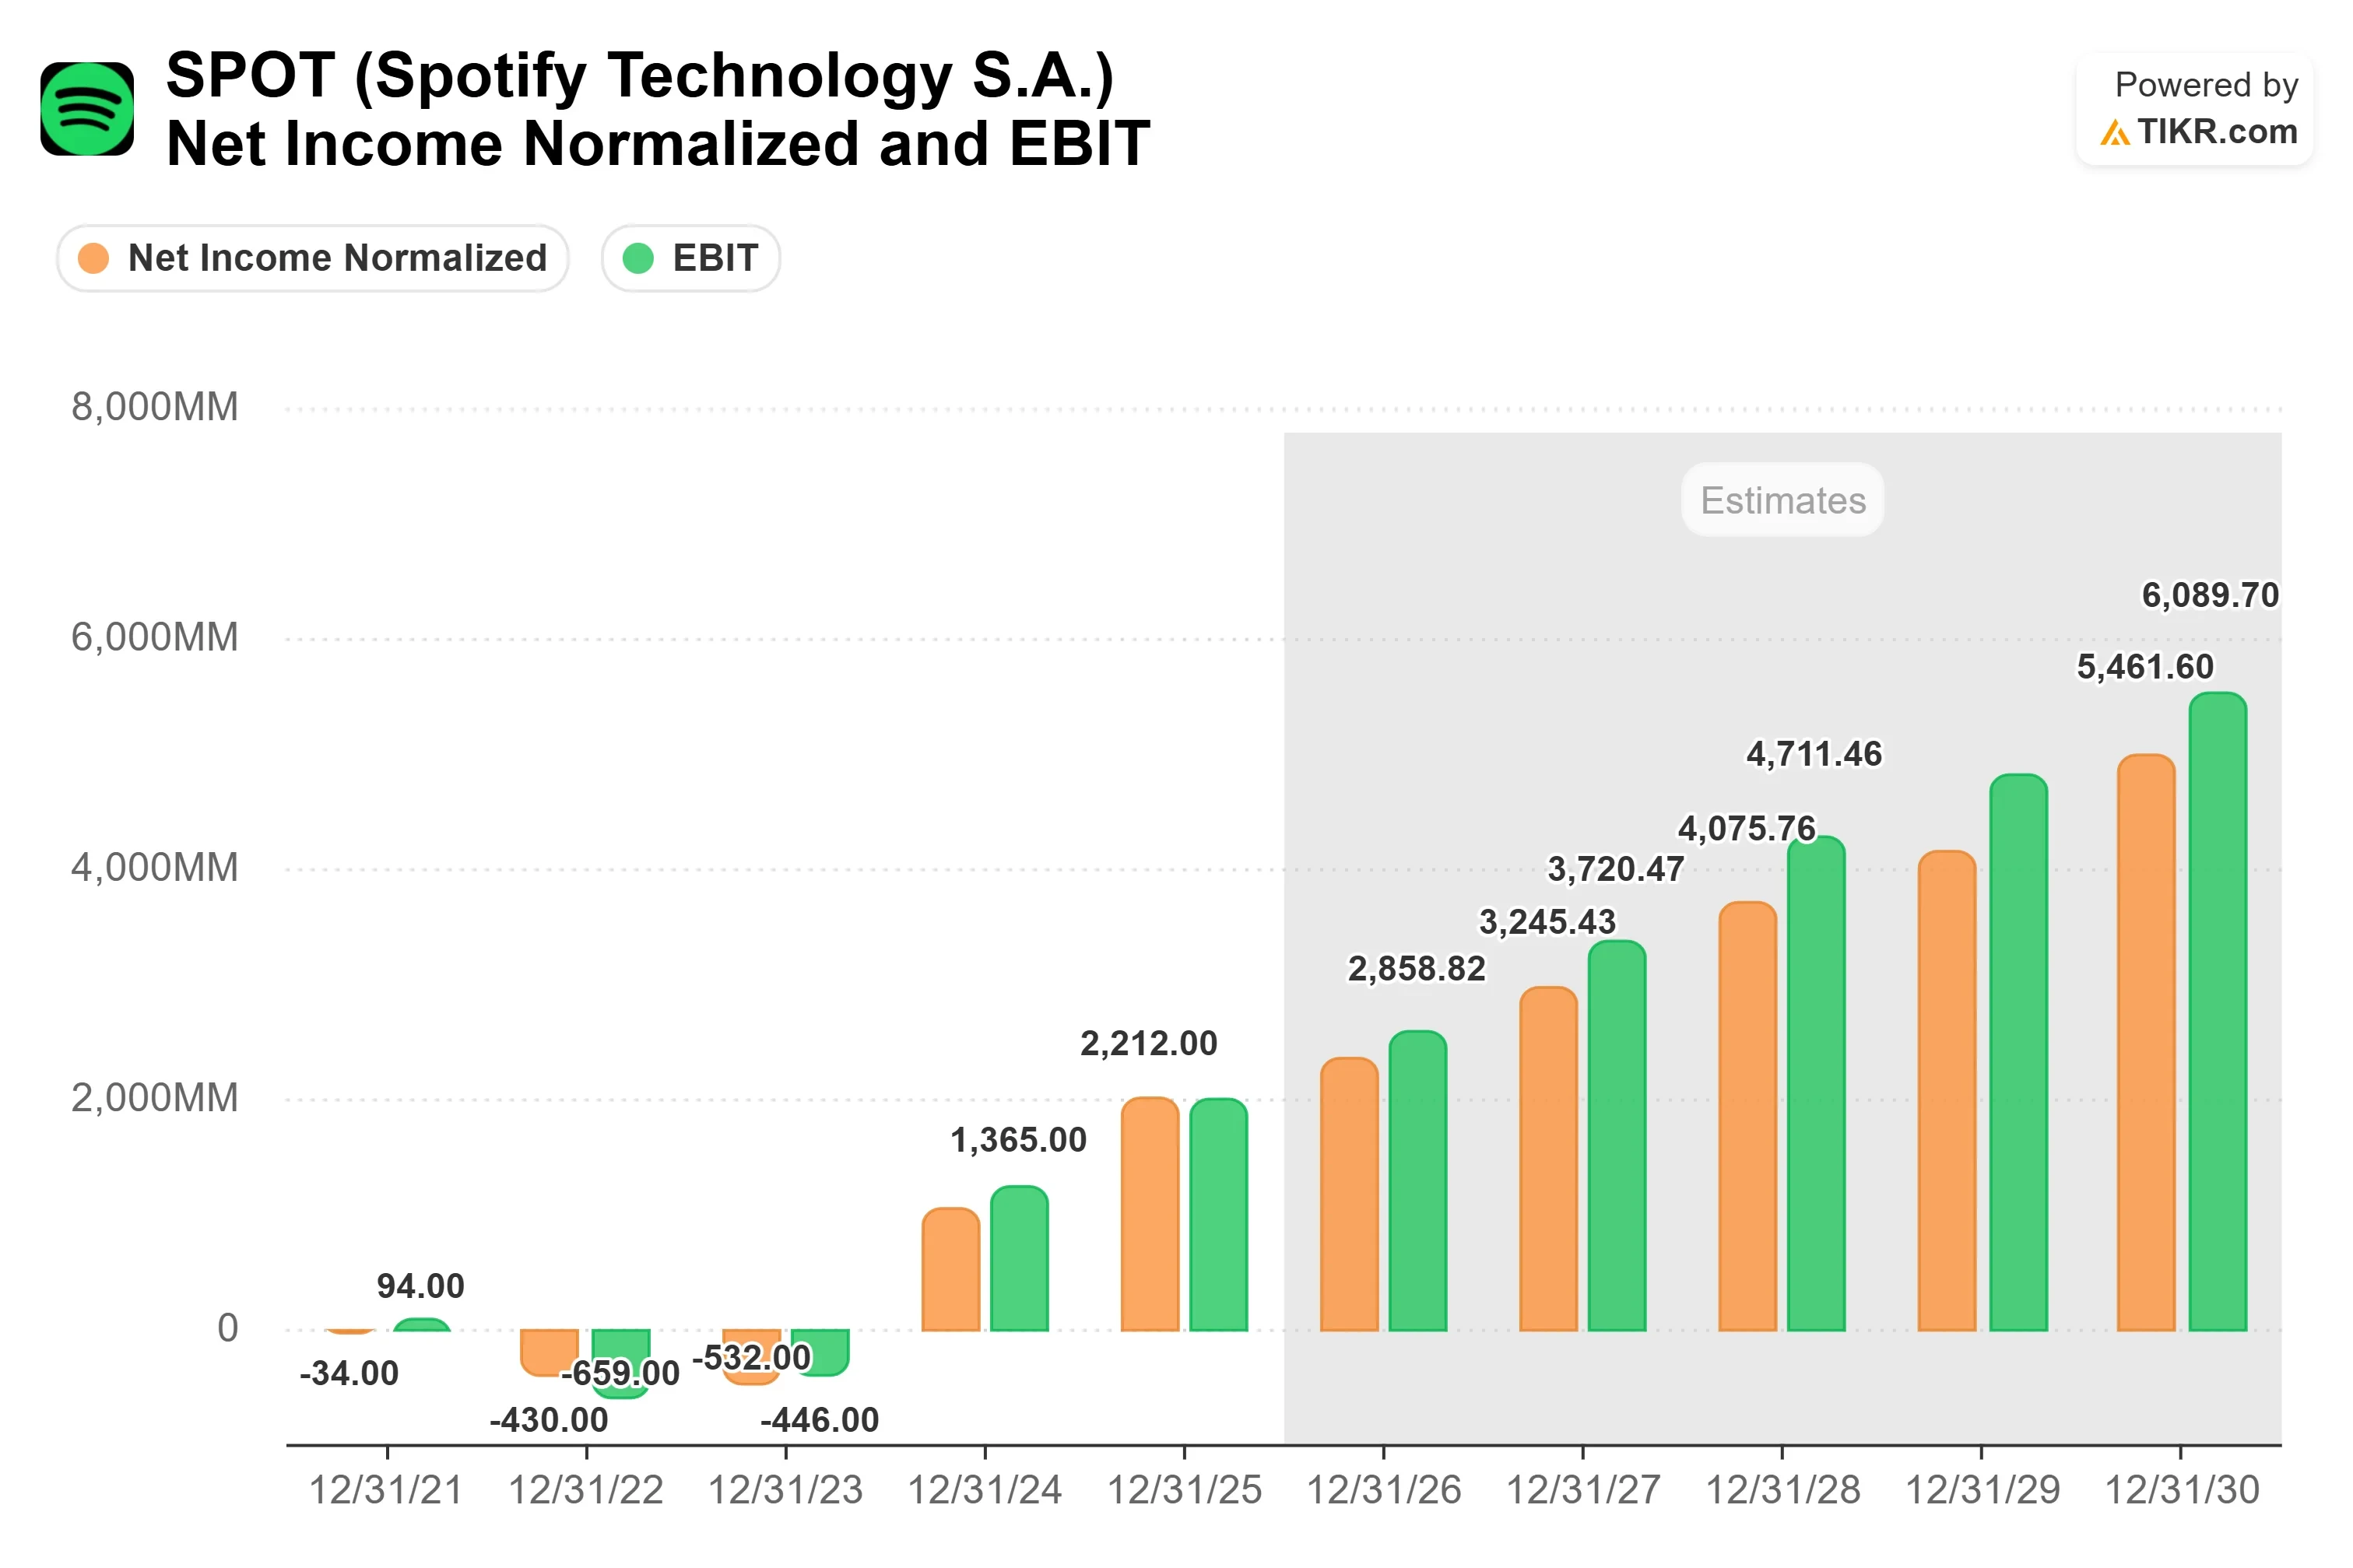
TIKR的中值情景预测,到2030年12月31日,股价将达到约$1,040(以10月9日收盘价$529.14为基准)。作为参考,TIKR上的华尔街共识预测收入将从2025年的171.86亿欧元增长到2030年约307亿欧元,年增长率约12%,到2030年归一化净利润率接近18%。
定价是利润率情景的关键驱动因素。Söderström表示,Spotify"在所有市场都比竞争对手更贵,但我们仍未看到用户流失。"
主要风险在于,低价有声书市场的授权成本可能侵蚀毛利率。上行潜力则来自Audiobooks+以外的其他附加服务。在下行方面,华尔街最低目标价约$408,较10月9日收盘价低约23%。目前评级包括24个"买入"、8个"跑赢大盘"和8个"持有"。
结论
由于第三季度已于9月30日结束,10月22日的财报只能暗示此次扩张的成本。如果收入超过管理层50亿欧元的指引(华尔街共识预测约49.8亿欧元),则表明基础业务保持稳健。第四季度的毛利率指引更为重要:如果达到或高于32.9%,将是12小时套餐未稀释利润率的早期迹象。
市场共识已预期每股收益将出现下滑。调整后每股收益预计将下降约13%,而营业利润预计增长约16%,这是因为2025年第三季度8.99亿欧元的净利润远高于其5.82亿欧元的营业利润。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
那么Spotify股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Spotify可能的价值。您可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!