核心要点
- 巴克莱的Alex Altmann表示,到2028年底,人工智能需要约1万亿美元的收入来支付其资本支出,而巴克莱预计届时人工智能的收入年化规模约为4000亿美元。
- 在这6000亿美元的缺口弥合之前,亚马逊、Alphabet和Meta的自由现金流将持续承压,投资者现在正根据现金流对这些公司进行估值。
- 截至9月的过去12个月,亚马逊的自由现金流为424亿美元的净流出,而Alphabet在9月当季的自由现金流为负91亿美元,微软则创造了近190亿美元。
- 在缺口存在期间,能够产生现金流的公司,如微软和英伟达,将占据优势。亚马逊在2月初发布的2027年资本支出展望将是下一个考验。
亚马逊 (AMZN) 周四公布了其历史上最严重的现金消耗,同日Alphabet (GOOG) 经历了上市以来最糟糕的一天,股价下跌超过12%。英伟达 (NVDA) 和微软 (MSFT) 也处于类似境地。
巴克莱的Alex Altmann有一个数字可以解释投资者为何如此担忧。
"我们基本上需要在2028年底之前获得一万亿美元的收入,才能支付所有这些资本支出,"巴克莱股票战术策略主管Altmann在最新一期The Compound and Friends播客中表示。
他预计人工智能资本支出"明年为1.2万亿美元,后年为1.4万亿美元。"相比之下,巴克莱预计到2028年底,人工智能的收入年化规模约为4000亿美元。
这存在6000亿美元的缺口。
在该缺口弥合之前,最大支出方的自由现金流将持续承压。而市场现在正据此对他们进行定价。
TIKR追踪了63位分析师对亚马逊的看法。有多少人给出"买入"评级?
在一个地方查看亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看亚马逊的分析师评级
现金已经在流出
亚马逊的自由现金流在2026年上半年已经转为负值:
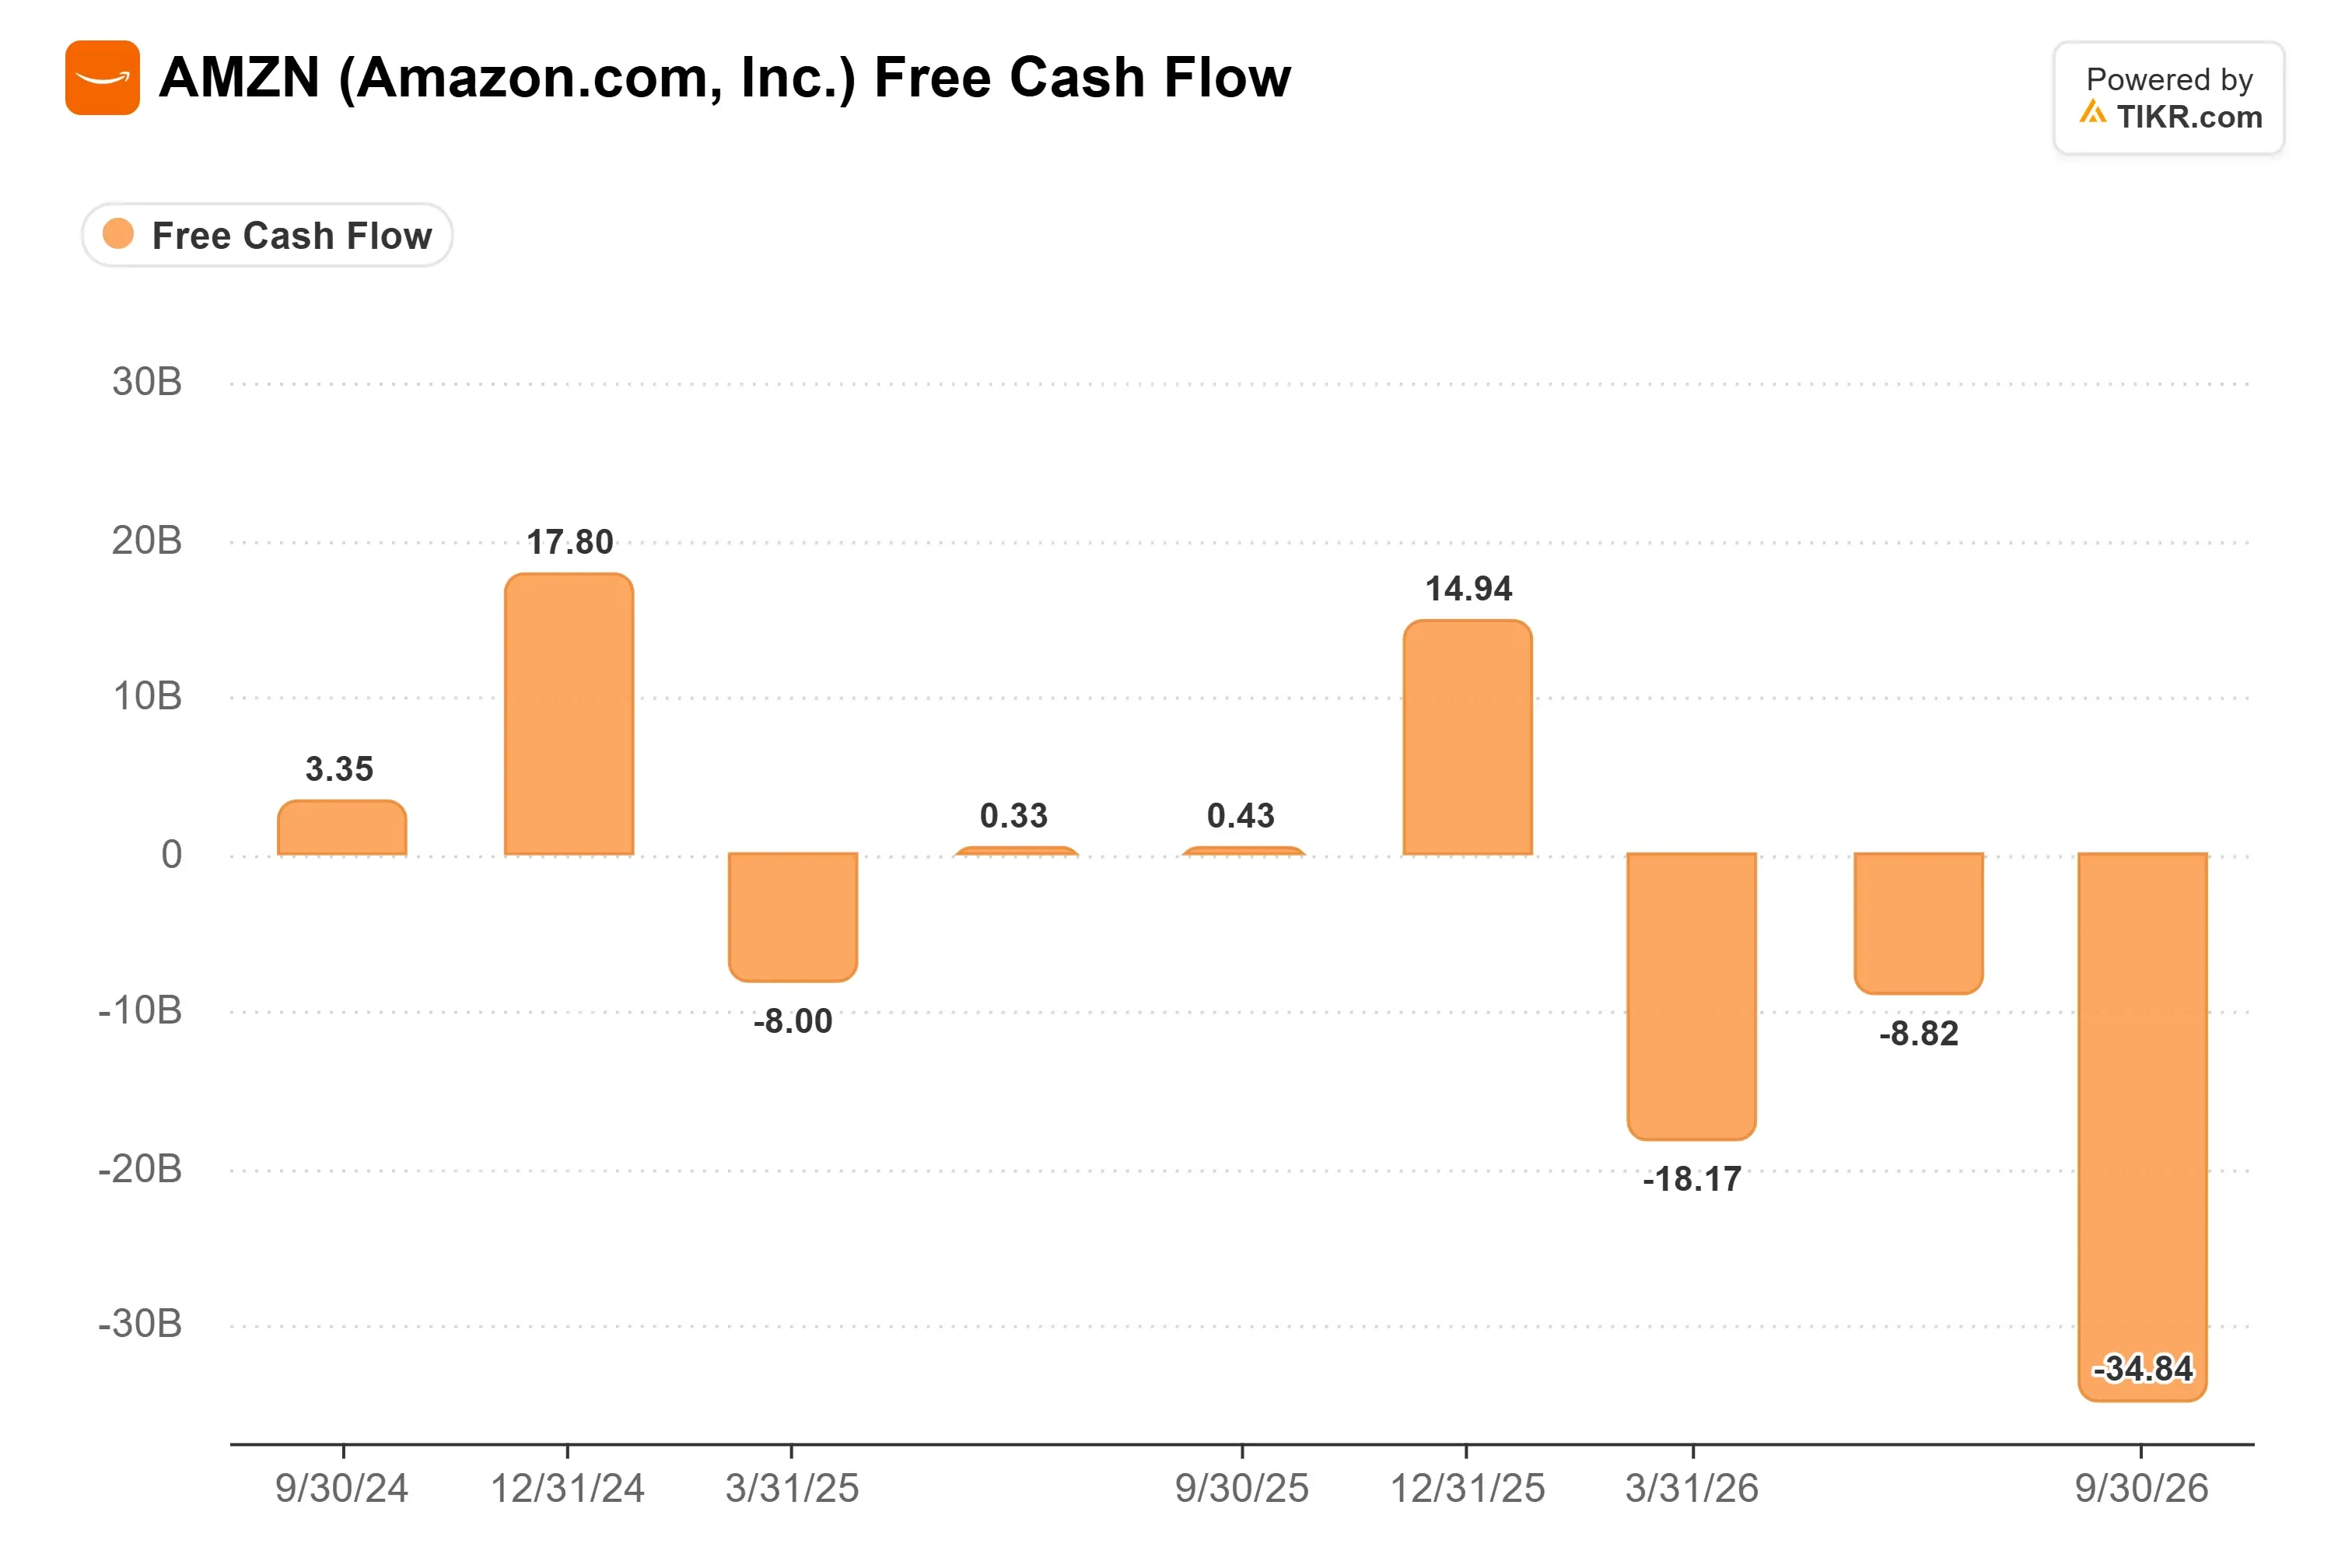
而9月当季情况更加恶化。亚马逊在物业和设备上花费了约770亿美元,是一年前350亿美元支出的两倍多,而其经营活动产生的现金流约为420亿美元。
截至9月的过去12个月,自由现金流为424亿美元的净流出,几乎是2022年创下的约230亿美元纪录的两倍。
首席执行官Andy Jassy在周四的电话会议上表示,亚马逊仍预计今年将支出约2200亿美元,并且"在2027年将支出显著更多。"他补充说:"我们可以为这个计划提供资金。"
到目前为止,这意味着借款:长期债务在9月底达到约1730亿美元,而2025年底约为660亿美元。
Alphabet的资本支出在过去两年中每个季度都在攀升,并在6月当季超过了经营活动产生的现金流:

这使得9月当季的自由现金流为负91亿美元,比上一季度更差。首席财务官Anat Ashkenazi在公司第三季度电话会议上告诉分析师,2027年的资本支出将显著增加。
分析师预计Meta Platforms (META) 在2028年之前每年都将消耗现金:

市场正根据现金流进行评级
Meta上周已经预演了这种情况,其现金消耗盖过了好于预期的收入增长。本周则让这种模式更加清晰。
基础设施建设的受益方公司表现良好。英伟达 (NVDA) 销售占据超大规模数据中心资本支出很大份额的芯片,因此它们的支出就是英伟达的收入。正如彭博社的Ed Ludlow在彭博社的Alphabet财报特别节目中所说:
"表现最好的是那些产生现金的公司。英伟达,苹果。股市中表现最差的是那些自由现金流为负的公司。"
在支出方中,微软 (MSFT) 是能够自给自足的一家。它在9月当季创造了近190亿美元的自由现金流,其资本支出(不包括融资租赁)占经营活动现金流的68%,而根据路透社的计算,Alphabet的这一比例为121%。
积压订单有帮助,但作用缓慢
支出方确实签署了大量合同。亚马逊网络服务(AWS)的积压订单在9月30日达到5780亿美元,高于2025年底的2440亿美元。Jassy在周四的新闻稿中表示,他预计AWS在2027年和2028年的增长都将超过40%。谷歌云第三季度的收入增长了一倍多,达到307.1亿美元。
但积压订单需要数年时间才能转化为收入。对于亚马逊来说,考虑到AWS第三季度的收入为460亿美元,而第三季度末的积压订单为5780亿美元,积压订单转化为收入大约需要3.14年(如果均匀流入的话)。而且其中超过2000亿美元来自OpenAI和Anthropic在2026年上半年签署的合同,亚马逊也对这两家实验室进行了投资。
我的看法:Altmann提到的缺口不会在一两个季度内弥合,因此直到2028年,自由现金流都是影响这些股票的关键数字。我更倾向于那些能够用自有现金支付基础设施建设费用的超大规模数据中心运营商,如微软,而不是那些为此借款的公司。
当然,人工智能收入的增长速度可能快于巴克莱的预期。亚马逊在2月初发布的第四季度业绩中包含的2027年资本支出展望,将是下一个真正的考验,以判断支出增长速度是否开始低于收入增长。
那么亚马逊股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!