


AT&T 股票关键数据
- 当前价格: $23.50
- 目标价(中值): ~$39
- 华尔街目标价: ~$29
- 潜在总回报: ~65%
- 年化内部收益率: ~13% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
伯恩斯坦于10月12日晚间将AT&T (T)评级下调至"与市场表现一致",并将其目标价从25美元下调至24美元,原因是SpaceX进军宽带和无线业务。该股于10月15日收于23.50美元。
AT&T将于10月21日开盘前公布第三季度业绩。这很可能是首席财务官Pascal Desroches的最后一份财报,他将于12月31日退休。在9月10日的美银会议上,他阐述了增长预期来自何处,而投资者关系材料将显示这些增长是否正在实现。
Lumen 覆盖区的差距仍是 AT&T 需要填补的
Desroches最明确的增长杠杆是Lumen的覆盖区。AT&T收购了约450万个消费者地点,这些地点的渗透率"约为25%,而其在自身覆盖区的渗透率为40%",他预计"未来几个季度将逐步改善"。
10月6日,AT&T同意将持有Lumen网络的Forged Fiber 37部门与Gigapower合并,成立一个与GIP和CPP Investments的批发光纤合资企业。关键条款如下:
- 所有权: AT&T将持有50%股份,交易预计在2027年上半年完成。
- 客户: Lumen的客户关系将保留在AT&T的家庭互联网业务中。交易完成后,该合资企业预计将为超过100万AT&T光纤用户提供服务。
- 会计处理: AT&T将继续将Forged Fiber 37报告为持有待售资产,直至交易完成。之后,它将按权益法记录其在合资企业中的收益份额,而非合并报表。
- 收益: AT&T在交易完成时收到的现金将帮助其在大约三年内将净债务降至调整后EBITDA的约2.5倍。
融合率,即同时从AT&T购买家庭互联网和无线服务的客户比例,是第二个衡量指标:
- 固定无线: Desroches表示,该客户群的融合率已超过50%。
- 所有互联网客户: 美银分析师Michael Funk指出,在第二季度后,同时使用AT&T后付费无线服务的客户比例也为42.5%,而在Lumen覆盖区之外,这一比例为45%。
- 目标: 领导AT&T消费者业务的Jenifer Robertson重申了50%的目标。
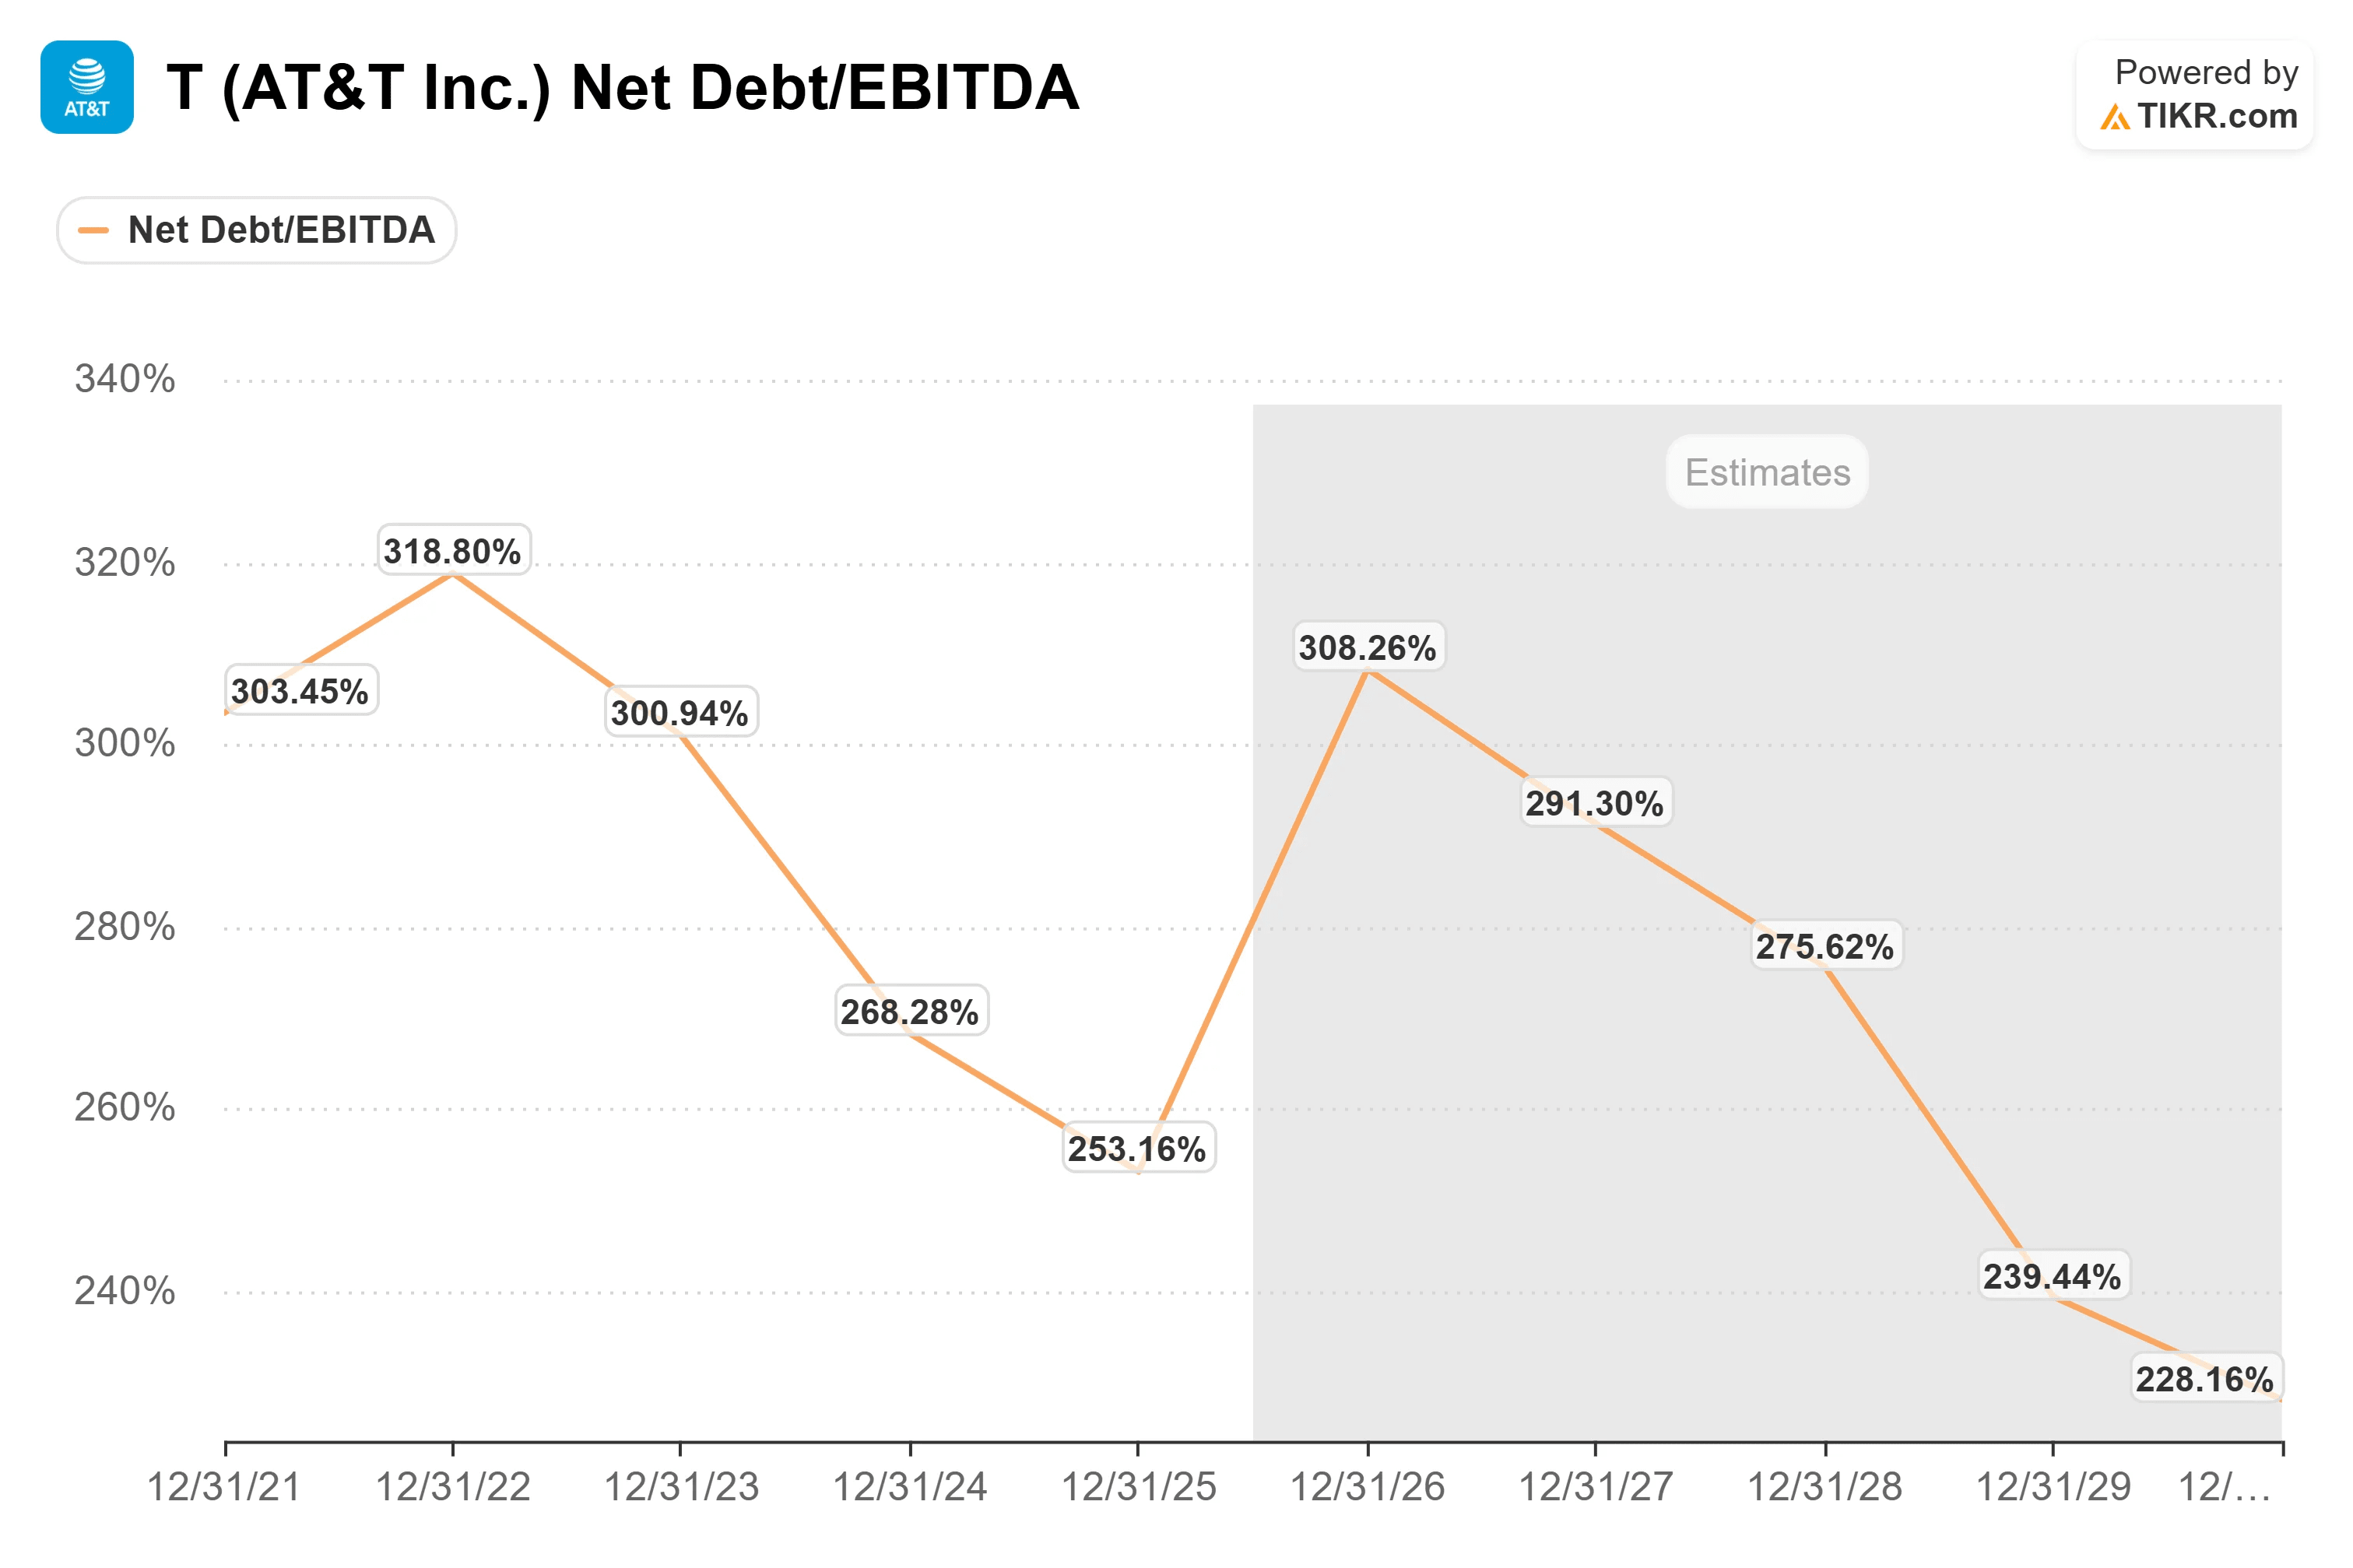
伯恩斯坦指出的问题以及第三季度需要达成的目标
此次评级下调发生在10月9日之后,当时AT&T、Verizon (VZ) 和T-Mobile (TMUS) 在SpaceX (SPCX) 同意收购Grain Management的800 MHz频谱后一同下跌。该交易仍需获得FCC批准。这次抛售也发生在美国10年期国债收益率触及5.36%(24年高点)的一周。
伯恩斯坦还引用了现有运营商近期的定价举措以及预期的第四季度季节性因素。AT&T曾是其在五家大型无线和有线股票中最后一家给予"跑赢大盘"评级的公司,尽管它表示Starlink对AT&T的光纤业务不构成直接威胁。其24美元的目标价低于华尔街约29美元的平均目标价。
关于手机成本,Desroches表示:"仅仅因为制造商出于各种原因决定提价,并不意味着这会改变我们的补贴预算。"
对于第三季度,市场普遍预期调整后每股收益约为0.60美元,营收接近316亿美元。在9月30日至10月15日股价下跌期间,未来十二个月的标准化每股收益维持在2.41美元左右。AT&T墨西哥业务(AT&T于10月13日同意以20亿美元出售)将在第三季度财报中被归类为持有待售资产。

在 TIKR 中查看 AT&T 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
- 当前价格: $23.50
- 目标价(中值): ~$39
- 潜在总回报: ~65%
- 年化内部收益率: ~13% / 年

查看分析师对 AT&T 股票的增长预测和价格目标(免费!) >>>
使用中值情景,TIKR模型指向到2030年12月31日股价约为39美元。这比23.50美元高出约65%,即年化约13%。
作为参考,39美元约为TIKR共识的2030年标准化每股收益3.48美元的11倍。当前价格约为2025年标准化每股收益2.12美元的11倍,因此该目标价主要依赖于盈利增长而非更高的市盈率,尽管很少有分析师发布2030年的预测。
主要风险在于,SpaceX的定价压力可能迫使公司增加客户保留支出并减缓盈利增长。上行空间在于,如果AT&T能够将Lumen覆盖区的渗透率差距缩小至接近40%。在下行方面,华尔街最低目标价20美元比当前价格低约15%。
结论
请关注10月21日公布的融合率是否达到42.5%,以及Lumen覆盖区渗透率的任何更新。在光纤用户群增长的同时保持融合率,将支持Desroches在SpaceX带来的市场噪音中推进其计划。如果融合率下滑,再加上假日季补贴力度加大的评论,则伯恩斯坦的谨慎观点将更有分量。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
那么 AT&T 股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AT&T可能的价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


