


核心要点
- 应用材料公司股价下跌2%,延续了其发布新2030年计划后立即开始的芯片设备股抛售。
- 应用材料的目标是到2030年实现约54%的非公认会计准则(non-GAAP)毛利率,而目前约为50%,服务业务收入超过120亿美元。
- 中国贡献了创纪录的第三季度91.2亿美元营收的28%,而出口规则可能迅速变化。
- 11月12日公布的第四季度业绩将检验毛利率是否能达到50.4%的指引。
应用材料公司 (AMAT) 股价今日下跌2%,延续了其发布新2030年计划后立即开始的芯片设备股抛售。目标虽然雄心勃勃,但股价仍在持续下滑。
因此,投资者正在权衡人工智能建设热潮能带来多大的支撑。
2030年计划遭遇抛售
在其SEMICON West投资者活动上,应用材料设定了2030日历年的目标:
- 约54%的非公认会计准则(non-GAAP)毛利率,而目前约为50%。
- 约40%的非公认会计准则(non-GAAP)营业利润率。
- 在晶圆厂设备(WFE)市场份额上获得超过2个百分点的增长。
晶圆厂设备(WFE)是行业在芯片制造工具上的支出。应用材料预计,到2030年,人工智能将推动WFE的增长速度比过去十年更快。
然而,股价却朝着相反的方向移动……

股价在接近740美元时见顶,目前交易价格约为405美元,尽管过去一年仍上涨了78.5%。因此,在计划公布之前,市场已经消化了很大一部分预期。
服务业务是稳定的引擎
最稳定的目标在于服务业务。应用材料预计今年服务收入将增长超过20%,并在2030年达到120亿美元以上。
该业务负责维护和升级晶圆厂中已安装的设备,因此只要已安装的设备在运行,它就能持续产生收入。应用材料还与台积电、英特尔和三星等合作伙伴共同开设了一个价值50亿美元的EPIC中心。
服务业务线一直在悄然复利增长……
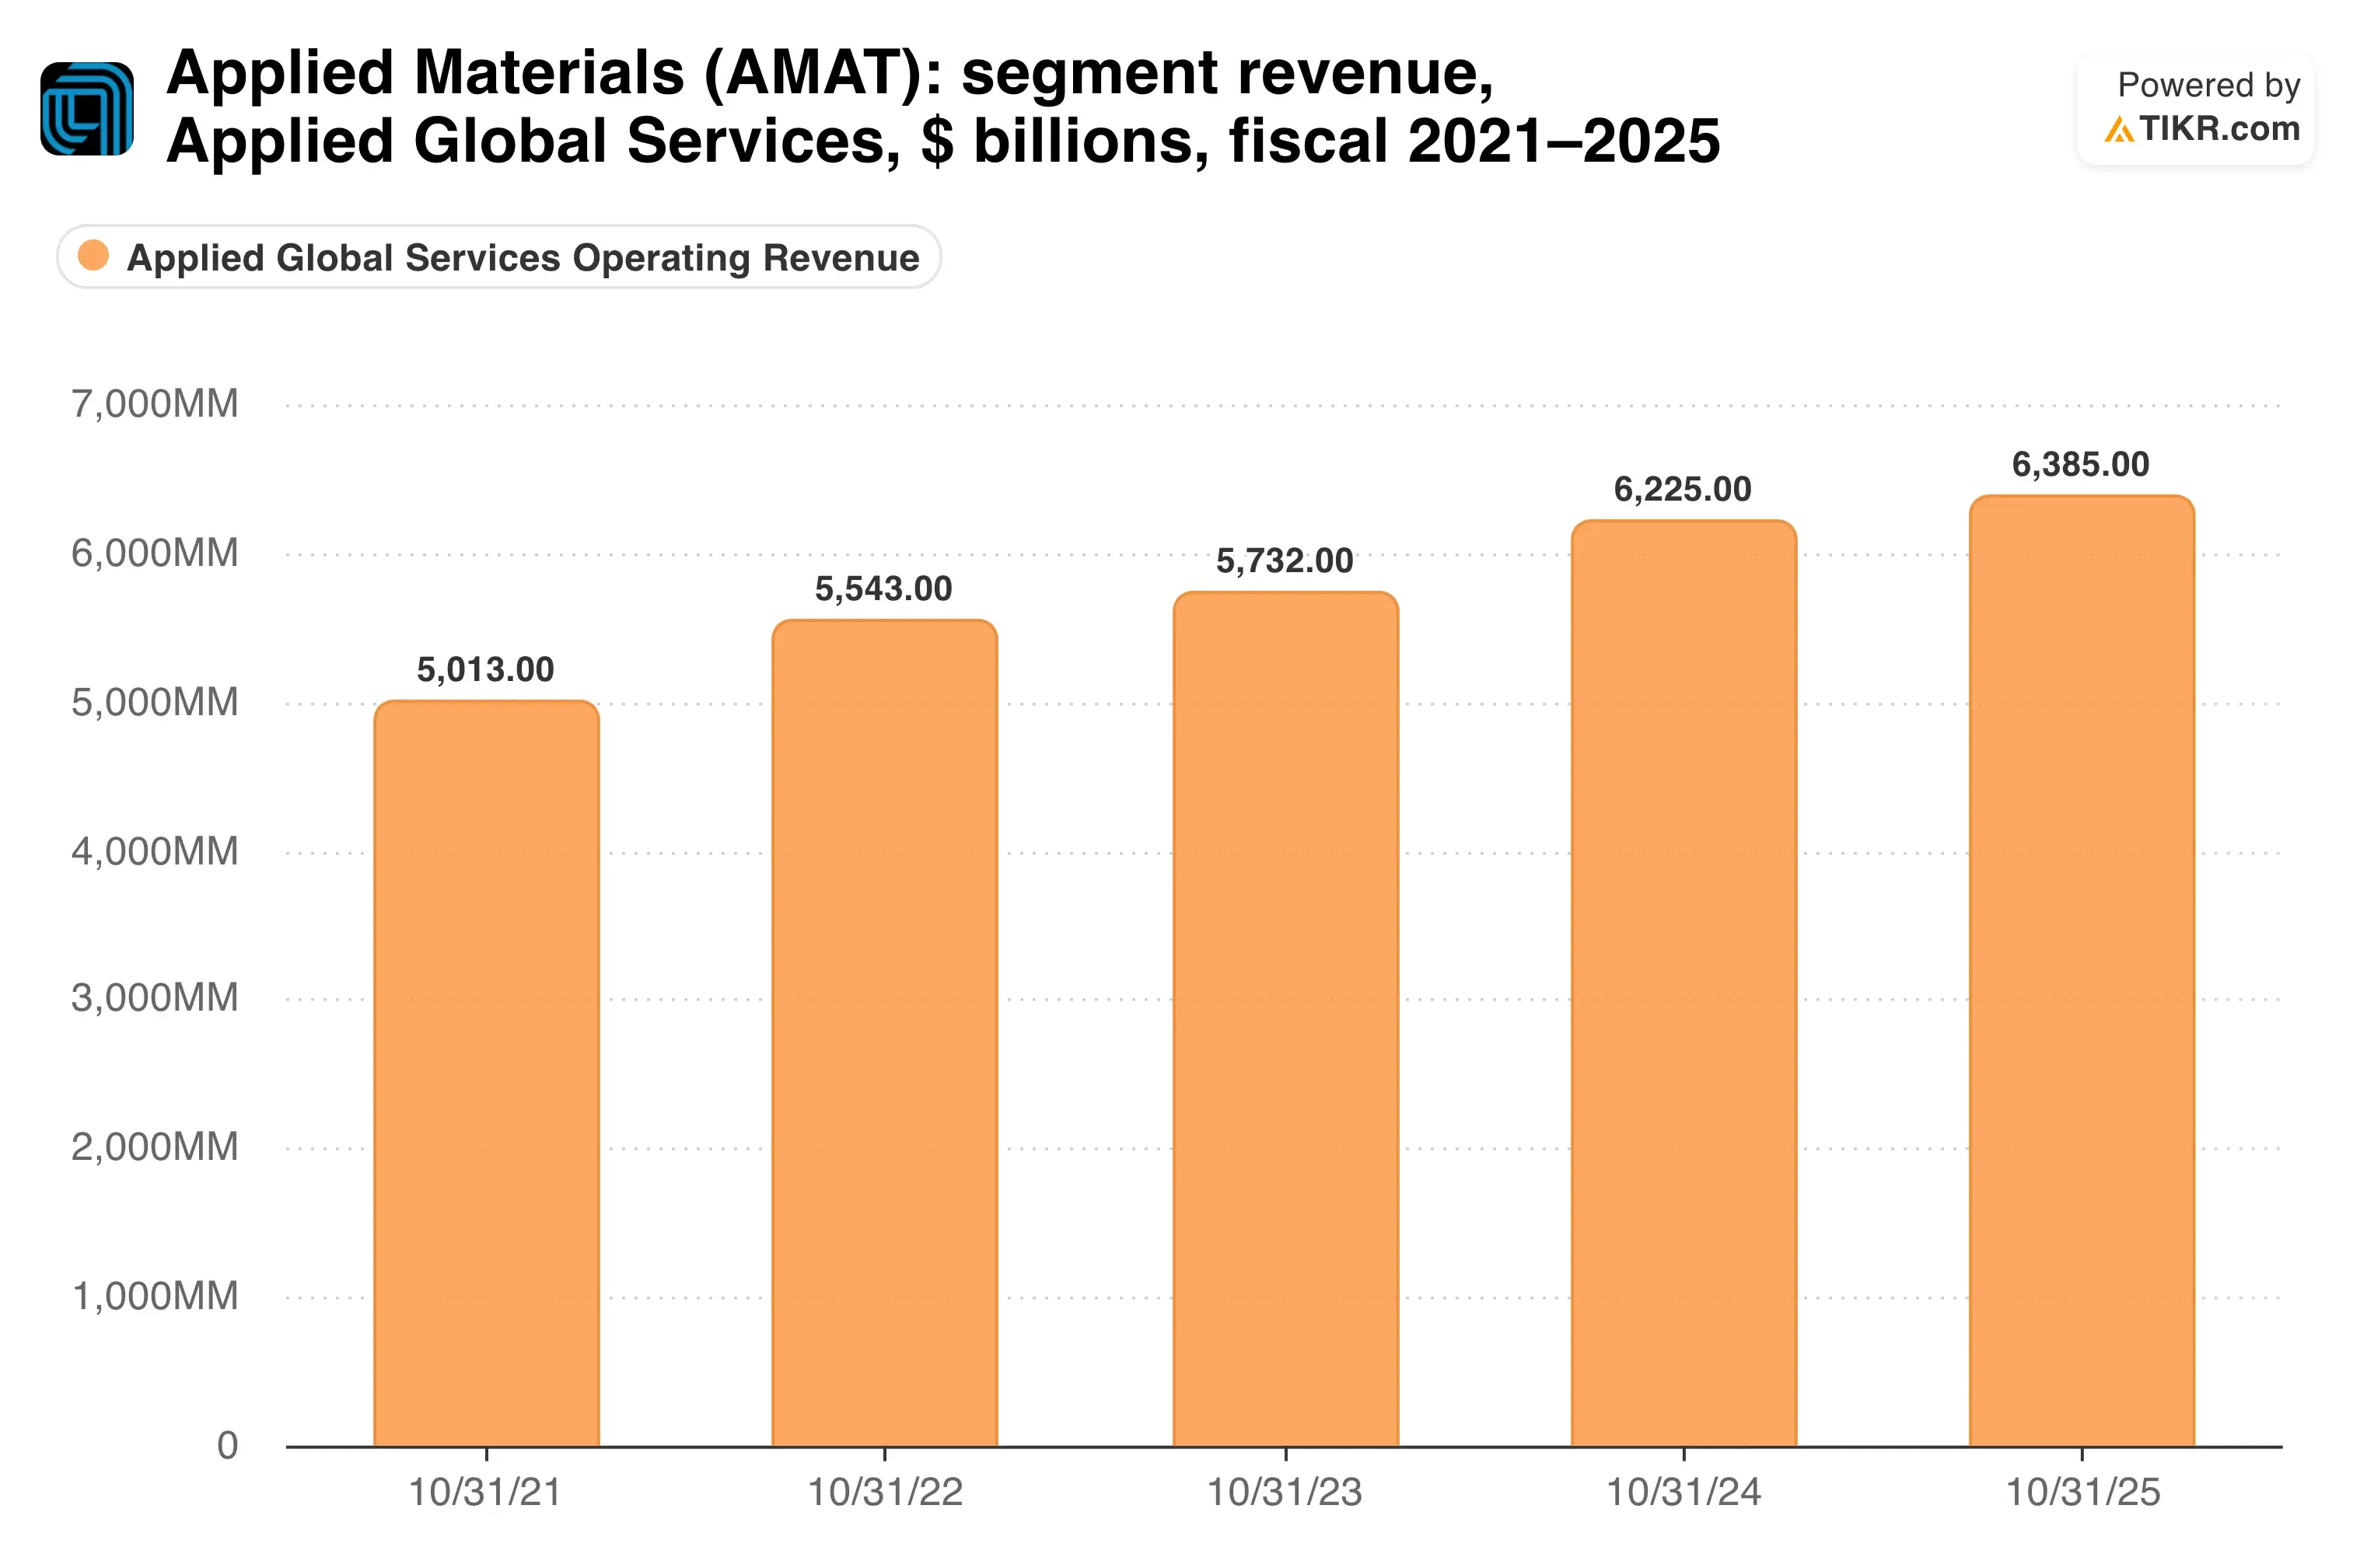
应用全球服务在2025财年创造了64亿美元的收入。因此,要达到120亿美元,意味着在五年内几乎翻一番。
TIKR追踪了40位分析师对应用材料公司的看法。有多少人给出“买入”评级?
在一个地方查看应用材料公司买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看应用材料公司的分析师评级
中国和利润率决定成败
应用材料的滚动毛利率为49.4%,因此达到54%将使其与ASML的54.3%持平。
中国是另一个摇摆因素。它贡献了创纪录的第三季度91.2亿美元营收的28%,低于一年前的35%,而出口规则可能迅速变化。
估值已不再过高……

回调后,应用材料以23.0倍的远期市盈率交易。如果利润率能够攀升,这个估值是合理的,但它没有为来自中国的冲击留下缓冲空间。
我的看法:2030年计划是可信的,因为服务业务和市场份额增长将承担大部分工作。但在支付更高价格之前,我希望看到利润率有所进展。
首先到来的是11月12日的第四季度业绩。毛利率相对于50.4%的指引,是迈向54%的第一步。
那么应用材料公司的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到应用材料公司可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


