安进股票关键数据
- 当前价格: $375.65
- 目标价(中值): ~$495
- 华尔街目标价: ~$388
- 潜在总回报率: ~32%
- 年化内部收益率: ~6.6% / 年
现已上线:使用 TIKR 的全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
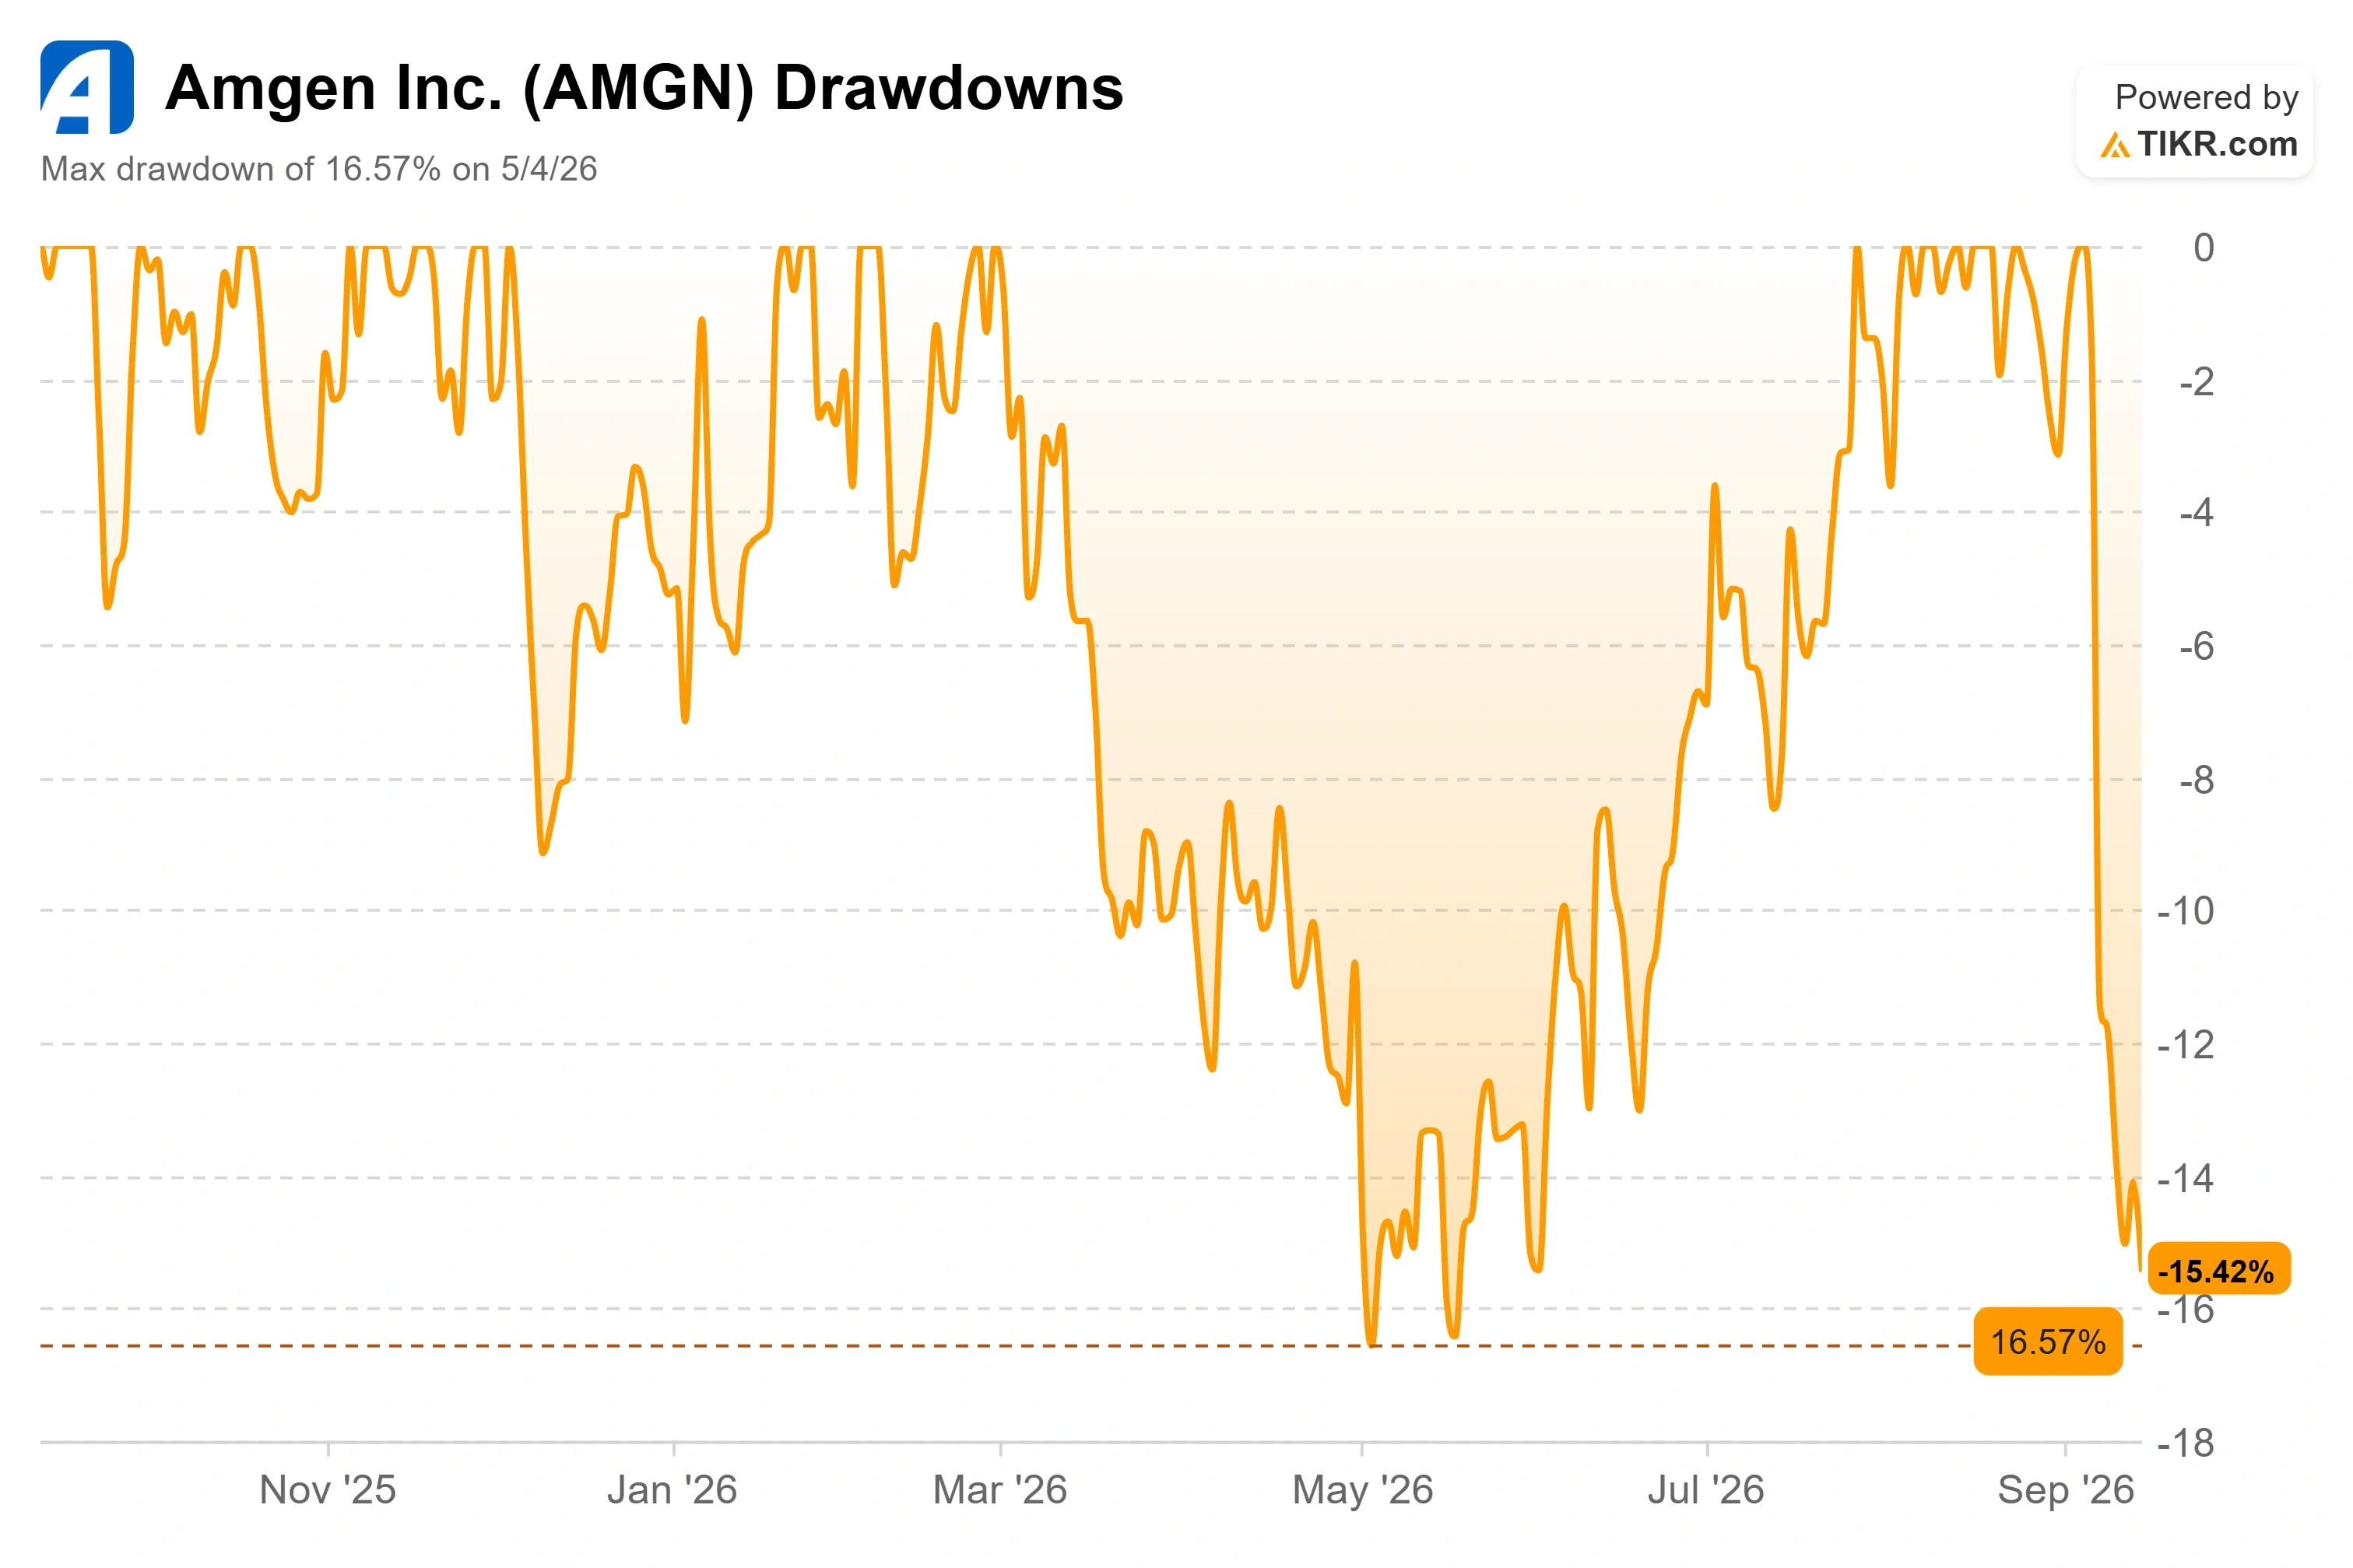
安进 (AMGN) 股价在9月8日下跌10.08%,收于$393.17,这是自2000年10月以来最严重的单日跌幅。如果您搜索股价暴跌的原因,答案有些不同寻常:触发因素是诺华公司一项失败的试验,而非安进自身。9月4日,诺华宣布其降低脂蛋白(a)的药物 pelacarsen 虽然降低了目标血脂水平,但在其关键研究中未能减少心脏病发作、中风或心血管死亡。安进拥有自己的Lp(a)药物olpasiran,基于相同的核心理念,因此市场对两者都进行了抛售。股价持续下滑,至9月15日跌至$375.65,较9月3日创下的历史高点$444.12下跌了约15%。
一款尚在测试中的药物因关联性而变得更便宜,抹去了数百亿美元的价值,而安进的实际盈利并未改变。真正的问题在于,这次抛售是反映了真正的问题,还是仅仅消除了市场此前免费做出的一个简单假设。
投资逻辑的挫折
多年来,市场一直假设降低脂蛋白(a)(一种由基因驱动的心血管风险因素)会减少心脏事件。诺华将其降低了约80%却仍然失败,这并未证伪该假设,但消除了市场对于深度降低会自动带来回报的信心。
在9月15日的摩根士丹利全球医疗保健会议上,研发主管James Bradner指出,olpasiran能将Lp(a)降低约95%至99%,而pelacarsen的降幅为70%至80%,并且olpasiran针对的是风险更高的人群(起始水平为200 nmol/L而非150)。他补充说,安进在诺华数据读出前已制定了“一套预定义的行动方案”。更深的降幅是否能突破80%未能达到的阈值尚待证明,Bradner也未声称如此。安进自己的OCEAN(a)研究结果数据预计在2027年左右公布,已发布的估计范围从2026年底到2028年。
9月8日,安进宣布其癌症药物 IMDELLTRA 在DeLLphi-305三期研究中达到了其主要总生存期终点,该药物与阿斯利康的durvalumab联合,作为广泛期小细胞肺癌的一线维持治疗。详细数据尚未公布,因此改善幅度仍有待确认。几天后,9月14日, FDA将IMDELLTRA所需的给药后监测时间从22-24小时缩短至6-8小时,这一变化使得该药物在社区环境中给药变得容易得多。
投资者在$375买入的是什么
股价交易于约23倍历史市盈率和约16倍前瞻市盈率,股息率约为2.7%,派息率接近60%,足以轻松覆盖。与生物科技同行相比,这个前瞻市盈率低于艾伯维的约17倍,与吉利德的约16倍大致持平,尽管安进拥有比两者都更广泛的后期研发管线。其基础业务提供了支撑:2026年第二季度营收增长9.5%至100.5亿美元,调整后每股收益$6.29超出华尔街预期约12%,六大增长驱动因素增长26%,占产品销售额的近70%。Repatha持续增长, 8月31日发表在《循环》杂志上的新VESALIUS-CV数据显示,对于无既往心脏事件的高风险患者,死亡风险降低了20%。
安进面临专利到期压力,Prolia和Enbrel因生物类似药和医疗保险定价而受到侵蚀。BMO在9月8日将其评级下调至“与大盘持平”时引用了这一点,指出今年约34%的涨幅以及未来的专利不利因素。汇丰银行随后也给出“持有”评级,将其目标价下调至$425,并认为该股只是重新定价至公允价值。两次评级下调均与olpasiran无关。两者都质疑,一家处于历史高位的公司能否持续跑赢其自身的专利悬崖,而肥胖候选药物MariTide正是为此而构建的答案。

TIKR 高级模型分析
- 当前价格: $375.65
- 目标价(中值): ~$495
- 潜在总回报率: ~32%
- 年化内部收益率: ~6.6% / 年

TIKR的中性情景模型将公允价值定在2030年底约$495,意味着约32%的总上涨空间,未来4.3年内年化回报率约6.6%。这是基本情况,而非牛市情景,因为安进的吸引力在于其持久的现金流而非快速增长。营收复合年增长率假设约为3.5%,远低于公司7.6%的五年平均水平,这考虑到了Prolia和Xgeva面临的生物类似药侵蚀,尽管IMDELLTRA、Repatha和罕见病业务板块在扩张。利润率驱动因素是净利润率保持在35%左右,符合历史水平,证实了盈利能力是该业务中稳健的部分。
主要风险在于专利悬崖跑赢新药上市速度:如果MariTide令人失望或生物类似药侵蚀加速,增长假设将被打破,估值倍数将收缩。上行空间在于,增长驱动因素和MariTide能带领公司度过专利到期困境,而目前定价几乎为零的olpasiran仍有机会。以约6.6%的年化回报率加上有保障的股息,该模型将安进定位为一家变得更便宜的稳健持有标的,而非蓄势待发的弹簧。
结论
下一个真正的考验是数据点。预计诺华将在11月的美国心脏协会会议上展示完整的pelacarsen数据集,分析师将剖析Lp(a)假设是完全失败,还是仅在80%降幅下失败。一个清晰的解释,为更深度的降幅留出空间,将缓解olpasiran的压力;而广泛的机制失败则不会。关注11月,并关注第三季度财报发布时,增长驱动因素是否能保持26%的增速。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
您应该投资安进吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开安进,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪安进以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多…发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!