

赛默飞世尔科技股票关键数据
- 当前价格: $641.39
- 目标价格(中值): ~$839
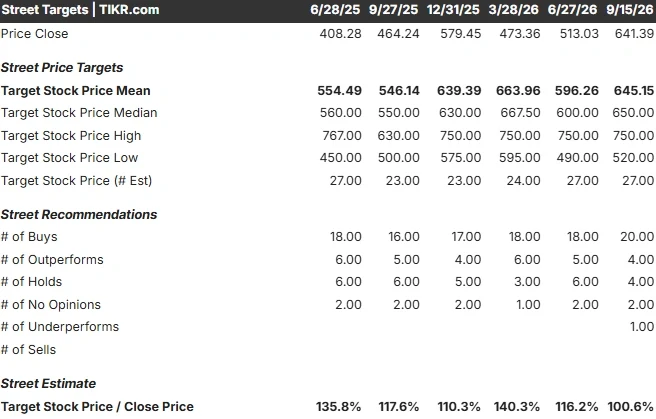
- 华尔街目标价: ~$645
- 潜在总回报: ~31%
- 年化内部收益率: ~7% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
赛默飞世尔科技 (TMO) 已成为罕见的大型股案例,三位研究同一家公司的分析师对其方向无法达成一致。9月3日,CLSA 以"跑赢大盘"评级和 $748 的目标价开始覆盖该股。9月9日,UBS 将股票评级从"中性"上调至"买入",并将其目标价从 $540 上调至 $730,此举是在该行由一位新分析师接手覆盖时做出的,而非中期观点转变。与此同时,Bernstein 重申了 $575 的"持有"评级。六天后,在摩根士丹利的一次会议上,首席执行官 Marc Casper 详细阐述了资金周期,这为看涨方为何正确提供了最清晰的解读。
华尔街的平均目标价约为 $645,几乎正好是当前股价水平,这表明平均值掩盖了其下真实的观点分歧。分歧不在于上一季度,大家都承认该季度表现强劲。分歧在于管理层不断描述的增速重新加快是否足够持久,足以证明现在为该股支付溢价是合理的。
看涨观点基于2027年展望
UBS 的观点值得仔细研读。该行将目标价从 $540 上调至 $730,并将评级从"中性"调整为"买入",但这一变化是在 UBS 由一位新分析师接手覆盖时发生的,并非该行公开改变立场。这次交接让新任分析师能够一步到位地重置观点。正如TheStreet 报道的那样,其核心论据依赖于2027年的模型,而非近期业绩:可持续地恢复到 5% 至 6% 的内生增长,至少 50 到 70 个基点的营业利润率扩张,以及两位数的每股收益增长,这些由改善的制药和生物技术融资、生物工艺、制造业回流、人工智能驱动的研究支出以及中国和学术市场的稳定所支撑。
第二季度营收达到 119.9 亿美元,同比增长 10.5%,内生增长 5%,比管理层一个季度前设定的指引高出两个百分点。调整后每股收益为 $6.03,增长 12.5%,比华尔街预期高出 $0.32,公司上调了全年营收和每股收益指引。Bernstein 坚持 $575 的"持有"评级则恰恰相反:该股目前NTM 市盈率为 24.42 倍,处于近期区间的高端,复苏可能已被定价。
Casper 最新言论:评级上调押注的是什么
看涨观点背后的机制在9月15日的摩根士丹利全球医疗保健会议上显现,Casper 描述了生物技术融资如何从情绪转化为支出。"通常,当融资发生时,根据业务不同,资金通常需要 2 到 3 个季度才能流动起来,"他说,并追踪了资金首先流向临床研究,然后通过 Fisher Scientific 流向实验室耗材,再流向高价值试剂的路径。
两个关注度较低的驱动因素增加了这一趋势。关于中国,在8月进行了今年第二次访问后,Casper 表示,那里的创新生物技术行业越来越希望与西方合作伙伴合作以降低许可交易的风险,该业务在第二季度恢复了增长,并且随着时间的推移,其增速至少可能与公司平均水平持平。由于指引中对中国市场的预期不高,这是模型未包含的潜在上行空间。
制造业回流是另一个因素:Casper 阐述了三个阶段的发展过程,从不需要新建工厂的 CDMO 合同,到现有设施的扩建,再到推动一次性设备和实验室备货需求持续到2027年和2028年的绿地建设。作为仪器、试剂和外包服务领域的行业领导者,赛默飞世尔拥有宽广的经济护城河,随着这些资金的流动,能够将客户留在其生态系统内。
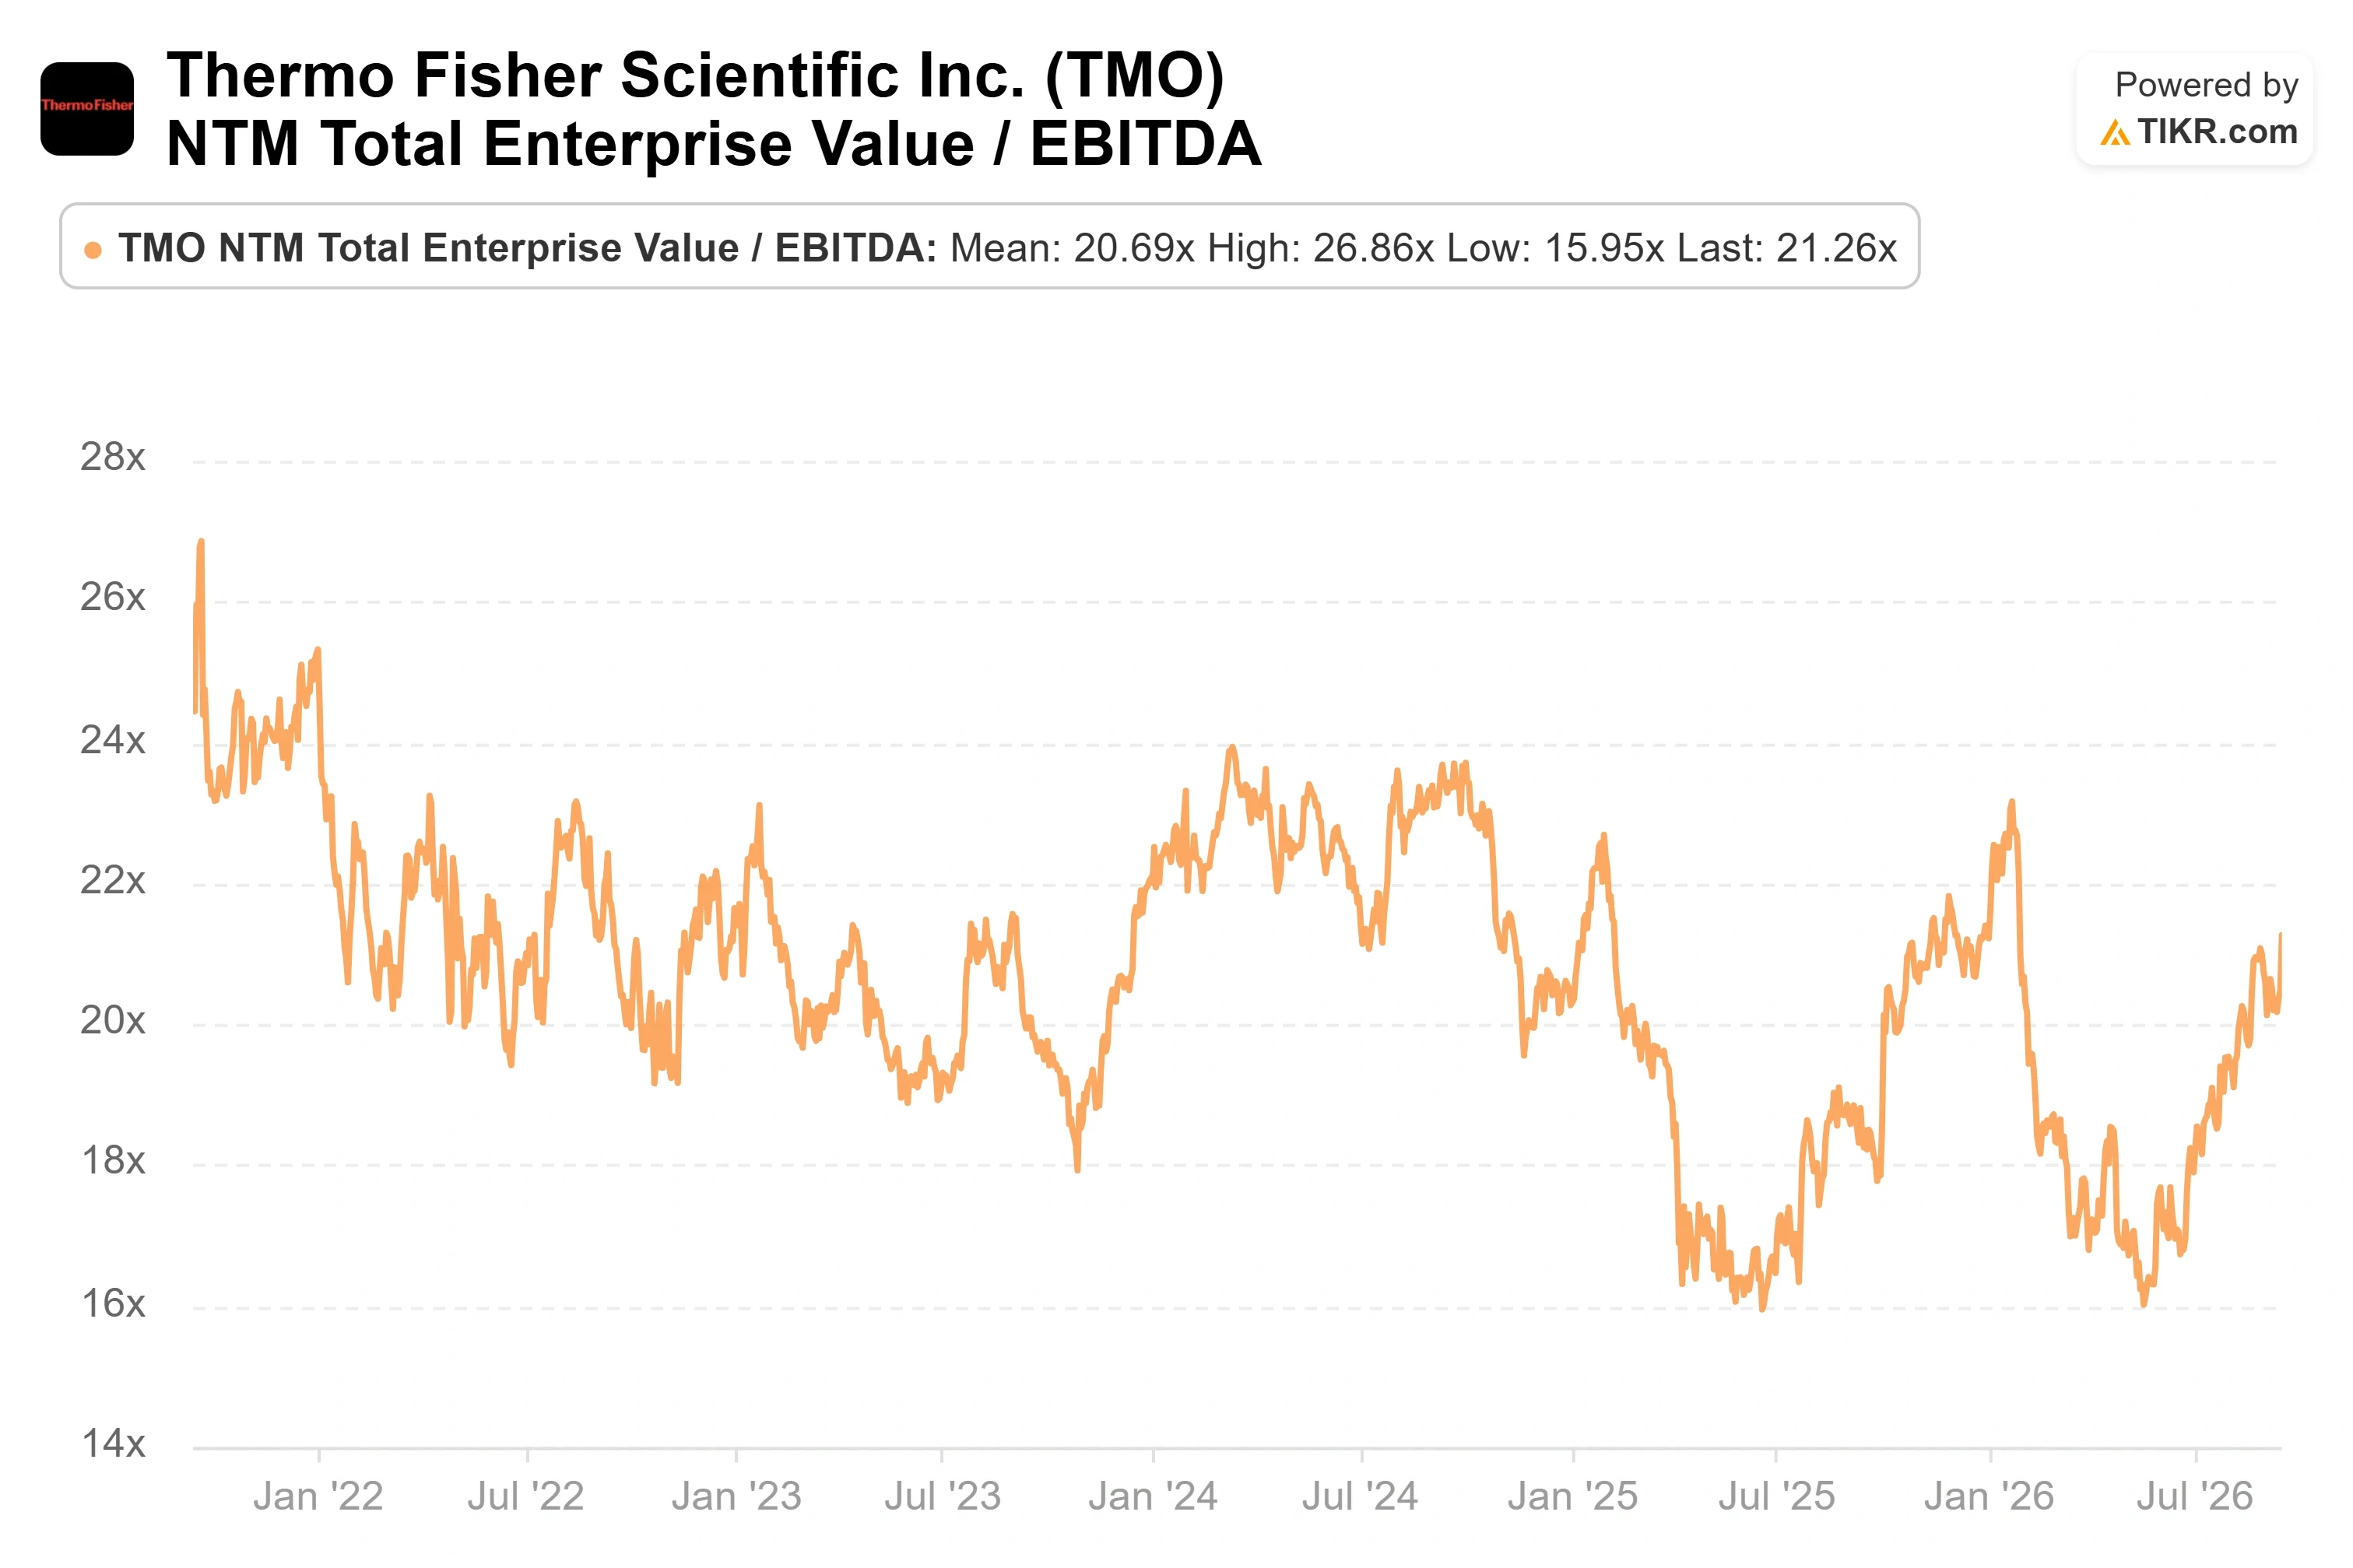
赛默飞世尔 21.26 倍的 NTM 企业价值/息税折旧摊销前利润低于 Illumina 的 24.53 倍,接近 Waters 的 19.53 倍,而其 5.62 倍的 NTM 企业价值/营收则处于 IQVIA 的 3.28 倍和 Medpace 的 5.83 倍之间的中游水平。对于该集团中规模最大、最多元化的公司而言,在内生增长恢复的情况下,这种溢价只有在盈利持续攀升的情况下才站得住脚。该股未来的走势将取决于利润增长,而非更高的估值倍数。
在 TIKR 中查看赛默飞世尔科技相对于同行的表现(免费!) >>>
TIKR 高级模型分析
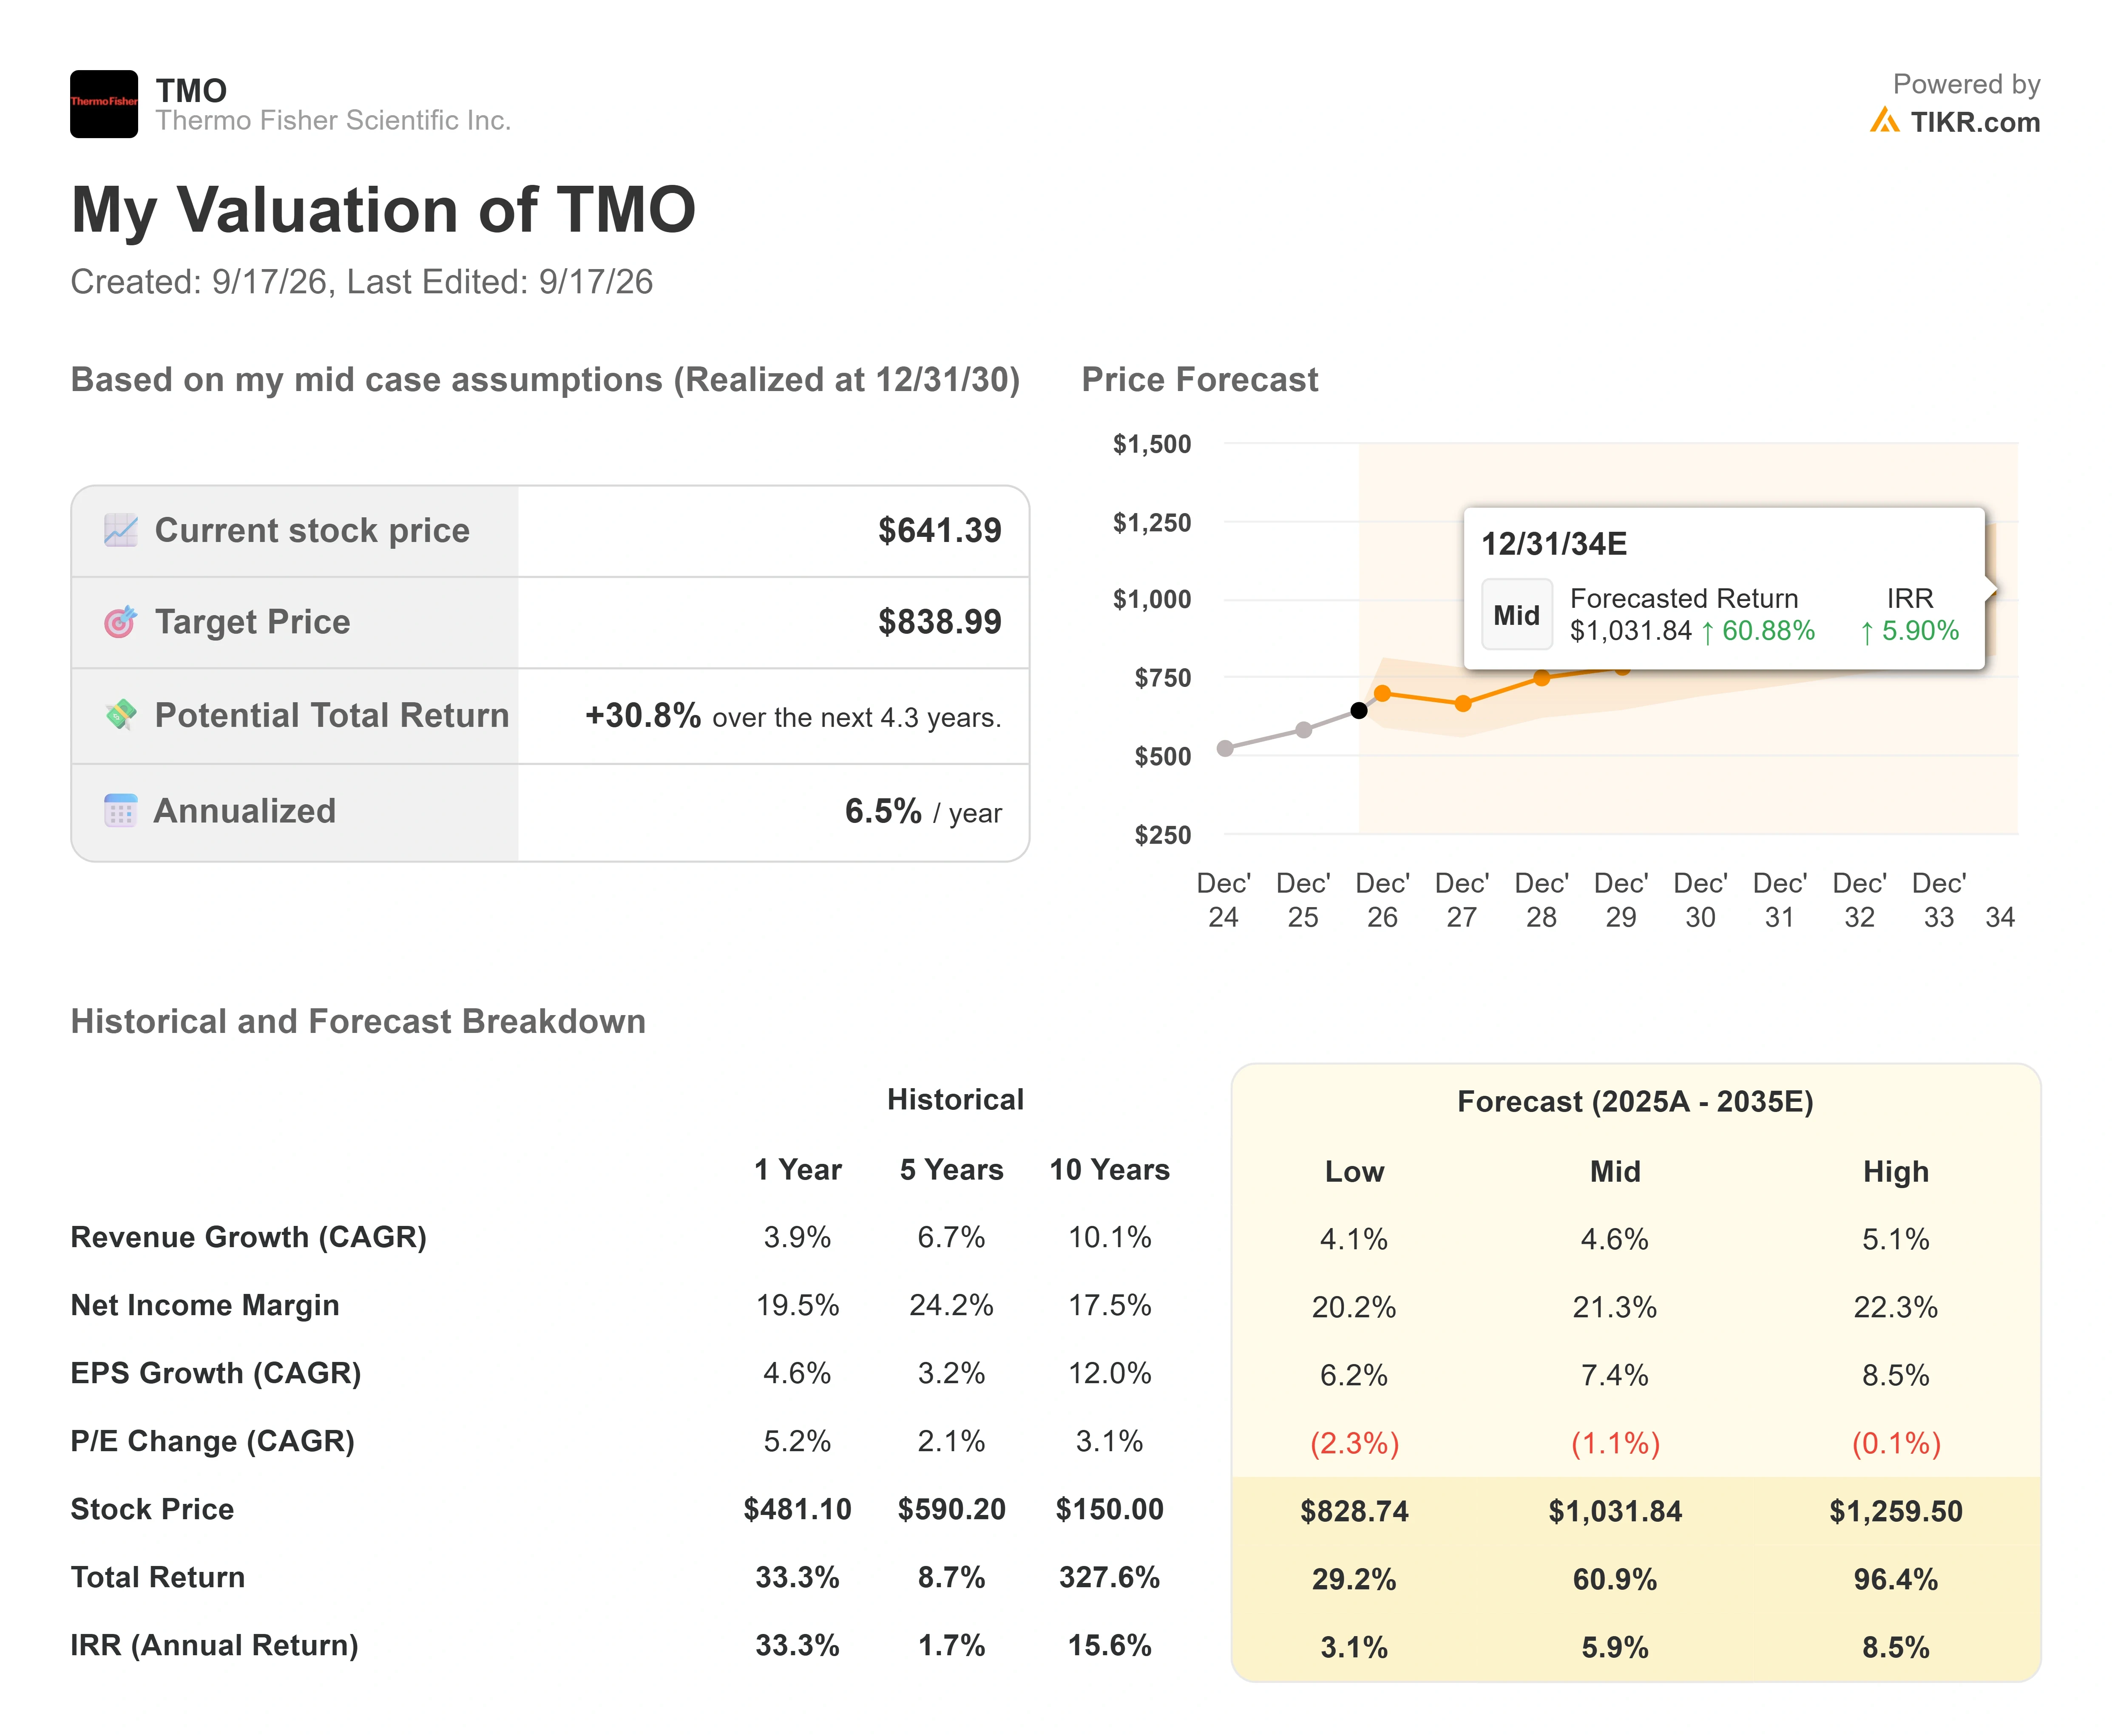
- 当前价格: $641.39
- 目标价格(中值): ~$839
- 潜在总回报: ~31%
- 年化内部收益率: ~7% / 年
查看分析师对赛默飞世尔科技股票的增长预测和价格目标(免费!) >>>
TIKR 的中性情景将赛默飞世尔估值定在约 $839,总上涨空间约为 31%,或在未来 4.3 年内年化回报率约为 7%。两个营收驱动因素支撑这一估值:随着生物技术资金流动,中个位数的内生增长重新加速,朝着公司 7% 的长期目标迈进;以及 Clario 和生物生产业务板块的规模化贡献。利润率驱动因素是调整后营业利润率的扩张,净利率模型预计将扩大至约 21%。
上行空间在于,中国从模型中的非贡献者转变为真正的有利因素,同时制造业回流在2027年和2028年之前增加一次性需求。主要风险在于估值倍数:处于历史区间顶部附近,任何增长重新加速过程中的失误都将导致估值收缩,其速度可能快于盈利增长所能抵消的程度。这就是为什么即使长期模型指向更高价位,华尔街约 $645 的平均目标价仍接近当前价格。
结论
决定因素将是10月28日发布的第三季度财报。管理层指引下半年内生增长约为 4%,因此,如果数字维持在该水平或更高,将验证 CLSA 和 UBS 所押注的重新加速趋势;而如果滑落至 2% 至 3%,则会将论据交给 Bernstein。再多一个季度的订单增速超过营收,将使看涨方看起来是提前布局而非为时已晚。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明资金。
您应该投资赛默飞世尔吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
打开赛默飞世尔,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费观察列表,以跟踪赛默飞世尔以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明资金。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢您的阅读,祝您投资愉快!





