


核心要点
- 嘉年华公司2026财年第二季度净利润同比增长超过20%,达到5.69亿美元,每股收益超出其3月份给出的业绩指引0.07美元。尽管由于中东局势导致欧洲航线疲软,全年收益率增长指引被下调了约100个基点。
- 管理层表示,是成本控制而非需求弥补了缺口:邮轮成本(不含燃料)同比基本持平,这一抵消效应足够大,以至于全年每股收益指引实际上调了1美分至2.22美元。
- 截至2026年5月31日的季度,自由现金流达到17.6亿美元,高于去年同期的15.4亿美元。公司自身引用的净债务与调整后EBITDA比率从2025年底的3.4倍降至第二季度末的3.1倍,这为积极的股票回购和8月份赎回5亿美元利率为7%的票据提供了资金。
- 同一季度的营业利润率和EBITDA利润率与去年同期相比大致持平或略低,这意味着“创纪录季度”的说法更多依赖于更大的收入基础和更少的流通股数,而非实际的利润率扩张。
嘉年华称一个百分点的成本控制抵消了一个百分点的收益率下调,但利润率趋势讲述的故事比标题更为模糊。免费查看CCL在TIKR上的完整利润率历史 →
嘉年华公司的创纪录季度及其背后的指引下调
嘉年华公司 (CCL) 的 2026年第二季度财报电话会议 以熟悉的论调开场:又一个创纪录的季度,又一次超出指引。5.69亿美元的净利润比3月份的指引高出1亿美元,首席财务官David Bernstein明确指出了这一超预期表现的来源。按可用下铺位日(ALBD)计算的邮轮成本(不含燃料)同比“基本持平”,比指引高出约250个基点,仅此一项就为每股收益贡献了0.05美元。收益率增长仅贡献了1美分。
这种表述很重要,因为同一场电话会议也带来了实质性的下调。全年收益率增长指引下调了约一个百分点,Bernstein将其归因于中东冲突对欧洲航线(尤其是地中海航线)的拖累,相当于每股0.14美元的冲击。管理层的回应是,“对成本管理的强化关注带来了邮轮成本(不含燃料)一个百分点的抵消性改善”,足以将全年每股收益指引上调1美分至2.22美元,而非下调。首席执行官Josh Weinstein甚至称收益率冲击是“暂时性的”,并指出2027年欧洲预订量“同比增长中双位数百分比,且价格更高”,以此证明潜在需求故事并未破裂。
这是一个具体且可验证的说法:真正的成本纪律吸收了真正的需求冲击,同时资产负债表足够健康,可以继续回报资本。
本季度自由现金流跃升至17.6亿美元,同时杠杆率持续下降。免费在TIKR上追踪CCL的自由现金流和净债务趋势 →
CCL股票的现金和债务数据支撑了信心
在资本方面,数据更多地支持而非削弱了管理层的信心。
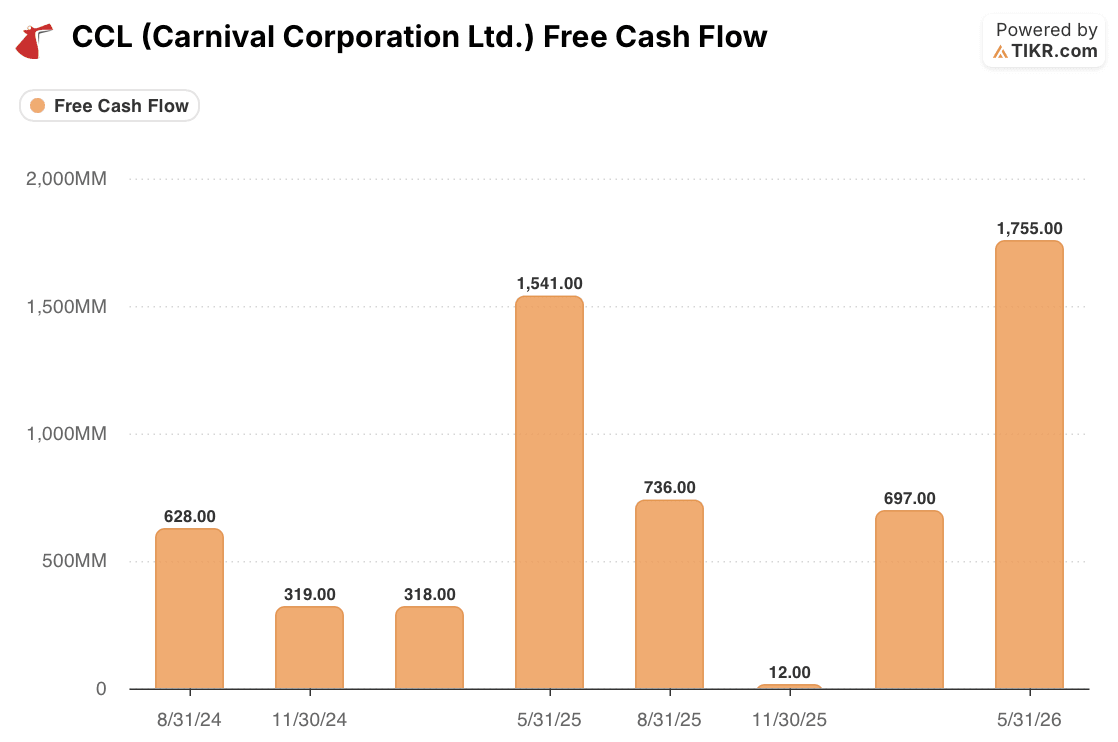
截至2026年5月31日的季度,自由现金流为17.6亿美元,高于去年同期的15.4亿美元,也远高于期间波动较大的数据,包括去年11月接近零的1200万美元季度数据,这反映了该业务在旺季和淡季航行之间的剧烈季节性波动。按同比、同季度基准看,现金生成能力并未恶化,而是在改善。
一旦考虑季节性因素,杠杆率也讲述了类似的故事。Bernstein指出,净债务与调整后EBITDA比率从2025年底的3.4倍降至第一季度后的3.3倍,再到第二季度后的3.1倍,这是一个平滑了邮轮日历的滚动指标。

逐季度视图显示波动性更大,因为将单个淡季季度的EBITDA年化会扭曲该比率,但2026财年内的方向是一致的:杠杆率从第四财季的4.50倍稳步下降至第二季度末的3.55倍,而在此期间收益率指引正在被下调。正是这种现金和债务轨迹为25亿美元的股票回购授权(其中已执行4.5亿美元)以及8月15日以面值的103.5%赎回5亿美元利率为7%的票据提供了资金。所有这些都不像一家在谈论成本控制的同时却在悄悄流失现金的公司。
嘉年华公司的利润率线讲述了一个不同的故事
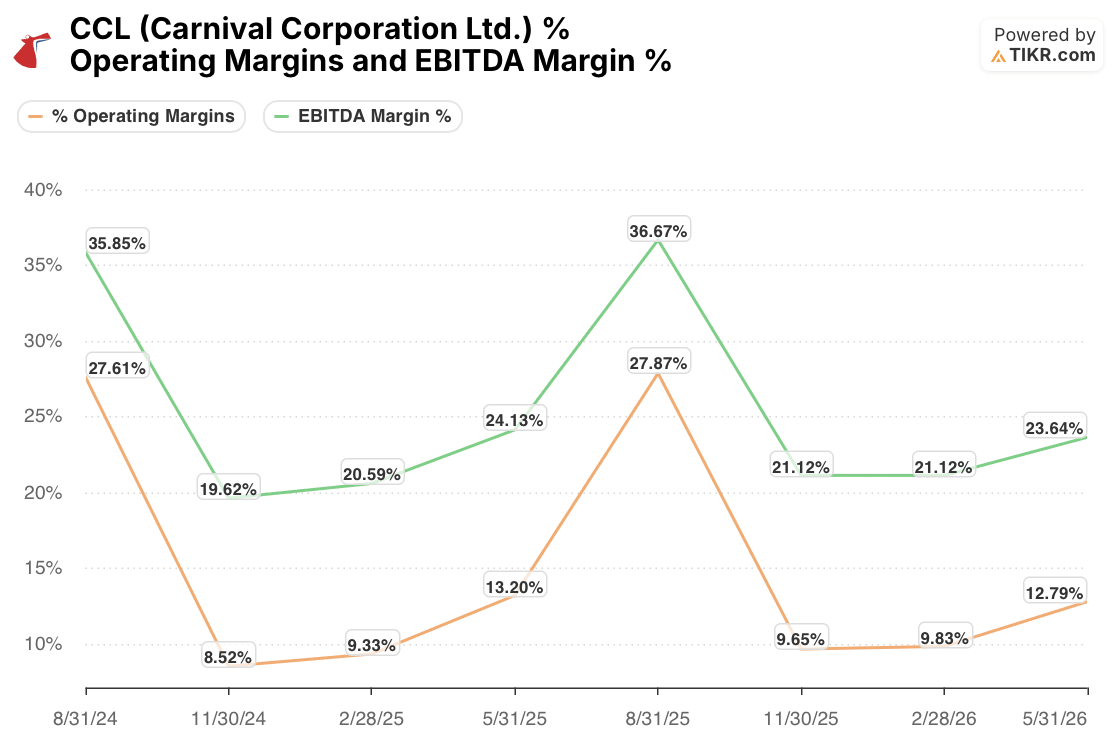
情况变得更为复杂的地方在于收入利润率,这是管理层评论中略过的部分。截至2026年5月31日的季度,营业利润率为12.79%,EBITDA利润率为23.64%。两者均略低于去年同期的13.20%和24.13%。差距虽小,但方向错误,对于一个被宣传为结构性成本改善证据的季度来说。
解释可能在于燃料。Bernstein指出,净利润增长超过20%,“尽管我们的燃料价格上涨了近30%”,而这项成本线在管理层强调的“非燃料成本持平”指标之外。按可用下铺位日计算的成本持平,叠加燃料账单上涨近三分之一以及2.2%的温和收益率增长,这与总成本大致与收入持平而非收缩的情况相符。换句话说,本季度的“超预期”看起来是由更大的船队产生更多的绝对收入和EBITDA美元,加上回购导致的流通股数减少从而推高每股收益所驱动,而非业务实际将每张船票的更大比例转化为利润。
Bernstein本人也承认,“本季度每股0.05美元的成本改善中,部分是由于费用在季度间的时机安排”,这削弱了将非燃料成本线解读为清晰、永久性阶跃变化的可能性。
对嘉年华“暂时性”说法的真正考验将随着燃料成本和第三季度利润率而来,而非另一份成本线新闻稿。免费在TIKR上关注CCL进入下一次财报的利润率趋势 →
什么才能真正证实“暂时性”的说法
嘉年华的现金生成能力和资产负债表轨迹是真实的,这为公司提供了真正的空间,即使在削减收益率前景后,也能继续回购股票和偿还债务,如果成本故事纯粹是粉饰,情况就不会如此。但利润率数据使这个更简洁版本的故事变得复杂,即成本纪律简单地一对一地替代了损失的收益率。
目前看来,嘉年华更像是通过增长来度过地缘政治冲击,利用规模和不断减少的流通股数来保持每股数字上升,而每个航次的潜在盈利能力尚未改善。
这种区别在未来两个季度最为重要。如果2027年的预订量真如管理层所言以创纪录的价格运行,并且如果燃料价格停止以去年的速度攀升,利润率应该开始再次扩张,而不仅仅是保持持平。
如果嘉年华的第三财季(通常是其季节性高峰,即将公布)显示营业利润率仍落后于去年同期水平,即使每可用下铺位日成本保持持平,那将是一个更清晰的信号,表明这不仅仅是一个季度的燃料逆风,并且无论当前资金多么充足,回购和去杠杆的步伐正在比潜在的邮轮经济本身承担更多的盈利增长工作。
华尔街的最佳想法不会隐藏太久。通过TIKR免费即时捕捉数千只股票的分析师评级上调、盈利超预期和收入惊喜 →
你应该投资嘉年华有限公司吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的机构级财务数据。
调出CCL股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将嘉年华有限公司与您关注的所有其他股票一起追踪。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!