核心要点
- 9月14日,在Anthropic、OpenAI和xAI高管公开警告AI发展速度后,AMD股价下跌超过4%,随后于9月17日反弹至约549美元,当日涨幅超过7%。
- 恐慌期间,华尔街的目标价从未动摇。平均12个月目标价从6月底的约500美元升至9月中旬的617美元,分析师覆盖数量和买入评级在同一时期均有上升。
- AMD的毛利率已连续四个季度稳定在54.5%至56.8%的狭窄区间内,尚未出现管理层一直预警的由Instinct产品驱动的稀释迹象。
- 自由现金流利润率几乎减半,从2026年3月季度的25.0%降至6月季度的13.5%,尽管营收同比增长了50%。这真正考验着2027年的增长故事是否能像转化为营收一样快地转化为现金。
在AI安全担忧期间,AMD的目标价持续攀升,而自由现金流利润率却几乎减半。免费查看TIKR上的完整现金流趋势 →
一场未改变AMD基本面的抛售
9月14日,在Anthropic首席执行官Dario Amodei发表文章,敦促AI公司放慢能力发展速度之后,全球AI股票遭遇抛售,埃隆·马斯克和萨姆·阿尔特曼均表示认同此观点。
阿尔特曼还证实,出于安全考虑,OpenAI将推迟其IPO。此次抛售发生在一个本已紧张的宏观背景下,10年期美国国债收益率在美联储广泛预期的加息之前,自2023年以来首次短暂突破5%。英伟达下跌3.4%,AMD下跌超过4%,费城半导体指数跌幅高达6%。并非所有人都买账这次恐慌。迈克尔·伯里称这些警告是"炒作和夸大其词",是"为真正无法控制的增长放缓打掩护。"
接下来AMD实际发生的情况才是更有用的数据点。到9月17日,该股已反弹至约549美元,日内涨幅超过7%。
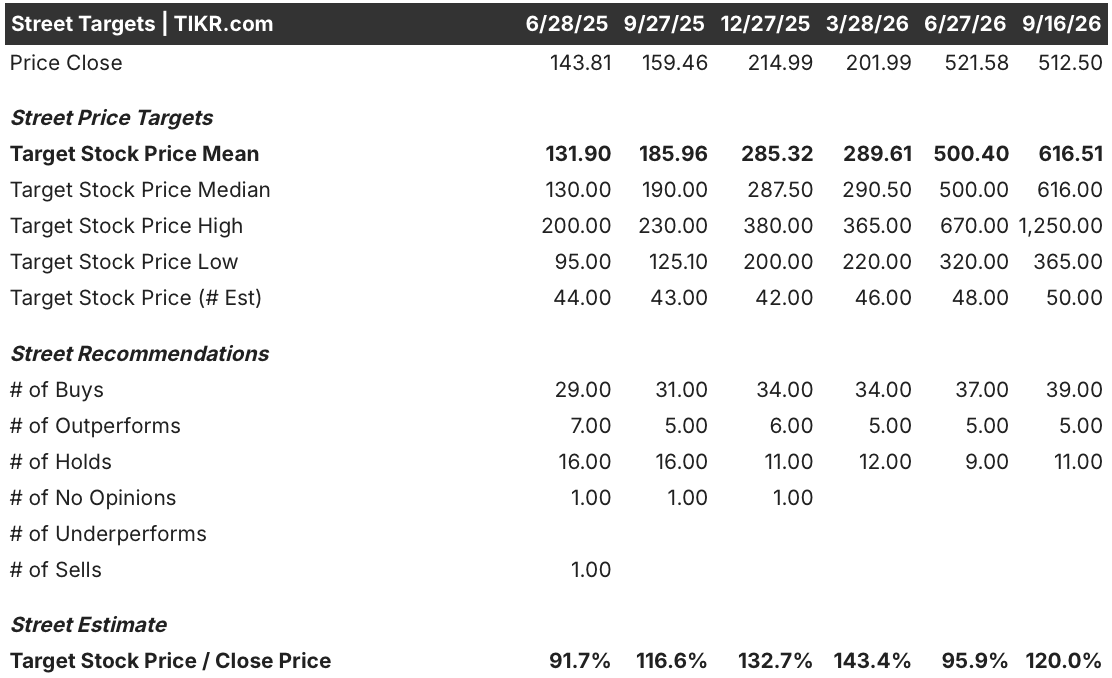
更重要的是,TIKR的华尔街分析师目标价数据显示,平均目标价从6月27日的500.40美元升至9月16日(即暴跌两天后)的616.51美元,预测数量从48个增至50个,买入评级从37个升至39个。分析师本有机会在那次抛售中下调目标,但他们反而做了相反的事。这是一个有意义的信号,表明这次恐慌是叠加在利率故事之上的宏观情绪,而非对AMD自身轨迹的重新评估。
AMD的毛利率尚未被击穿
首席财务官Jean Hu在第二季度财报电话会议以及随后的三场投资者会议上明确表示,AMD的毛利率路径取决于高利润率的EPYC服务器CPU与较低利润率的Instinct GPU之间的产品组合,并且随着MI450的产量在2026年第四季度至2027年期间增加,毛利率将略有下降。这是一个具体、可验证的说法,而历史数据尚未显示出损害。2025年6月季度43.2%的低谷是一次性的8亿美元库存减记,与MI308对华出口限制有关,而非结构性的产品组合转变。
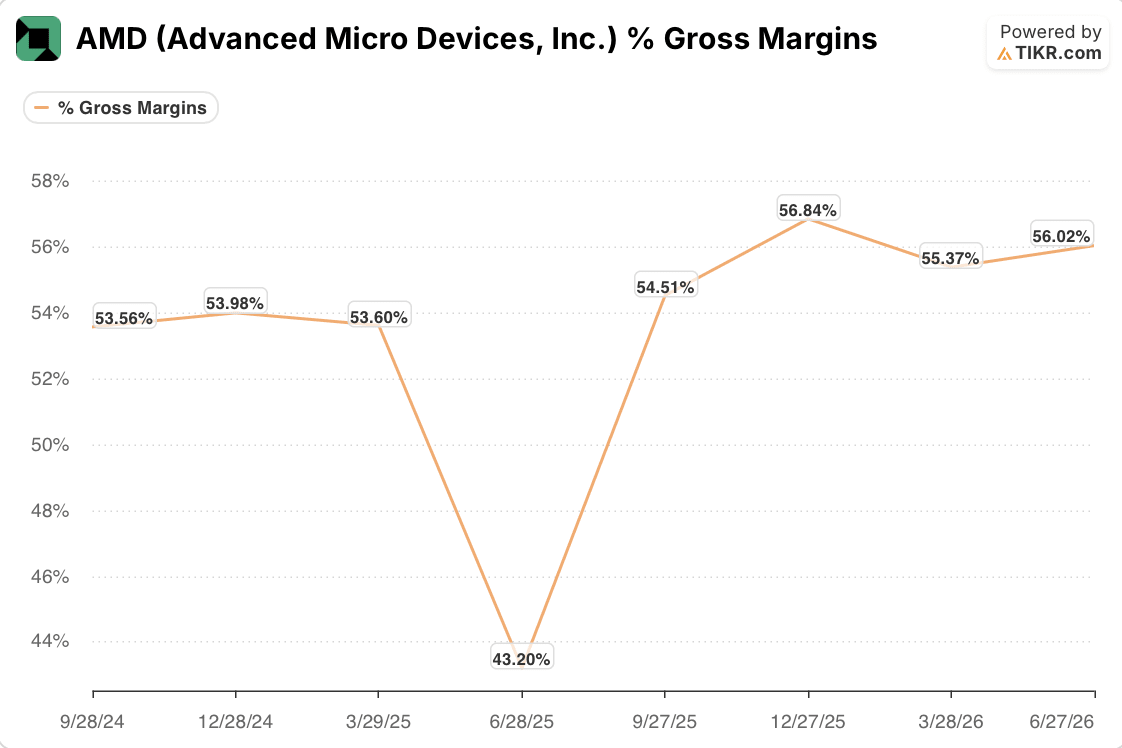
毛利率在2025年9月季度恢复至54.51%,于12月达到56.84%的峰值,并已连续四个季度保持在55%至57%之间,在2026年6月季度达到56.02%,与第三季度指引的56%完全一致。在同一年的时间里,数据中心营收占总销售额的比例从42%上升至58%,而毛利率几乎没有变动。
目前,这对多头有利,但Helios的发货仅在9月开始,因此管理层所描述的稀释效应仍在前方,而非已反映在报告数据中。
AMD的毛利率已连续四个季度悄然维持在56%附近,尽管管理层不断警告Instinct的产量爬升将在今年晚些时候挤压利润率。免费在TIKR上追踪此趋势 →
AMD已发生变化的现金指标
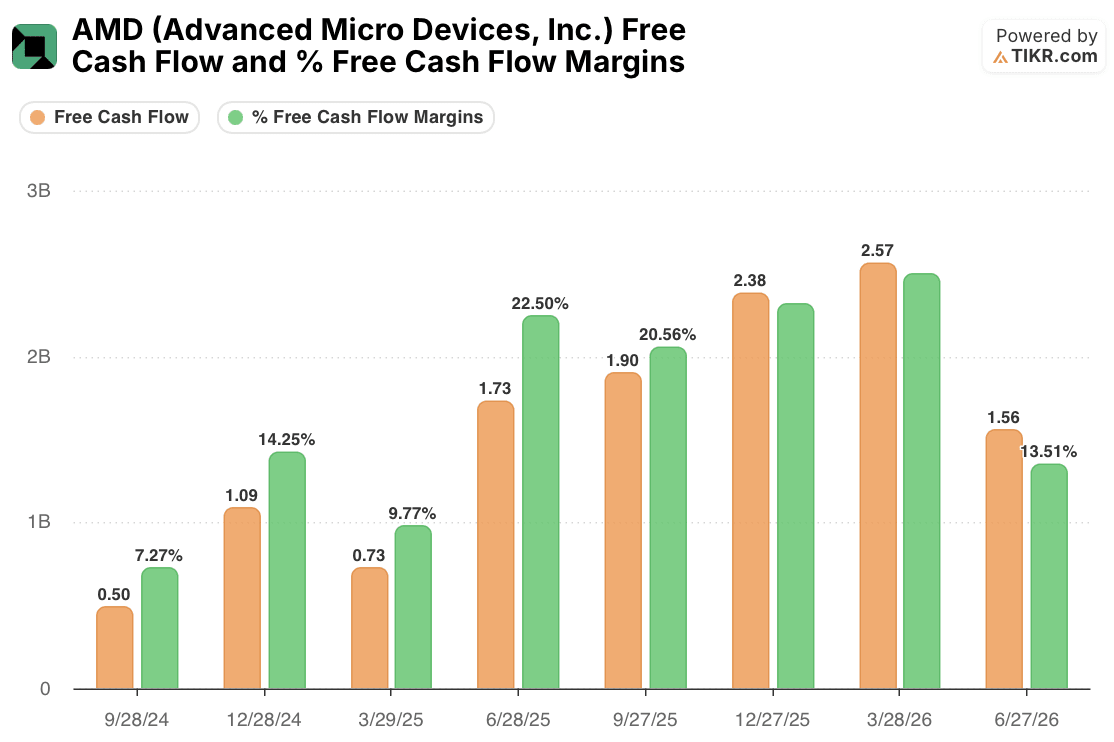
虽然毛利率保持稳定,但自由现金流并非如此。AMD在2026年3月季度产生了25.7亿美元的自由现金流,利润率为25.0%,是该系列记录中最好的。在6月季度,尽管数据中心营收同比增长了一倍多,管理层将其2030年总目标市场规模(TAM)预估上调至2200亿美元(服务器CPU)和1.4万亿美元(AI加速器),自由现金流却降至15.6亿美元,利润率几乎减半至13.5%。
这一下降无法用营收增长放缓来解释,因为同期营收环比增长13%,同比增长50%。相反,这与Hu反复描述的情况相符:除了为提升Helios产量所需的晶圆、先进封装和HBM承诺外,AMD正在购买自己的制造设备并安排产能代管,以锁定服务器CPU的供应。这些资本支出现在正体现在现金流量表上,远早于它们旨在支持的Helios和Venice营收。
什么才能真正打破投资逻辑
AMD的增长逻辑——其数据中心业务在Venice服务器CPU和Helios GPU的推动下,预计2027年将增长一倍以上,并得到Anthropic高达2吉瓦以及OpenAI和Meta各1吉瓦的支持——仍然完好无损,未受9月抛售的影响。
真正会改变局面的事情,不是另一轮AI安全头条新闻。而是自由现金流利润率是否会在未来两到三个季度随着Helios产量增加而持续下滑,进入管理层自己所说的毛利率将"略低于公司平均水平"的时期。
与产能建设相关的一个季度自由现金流压缩本身并不致命,即使在2025年出口管制减记期间,AMD也保持了自由现金流为正。
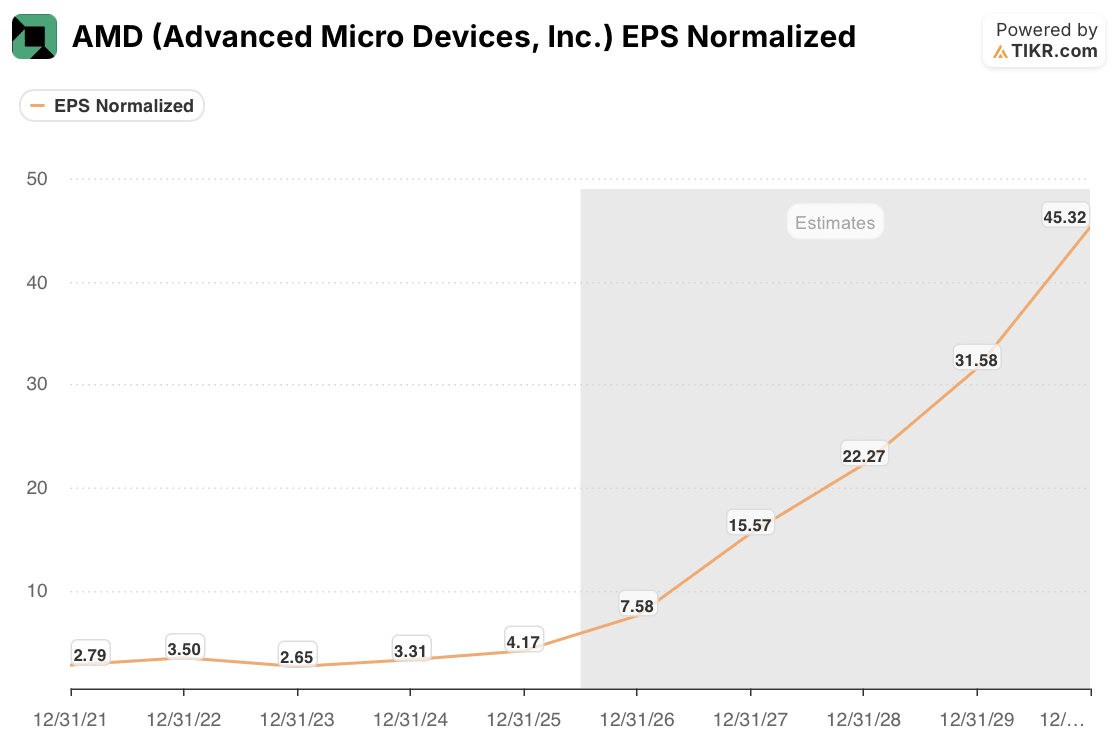
但华尔街的数字——平均目标价接近617美元,以及共识调整后每股收益预估从2026年的7.58美元上升至2030年的45美元以上——正在为一个能将营收和毛利率增长转化为现金的速度与其入账速度大致相当的公司定价。未来一到两个季度的自由现金流利润率,而非下一个AI安全头条,将显示这一假设是否成立。
AMD的现金转化率是否会在Helios大量出货时恢复,是决定这一投资逻辑的关键数字。免费查看TIKR上下一季度的自由现金流 →
你应该投资超威半导体公司吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开AMD股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪超威半导体公司以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便您可以跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!