安森美半导体股票关键数据
- 当前价格: $66.60
- 目标价(中值): ~$145
- 华尔街目标价: ~$106
- 潜在总回报: ~118%
- 年化内部收益率: ~20% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
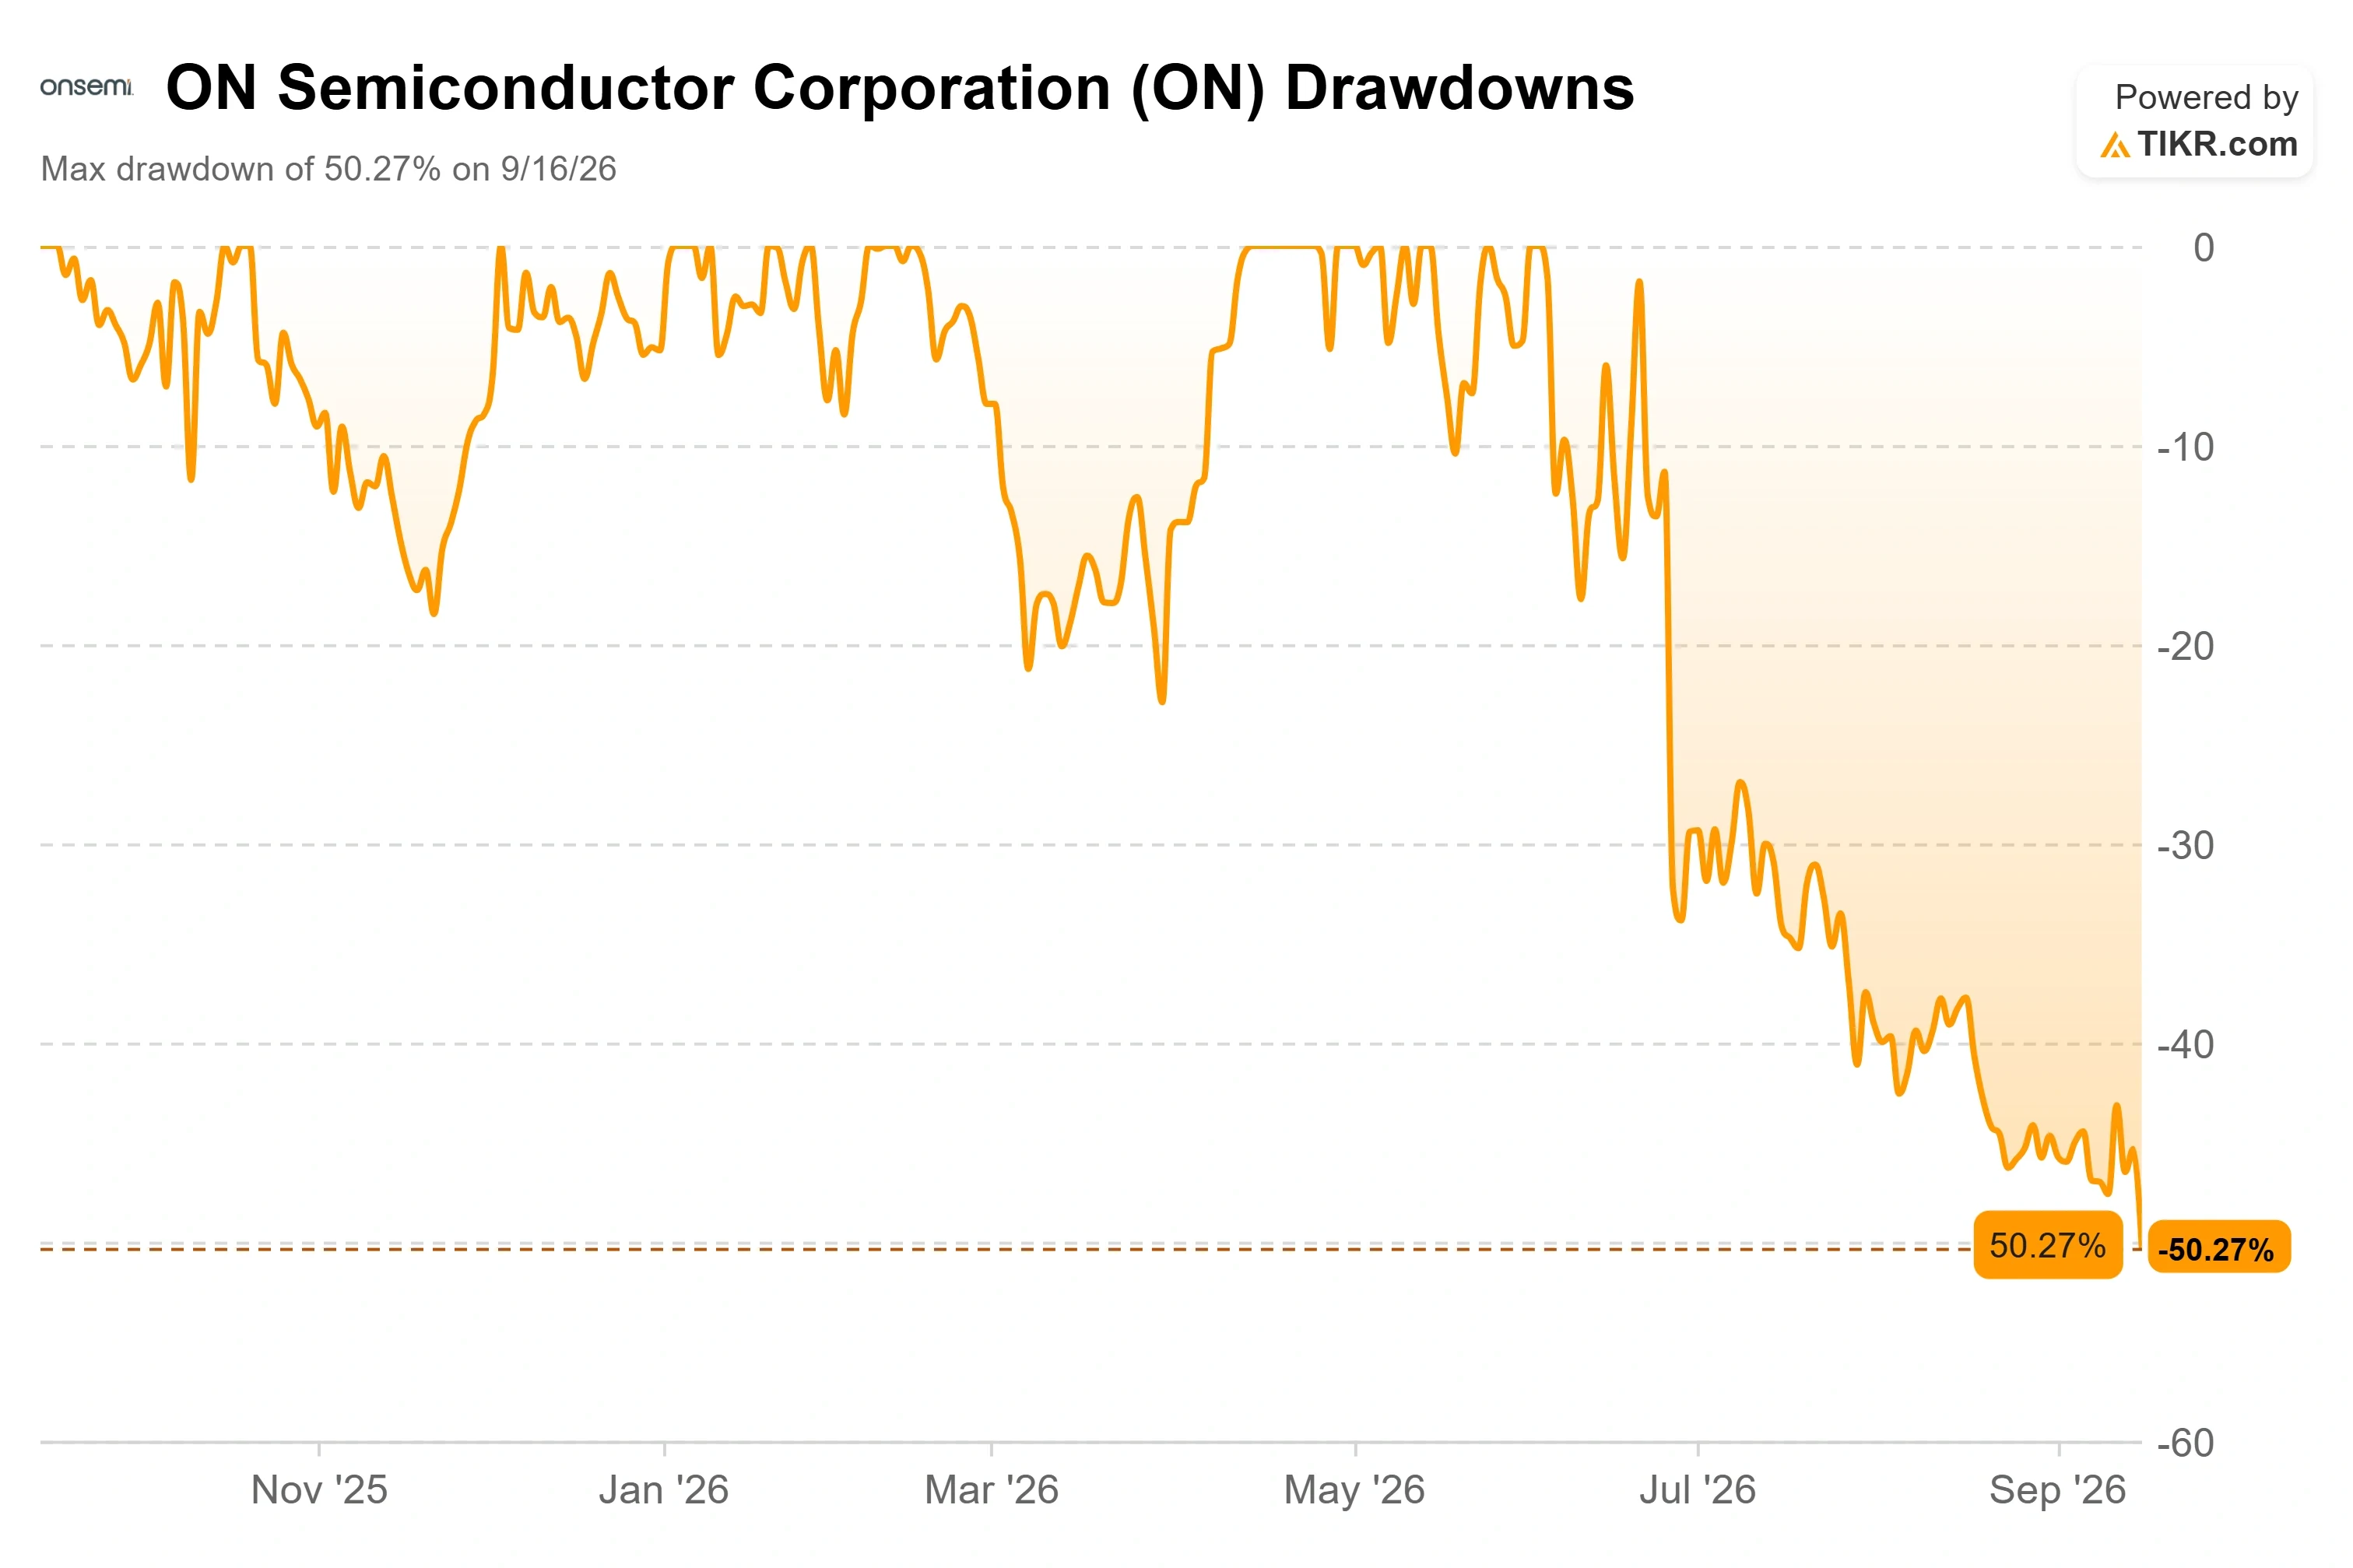
安森美半导体 (ON) 在9月16日向投资者阐述,其营收有望在2030年前翻倍至110亿美元,毛利率提升至53%,并几乎从零开始建立一个价值25亿美元的AI数据中心业务。然而,该股收盘下跌9.02%,报66.60美元。这就是当天奇特的现象:管理层给出了有史以来最详细的看涨理由,而市场却抛售了每一股。
同日下午,美联储将利率上调25个基点,这是自2023年以来的首次加息,这正是会打击对利率敏感的成长股的那种举措。但更深层的矛盾在于时间。安森美的路线图是真实的,并且在某些方面确实具有差异化,然而几乎所有的回报都落在2028年及以后。那些已经将股价从4月低点推高约50%的投资者认为,一个五年后的承诺不值得当前的价格。
价值2130亿美元的路线图,回报需等待五年
演示的核心是功率密度问题,即在更小空间内塞入更多功率而不熔化周围硬件。电源解决方案集团总裁Achyut Shah用高盛的一句话直白地阐述了AI的利害关系:挑战在于"如何将1000户家庭的电力装进1个小机柜?"他的答案是,从当今的低压机架转向800伏高压直流架构,并且他量化了这对安森美意味着什么。他表示,随着数据中心围绕固态组件重建其供电系统,每个机架的价值含量将从目前的约15,000美元攀升至超过115,000美元,增长约8倍。
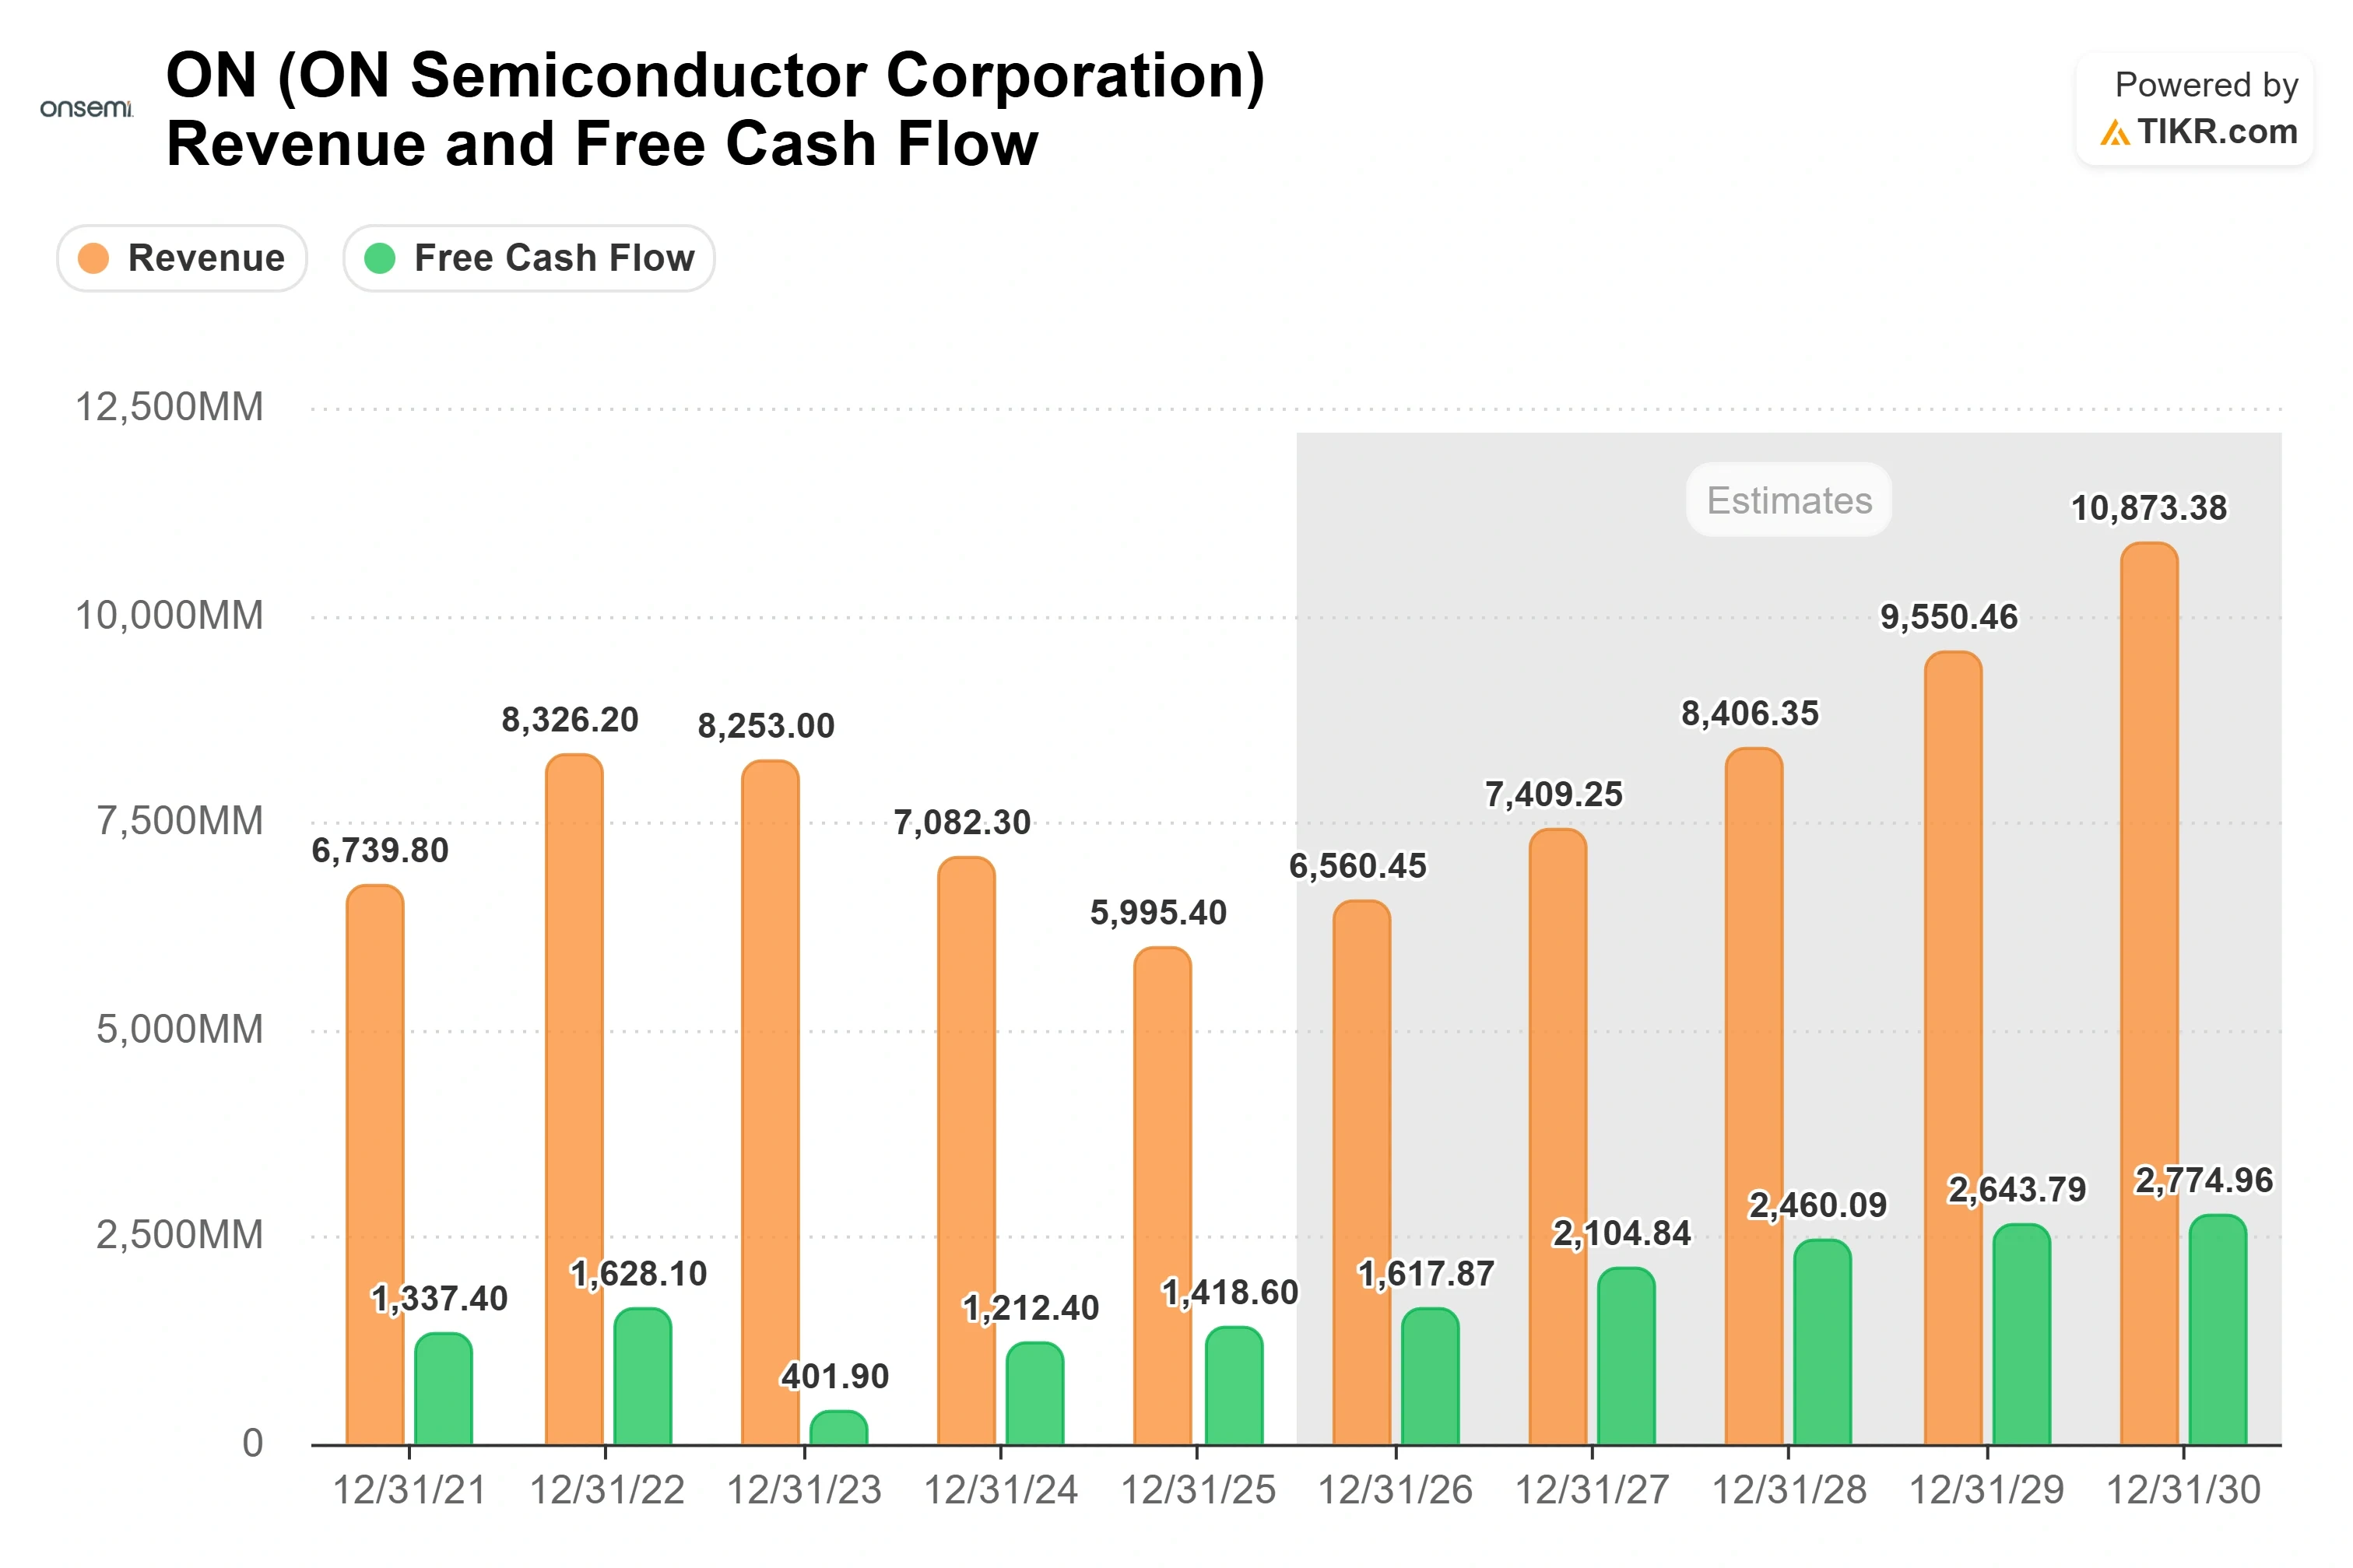
时机是令人清醒的部分。Shah表示,首批高压侧挂机架将在未来12至18个月内开始放量,大约在2027年底,而更大的结构性变革——固态变压器——可能"在2028年底、2029年初"开始。因此,支撑450亿美元AI数据中心总可寻址市场的架构,主要是一个2028年及以后的事件。管理层预计,2026年AI数据中心营收将超过5亿美元,较去年翻倍以上,然后在2027年再次翻倍。增长令人印象深刻,但相对于今年总收入约66亿美元的公司而言,基数较小。
首席执行官Hassane El-Khoury依靠技术来证明等待的合理性。嵌入式电源平台(EPP)是一种晶圆级封装方法,安森美声称其提供的固态断路器比最接近的竞争对手小50%,同时运行温度"低20%"。关于在其锡拉丘兹工厂开发的功率技术——垂直GaN,他的态度很强硬:"目前还没有人能搞定,"他说道,并辩称其专利组合和制造领先优势使安森美"可能领先行业半个十年"。如果这些说法成立,它们将构成一道持久的护城河。问题在于,围绕一个要到2029年才规模化市场的护城河,对2026年的盈利预测帮助不大。
复苏是真实的,但基础仍脆弱
在AI故事之下,是一个最近才停止收缩的核心业务。在 2026年第二季度(报告于8月3日),营收为16.0亿美元,同比增长9.18%,高于15.9亿美元的共识预期。调整后每股收益0.74美元,超出预期2美分,自由现金流达到4.25亿美元,而一年前仅为低迷的1.06亿美元。这是在2025年营收下降15.3%之后,首次出现的干净增长数字。
首席财务官Thad Trent的利润率提升路径依赖于工厂利用率,他表示工厂利用率已从去年底的68%攀升至第二季度末的约83%。每提升一个百分点的利用率, 毛利率就增加25至30个基点,因此,朝着53%目标恢复的650个基点中,大部分已经实现,其余部分将来自更丰富的Treo产品组合和新产品。诚实的解读是,利润率故事中容易的部分已经过去,下一阶段取决于已经企稳但尚未开始补库存的需求。汽车业务是摇摆因素:负责汽车和工业业务的Sudhir Gopalswamy重申了到2030年该业务每年增长约9%的计划,但整个模型假设汽车市场持平,增长来自单车价值量提升,而非销量增长的顺风。
2030年目标是安森美独立运营的预测,不包括待定的67亿美元全股票收购Synaptics的交易,管理层预计该交易将于明年完成,并将带来约12%至14%的股东稀释。投资者实际上被要求为一个五年计划背书,而一个大型、稀释性的交易就在计划之外。
安森美相对于同行的位置
从估值角度看,此次抛售后,安森美在其同类公司中看起来合理而非昂贵。该股交易价格为未来12个月 企业价值/息税折旧摊销前利润的11.96倍,低于英伟达的14.52倍和德州仪器的18.49倍,远低于AMD的38.64倍。对于一个专注于功率的模拟芯片公司,拥有可信的AI业务关联且利润率正在上升,低于12倍的市盈率已经计入了相当多的怀疑。这个折价是礼物还是警告,取决于一个单一的判断:你是否相信2028年至2030年的增长能如期实现,还是认为周期和Synaptics收购的稀释将使毛利率在40%出头的低位停留的时间比管理层承认的更长?
在66.60美元,安森美股价较其6月3日创下的134.92美元历史高点下跌了约50%,分析师情绪也两极分化:11个买入和2个跑赢大盘评级,对应16个持有和1个跑输大盘评级。这是一个不愿为尚未在数字中看到的增长提前支付的市场。
在TIKR中查看安森美半导体相对于同行的表现(免费!) >>>
TIKR高级模型分析
- 当前价格: $66.60
- 目标价(中值): ~$145
- 潜在总回报: ~118%
- 年化内部收益率: ~20% / 年

查看分析师对安森美半导体股票的增长预测和价格目标(免费!) >>>
TIKR的中值情景模型预计安森美在未来4.3年内的价值约为145美元,年化回报率接近20%。这使用了中值情景,该情景介于基于周期停滞的下行情景和基于更强劲复苏的上行情景之间,因为它最能捕捉一个业务明显好转但又不假设AI增长完美实现的情况。
两个营收驱动因素支撑了这个数字。第一个是AI数据中心业务的增长,管理层预计随着高压产品价值量提升,该业务在2026年将翻倍以上,并在2027年再次翻倍。第二个是汽车电气化,安森美目标是在汽车市场持平的情况下,通过单车价值量提升实现约9%的年增长。利润率驱动因素是工厂利用率,每恢复一个百分点可提升毛利率25至30个基点,再加上更丰富的Treo产品组合。主要风险在于周期:如果汽车补库存停滞,数据中心增长过于零散而无法填满工厂,毛利率将停留在40%出头的低位,整个估值重估将推迟。
上行情景将利用率推向92%,毛利率推向50%,AI产品价值量提升如期而至。下行情景是复苏延迟加上Synaptics收购的稀释,导致股价停滞不前,市场等待证据。在66.60美元,股价已经更接近下行情景而非基准情景。
结论
决定这场辩论的数字并不遥远。安森美将在11月初公布第三季度业绩,管理层已经给出指引,预计营收将环比增长,华尔街预期约为17.0亿美元,调整后每股收益接近0.87美元。一份强劲的财报,显示利用率超过83%,AI数据中心营收朝着全年5亿美元以上的承诺目标迈进,将表明复苏正在按计划推进,而分析师日当天的抛售只是市场对时间表的退缩,而非对业务的怀疑。一份疲软的财报,或汽车订单簿的任何波动,将使那些抛售路线图的空头看起来只是过早而非错误。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资安森美半导体吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出安森美半导体,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪安森美半导体以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看 亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台, 在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。 使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!